本文为节选内容,更多报告请关注公众号:微之火
或在知识星球搜索 “研报” 获取
第一章 互联网基础资源发展及应用状况
互联网基础资源是支撑实数融合的关键要素。2025 年,我国互联网基础资源供给持续丰富,IPv6 规模部署应用向纵深推进,域名总量保持稳定发展,进一步筑牢了实数融合的发展底座,推动实数融合向更深层次、更广领域渗透。
一、互联网基础资源发展状况
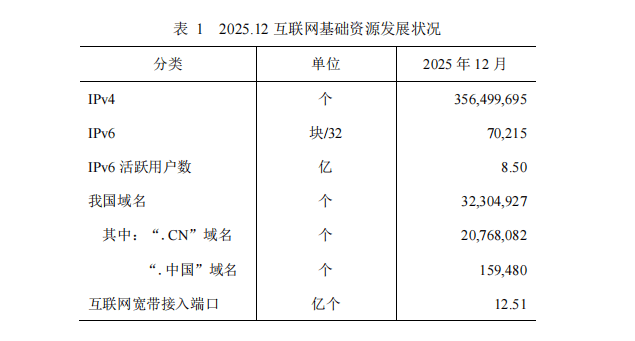
截至 2025 年 12 月,我国 IPv4 地址1 数量为 35650 万个,IPv6 地址2 数量为70215 块/32,IPv6 活跃用户数达 8.50 亿;我国域名总数为 3230 万个,其中,“.CN”域名数量为 2077 万个,“.中国”域名数量为 16 万个;“.CN”域名全球数量为 2159 万个,“.中国”域名全球数量为 17 万个;互联网宽带接入端口数量达 12.51 亿个。
(一)IP 地址
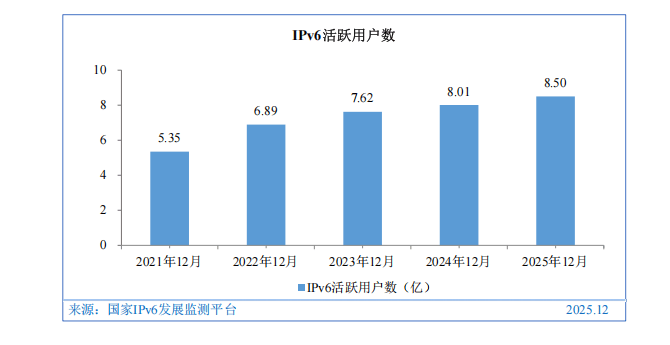
截至 2025 年 12 月,我国 IPv6 地址数量为 70215 块/32。对全球 23 个重点公共递归服务的 IPv6 支持情况进行采集分析,有 14 个递归服务提供 IPv6 公共递归服务,约占 60.9%。截至 2025 年 12 月,我国 IPv6 活跃用户数达 8.50 亿。
(二)域名
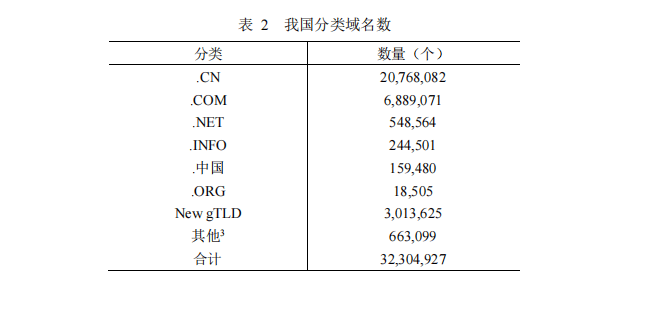
截至 2025 年 12 月,我国域名总数为 3230 万个。其中,“.CN”域名数量为 2077 万个;“.COM”域名数量为 689 万个;“.中国”域名数量为 16 万个;新通用顶级域名(New gTLD)数量为 301 万个。
(三)5G 基站数量
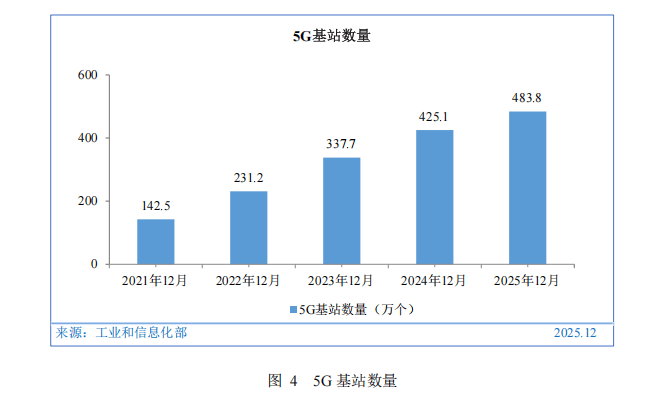
截至 2025 年 12 月,5G 基站总数达 483.8 万个,占移动基站总数的 37.6%,较 2024 年 12 月提升 4 个百分点。
(四)互联网宽带接入端口数量
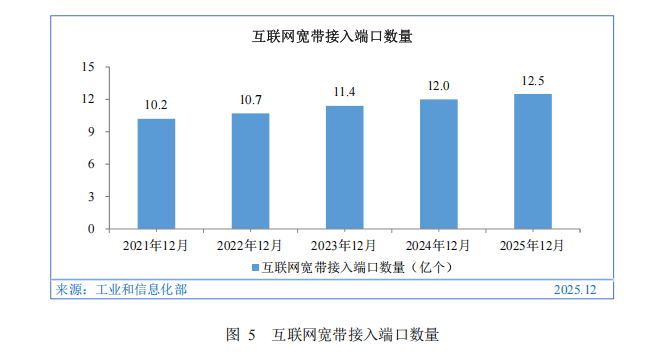
截至 2025 年 12 月,我国互联网宽带接入端口数达 12.51 亿个,较 2024 年12 月净增 4877 万个。其中,光纤接入(FTTH/O)端口达 12.1 亿个,较 2024 年12 月净增 5030 万个,占比由 2024 年 12 月的 96.5%提升至 96.8%;具备千兆网络服务能力的 10G PON 端口数达 3162 万个,较 2024 年 12 月净增 341.9 万个。
二、互联网基础资源应用状况
(一)网站
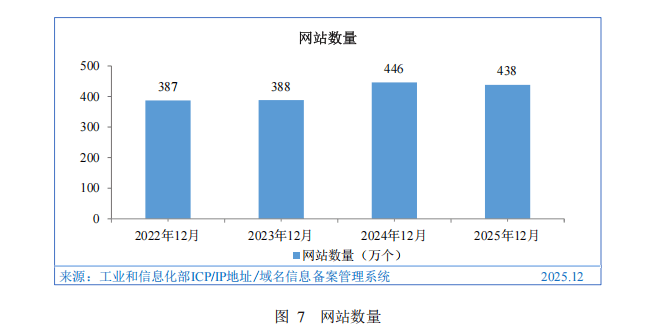
截至 2025 年 12 月,我国网站数量为 438 万个。
(二)网页
截至 2025 年 12 月,我国网页数量为 4198 亿个,较 2024 年 12 月增长 5.1%。
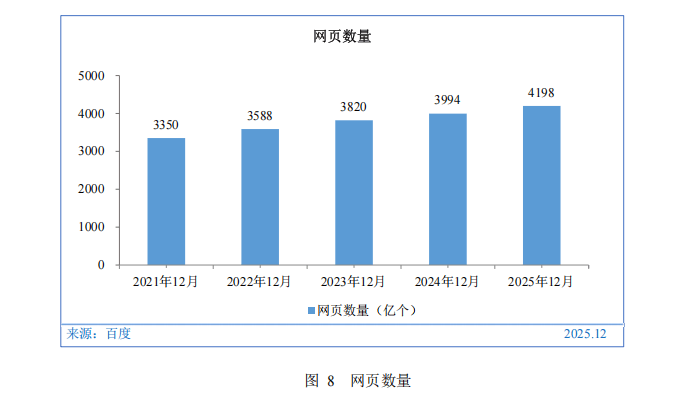
其中,静态网页6 数量为 2908 亿个,占网页总数量的 69.3%;动态网页7 数量为 1290 亿个,占网页总量的 30.7%。
(三)移动互联网接入流量
2025 年 12 月,我国移动互联网接入流量8 达 3958 亿 GB,较 2024 年 12 月增长 17.3%。

第二章 网民规模及结构状况
2025 年,我国网络基础设施建设持续推进,连接用户规模稳步扩大,实体经济和数字经济深度融合,数字消费新场景不断扩展,加快实施“人工智能+”民生福祉重点行动,打造更有品质的美好生活,推动互联网实现更加普惠更有意义的连接。
一、网民规模
(一)总体网民规模
截至 2025 年 12 月,我国网民规模达 11.25 亿人,较 2024 年 12 月增长 17179万人,互联网普及率达 80.1%,较 2024 年 12 月提升 1.5 个百分点。
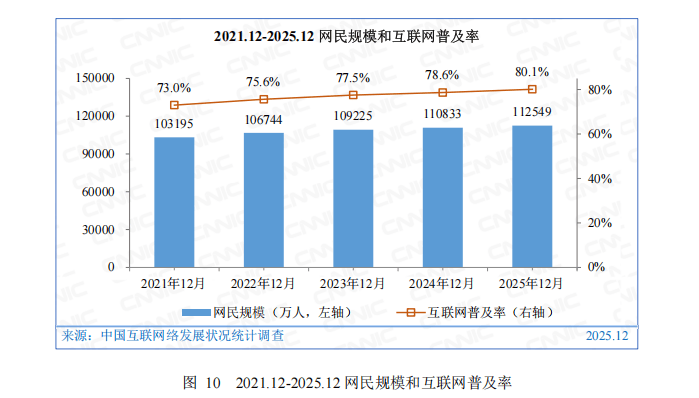
截至 2025 年 12 月,我国手机网民规模达 11.21 亿人,较 2024 年 12 月增长1642 万人,网民中使用手机上网的比例达 99.6%。
“十四五”时期,我国互联网在普及发展和应用深化方面取得一系列显著成就。在新型基础设施持续建设、实体经济和数字经济深度融合、“人工智能+”新时代全面启动的背景下,互联网普及根基不断夯实,消费向数智化发展,人工智能加速应用,极大拓宽了互联网的连接广度、深化了互联网的连接价值。
一是基础网络建设从用得上到用得好,全球引领优势持续巩固。我国已建成全球技术领先、规模最大的信息通信网络,打通了经济社会发展的信息“大动脉”,高质量完成“十四五”规划。在固定网络方面,建成千兆光网 10GPON 端口数达到 3162 万个,全国 2/3 的地市达到千兆城市标准,并已在部分城市开展万兆光网试点建设10;中国电信、中国移动和中国联通三家基础电信企业的固定互联网宽带接入用户总数达 6.91 亿户,100Mbps 及以上接入速率的用户为 6.59亿户,占总用户数的 95.3%11。在移动网络方面,已建成 5G 基站 483.8 万座,5G演进网络已覆盖超 330 个城市12,有力支撑各类网络服务的渗透;工业和信息化部开展“信号升格”专项行动,完成超过 24 万个重点场所移动网络的深度覆盖13,提高连接稳定性和可靠性,持续改善网民使用体验。
二是数实融合从接轨到交融,促进消费场景数智化。到 2024 年,全国数字
经济核心产业增加值占 GDP 比重为 10.5%14,提前完成了“十四五”规划设定的10%目标,成为赋能高质量发展的重要驱动力。数字经济在惠民生促消费方面发挥巨大作用,通过线上线下融合、消费业态融合、供需两端融合,形成数智化消费新供给、新场景,更好满足更多群体的消费需求。“十四五”期间,我国数字消费市场规模保持全球第一,2025 年上半年数字消费总额达 9.37 万亿元,数字消费用户规模突破 9.58 亿人,数字消费正成为推动消费增长的重要动能15。线下服务消费的网络化智能化水平大幅提高,数字点餐、智能导览等数字辅助服务带来便捷的交互体验,能够触及和影响非网民消费群体,深化了互联网的连接价值。
三是从“互联网+”到“人工智能+”,人工智能向社会生活领域全面延伸,助力提升生活品质。“十四五”时期,数智技术的加速应用让公共服务更加普惠便捷,数字生活更加美好智能。多地积极推广数智化“生活圈”,通过统一的城市 APP 整合交通、医疗、社保等服务,利用人工智能大模型能力实现便民服务的个性化和精准化、赋能城市治理。人工智能的多模态交互能力应用于智能终端,有助于解决老年人、残障人士、文化水平受限群体的互联网接入和使用障碍,助力建设更加普惠便捷的数字社会。截至 2025 年 12 月,我国 60 岁及以上网民中使用过人工智能的群体规模达 3090 万人,中等及以下受教育群体规模达 3.70 亿人,半年分别增长 944 万人、4811 万人,使用率半年分别提高 4.5、7.1 个百分点。人工智能产品以更精准、高效的方式逐渐改善医疗、养老和教育等民生领域的服务质量,提升线上线下产品和服务的使用体验,实现互联网更广泛意义上的连接,深化互联网普惠成果。
(二)城乡网民规模
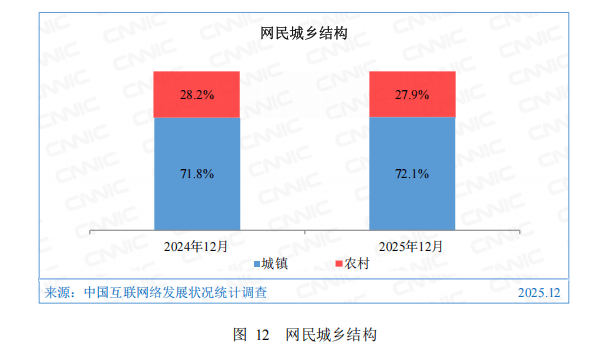
截至 2025 年 12 月,我国城镇网民规模达 8.12 亿人,占网民整体的 72.1%;农村网民规模达 3.14 亿人,占网民整体的 27.9%。
2025 年是电信普遍服务政策推行十周年。2015 年 10 月,《电信普遍服务补偿机制》审议通过,标志着我国电信普遍服务试点工作正式启动。十年来,我国农村及偏远地区宽带网络水平实现跨越式发展,打通了广大农村地区接入数字时代的信息“大动脉”。农村与偏远地区,尤其是原贫困地区的通信难等问题得到历史性解决,互联网走进农村千家万户,为全面推进乡村振兴、加快农业农村现代化提供了坚实支撑。
提速降费精准施策,农村互联网普及率不断提升。十年间,网络提速降费工作持续深入开展,相关举措从“普惠降费”到面向农村脱贫户持续提供“精准降费”,惠及农村脱贫户超过 2800 万户,累计让利超过 88 亿元16。根据国际电信联盟发布的 ICT 价格篮子数据17进行测算,在不考虑城乡资费定价差异的情况下,我国固定宽带和移动宽带服务资费占农村地区人均可支配收入的比例,从17.9%下降至 2.6%。期间,我国农村网民规模年均复合增长率达 4.8%,互联网普及率提高 37.1 个百分点,城乡普及率差异缩小 15.9 个百分点。
城乡接入能力差距弥合,网络覆盖通达“县、乡、村”。我国已部署实施十一批电信普遍服务试点工作,累计支持超 13 万个行政村光纤网络建设和农村地区 10 万个 4G、5G 基站建设18,全国所有乡镇以及 95%的行政村已通 5G19,历史性实现“县县通千兆、乡乡通 5G、村村通宽带”,有效缩小城乡“数字鸿沟”,架起农村地区共享数字红利的“信息桥”“致富桥”。2023 年,工业和信息化部等十三部门联合印发《关于加快“宽带边疆”建设的通知》,深化移动和固定宽带网络覆盖,加快向 5G 和千兆光网升级,提升边疆地区农村较大规模人口聚居区等重点场景网络覆盖水平,助力兴边富民、稳边固边。
广泛开展数字化建设,乡村振兴成效卓著。我国加快推进农村地区网络覆盖,推动广大农村及偏远地区百姓尽享数字红利,赋能乡村振兴。通过系统化、深层次开展乡村振兴数字化建设,数字技术在农业生产、公共服务、产业振兴等方面助力农村地区实现高质量发展。5G、物联网、卫星网络赋能智慧农业,显著提升农业生产效率与抗风险能力。我国远程医疗服务网络已经覆盖所有市县,农村中小学校(含教学点)互联网接入率达 100%20。农村网络零售额从 2015 年的3530 亿元21增长到 2024 年的 2.56 万亿元22,电商直播、乡村“云旅游”等成为带动了乡村特色产业的数字化发展的新业态。
(三)非网民规模
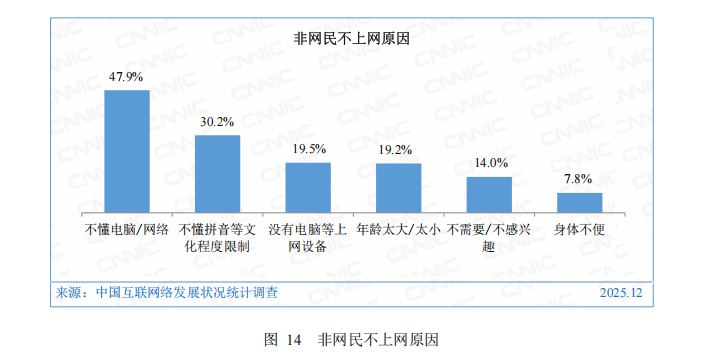
截至 2025 年 12 月,我国非网民规模为 2.79 亿人,较 2024 年 12 月减少 2195万人;其中,6 岁及以上非网民规模为 2.16 亿,60 岁及以上老年人占比为 53.6%。使用技能缺乏、文化程度限制、设备不足和年龄因素是 6 岁及以上非网民不上网的主要原因。因为“不懂电脑/网络”而不上网的非网民占比为 47.9%;因为“不懂拼音等文化程度限制”而不上网的非网民占比为 30.2%;因为“没有电脑等上网设备”而不上网的非网民占比为 19.5%;因为“年龄太大/太小”而不上网的非网民占比为 19.2%。