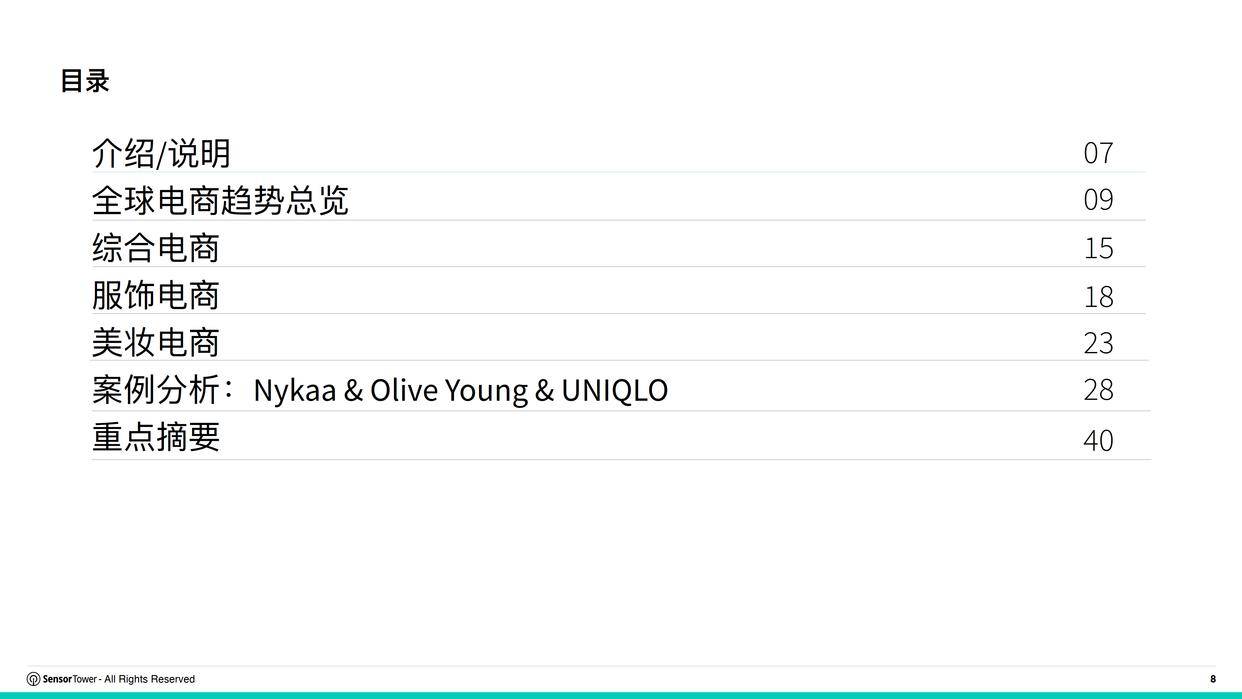
报告由 Sensor Tower 发布,围绕 2026 年全球综合、服饰、美妆三大主流电商赛道,结合移动端与网页端数据,剖析行业整体格局、区域表现、头部平台动态及标杆品牌案例,梳理全年电商发展趋势与增长逻辑。
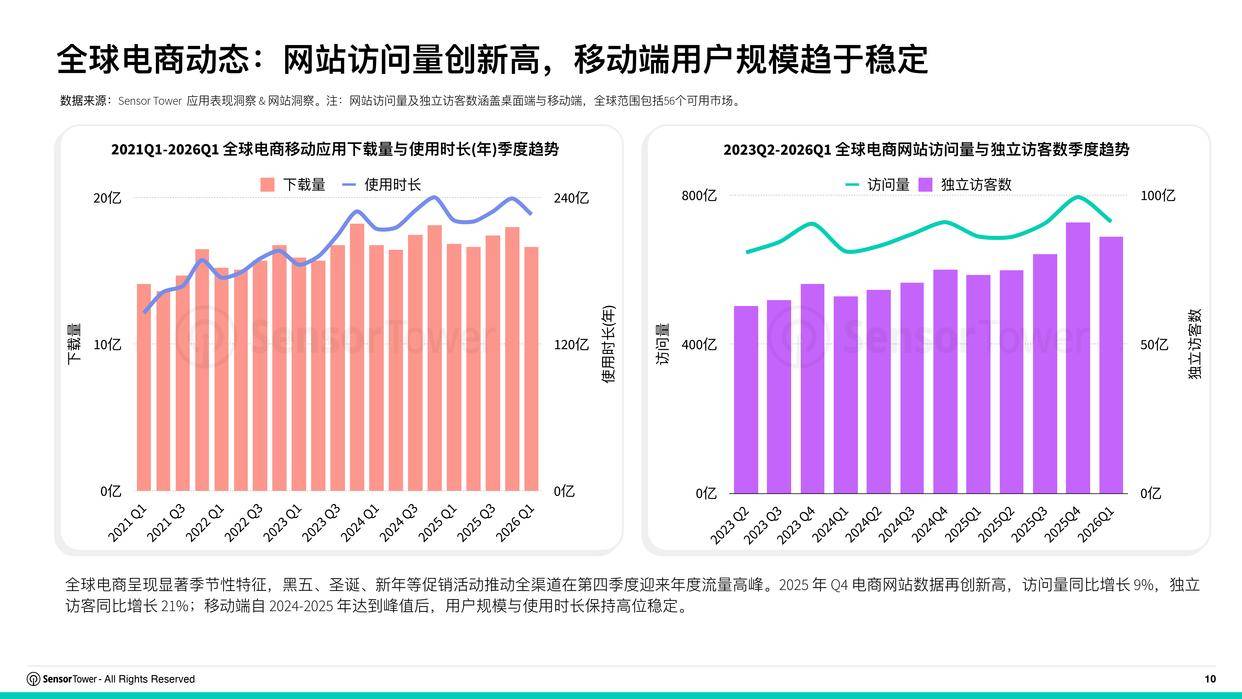
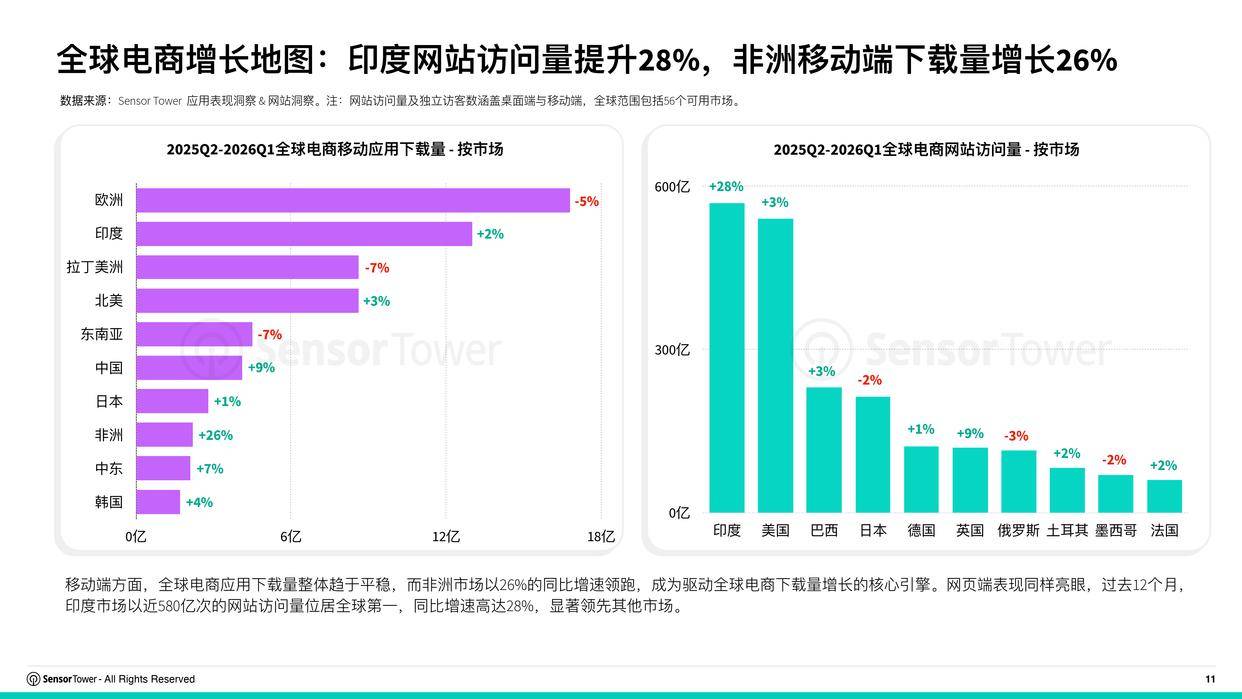
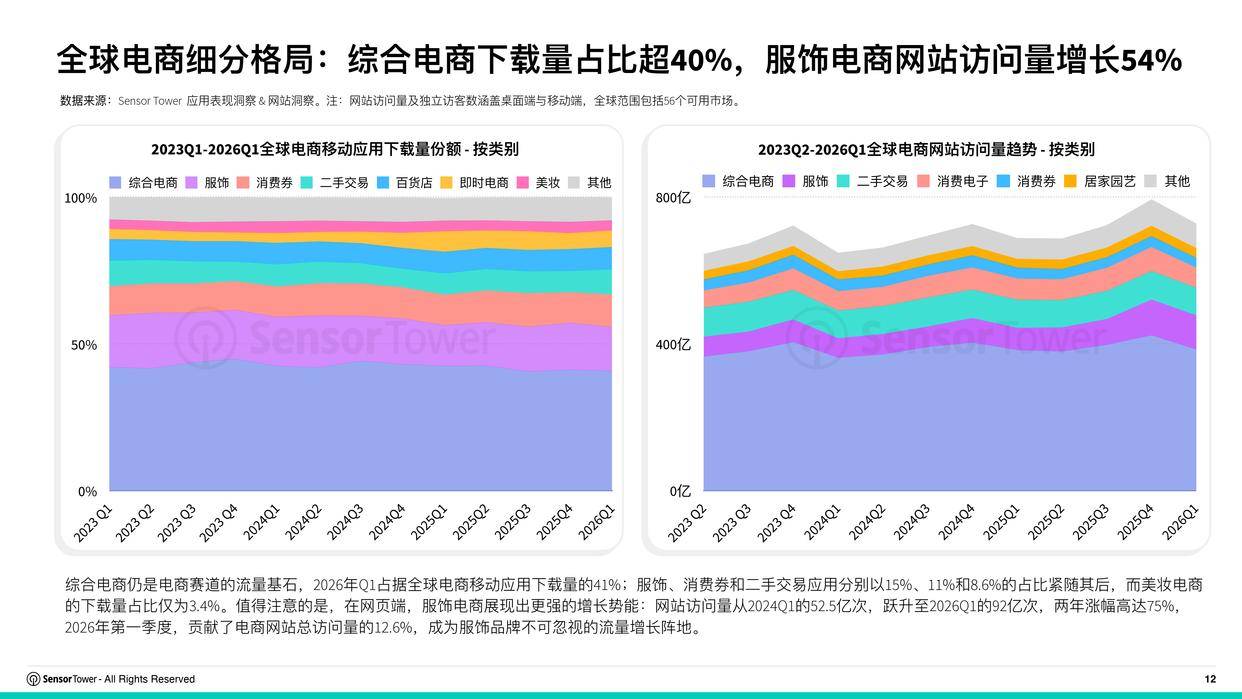
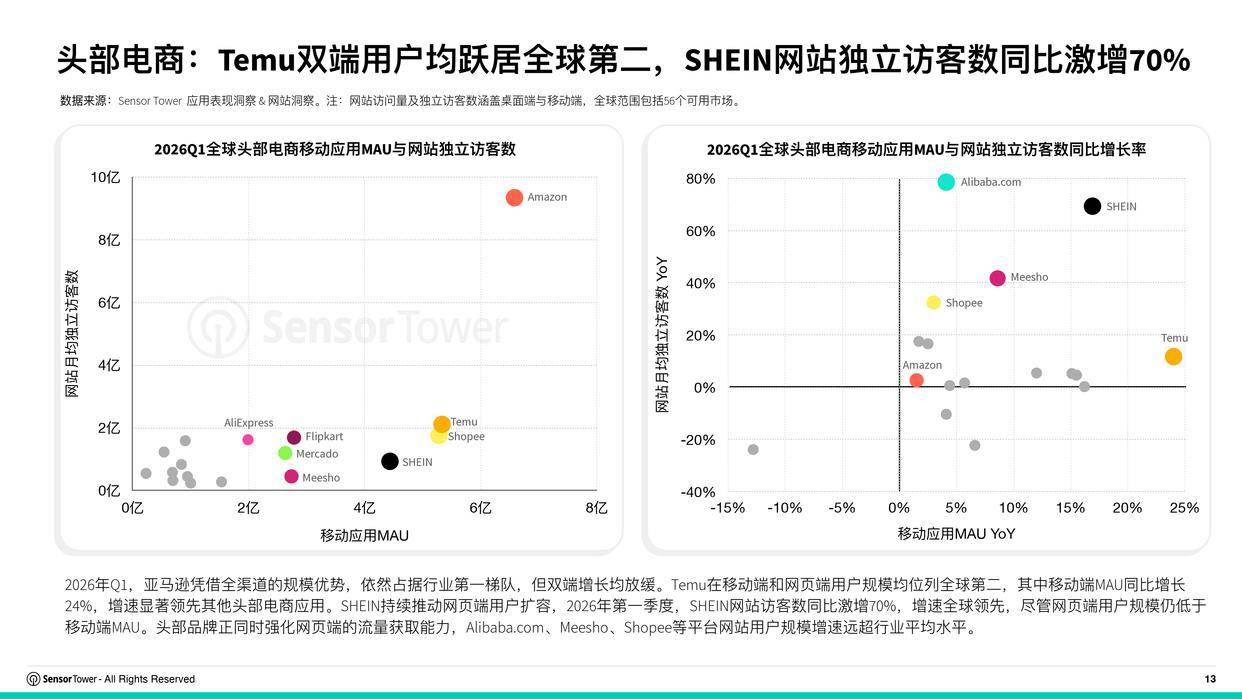
从整体行业态势来看,全球电商呈现移动端存量稳定、网页端持续爆发的分化特征。2025 年第四季度受黑五、圣诞等大促带动,电商网站访问量同比增长 9%,独立访客大涨 21%,创下新高;而移动应用用户规模与使用时长自 2024-2025 年达到峰值后进入平稳阶段。区域增长差异显著:移动端领域,非洲以 26% 的下载量增速领跑全球;网页端则由印度主导,过去一年网站访问量同比提升 28%,位居全球首位。赛道结构上,综合电商仍是主流,移动应用下载量占比达 41%;服饰、美妆电商虽移动端表现平平,但网页端增长势能强劲,成为流量新增量。头部平台中,亚马逊依旧稳居行业第一,Temu 双端用户规模位列全球第二,移动端 MAU 同比增长 24%,SHEIN 网页端独立访客数同比激增 70%,各大平台均开始加码网页端运营。
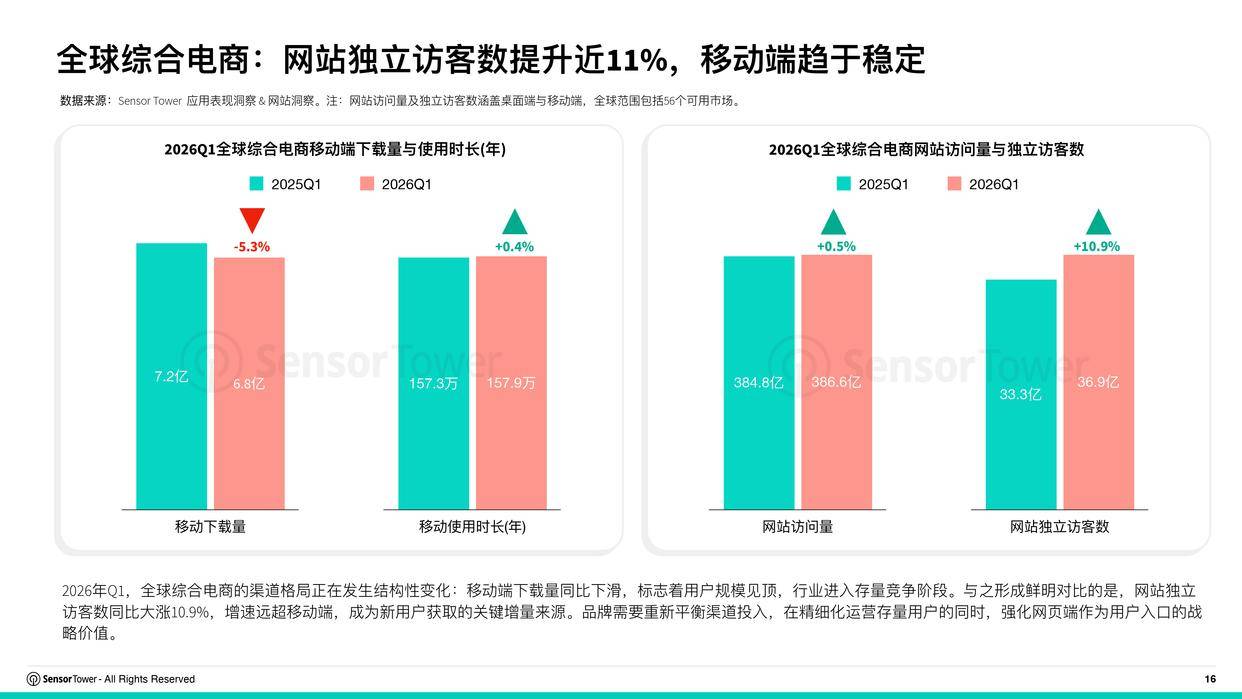
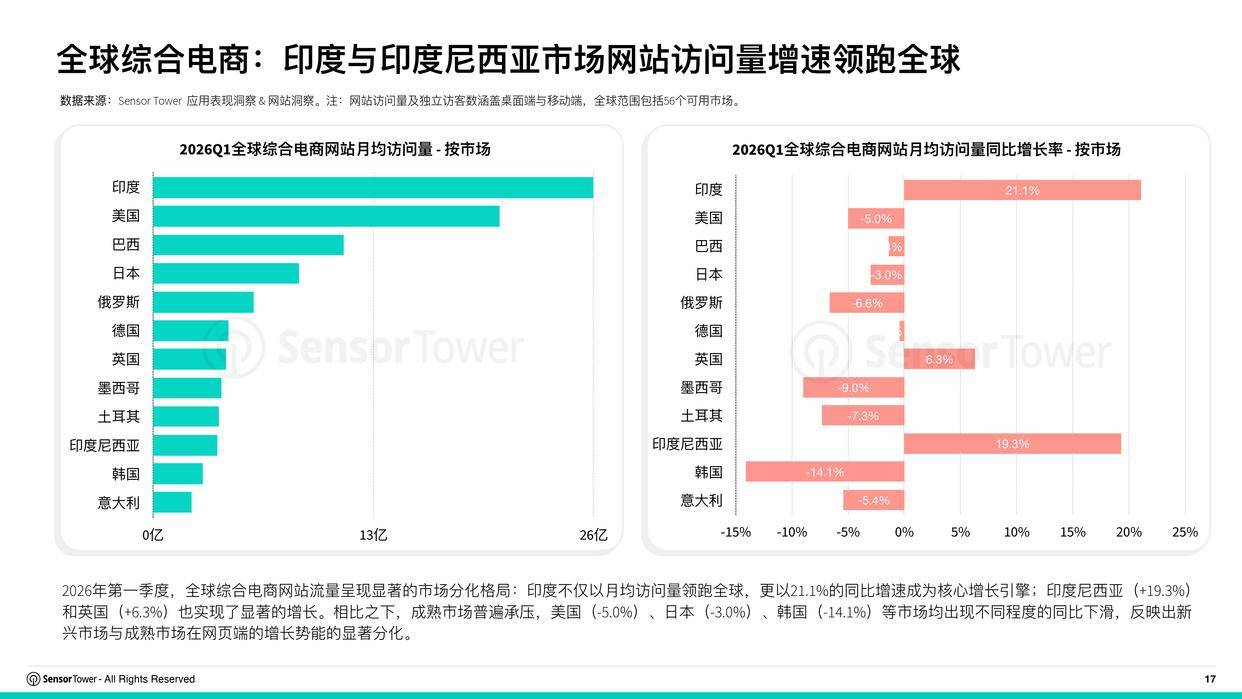
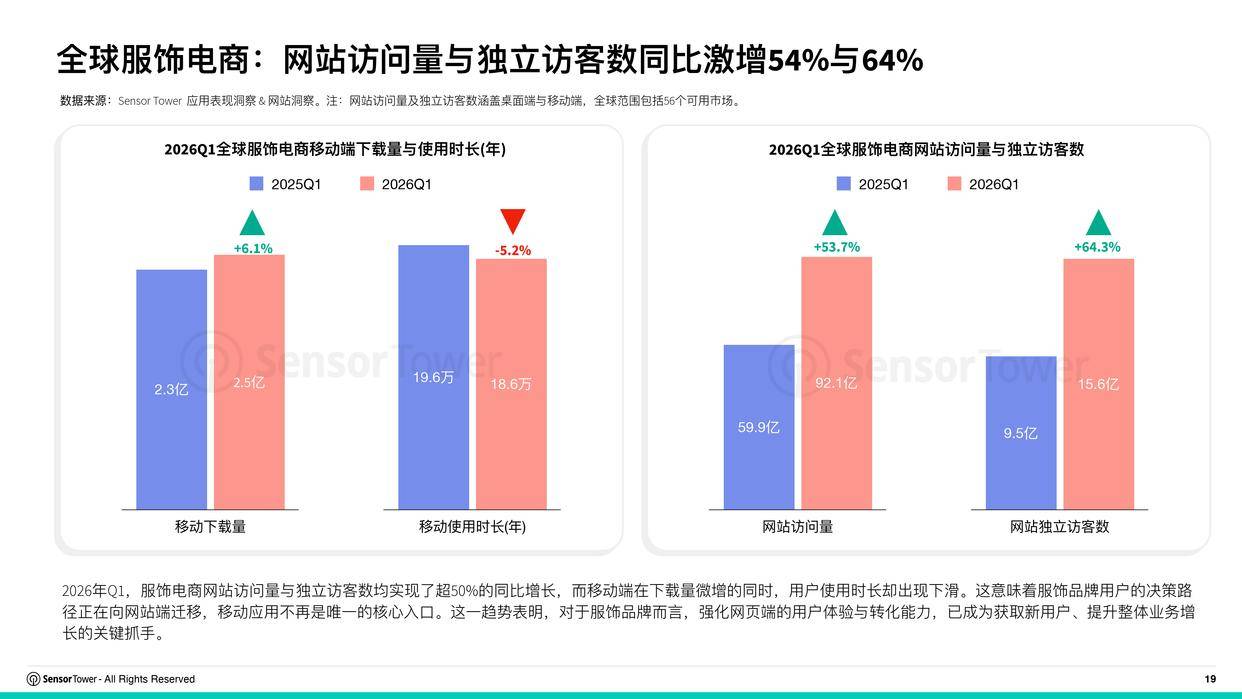
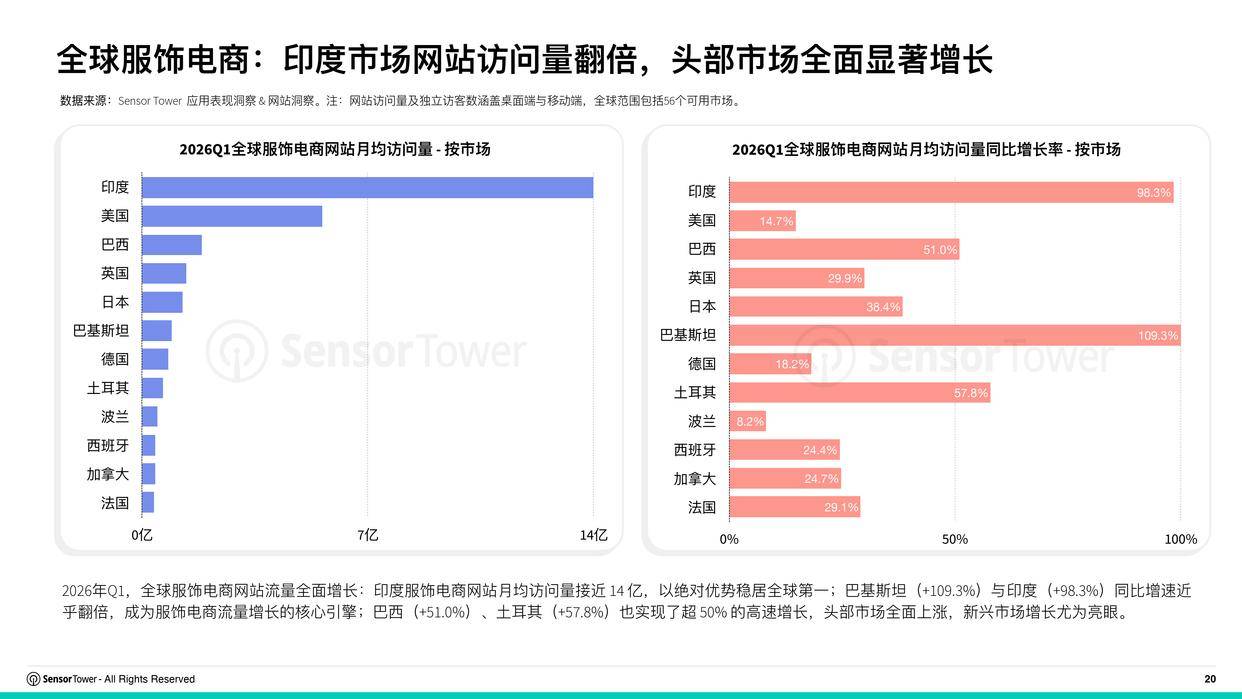
细分赛道方面,综合电商正式迈入存量竞争阶段,2026 年 Q1 移动端下载量小幅下滑,而网站独立访客数同比上涨 10.9%,网页端成为拉新核心渠道。市场表现两极分化,印度、印度尼西亚网页流量增速超 19%,北美、日韩等成熟市场则出现流量下滑。服饰电商增长重心全面转向网页端,当期网站访问量、独立访客数同比分别增长 53.7%、64.3%,移动端使用时长反而下降。新兴市场表现亮眼,巴基斯坦、印度网站访问量增速接近翻倍,SHEIN 拿下全球服饰电商双端用户榜榜首,印度 Myntra、AJIO 依托本地化促销实现用户规模大幅突破。
美妆电商走势与服饰赛道相似,网页端访问量、独立访客数同比增幅分别达 60%、74%,用户消费决策逐步向网页端迁移。印度美妆电商网站访问量同比暴涨 116%,成为全球增长核心,日本、法国、土耳其等市场也保持 30% 以上高增速。印度 Nykaa、韩国 Olive Young 分别成为本土及全球美妆赛道龙头,市场壁垒显著。
报告还拆解了三大标杆品牌运营策略:印度 Nykaa 依靠内容社区、联盟营销引流,广告投放向国内下沉市场倾斜,2026 财年营收突破万亿卢比;韩国 Olive Young 依托季节性大促与社交广告获客,精准借助 X 平台触达 Z 世代女性客群;优衣库海外市场收入大幅增长,欧美地区用户高度依赖网页端,但移动端活跃度仍有较大提升空间。
整体而言,2026 年全球电商告别移动端单一增长模式,网页端价值重新凸显,新兴市场成为主要增长引擎,细分品类品牌需结合区域特征、用户路径调整渠道布局、广告投放与运营策略,挖掘全域增长机会。