前言:
作为“制造机器的机器”,工业母机是整个工业体系的基石,而中国作为全球最大的机床生产与消费国,正站在从“规模领先”到“技术引领”的历史性转折点上。2026年,“十五五”规划以“超常规措施”将工业母机列入国家科技攻关最高优先级,从顶层战略、标准体系到财税工具形成全链条政策闭环;与此同时,AI算力投资的爆发式增长——从腾讯单季319亿元资本开支到DeepSeek拟募资500亿元——正从半导体设备零部件、液冷板、光模块精密加工等新兴领域,为高端机床开辟出结构性增量市场;而2026年4月以来外资数控系统的突发性严重缺货,则倒逼下游客户主动寻求国产替代,打开了一个不可多得的“窗口期”。政策推力、市场拉力与替代契机的三重交汇,正推动工业母机行业在高端五轴机床(当前国产化率仅约6%)、数控系统等“卡脖子”环节加速破局。
1、工业母机行业产业链图解
工业母机又称机床,是制造机器和机械的机器。其是机械加工中的重要工具,一般通过切削、钻孔、磨削、剪切等方式处理或加工金属或其他刚性材料。机床类别众多,按材料成型方式划分,可以分为金属切削机床、金属成形机床、特种加工机床等;若按控制方法分类,其又可以分为传统机床和数控机床。
根据观研报告网发布的《中国工业母机行业发展趋势分析与未来前景预测报告(2026-2033年)》显示,从产业链来看,工业母机行业上游包括传动系统、数控系统、功能部件、电气元件等零部件;中游为机床制造与供应;下游为应用领域,其被广泛应用于工程机械、航空航天、3C电子、电力设备、汽车制造、模具制造等领域。
工业母机行业产业链图解

资料来源:观研天下整理
2、十五五“超常规措施”攻关,我国工业母机行业标准体系加速构建
近年来,国家政策正在从顶层战略、部委执行、标准建设到产业实践四个层面,系统性地为工业母机行业注入确定性,构成驱动行业发展核心变量。2026年作为“十五五”开局之年,政策力度明显加码,且各层面政策形成了从宏观方向到微观落地工具的完整闭环。
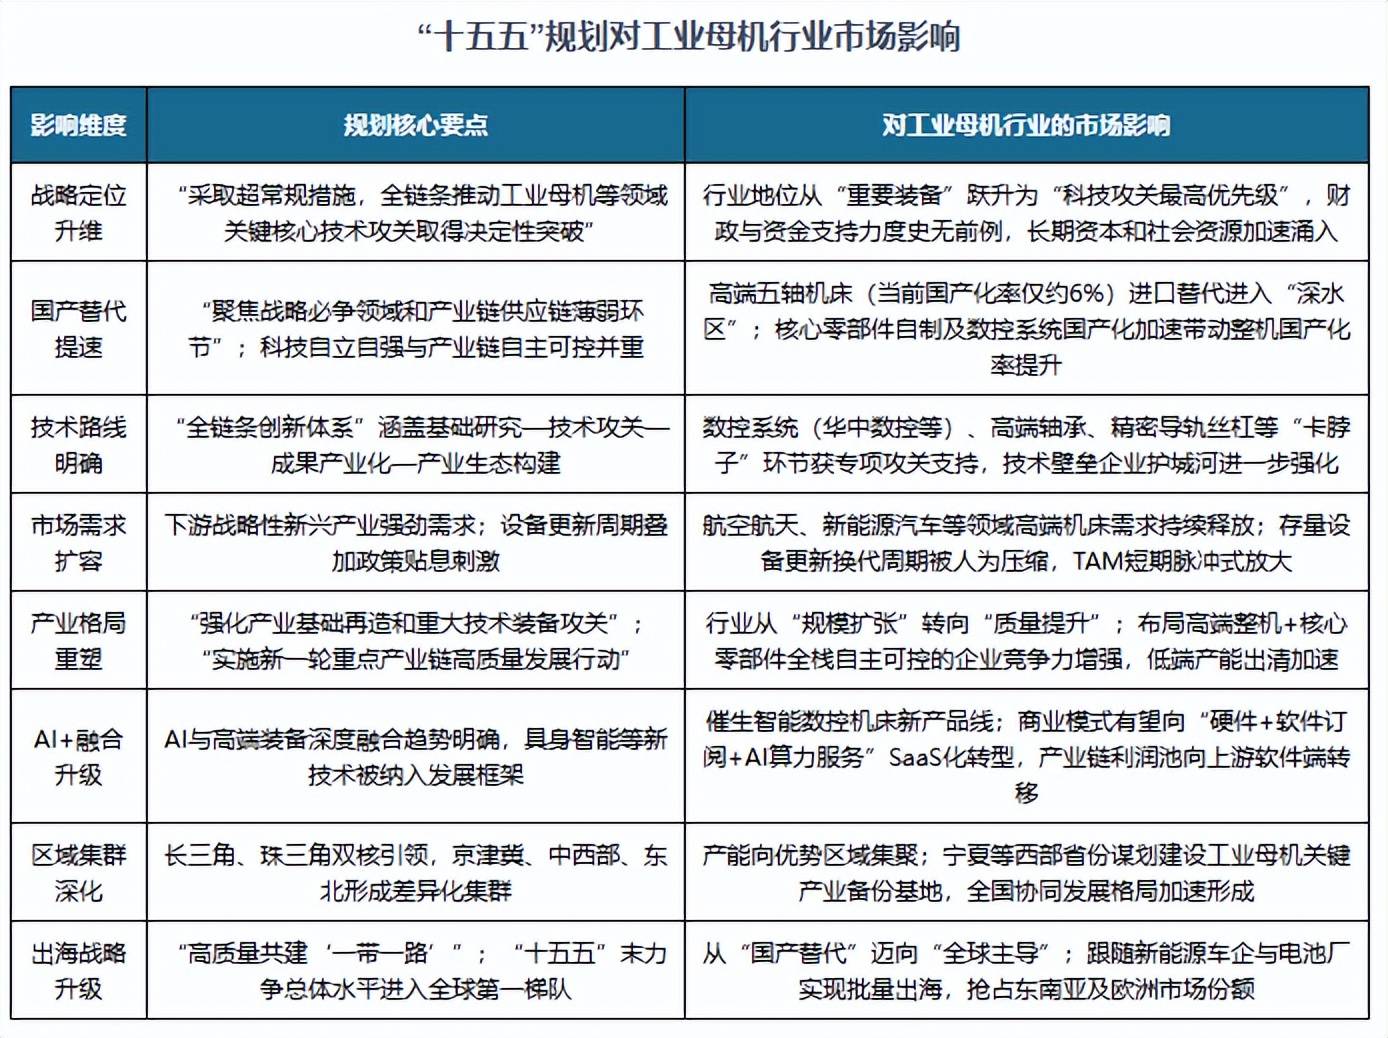
在顶层设计层面,“十五五”规划纲要明确提出“采取超常规措施,全链条推动集成电路、工业母机、高端仪器、基础软件、先进材料、生物制造等重点领域关键核心技术攻关取得决定性突破”。这一表述将工业母机正式列入国家科技攻关的“最高优先级”,标志着政策范式从常规支持向超常规突破的重大转变。
资料来源:观研天下整理
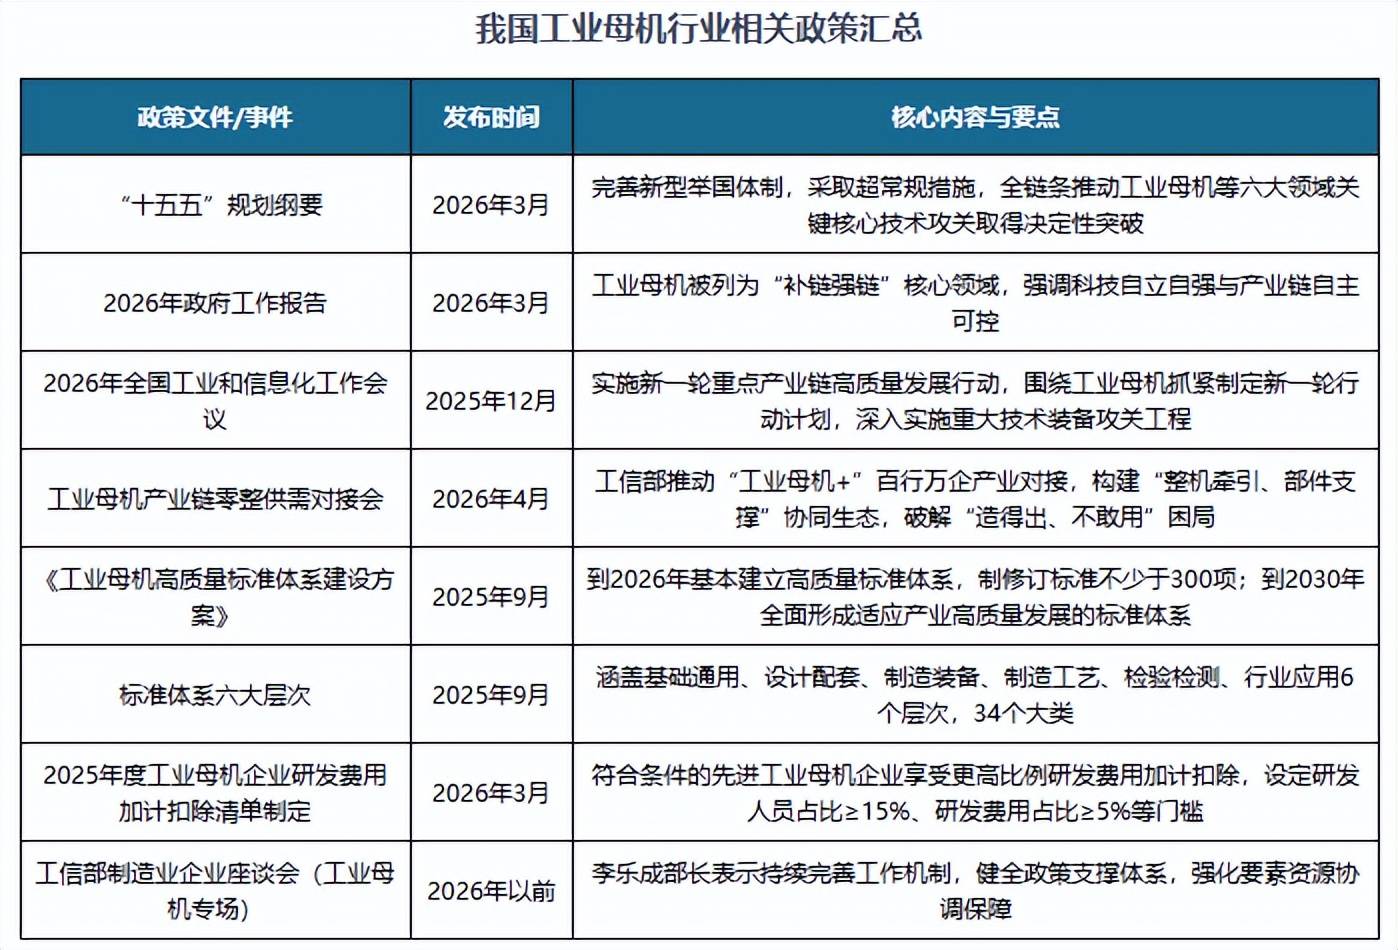
在部委执行层面,政策目标被迅速分解为具体行动。2026年全国工业和信息化工作会议明确“实施新一轮重点产业链高质量发展行动,围绕工业母机、基础软件等重点产业链,抓紧制定实施新一轮行动计划,深入实施重大技术装备攻关工程”。在产业对接层面,工信部积极推动“工业母机+”百行万企产业对接活动,2026年4月在上海举办的产业链零整供需对接会,便是旨在破解“造得出、不敢用、不愿用”的产业化困局。
在标准建设层面,2025年9月,国家标准委与工信部联合印发《工业母机高质量标准体系建设方案》(国标委联〔2025〕35号),提出到2026年基本建立高质量标准体系,制修订标准不少于300项;到2030年全面形成适应产业高质量发展的标准体系-1-5。标准体系涵盖基础通用、设计配套、制造装备、制造工艺、检验检测、行业应用6个层次,为产业链上下游技术协同提供了统一框架。
在财税工具层面,政策支持已细化到可操作的优惠措施。工信部联合发改委、财政部、税务总局于2026年3月发布通知,对符合条件的先进工业母机企业,其研发费用加计扣除比例适用更高优惠,企业须满足研发人员占比不低于15%、研发费用总额占销售收入不低于5%、先进工业母机产品收入占比不低于60%等条件。这一政策精准锁定了真正进行高强度研发的工业母机企业,将财税激励与技术攻坚直接挂钩。
资料来源:观研天下整理
3、AI算力驱动新兴需求,我国工业母机行业应用领域多元化扩展
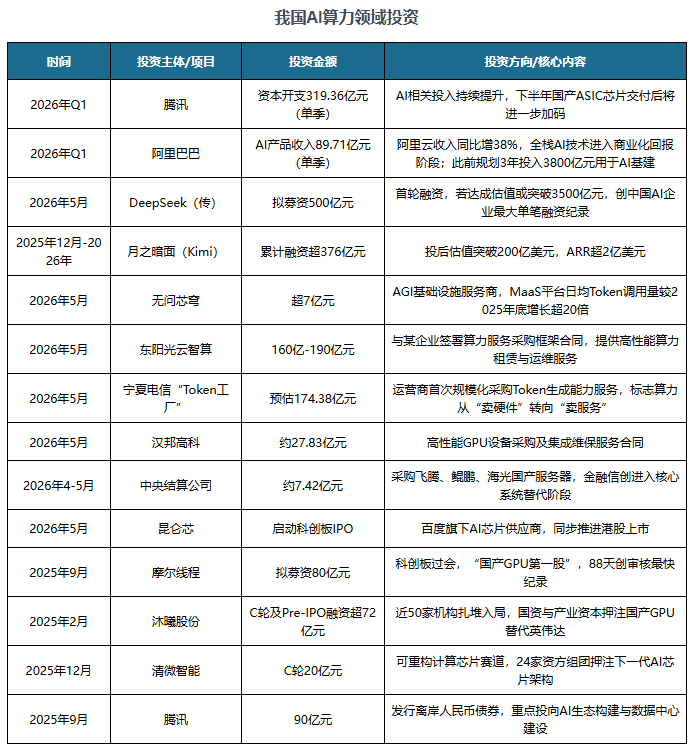
在需求结构方面,工业母机作为“制造机器的机器”,其下游应用领域极为广泛,涵盖汽车制造、航空航天、工程机械、模具制造、电子等多个行业。进入2026年以来,需求端出现了一个显著的新变量——AI算力市场规模扩大,正在深刻改变工业母机的需求结构。
AI服务器建设、液冷板、半导体和新能源车零部件等领域的资本开支持续旺盛,而工业母机作为最基础的资本品投入,其需求复苏迹象已明显显现。根据数据,受益于AI带动的光模块、PCB、3C、半导体设备等领域需求提升,叠加上游芯片、大宗等原材料涨价预期,机床、工控等行业已出现短期供不应求现象,产品呈现量价齐升态势。本轮周期的运行逻辑,类似于2020至2023年间新能源需求爆发叠加供应链短缺所创造的国产替代窗口期——即下游结构性需求的爆发式增长,恰好遇上供应链不稳定,为国产品牌提供了进入高端客户体系的难得机会。
然而,这种需求的增量并非均衡地作用于全行业。从产品结构来看,我国机床消费市场呈典型的金字塔分层:底部为低档非数控机床,占比高达50%至60%,尽管由国内厂商占领,却面临严重的产能过剩和低价内卷,几乎无法承接新兴需求的技术要求;腰部为占比40%至50%的中高档数控机床,是中外企业激烈竞争的主战场,部分国内龙头已具备替代能力;而塔尖则是占比仅约6%的高端五轴联动数控机床,这一领域长期以来基本依赖从欧日企业进口,是“卡脖子”矛盾最为集中的环节,也是当前AI算力投资带动的高附加值精密加工需求的核心承载区。这意味着,本轮AI驱动的下游需求爆发,能够吃到最大红利的,正是那些有能力突破中高端乃至五轴机床市场的企业,而低端市场的过剩产能不仅难以受益,反而可能在新一轮技术升级中加速被边缘化。
资料来源:观研天下整理
4、我国工业母机行业市场规模稳步扩容
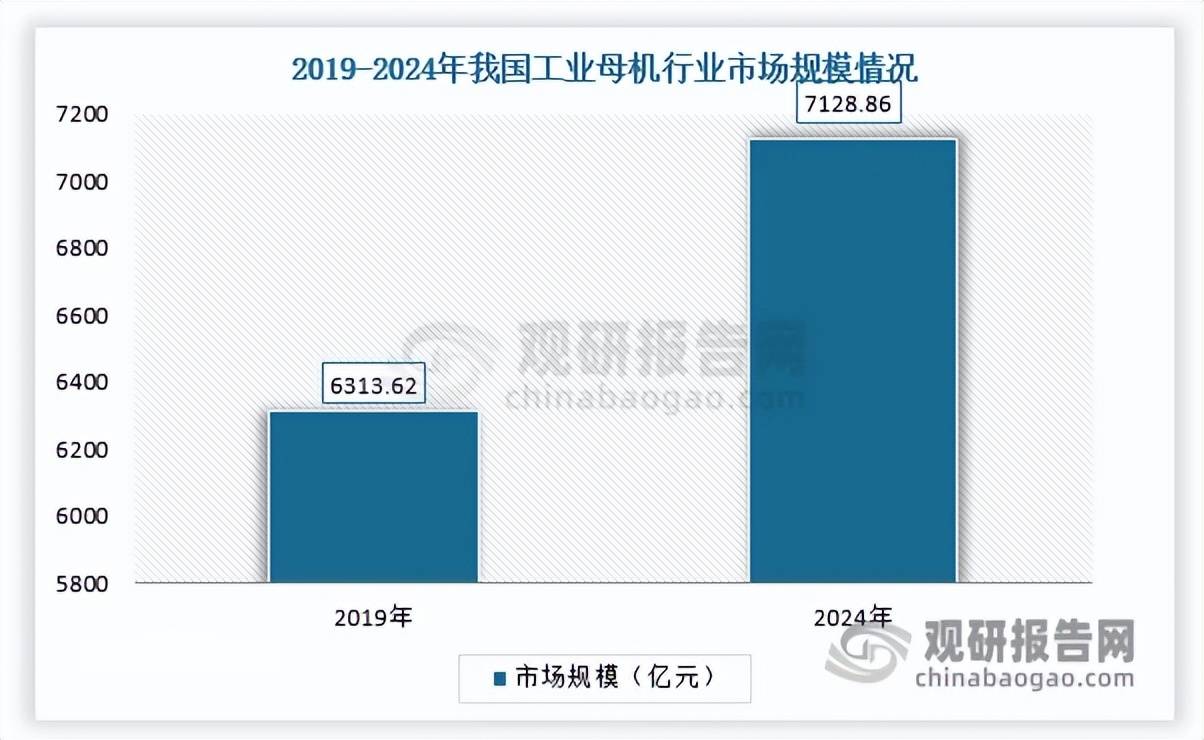
因此,在国家政策支持及下游需求不断释放,我国工业母机行业市场规模稳步扩容。数据显示,2024年中国工业母机市场规模已达7128.86亿元。数控机床作为工业母机的核心细分领域,2025年市场规模达1224亿元,同比增长4.7%,预计2026年将增至1304亿元。
数据来源:观研天下整理
长远来看,我国工业母机行业处于从“规模领先”到“技术引领”的战略转折点,主要源于政策、市场与替代三大机遇共同促进。
首先,政策端的定位升维为这场转折提供了最底层的制度保障。“十五五”规划明确采取“超常规措施”推动工业母机关键核心技术攻关,这一表述意味着行业将获得史无前例的财政和资金支持,从基础研究到成果产业化的全链条创新体系有望加速构建。政策的独特价值不在于简单的资金注入,而是以新型举国体制的系统性力量,去攻克单个企业难以承担的“卡脖子”环节,为技术引领扫清底层障碍。
当政策为企业卸下部分技术攻关的风险包袱后,市场端恰好打开了一片全新的增量空间。AI算力需求的爆发式增长,正从半导体设备零部件、液冷板到光模块精密加工等多个新兴领域,为高端机床创造出持续而强劲的订单需求。这种由技术革命驱动的资本开支扩张,对机床的需求不再是传统制造业的周期性采购,而是伴随算力基础设施持续建设而产生的结构性增量,这为向高端化迈进的企业提供了难得的市场验证和规模放量机会。
在政策保障了攻关动力、市场提供了验证场景的双重条件下,国产替代的“窗口期”则成为决定胜负的关键变量。外资数控系统自2026年4月以来的突发性严重缺货,打破了国内机床企业对进口系统的长期路径依赖,下游客户不得不主动寻求国产替代方案。这种由外部供应链中断所打开的窗口极为稀缺且时效性极强——一旦外资供应恢复,替代的紧迫感就会消退,所以国内数控系统和高端机床企业需要抓住这一窗口。(WYD)
