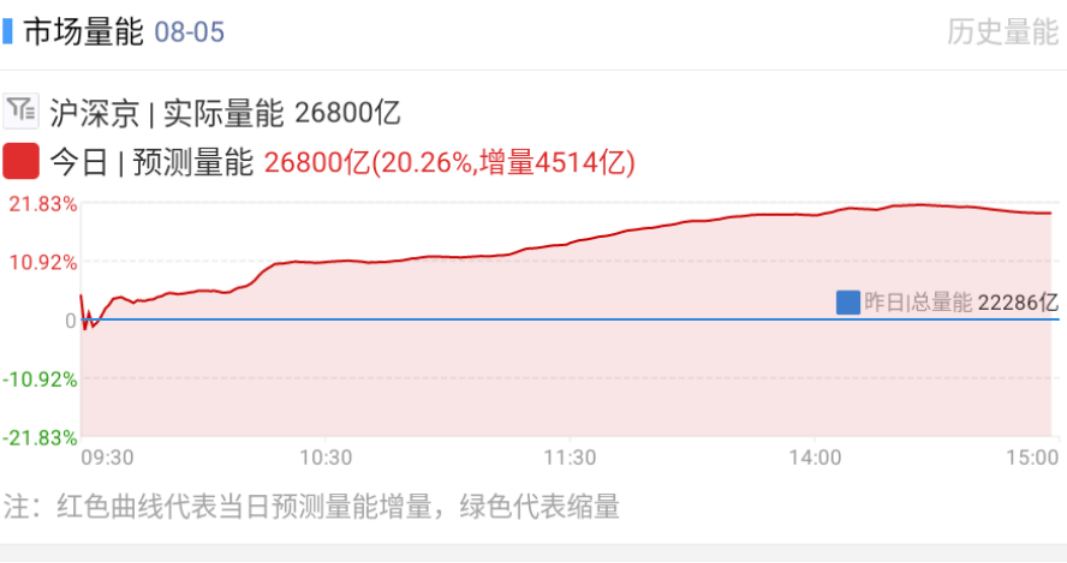
A股三大指数今日集体上涨。截至收盘,上证指数涨1.47%,深证成指涨1.86%,创业板指涨1.32%,北证50涨2.37%,科创50指数涨4.78%。全市场成交额26799亿元,较上日放量4514亿元,全市场超3700只个股上涨。
板块题材上,电子化学品、MLCC概念、贵金属、小金属、存储芯片板块涨幅居前;油气开采及服务、银行、白酒、中药、医药商业板块跌幅居前。
盘面上,电子化学品板块低开高走,持续走高,中巨芯-U、江化微、海星股份涨停,兴福电子、中船特气、国瓷材料涨幅居前。贵金属板块高开高走,四川黄金涨停,株治集团、晓程科技、兴业银锡涨幅居前。小金属板块表现强势,云南锗业、中钨高新、东方钽业等股涨停,厦门钨业、东方锆业、章源钨业涨幅居前。油气开采及服务板块表现低迷,通源石油、科力股份、中国海油领跌板块。
指数层面,今日三大指数集体低开,不过一开盘立即上攻,最终再次录得一根中阳线。而且市场表现最抢眼的当属AI硬件、半导体、有色金属等板块,并且市场成交量也时隔多日后再度回到2.5万亿元上方,可谓是极大的好事。后续市场若想要继续反攻,依然需要这些板块的发力,并且成交量需要稳定在这一水平甚至还应当温和放大,仅依靠“老登”板块是不足以让反弹行情持续的。
值得一提的是,今天A股最令人关注的板块当属CPO(光模块)。在昨天刚刚迎来了整个板块的放量大涨后,晚间一则突发利空便让不少人慌了神。
据路透社报道,美国联邦通信委员会(FCC)正在起草新规,计划禁止进口中国“新型号”的光收发模块。美国官员希望在今年内公布并实施该禁令,理由仍是惯用的“国家安全”借口,毫无根据地指控中国设备可能用于窃取数据或干扰数据中心运作。值得注意的是,报道指出FCC在2026年7月22日已投票通过一项扩大禁令范围的提案,这意味着即便光模块本身非“中国组装”,只要含有中国企业生产的核心逻辑芯片,也可能被纳入限制。消息一出,迅速登上热搜。中国驻美大使馆当即回应,敦促美方停止无理打压。
然而,这一看似“核弹级”的利空,在A股市场仅引发了一个大幅低开,随后便被强大的买盘托起,强势翻红。看似“利空出尽”的戏剧性反转,实则是市场经过理性审视后,识破了利空的“纸老虎”本质。
首先,传闻本身不确定性极高。报道明确提及FCC“仍可能修改或搁置有关限制”,且草案并未明确定义何为“新型号”,存在大量模糊空间。中金、中信等机构也普遍认为该政策“难以落地”、“雷声大雨点小”。
其次,中国光模块的产业地位无可替代。全球前十厂商中中国占据七席,出货量占比高达70%。美国本土的Coherent、Lumentum等厂商在产能规模上根本无法填补缺口。强行脱钩只会严重拖累美国自身的AI基础设施建设。
再者,龙头企业早已前瞻性布局海外产能。中际旭创、新易盛等公司的泰国工厂已能全面满足北美订单需求,甚至开始推进美国本土产能布局,拥有充分的腾挪空间。
最后,强劲的基本面是行情修复的底层支撑。北美四大云厂商2026年资本开支预计高达约7500亿美元,国内“十五五”算力网建设直接投资达4万亿元。产业向上的大趋势,并未因一则充满不确定性的传闻而改变。
这场多空博弈也折射出市场结构的深刻变化。中际旭创当日成交额突破600亿元,刷新A股个股历史天量,显示巨量资金在低位完成筹码交换。投资者对核心资产的定价逻辑,已从情绪博弈转向产业趋势的深度认同。
展望后市,随着近期成交量的不断放大与AI硬件板块的止跌企稳,市场信心也开始逐步修复。考虑到7月30日政治局会议为下半年A股市场定下了清晰的政策基调,会议将资本市场表述从4月的“稳定信心”升级为“提升韧性和信心”,这标志着政策重心已从短期稳市场拓展至制度建设。同时,会议明确“加大逆周期调节力度”,宏观政策从“稳”向“进”转变,财政端加快支出节奏、货币端适时调整工具,为市场提供了明确的政策支撑预期。
在此背景下,A股后续行情依然值得期待。产业政策方面,会议首次提出“着力打造新兴支柱产业”,深入实施“人工智能+”行动,新质生产力方向仍是中长期最具确定性的投资主线。与此同时,“六张网”等重大基建项目加速落地,有望带动基建投资链和服务消费链迎来阶段性修复。多家机构认为,随着“双宽松”政策基调延续,下半年A股市场大概率延续震荡上行态势。
但过程不会一蹴而就。二季度GDP增速回落、内需偏弱等压力仍需时间消化。短期市场可能在夯实底部后逐步走强,节奏上需关注存量政策落地效率与增量政策出台时点。总体而言,政策底进一步夯实,市场预期正在改善,下半年的投资机会窗口已经开启。返回搜狐,查看更多