
一年净利蒸发90% 安凯客车的利润去哪儿了
2026年上半年,安凯客车交出了一份令人困惑的成绩单。
2026年半年报数据显示,安凯客车上半年实现销量4253台,同比增长13.66%,在行业6米以上客车整体仅微增0.56%的背景下,这个增速堪称亮眼,6米以上整车销量排名也从去年同期的行业第7位升至第5位。营业收入17.21亿元,同比增长8.05%。单看规模,这份半年报并不难看。
真正让这份成绩单失色的,是另一组数字:归母净利润仅188.21万元,同比下降89.77%,较去年同期的1839.58万元蒸发了1651.37万元;扣非净利润由盈转亏,从盈利450.30万元变为亏损635.56万元。第二季度,归母净利润只剩3.14万元,安凯几乎就站在盈亏平衡线上。
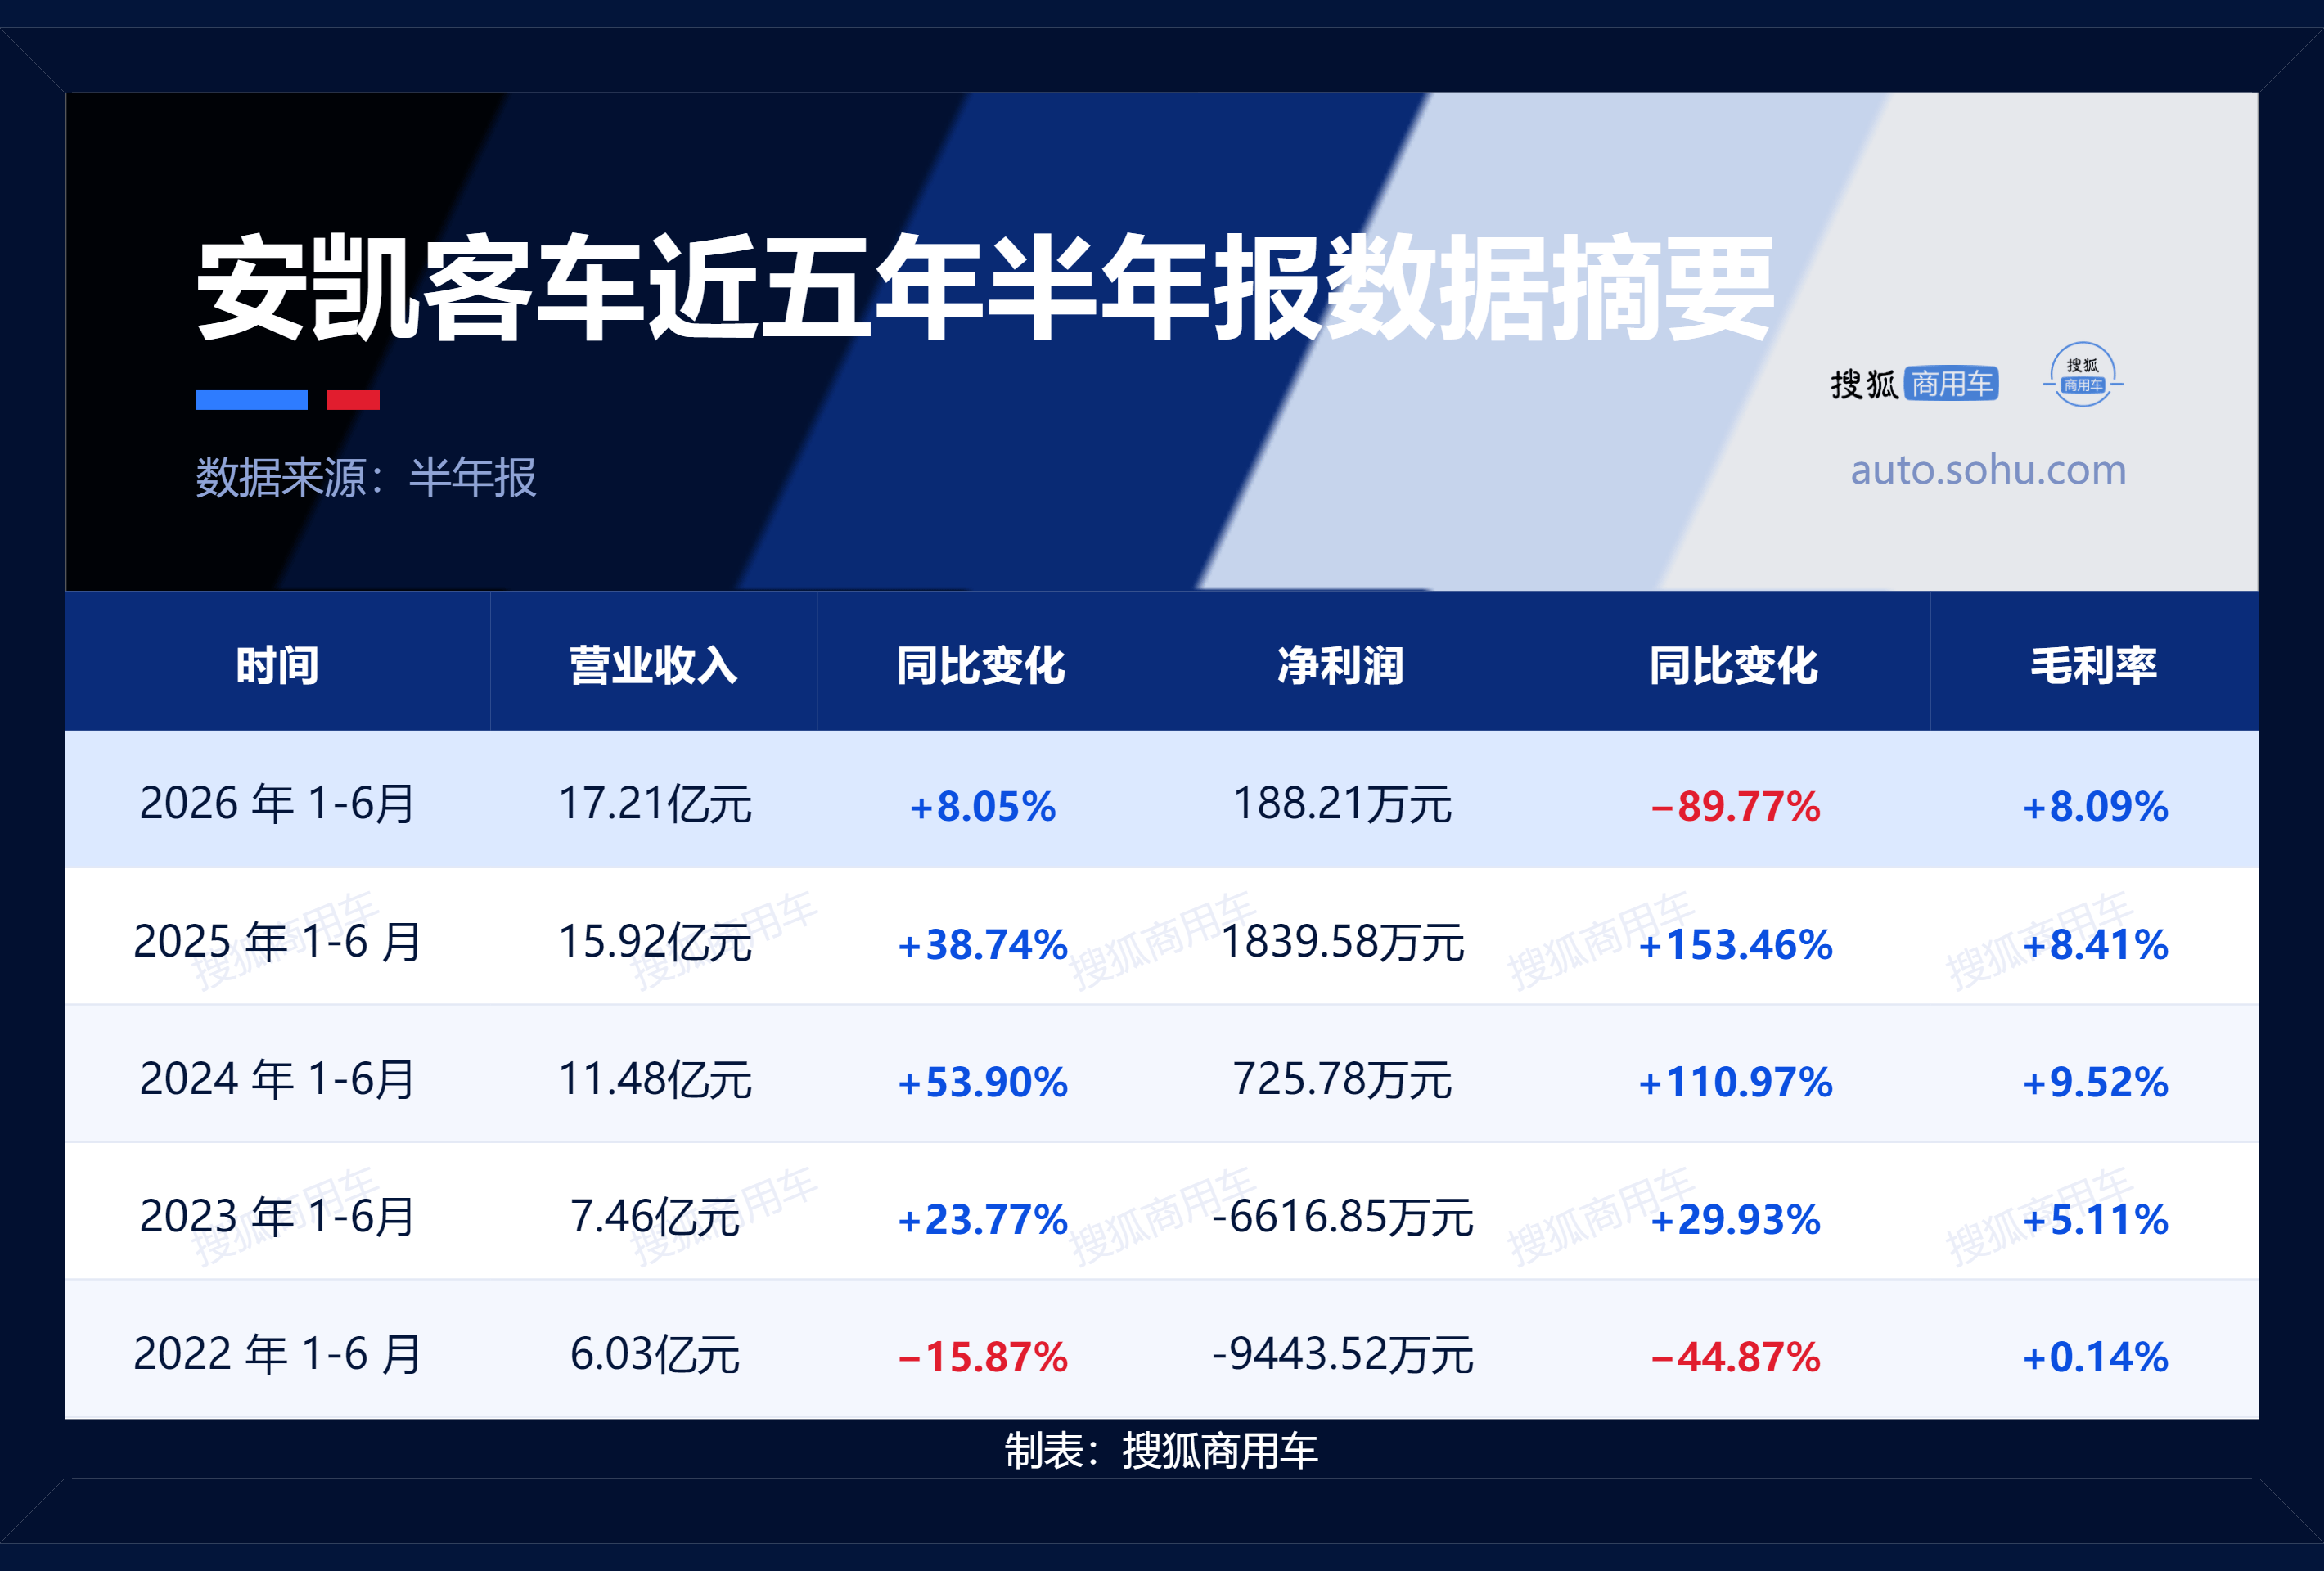
把时间线拉长,安凯的盈利轨迹呈现出一种“爬坡又滑落”的态势:近五年半年报数据显示,2022年亏损9443.52万元,2023年亏损6616.85万元,2024年扭亏至725.78万元,2025年回升至1839.58万元,2026年又跌回188.21万元。盈利改善的势头,只维持了两年。
反观同一时期的同行,却走出了截然不同的曲线:宇通客车2026年上半年净利18.67亿元;金龙汽车2026年上半年净利2.76亿元,同比增长137.58%;中通客车2026年上半年净利2.83亿元,同比增长48.5%。销量增长与利润大幅缩水之间的反差,在安凯身上尤为突出,这中间,究竟发生了什么?
利润去哪儿了
利润的蒸发并非单一原因造成,基于2026年上半年的财务数据,冲击主要来自三个方向:汇率、毛利与现金流。
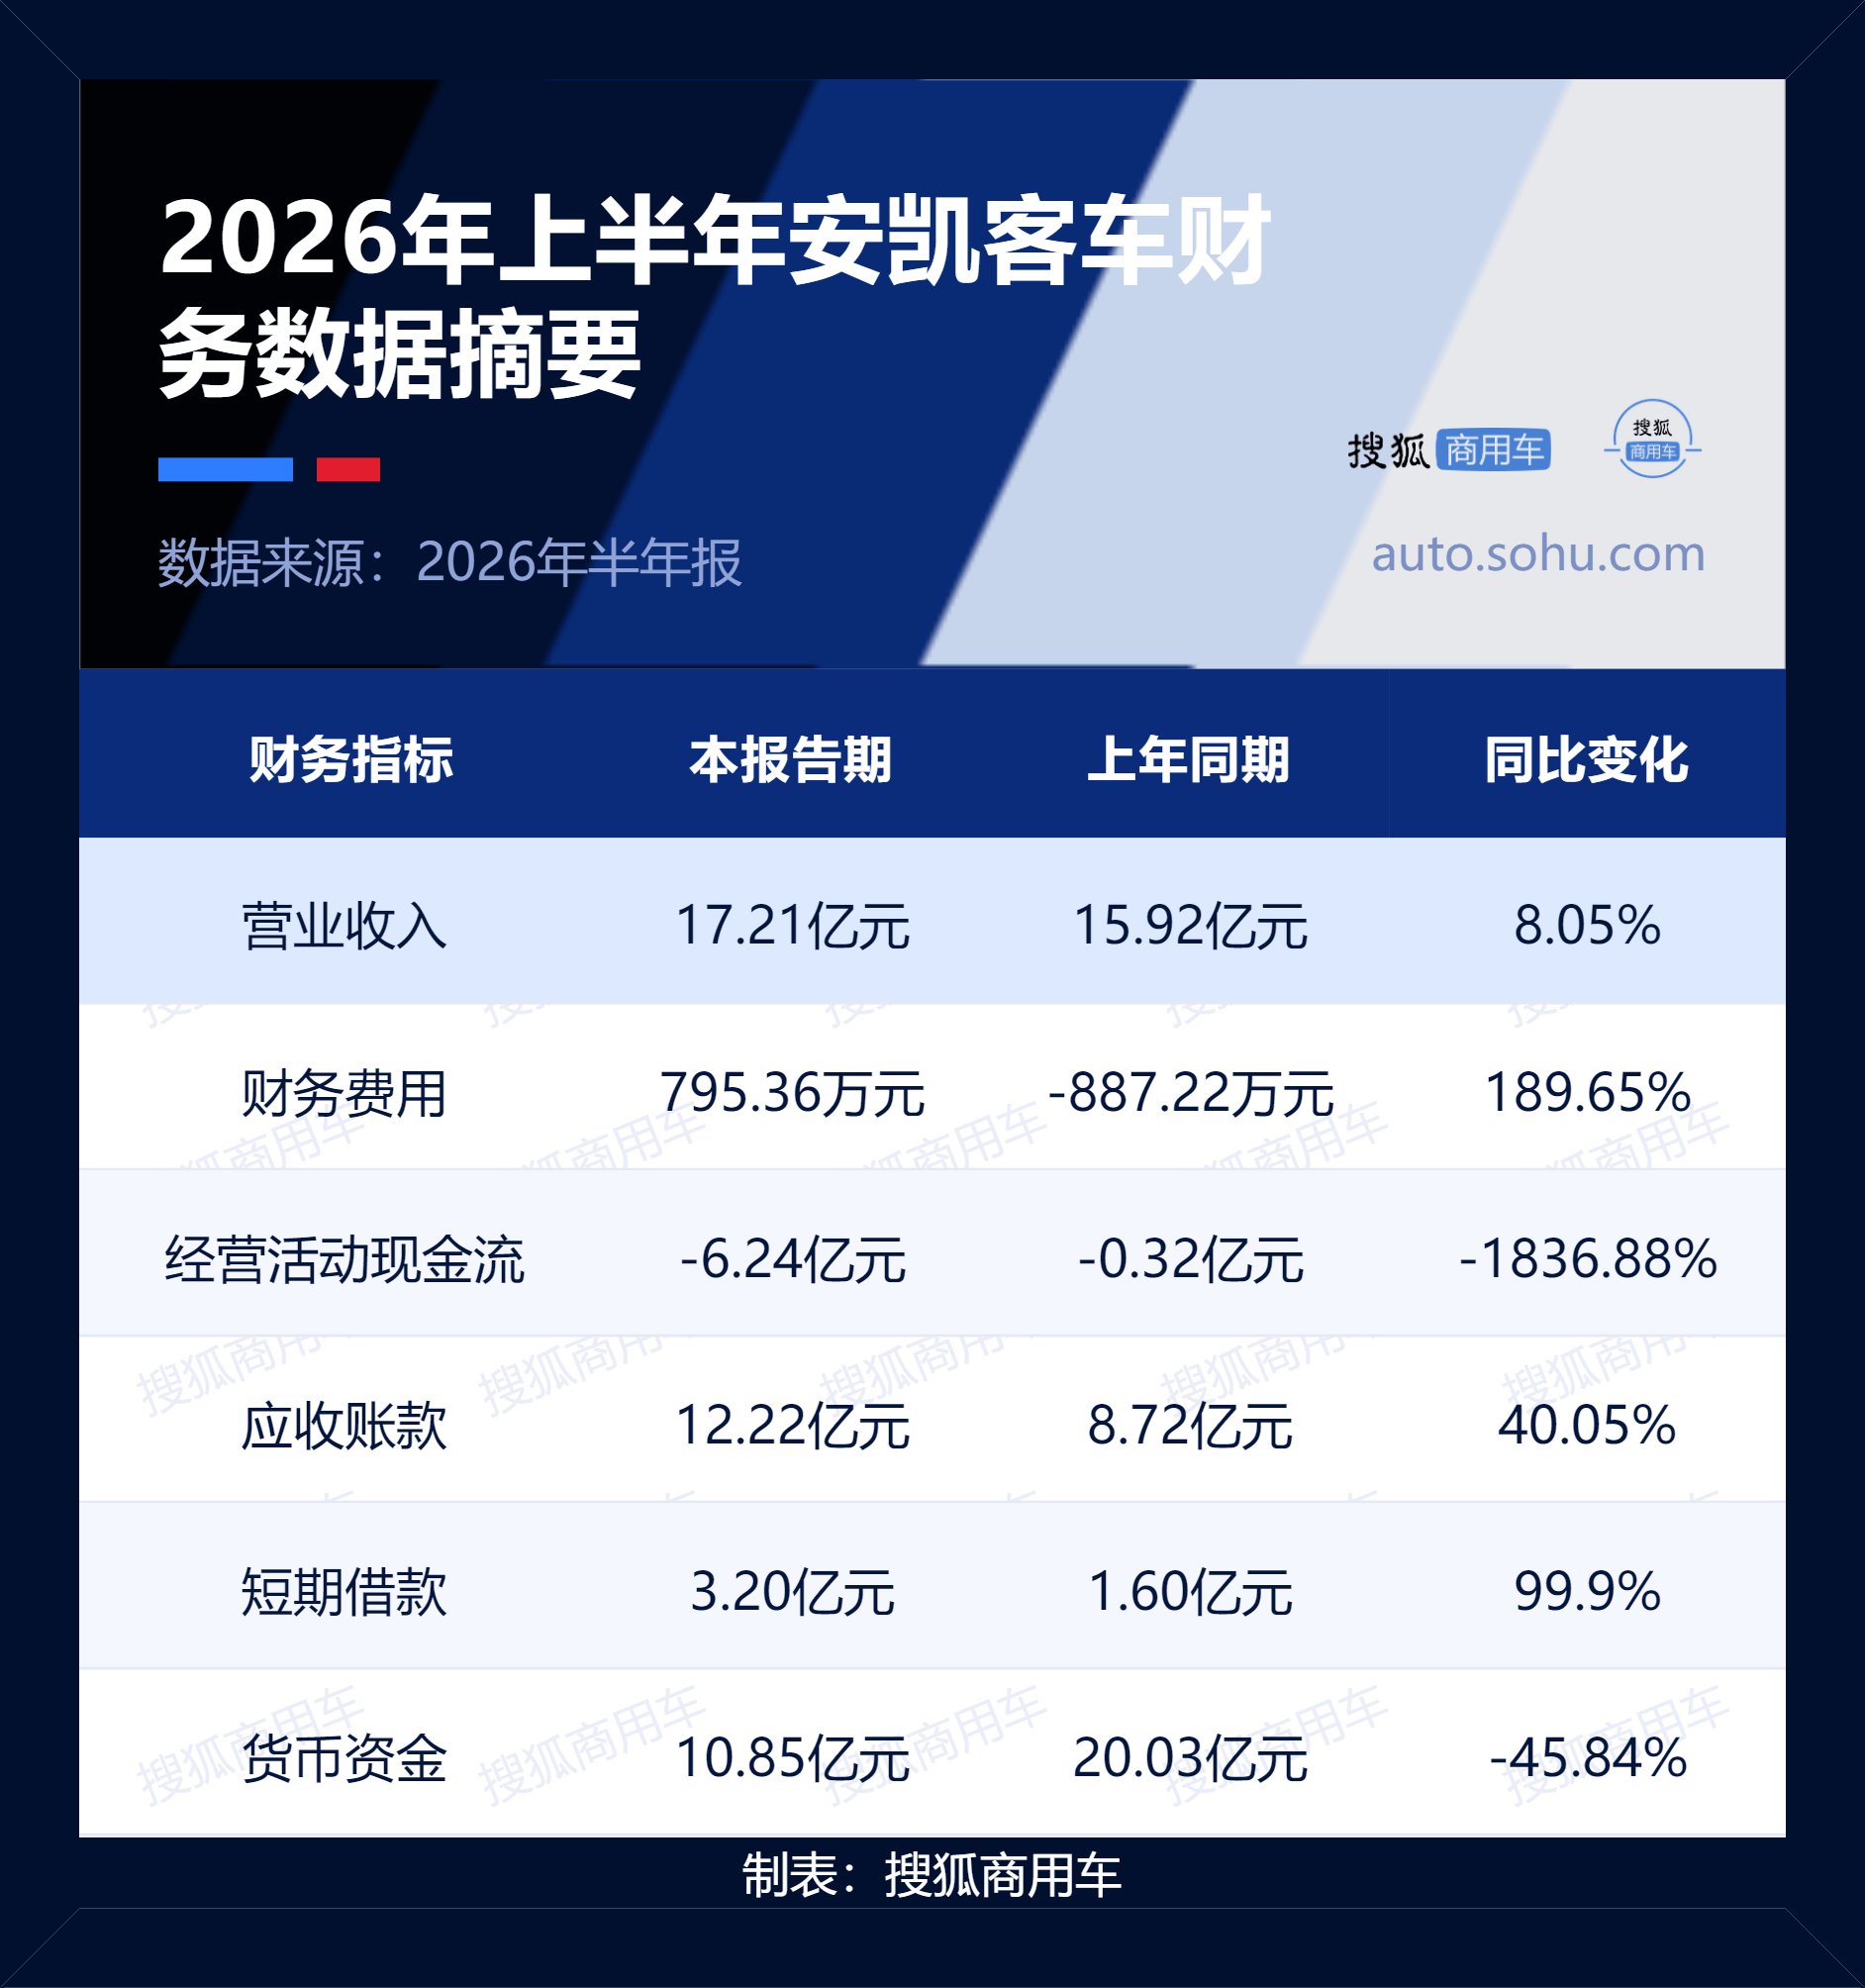
第一个是汇兑。上半年,安凯财务费用从-887.22万元变为795.36万元,一进一出差额高达1682.58万元,同比增长189.65%,公司解释为“主要系汇兑损失增加所致”。对一家出口占比一度超过五成的企业而言,人民币汇率的每一次波动,都在直接侵蚀本就微薄的利润,汇率走势有利时,财务费用是利润的助力;反正,它就成了利润的收割机。
第二个是毛利率。上半年整体毛利率8.09%,同比下降0.32个百分点,整车业务毛利率7.31%。这意味着,每卖出100元的产品,毛利只有8块钱;再扣除销售、管理、研发、财务等费用后,净利率仅剩0.1%。回看近几年数据,2023年安凯毛利率5.11%,2024年升至9.52%,2025年回落至8.41%,2026年再降至8.09%,改善的成果没能站稳。横向看,中通客车毛利率17.2%、净利率7.0%,差距一目了然。8%的毛利率意味着,安凯抗风险的空间极小:一次汇率波动、一次原材料涨价、一笔坏账计提,都可能将利润吞没。
第三个是现金流。上半年经营活动现金流量净额为-6.24亿元,而去年同期仅为-0.32亿元,同比恶化1836.88%。公司归因于“购买商品支付的现金增加”,但更深层的问题在于:购买商品、接受劳务支付的现金高达18.33亿元,远超同期营业收入,公司正在用大量现金采购,却未能及时转化为销售回款。
 图片来源:安凯客车2026年上半年财报
钱去哪了?答案写在资产负债表的另一侧。应收账款从去年同期的8.72亿元增至12.22亿元,增长40.05%,远超营收8.05%的增速;货币资金账面余额10.85亿元,但受限资金高达8.04亿元,可自由支配的现金仅约2.8亿元;与此同时,短期借款从去年同期的1.60亿元翻倍至3.20亿元。
一边是应收账款增长、回款困难,一边是借款攀升、利息加重。对安凯而言,利润或许只是账面数字,现金流的困局才是真正需要警惕的信号。
出口的另一面
如果说汇率、毛利与现金流是利润消失的直接原因,那么出口的转折,则是理解这一切的关键线索。
2025年,出口是安凯重要的增长引擎。据2025年财报数据显示,全年出口销量同比增长152.68%至5036辆,国外营收同比增长133.68%至18.43亿元,出口占比从28.84%一举升至53.77%,反超国内。在沙特市场,安凯累计出口超万台,位居当地中国客车品牌前列。
 图片来源:安凯客车2026年上半年财报
 图片来源:安凯客车2026年上半年财报
但进入2026年上半年,出口数据则出现明显回落。2026年上半年,国外营收从10.37亿元降至8.60亿元,同比下降17.11%,占比从65.14%回落至49.97%。更值得关注的是出口的盈利质量,海外业务毛利率仅6.10%,同比下滑3.83%,远低于国内业务的10.08%。规模在收缩,单车利润空间也在收窄。出口增长越快,对整体盈利的拖累反而越重。
面对出口遇阻,安凯2026年的重心转向国内市场:国内营收增长55.07%至8.61亿元,占比再次超过50%,国内毛利率也提升4.51个百分点至10.08%。国内市场的回暖是真实的,但体量尚不足以覆盖出口下滑留下的缺口。
与此同时,这样的转换也留下一个疑问:安凯的增长逻辑是否经得起外部环境的反复考验?2025年出口的高增长,部分建立在沙特1800台年度批量大单、吉尔吉斯斯坦120辆纯电公交中标等集中交付的订单基础上,而非完全可持续的市场竞争力。当大单消化完毕、汇率波动来袭,出口业务便迅速承压。而国内市场竞争同样激烈,行业6米以上客车整体仅微增0.56%,在宇通、中通等强势对手的挤压下,安凯的国内增长能否延续,仍是未知数。
押注出口本身并非错误,同行正是靠出口实现了利润的提升。但问题在于,安凯的出口呈现高增长、低毛利的特征,而非高价值的结构升级。宇通的出口和新能源等高价值产品占比提升,直接拉动了毛利率上行。而2026年上半年安凯的出口毛利率仅6.10%,远低于国内,出口规模越大,对整体盈利的拖累反而越重。这种以价换量的模式,在汇率环境恶化时,风险被进一步放大。
行业坐标系中的安凯
安凯的处境,在行业对比中更直观。
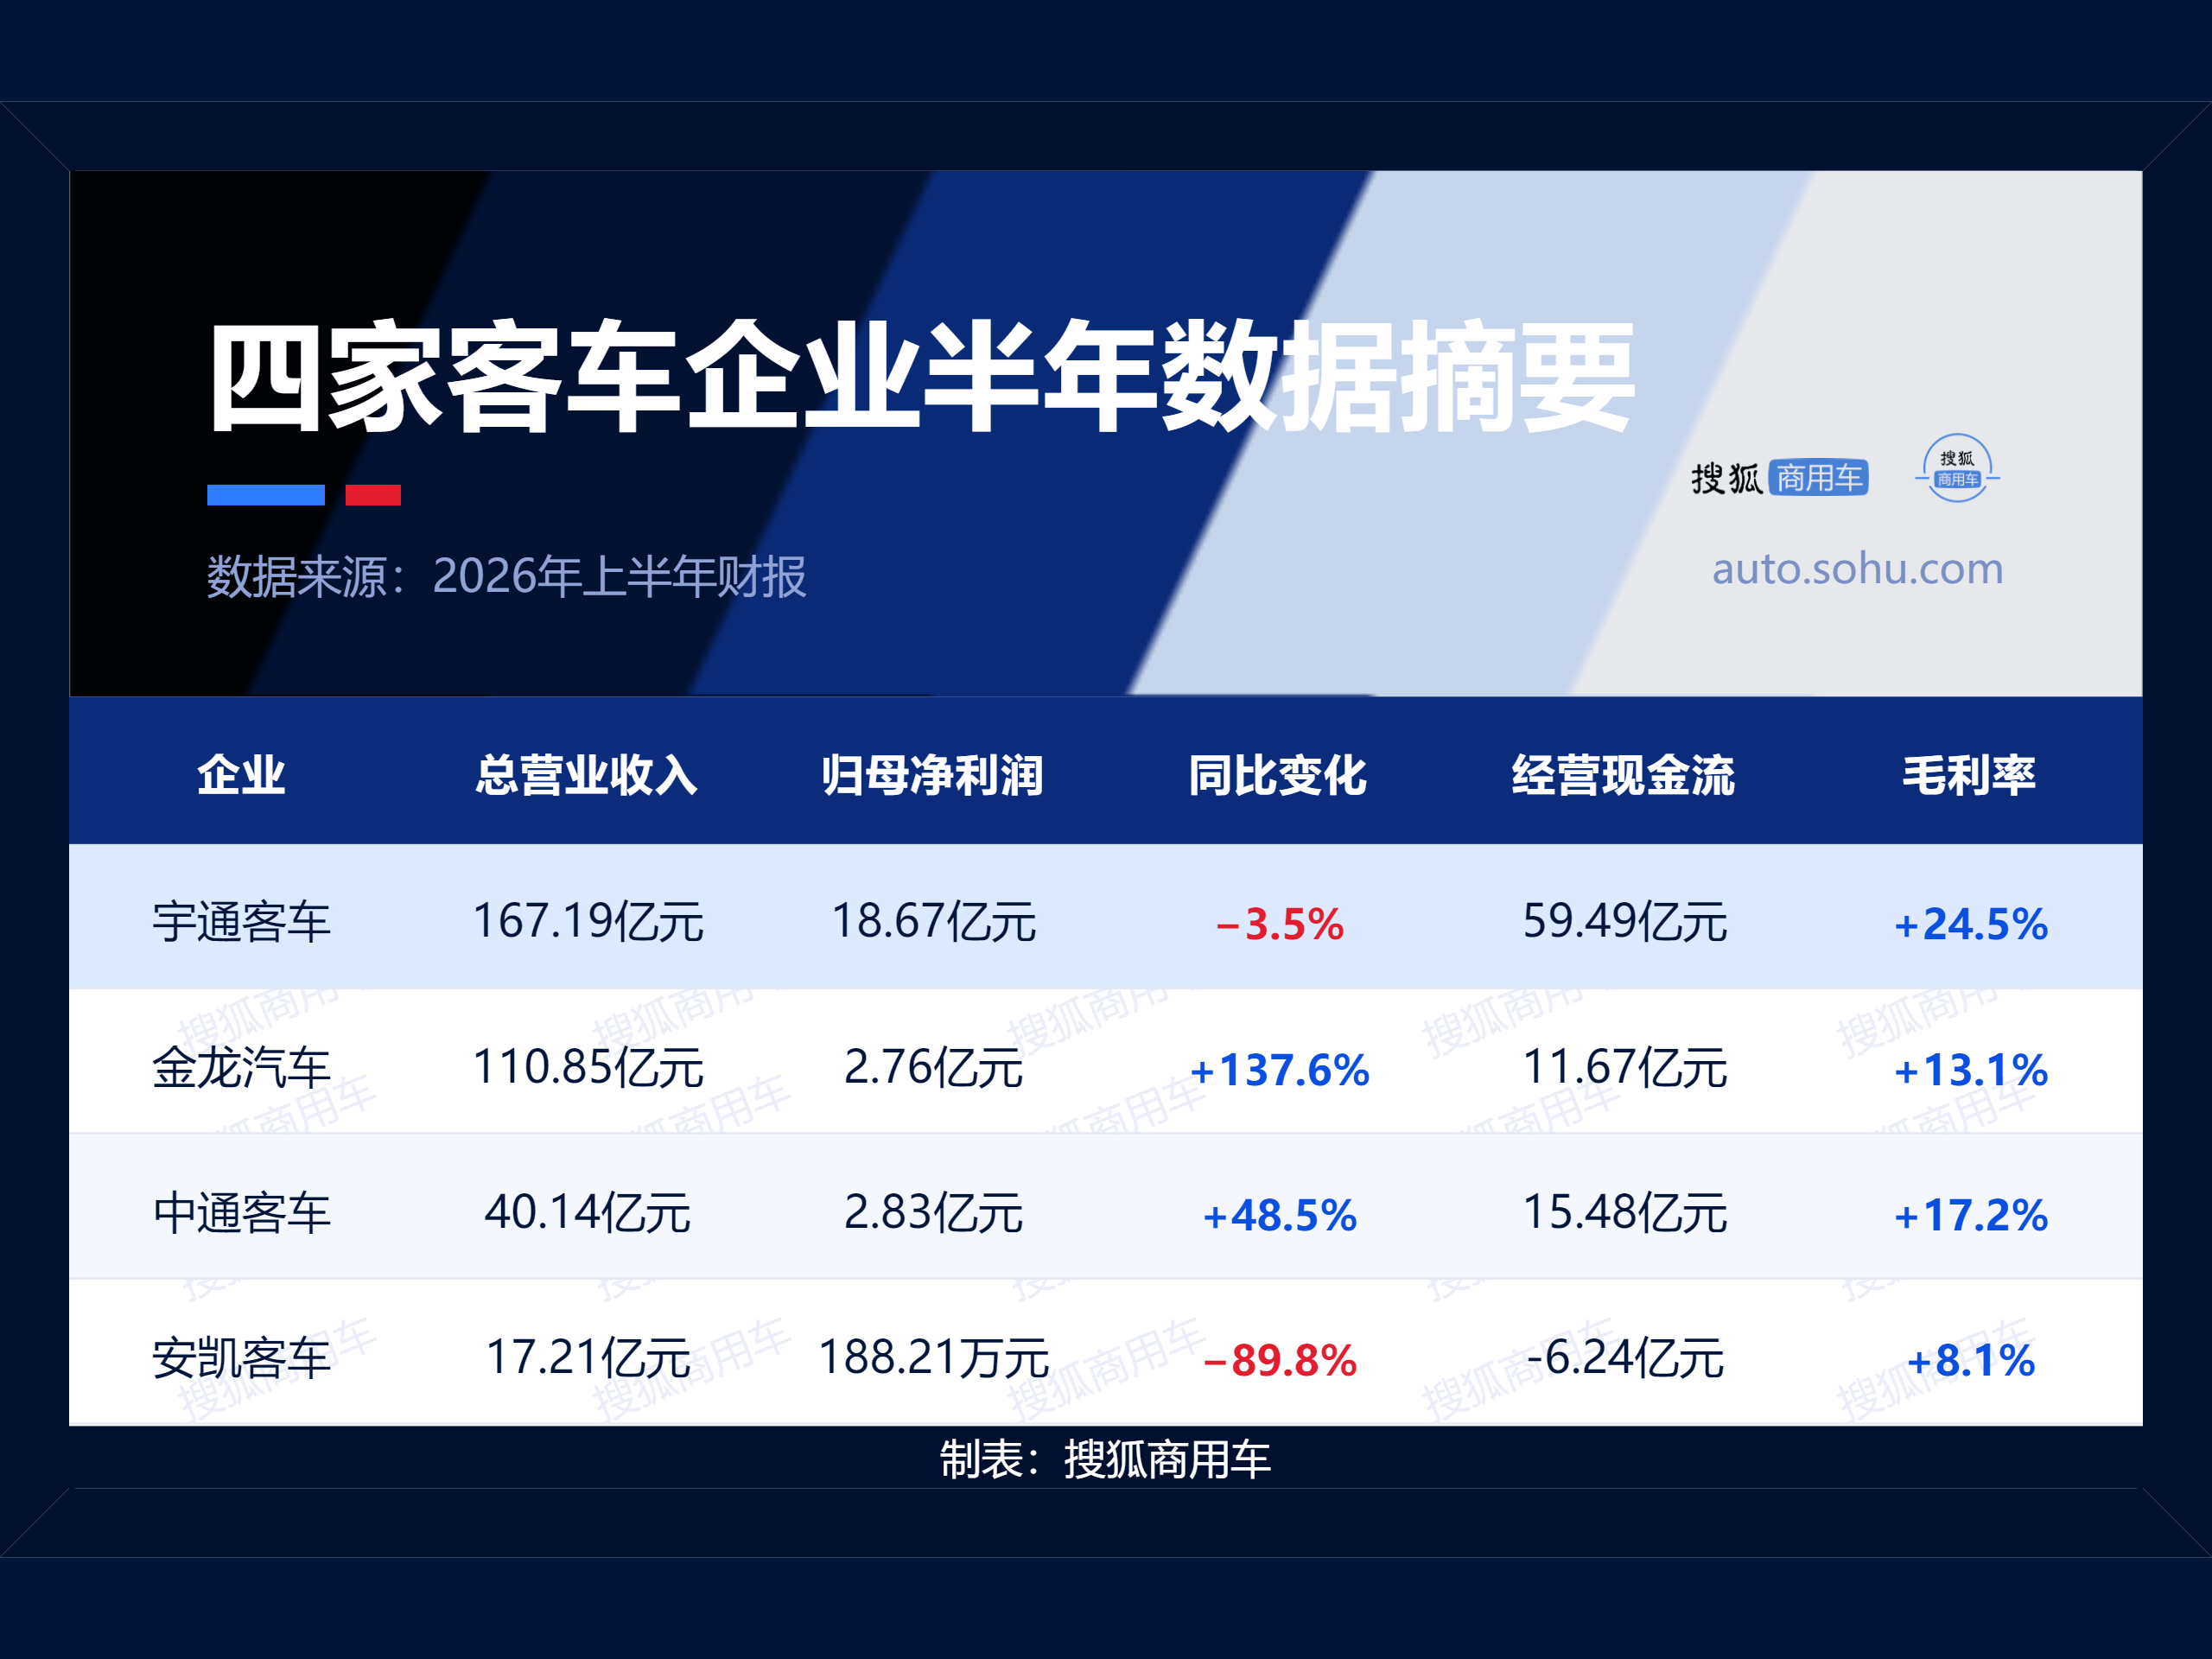
宇通客车2026年上半年实现167.19亿元营收、18.67亿元净利润、59.49亿元经营现金流,毛利率24.47%。它的核心竞争力在于产品结构的高端化,单车收入超80万元,出口与新能源的双轮驱动,以及强大的现金流管理能力。
金龙汽车2026年上半年实现110.85亿元营收、2.76亿元净利润、11.67亿元经营现金流,毛利率13.1%,改革效果持续显现,出口客车1.78万辆,同比增长26.76%;新能源出口2777辆,同比增长35.2%,出口规模与海外业务是利润增长的关键。
中通客车2026年上半年实现40.14亿元营收、2.83亿元净利润、15.48亿元经营现金流,毛利率17.2%,依托山东重工集团的产业链协同,海内外销量同步高增,总销量7600辆,增长30.2%。
安凯与它们的差距,不只是规模,更是盈利模式的根本差异。宇通靠高端化和品牌溢价赚钱,金龙靠规模效应和出口结构优化赚钱,中通靠集团协同和产品迭代赚钱。而安凯,8%的毛利率、0.1%的净利率、-6.24亿元的经营现金流,它的盈利模式是什么?
当然,安凯并非全无亮点,有两个信号值得关注。
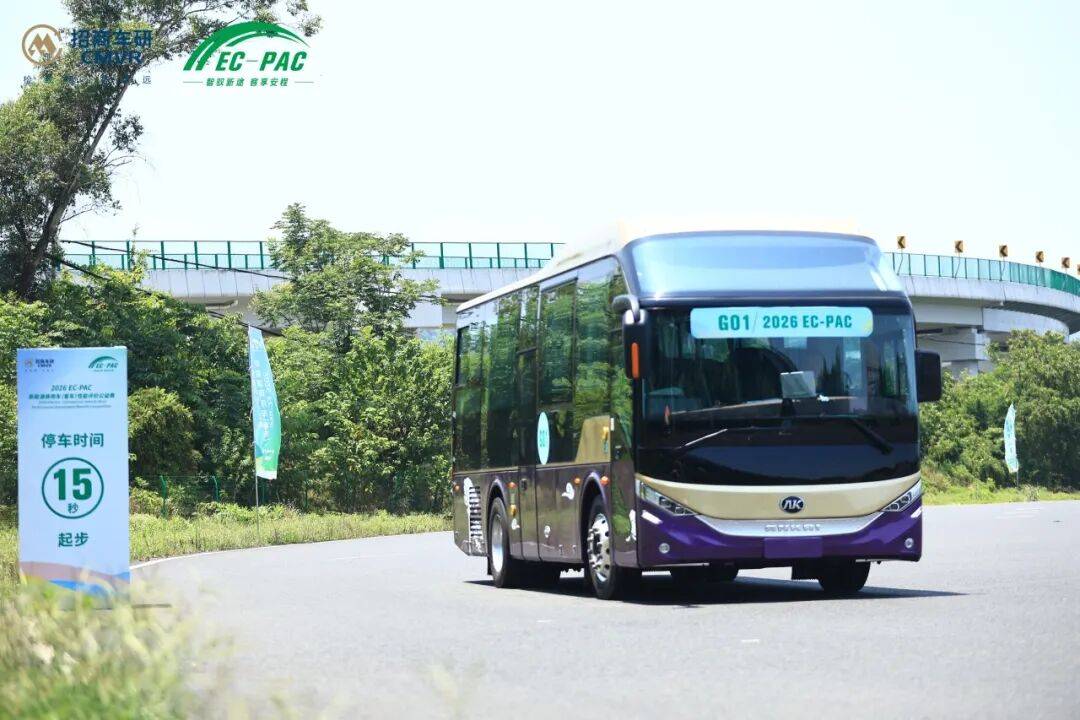
一是新能源客车增速行业第一。公开数据显示,安凯客车上半年新能源客车销量同比增长204.72%至1679辆,6米以上新能源客车以1679辆位居行业第四,市场份额8%,在整体利润承压的背景下,这个增速说明安凯在新能源领域仍有一席之地。
二是剥离低效资产、向内要效率。2026年半年报表明,报告期内,公司完成了对参股公司安徽凯翔座椅有限公司40%股权的转让,称此举“有利于剥离低效非核心资产、回笼流动资金、减少亏损拖累,集中资源聚焦客车整车主业,优化资产结构与盈利质量。”同时,公司已建立管理层绩效考核体系,并于2025年9月通过了市值管理制度。
但制度只是起点。安凯真正需要回答的问题是:在8%的毛利率下,如何构建可持续的盈利模式?是继续押注出口、但做好汇率对冲,还是深耕国内、找到差异化的竞争壁垒?新能源的爆发式增长,能否转化为实实在在的利润?
2026年安凯的全年目标,是整车销量10000台、销售收入37亿元,上半年完成率分别只有42.53%和46.51%。从2022年上半年亏损9443万元,到2025年上半年盈利1839万元,安凯用三年时间走出低谷;但一年之后,1839万元的利润又缩水至188万元,蒸发约1651万元。
销量在涨、营收在涨,利润却远远落后。规模安凯客车已经撑起来,但利润这道关,才刚刚开始。
声明: 本文由入驻搜狐公众平台的作者撰写,除搜狐官方账号外,观点仅代表作者本人,不代表搜狐立场。
回首页看更多汽车资讯
大白兔
0大白兔 小子
0