近年来,医药企业向化妆品赛道延伸已成为业内常态。凭借在皮肤科学、成分研发与临床数据积累上的天然优势,以及医药行业合规体系带来的品质背书,药企跨界布局功效性护肤品往往更容易获得消费者信任,也因此在回归产品本质的市场环境中占据先机。
在如此趋势下,医药企业与化妆品产业的融合也在不断深化,而今,又将有一家这样的企业即将上市。
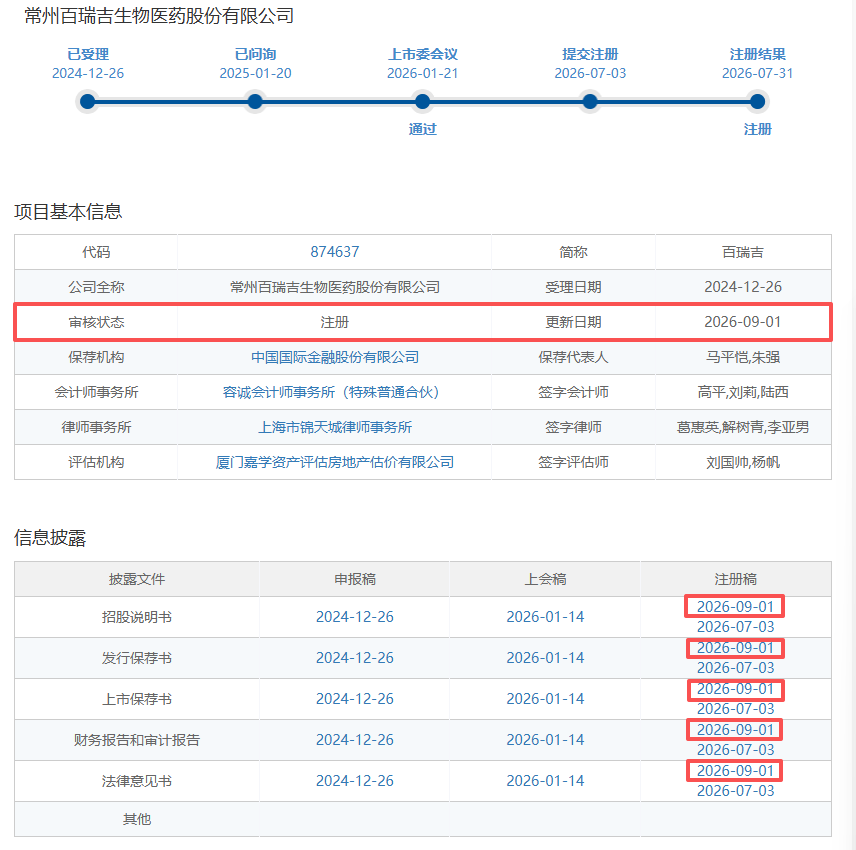
北交所公开信息显示,9月1日,常州百瑞吉生物医药股份有限公司(以下简称“百瑞吉”)上市审核状态更新为注册,且其于当天更新了上市保荐书(注册稿)、招股保荐书(注册稿)、招股说明书(注册稿)等一批上市资料,标志着其北交所IPO进程进入注册阶段,距离正式挂牌交易仅一步之遥。
若进展顺利,百瑞吉将成为又一家成功登陆资本市场的“药妆同源”企业,为这一跨界赛道再添新样本。
01.
立足核心产品优势
整体稳步增长
资料显示,百瑞吉成立于2008年,后于2023年5月完成股份制改革,主要聚焦生物医用材料领域。
围绕自主搭建的自交联与生物模拟材料技术平台,百瑞吉利用透明质酸巯基化衍生物在生理条件下自发形成二硫键交联结构的特性,避免了传统交联改性技术降解时间不可控、交联效率低、存在残余毒性等问题,建立了具有市场竞争力的技术壁垒。
落地到临床应用上,其产品既能靠物理隔离起到预防术后粘连的作用,也能够使得产品的降解周期与组织愈合修复进程相匹配,从而在促进创面愈合的同时减少二次损伤风险,促进创伤修复与生理功能重建。
因此,百瑞吉的产品在术后组织创伤修复上具有较强的临床价值。据介绍,其核心产品宫腔用交联透明质酸钠凝胶是国内首个经国家药监局批准用于预防宫腔术后粘连的三类医疗器械;盆腹腔领域的产品被《妇产科手术后盆腹腔粘连预防中国指南(2023年版)》列为唯一A级最高循证医学等级;鼻腔领域产品则进入《中国慢性鼻窦炎诊断和治疗指南(2024)》推荐名单。
目前,百瑞吉七项核心技术的对应产品均已商业化,另有快速凝胶化、退行性关节炎长效增粘治疗、组织再生用原位交联支架等三项储备技术处在临床前或实验室阶段。
不难看出,百瑞吉的核心技术布局有着较高壁垒,这也使得其业绩表现颇为亮眼。
招股书(注册稿)显示,2023年至2025年间,百瑞吉的营业收入从1.98亿元增至2.84亿元,期间毛利率稳定在81%上下,而净利润则从5007.84万元升至7634.01万元,整体呈现出稳步增长的态势。
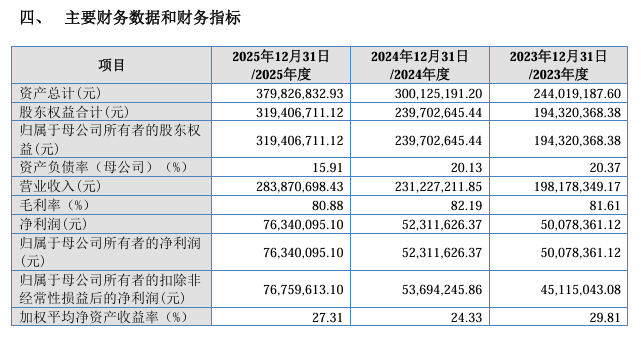
百瑞吉预计,2026年1-9月实现营业收入约为 2.3至2.5亿元,归母净利润约为 5950万元至6500万元,同比增长14.98%至24.98%和5.29%至15.03%,收入规模持续增长。如此的业绩表现,自然能够吸引资本市场的目光。
02.
化妆品营收占比三成
仍处于投放换增长模式
在百瑞吉于生物医用材料领域颇有建树的前提下,其在此基础上开发技术同源、含透明质酸功能性衍生物的功效护肤品业务也是应有之义。
目前来看,百瑞吉的化妆品业务主要为VITREGEN维缇芮生品牌,主要产品为舒缓润泽菁护面膜及屏障强韧保湿面霜,产品定位与其主营业务同源,强调修复与屏障维护功能。
从收入结构来看,百瑞吉的功能性护肤品收入占比较低,但呈现逐年上升的态势。
招股书显示,2023年至2025年,百瑞吉功能性护肤品收入分别为4409.65万元、5293.38万元和8997.05万元,分别占主营业务收入22.25%、22.89%和31.69%,占比逐年提升,其中2025年的同比增速更是接近70%,显示出强劲的增长势头。
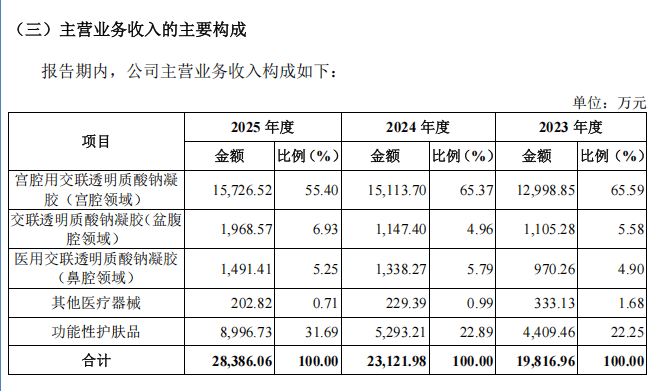
对于此,百瑞吉在招股书中表示,是由于其产品在核心功效、成分优势、安全性等方面较 市场上普通竞品均具备优势,经过一定周期的市场开拓和品牌知名度打造后,已经形成了一定的品牌知名度,并在抖音、天猫等头部电商平台积累了一批品牌忠诚度较高的客户所致。
也如其所述,百瑞吉的功能性护肤品的增长主要来源于线上渠道。
2025年,百瑞吉功能性护肤品线上收入8950万元,其中仅抖音单个平台便贡献6695.98万元,占线上收入的74.81%,而天猫平台占比为22.54%,两者合计接近98%。

与之对应的是,百瑞吉的线上推广服务费从2023年的2578.12万元增至2025年的4585.11万元,三年累计超过1.03亿元,2025年已占到公司销售费用总额的近一半,这意味着其增长目前高度依赖流量投放,属于典型的以投放换增长模式。
或因为此,百瑞吉在招股书中与同类型上市公司贝泰妮、敷尔佳进行对比后表示,虽然自身化妆品业务仍处在高速发展期,收入增速较快,但整体业务规模相对较小,毛利率也略低于可比公司平均水平,并解释为规模优势尚不显著所致。
03.
功能性护肤品业务持续亏损
上市进程能够逆转局面吗?
从上文可以看出,百瑞吉功能性护肤品的发展依然有很长的路要走,如今的以投放换增长发展模式可以说是品牌创立初期扩大市场份额的常见打法,但长久来看并不健康,尤其是在流量成本持续攀升、平台规则不断变化的背景下,这种模式的可持续性将面临严峻考验。
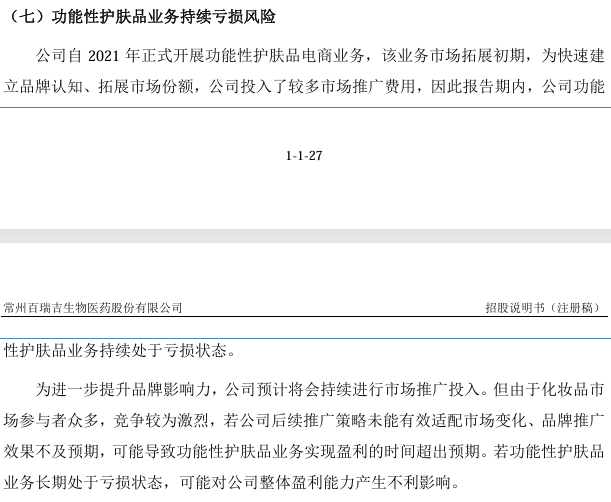
因此,在招股书中,百瑞吉也承认了“功能性护肤品业务持续亏损风险”,表示该业务处在市场拓展初期,为快速建立品牌认知投入了较多市场推广费用,若后续推广策略未能适配市场变化,“可能导致功能性护肤品业务实现盈利的时间超出预期”。
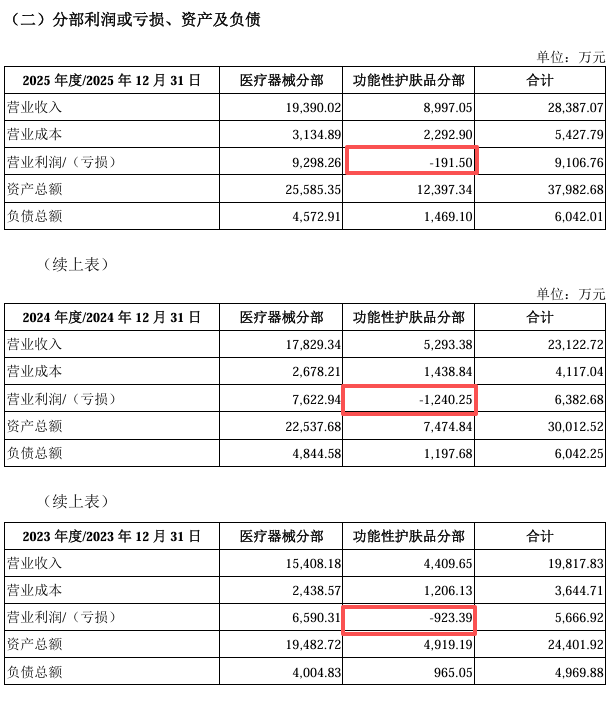
从数据表现来看也是如此,2023年至2025年间,功能性护肤品分部营业亏损分别为923.39万元、1240.25万元和191.50万元,亏损规模逐年扩大。尽管收入端保持增长,但亏损增速明显快于收入增速,说明当前阶段的扩张更多依赖费用前置投入,尚未形成规模效应带来的利润释放,这也与前文中百瑞吉自身在招股书中提到的“规模优势尚不显著”的判断相互印证。
在此前提下,百瑞吉的上市进程能够成为改写其功能性护肤品业务亏损现状的关键变量吗?从短期来看并不能实现。
对于上市募得金额的用途,百瑞吉在招股书中明确表示,将主要用于“可吸收可降解生物医用材料产业基地建设项目”,且主要为“增加生产场地和产能,提升宫腔、盆 (腹)腔及鼻(窦)腔领域境内外防粘连产品的生产规模,为持续发展、扩大海内外营收打下基础”,换言之,这笔资金主要投向的是其基本盘医用生物材料业务,而非功能性护肤品。
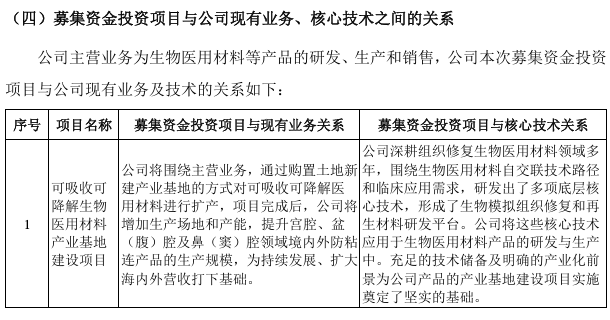
虽然化妆品业务的产品与医用生物材料同源于透明质酸等生物活性成分,似乎能够在主营业务产能扩张中共享部分基础设施与研发成果,但招股书中的资金分配已明确指向医用材料主业,并未为功能性护肤品业务预留专项投入。
这意味着,即便上市成功,功能性护肤品业务在短期内也难以获得来自资本市场的直接输血,只能期待规模跑赢投放,而百瑞吉的功能性护肤品业务毛利率正在持续提升,说明其自身造血能力正在逐步改善。若这一趋势能够延续,叠加收入规模的持续扩大,该业务有望在未来逐步跨越盈亏平衡点,成为其真正意义上的第二增长曲线。返回搜狐,查看更多