截至目前,Starlink直连手机服务已经进入14个国家。中国周边,日本是最早成熟起来的市场,蒙古则是最新加入的一块。眼下仍是短信和轻量应用。
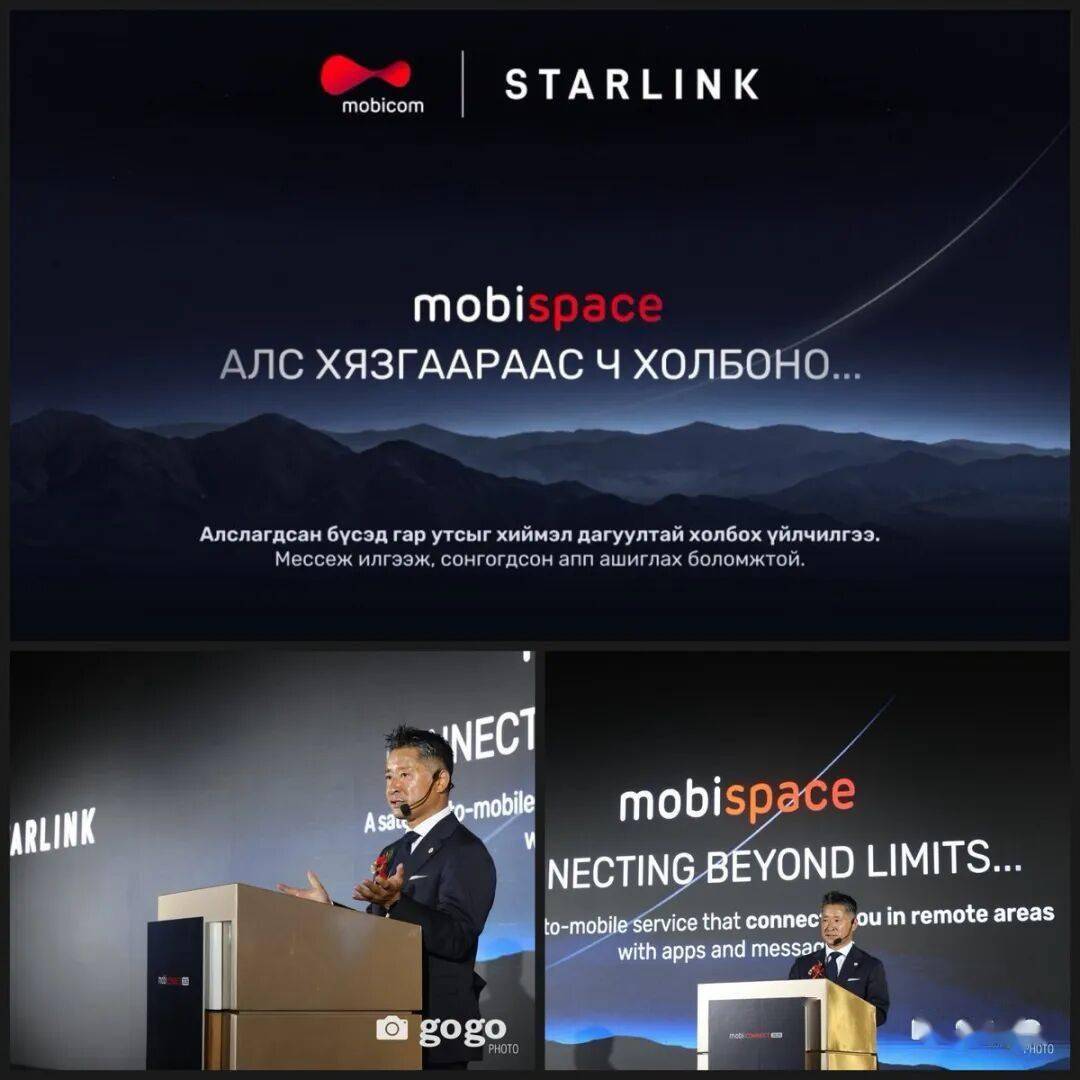
9月21日,蒙古最大移动运营商Mobicom在乌兰巴托香格里拉宴会厅开了一场自办大会:mobiCONNECT 2026。不仅庆祝公司创立30周年,更是推出全新品牌mobispace,宣布与Starlink合作提供直连手机服务。对这张越来越大的Starlink直连手机世界地图来说,蒙古又补上了一个新的坐标。
PART.01
蒙古刚上线
蒙古国土面积约156万平方公里,人口只有350多万,其中约一半集中在乌兰巴托。国际电联数据显示,蒙古的移动网络人口覆盖已经处在很高水平;但人口覆盖并不等于国土覆盖。一旦离开城镇和主要道路,通信信号很快就会变成一块块孤岛。对这样一个地广人稀的国家来说,继续靠铁塔填满每一寸地图,成本和效率都很难兼顾。直连手机改变的,恰恰是这个思路:不是再往地面添一座塔,而是让已经运行在天空中的卫星,直接成为移动网络的一部分。
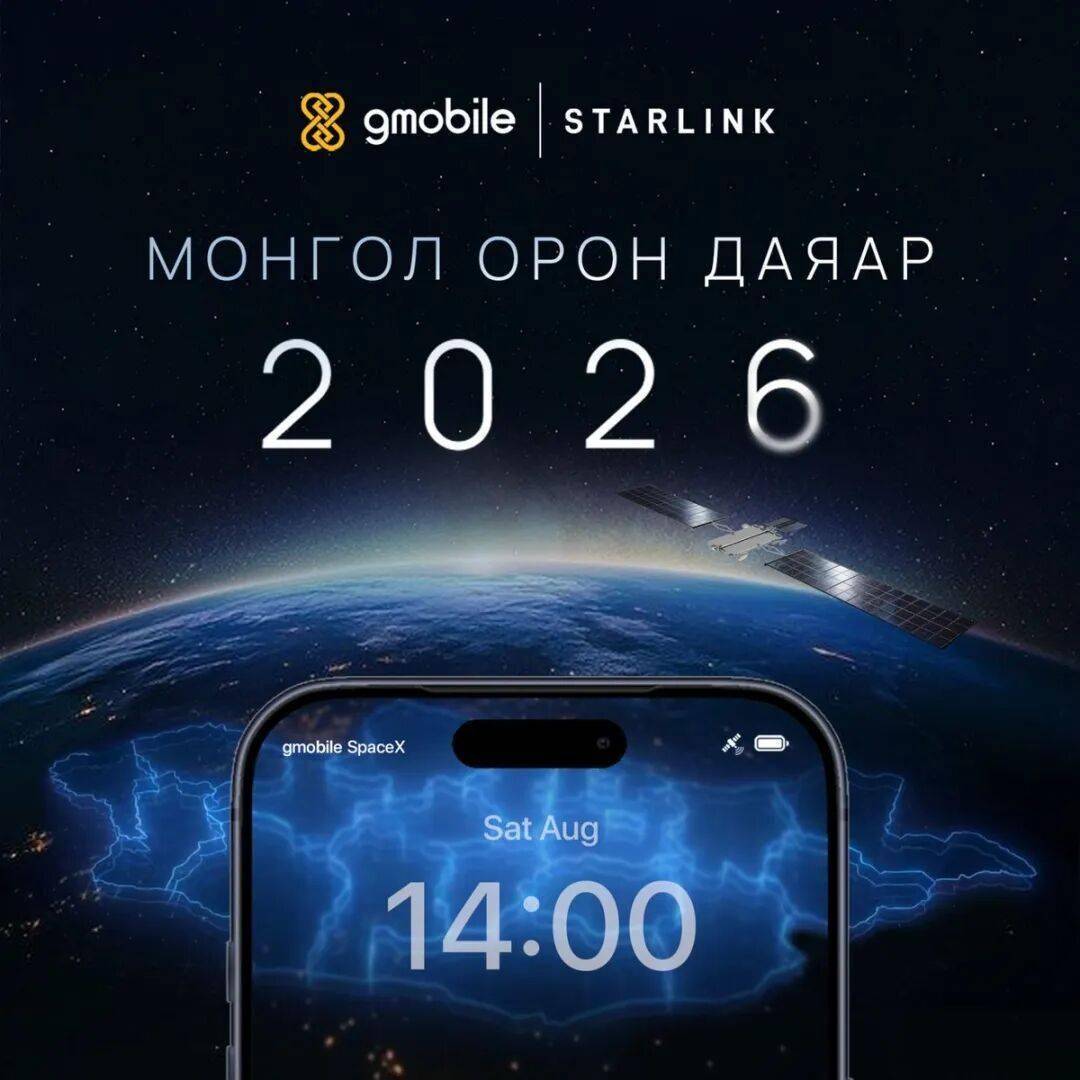
蒙古的第一条商业路径其实比9月21日推出的Mobicom更早出现。2026年6月26日,Starlink宣布与GMobile合作推进直连手机服务。GMobile成立于2006年,是蒙古四家移动运营商之一,相比Mobicom规模更小,但长期经营农村、牧区和偏远地区市场。其地面网络也以450MHz低频段的长距离覆盖见长。这样的用户结构,与卫星补足地面网络盲区的场景天然重合——牧民、矿工以及各类野外作业人员,正是这项服务最直接的潜在用户。GMobile此前已经销售Starlink宽带终端,此次又进一步把合作延伸到手机直连。Starlink当时给出的说法是即将推出,但截至9月下旬,仍没有进入全面商用。
真正率先把这项能力摆到消费者面前的,是Mobicom。9月21日,蒙古最大移动运营商推出新品牌mobispace,宣布与Starlink合作提供直连手机服务:走出地面蜂窝网络覆盖范围、只要天空足够开阔,普通手机即可通过卫星发送短信,并使用部分指定应用,不需要另外购买卫星电话或专用终端。资费目前尚未公布,Mobicom也没有把原生语音或短视频等高带宽业务作为首批服务重点。
于是,同一片蒙古草原上出现了两条不同的Starlink手机合作路径:GMobile先签约,Mobicom先落地。前者更贴近牧区、矿区和偏远地区的补盲需求,后者则凭借更大的用户基础和成熟的城市移动网络,把卫星直连包装成了面向普通手机用户的新服务。Mobicom成立于1996年,由日本KDDI、住友商事和蒙古Newcom合资创办;GMobile则长期扎在蒙古的农村和偏远市场。对Starlink而言,这不是简单地增加一家运营商,而是在同一个国家里验证两种不同的商业入口:一条从偏远地区的网络补盲切入,一条从主流移动运营商的用户体系切入。
PART.02
全球已经铺开的拼图
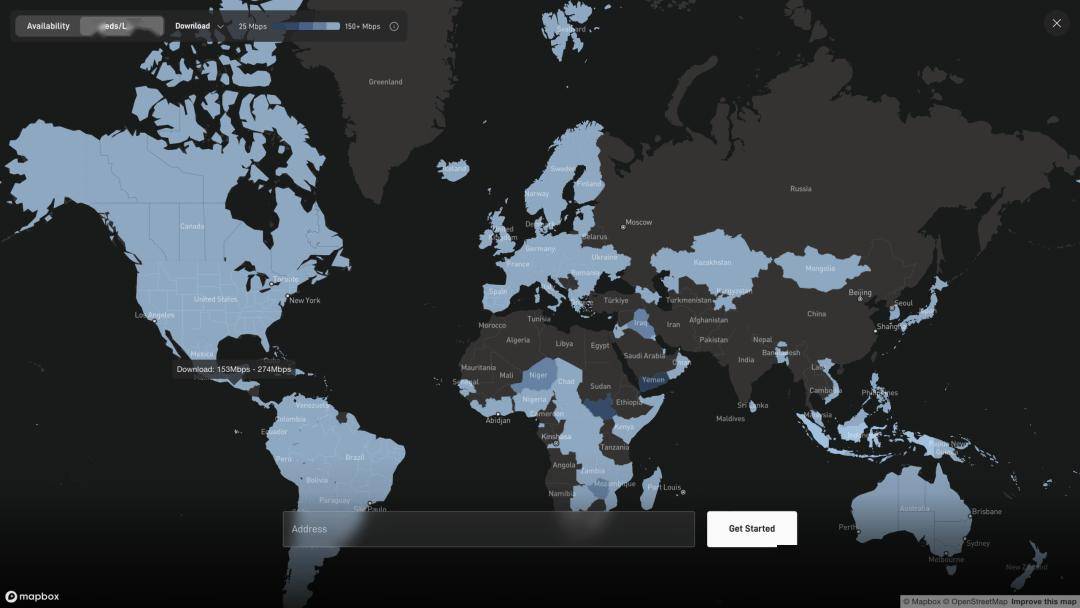
到2026年9月下旬,Starlink直连手机已经从最初美国一家运营商的填补盲区产品,逐渐变成一张按国家拼接起来的通信网络。各国的进度不同,用户目前能做的事情也不同,但基本路径是一致的:需要与当地移动运营商合作,需要使用当地许可频谱,也需要获得当地监管部门批准。天上的卫星是同一批,地面上的许可证却要一张一张去办。
北美起步最早。美国T-Mobile的T-Satellite于2025年7月23日开始短信商用,10月进一步加入低速数据和部分应用。加拿大Rogers在7月开始短信公测,12月9日把WhatsApp、地图等应用数据纳入正式服务,两家公司还开放了跨境卫星漫游。
大洋洲目前真正进入商用的,是澳大利亚Telstra以及新西兰的One NZ、Spark。Telstra在2025年6月首先提供短信服务,2026年7月进一步加入天气、地图、WhatsApp等轻量应用;Optus虽然早在2023年就签了合作协议,到2026年8月仍未商用。One NZ在2026年2月加入WhatsApp语音等应用层通话能力,Spark则于4月2日同时推出数据和短信服务。
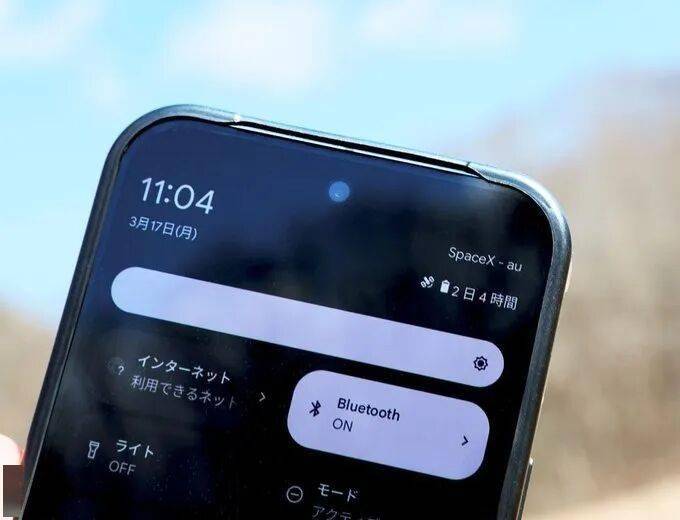
亚洲目前最密集的是日本。KDDI从2025年4月推出au Starlink Direct,SoftBank和NTT Docomo于2026年4月跟进。日本因此成为目前全球唯一三家全国性运营商全部上线Starlink直连手机服务的市场。菲律宾Globe Telecom则在6月29日获得国家电信委员会许可,6月30日正式商用,成为东南亚首个商用市场。更早的6月10日,南哥打巴托、苏丹库达拉和萨兰加尼一带发生7.8级地震后,Globe曾依据演示许可,向受灾地区超过70万用户免费开放短信和WhatsApp服务;事后官方口径显示,重灾区有超过15万人实际使用过这项服务。蒙古,则成为内亚最新加入的一块。
欧洲目前已经商用的有两家。乌克兰Kyivstar于2025年11月首先推出短信服务,是欧洲最早进入商用的市场之一;2026年6月进一步加入Viber、WhatsApp、地图等轻量数据服务。截至9月,已经有超过750万用户连接过这张混合网络。英国Virgin Media O2的O2 Satellite于2月26日上线,成为欧洲首个直连数据服务,陆域覆盖率也从约89%提升到95%。瑞士Salt虽然在2025年7月于因特拉肯完成短信测试,但频谱牌照仍按照地面基站方式管理。2026年3月,Salt CEO明确表示年内不会商用,商业窗口已经排到2027至2028年。
南美目前进入商用的是智利和秘鲁的Entel。智利在2025年11月首先提供短信,2026年3月25日加入应用;秘鲁则在12月跟进短信服务。中美洲最近连续增加两处商用市场:哥斯达黎加Liberty于8月27日上线,巴拿马+Móvil的Más Starlink于9月16日上线。巴拿马甚至已经推出按天、按月购买的预付费套餐,安卓LTE手机先行,苹果机型则排到12月。
非洲目前公开确认商用的是Airtel Africa于8月14日在刚果(金)推出的服务。肯尼亚此前在3月进行过无地面信号条件下的测试。
Airtel的合同覆盖14个国家,包括尼日利亚、乌干达、坦桑尼亚等,但具体何时可以使用,仍取决于每个国家各自的频谱和牌照审批。
PART.03
「二十二国」
这个数字经不起逐国核对
2026年5月前后,Mappr、KeepTrack等二手材料曾把直连手机写成「已在22国商用」。但其中混入了尚未商用的瑞士Salt、仍未商用的澳大利亚Optus,以及把Airtel Africa覆盖14国的合同直接当成已经落地。SpaceX在3月巴塞罗那世界移动通信大会上的口径则是「32国、35家合作伙伴」,这里采用的是签约口径。
因此,三体引力波按照「当地运营商或Starlink已经向公众提供短信或指定应用」这一标准逐国统计,截至9月下旬应为14国:美国、加拿大、澳大利亚、新西兰、日本、菲律宾、蒙古、英国、乌克兰、智利、秘鲁、哥斯达黎加、巴拿马、刚果(金)。墨西哥虽然在世界移动通信大会上被点名,但截至目前仍不可用。德国电信签署的是下一代V2服务,计划覆盖10个欧洲国家,窗口排到2028年,因此也不计入这一代商用服务。
同一场大会上,SpaceX卫星工程高级副总裁迈克尔·尼科尔斯还公布过星座和用户数据:第一代直连卫星约650颗,已经连接超过1600万独立用户,月活约1000万,并称这是「按地理面积计算全球最大的4G覆盖」。公司目标是年底把月活提升到2500万以上。这些用户并不是把卫星当成宽带来用,而是在地面网络覆盖之外发消息、报位置,以及打开少数获准使用的应用。面积可以做到最大的4G覆盖,但速度仍然属于「补盲」级别。
直连手机的一个最大优势,是终端成本几乎为零。铱星、Thuraya这类传统卫星电话通常需要1000至2500美元的专用终端,还要另外支付通话费用;Starlink直连手机用的则是用户口袋里原本就有的4G手机,不需要额外购买设备。用户真正付钱的,是运营商套餐。目前已经商用的市场,大致可以分成三档:日本、乌克兰Kyivstar、澳大利亚Telstra把服务直接写进现有套餐,不单独收费;美国、英国、加拿大、新西兰则主要在部分套餐之外收取每月约3至15美元、或等值货币的附加费;菲律宾预付费99比索、巴拿马预付费3至5巴波亚,是目前公开资料中门槛最低的入口。蒙古mobispace的资费,目前尚未公布。
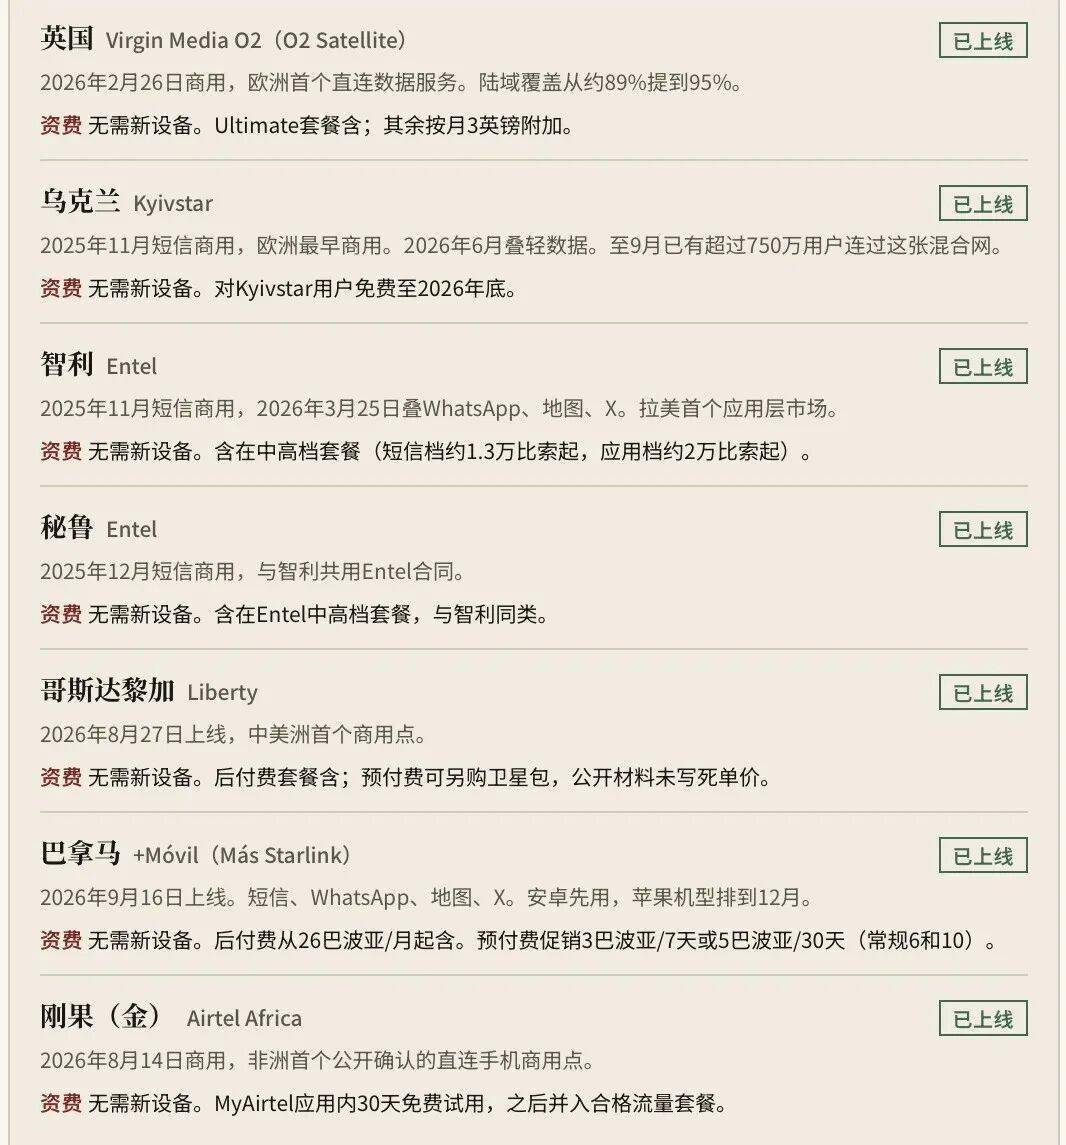
已上线(14国)
Starlink 直连手机覆盖国家统计
(截至2026年9月下旬)▼

美国|T-Mobile(T-Satellite)2025年7月23日开始短信商用,10月加入低速数据和部分应用。目前是规模最大的现网市场。资费:Experience Beyond套餐包含;其他套餐每月10美元(原价15美元)。紧急911短信免费。
加拿大|Rogers 2025年7月开始短信公测,12月9日开放应用数据。与T-Mobile互开跨境卫星漫游。资费:现有套餐包含24个月,之后约15加元/月;其他运营商用户使用eSIM则为15加元/月。
澳大利亚|Telstra 2025年6月开始短信商用,2026年7月加入天气、地图、WhatsApp等轻量应用。Optus虽然2023年就签约,但截至2026年8月仍未商用。资费:Telstra Upfront套餐包含,不另收费。
新西兰|One NZ、Spark One NZ于2024年12月推出短信服务,2026年2月加入WhatsApp语音;Spark于2026年4月2日上线数据和短信。资费:One NZ附加服务从5纽元/月起;Spark合格套餐包含,否则从10纽元/月起。
日本|KDDI、SoftBank、NTT Docomo 目前全球唯一三家全国性运营商全部上线的市场。KDDI从2025年4月开始,SoftBank和Docomo于2026年4月跟进。资费:本网用户免费;其他运营商用户通过KDDI专用计划使用,约1650日元/月,部分UQ套餐为550日元/月。
菲律宾|Globe Telecom 国家电信委员会于6月29日批准,6月30日正式商用,成为东南亚首个商用市场。6月南哥打巴托等地发生7.8级地震后,Globe曾在演示许可下向受灾地区超过70万用户免费开放服务;事后官方口径显示,重灾区超过15万人使用过。资费:预付费99比索起;1499比索及以上后付费套餐以及Platinum套餐包含。
蒙古|Mobicom、GMobile GMobile于6月26日宣布合作,但截至目前仍未见全面商用;Mobicom于9月21日正式推出mobispace。资费:mobispace尚未公布。
英国|Virgin Media O2(O2 Satellite)2026年2月26日商用,是欧洲首个直连数据服务。陆域覆盖率从约89%提升至95%。资费:Ultimate套餐包含;其他套餐每月3英镑。
乌克兰|Kyivstar 2025年11月推出短信服务,是欧洲最早商用的市场之一;2026年6月加入轻量数据。截至9月,已有超过750万用户连接过这张混合网络。资费:Kyivstar用户免费至2026年底。
智利|Entel 2025年11月开始短信商用,2026年3月25日加入WhatsApp、地图、X等应用,是拉美首个进入应用层的市场。资费:包含在中高档套餐中,短信档约1.3万比索起,应用档约2万比索起。
秘鲁|Entel 2025年12月推出短信服务,与智利共用Entel的Starlink合作体系。资费:包含在Entel中高档套餐中,与智利类似。
哥斯达黎加|Liberty 2026年8月27日上线,成为中美洲首个商用市场。资费:后付费套餐包含;预付费可以另外购买卫星服务包,公开资料尚未公布固定单价。
巴拿马|+Móvil(Más Starlink)2026年9月16日上线,提供短信、WhatsApp、地图、X等服务。安卓手机先行,苹果机型预计12月加入。资费:后付费套餐从26巴波亚/月起包含;预付费促销价为3巴波亚/7天或5巴波亚/30天,常规价格为6和10巴波亚。
刚果(金)|Airtel Africa 2026年8月14日商用,是目前非洲公开确认的首个直连手机商用市场。资费:MyAirtel应用内提供30天免费试用,之后并入符合条件的流量套餐。
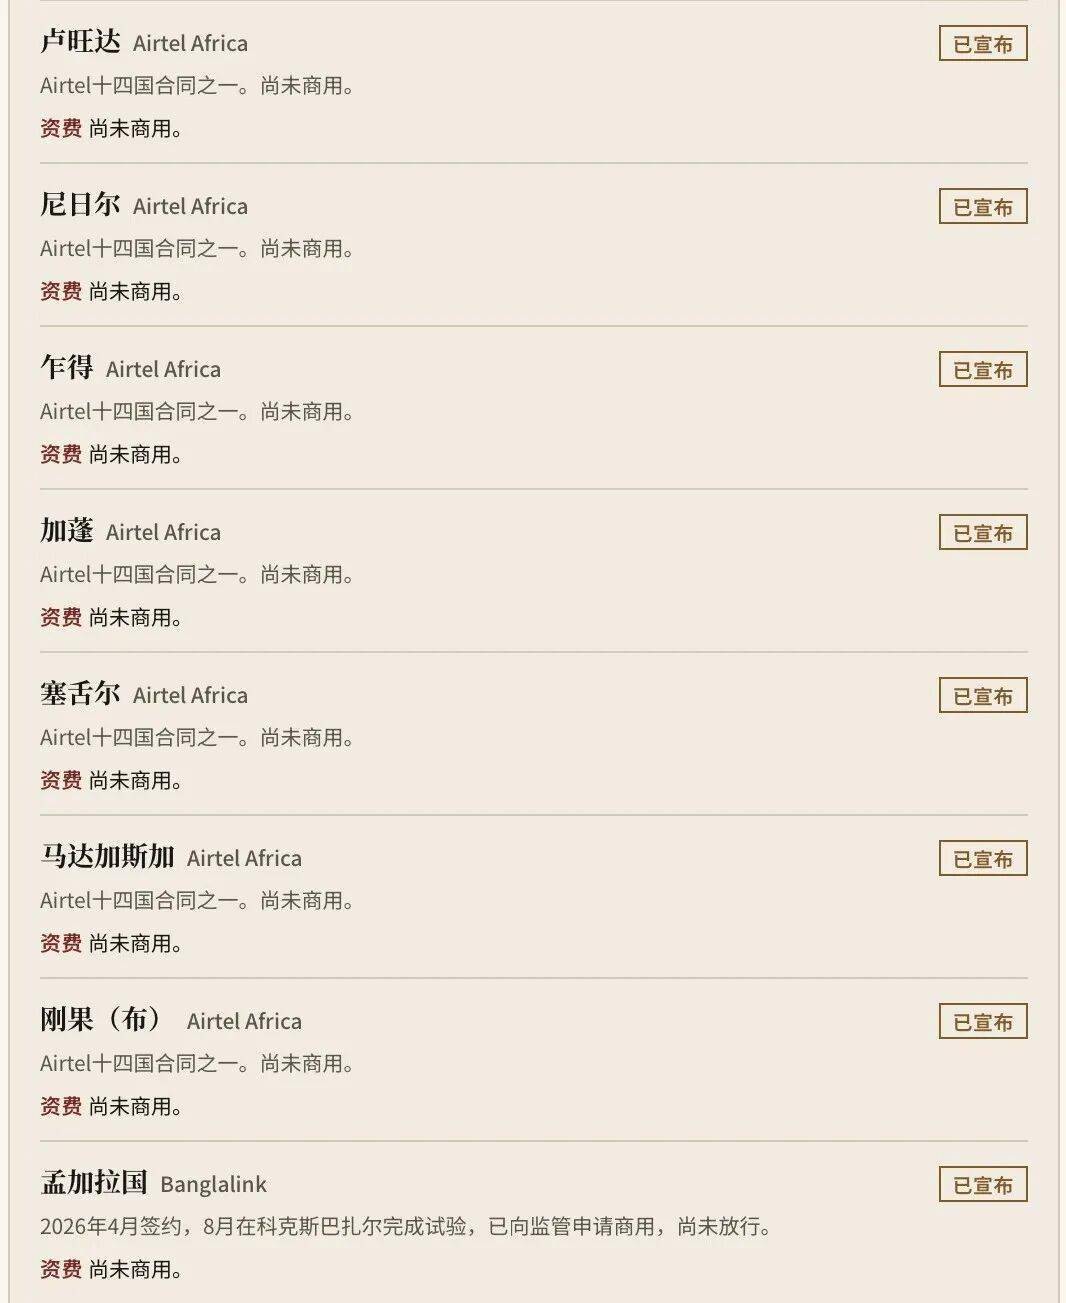
已宣布(16国)
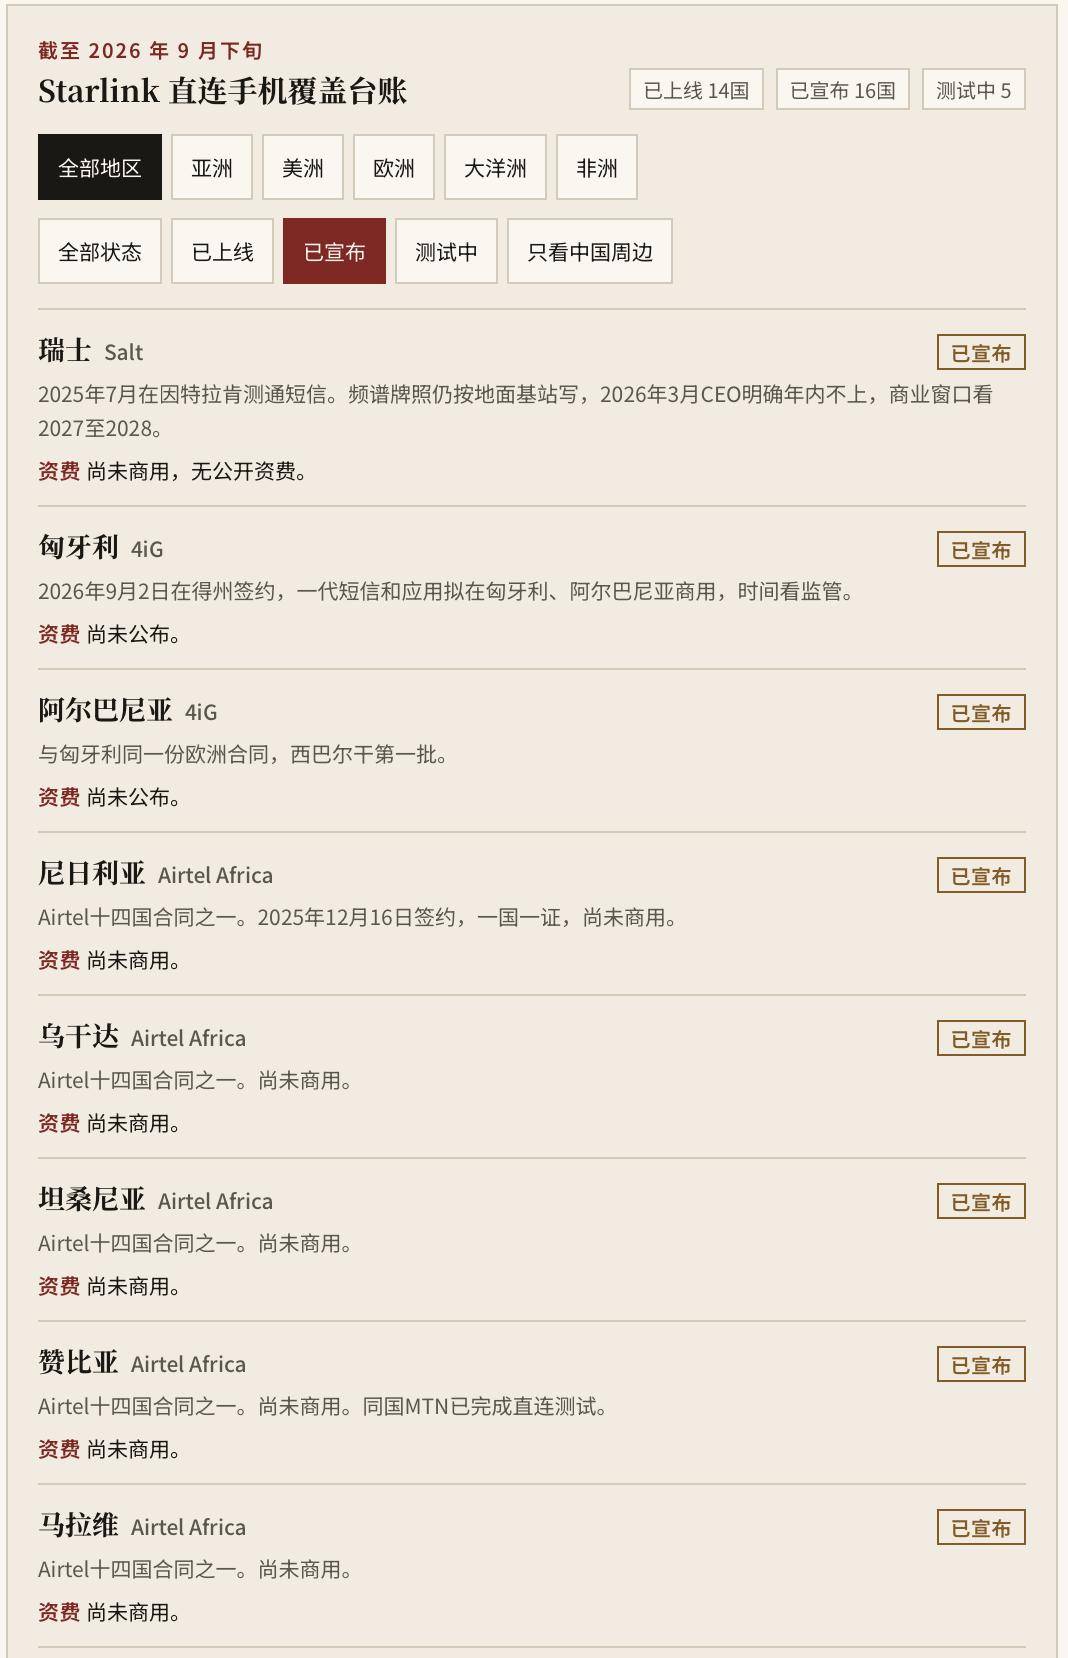
瑞士|Salt 2025年7月在因特拉肯完成短信测试。频谱牌照仍按地面基站方式管理,2026年3月CEO明确表示年内不上线,商业窗口预计为2027至2028年。
匈牙利|4iG 2026年9月2日在德州签约。一代服务计划在匈牙利、阿尔巴尼亚提供短信和应用服务,具体时间取决于监管审批。
阿尔巴尼亚|4iG 与匈牙利属于同一份欧洲合同,也是西巴尔干首批市场之一。
孟加拉国|Banglalink 属于南亚合作名单中的成员,目前尚未看到全面商用公告。
非洲12国|Airtel Africa 合同覆盖尼日利亚、乌干达、坦桑尼亚、赞比亚、马拉维、卢旺达、尼日尔、乍得、加蓬、塞舌尔、马达加斯加、刚果(布)。加上已经上线的刚果(金)以及仍在测试的肯尼亚,Airtel体系涉及14个非洲国家。具体落地仍然是一国一张证。
肯尼亚Airtel Africa2026年3月在无地面信号地点完成数据和消息试验,何时商用目前仍等待监管批准。
注明:「已上线」指当地运营商或Starlink已对公众提供短信或选定应用,点名14国。「已宣布」按国点名16国:瑞士、匈牙利、阿尔巴尼亚、孟加拉,以及Airtel合同里除刚果(金)、肯尼亚外的十二国——尼日利亚、乌干达、坦桑尼亚、赞比亚、马拉维、卢旺达、尼日尔、乍得、加蓬、塞舌尔、马达加斯加、刚果(布)。「测试中」是测通了、尚未商用:肯尼亚Airtel、哈萨克斯坦Beeline、意大利Fastweb、西班牙MasOrange、赞比亚MTN。Airtel十四国一国一证,公开确认商用的是刚果(金);把这14国整包算进商用,就是春季「22国」口径的来源之一。赞比亚有两家,Airtel仍是合同,MTN停在测试。名单还会继续变化。
PART.04
中国周边:日本最熟,蒙古最新,
哈萨克斯坦还在门口
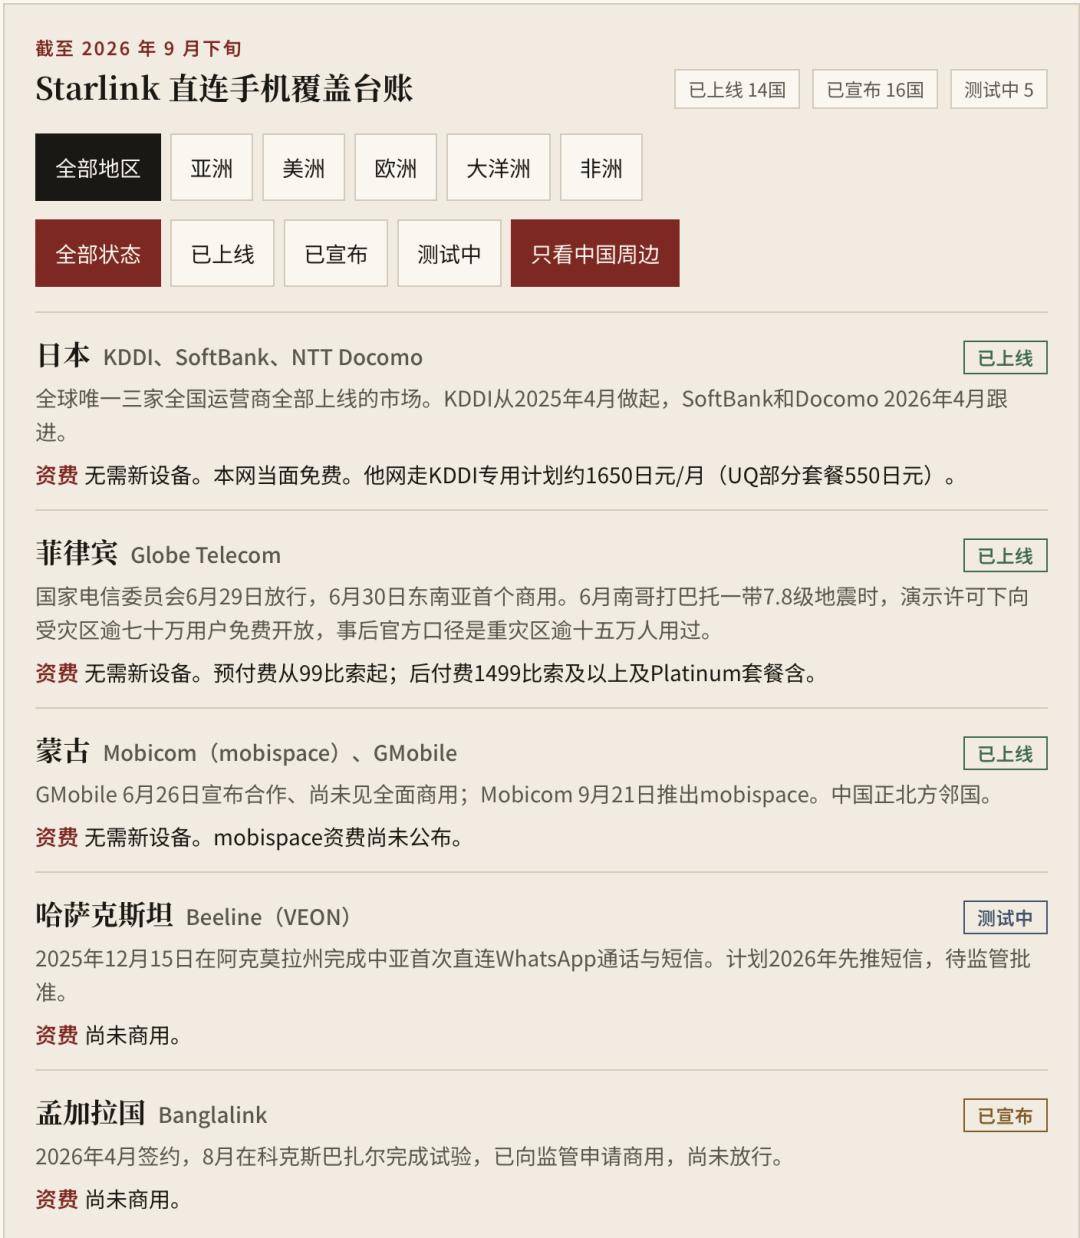
把地图缩小到中国周边,格局会清楚很多。目前已经能够使用,或者刚刚宣布进入这一体系的,主要有几处。
日本最成熟:短信、位置分享和部分应用已经是现在时,高速数据和VoLTE语音(把通话跑在4G数据网络上),已经写进2027至2028年的合同。
蒙古最新,而且与中国直接接壤,并且有两家公司运营。
菲律宾虽然不与中国接壤,但它证明了东南亚的监管窗口可以打开,灾害通信也确实存在实际需求。
哈萨克斯坦是西侧距离最近的市场之一。VEON旗下Beeline于2025年11月签约,并在12月15日于阿克莫拉州使用普通4G手机和Beeline SIM卡,完成中亚首次直连WhatsApp通话和短信测试。其计划是2026年首先推出短信服务,目前仍等待监管批准。还不是全面商用,但技术路径已经走通。
孟加拉国的Banglalink也出现在Starlink官方合作名单中,不过南亚目前还没有出现类似菲律宾那样的正式商用放行。
至于,中国周边的韩国、越南、印度、俄罗斯、朝鲜,目前都没有公开的Starlink直连手机商用服务。
越南已经为星链宽带发放过牌照,但那是用户在家里架设天线的另一套产品,并不是手机直接连接卫星。印度对Starlink的监管也分成两条线:宽带是一条轨道,直连手机又是另一条。俄罗斯和朝鲜目前都不在SpaceX公开的合作版图中。
9月17日,美国联邦通信委员会向SpaceX批出的国际214牌照,目的地名单对应的是Starlink已经注册子公司的国家,中国、印度、俄罗斯并不在其中。这张名单是法律地图,不是覆盖地图。但它把「哪些国家的相关流量,美国监管层允许SpaceX自行承运」这件事划得很清楚。
日本还在继续向外走。SoftBank于9月10日宣布,从9月28日起,「SoftBank Starlink Direct」将可以在美国、加拿大、新西兰漫游使用,秋季再加入菲律宾。服务对象包括SoftBank、Y!mobile和LINEMO用户,部分套餐无需额外付费。这意味着直连手机开始从「本国补盲」向「出国之后也能补盲」延伸。
对中国用户而言,眼下更直观的变化其实很简单:北边那片过去常年处在手机网络圈外的草原,本地手机已经开始能够直接连卫星了。
PART.05
天上的基站怎么跟手机说话
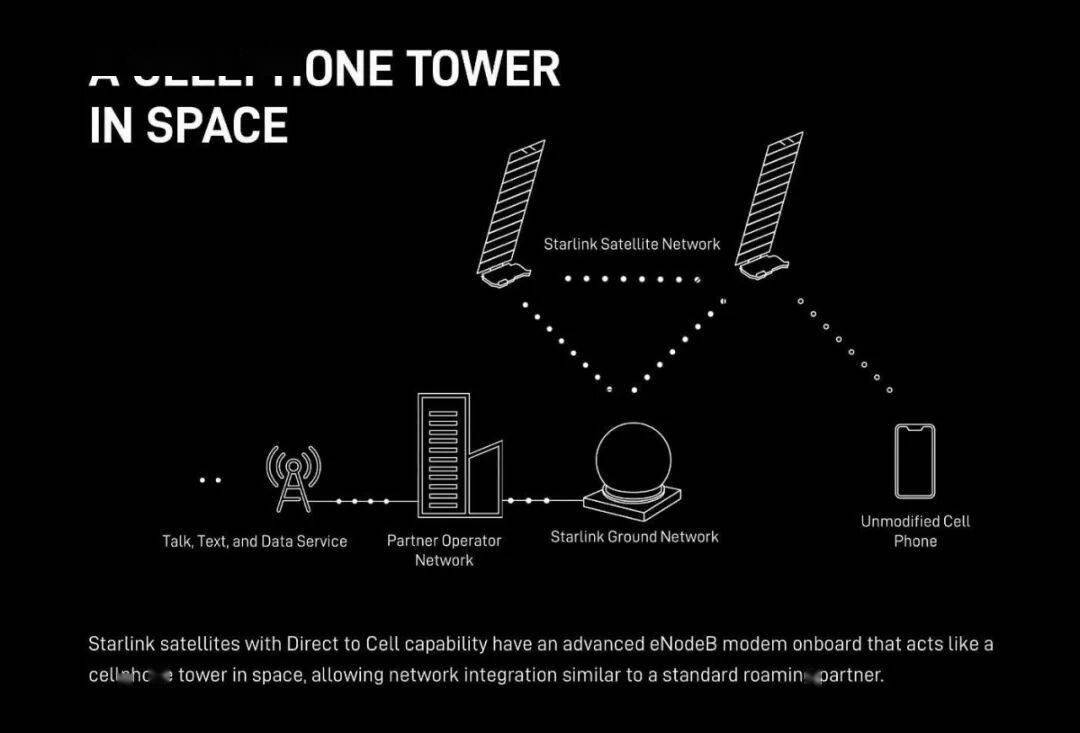
直连手机的核心,就是把一部分卫星变成太空中的蜂窝基站。手机不需要认识卫星,卫星必须认识手机。SpaceX选择的是目前存量最大的通信协议之一:LTE。
手机还是按照地面蜂窝网络的方式发射信号,卫星则利用巨大的相控阵天线——通过大量小型天线单元,以电子方式控制波束方向,而不是依靠机械转动——把这点微弱信号从地面捞起来。随后,信号在卫星上完成处理,再通过激光链路和地面关口站送进运营商核心网。
真正困难的地方,全在这条链路本身。地面基站覆盖半径通常只有几公里,而卫星与手机之间的距离要远几十倍甚至上百倍。普通手机的发射功率大约只有200毫瓦,天线又藏在很小的机身里。解决办法不是让10亿部手机长出更大的天线,而是让卫星长出一双足够大的「耳朵」,再用高灵敏度接收机和高功率发射机,把链路损耗补回来。
目前在轨直连卫星采用星链V2 Mini的直连变体,星体大约7.4米长、2.7米宽,比普通V2 Mini约4.1米×2.7米的尺寸更长,运行在约360公里高度、倾角约43度和53度的两层轨道上。马斯克早先把完整V2的蜂窝天线描述为约25平方米;下一代还计划把天线面积进一步放大约5倍。
多普勒效应同样是一个大问题。卫星相对于地面移动速度达到每秒7至8公里,在1.9至2GHz频段上,对应的频移大约达到正负40至50千赫。卫星需要根据自己的位置、速度以及用户大致所在位置,提前修正频率和定时,让手机感觉对面的「基站」没有那么快地从头顶飞过去。链路时延比地面网络更长,因此星上主要处理那些等不起的物理层和接入层,控制面仍然放在地面。HARQ(混合自动重传请求)这种地面蜂窝网络中用于快速重传错误数据包的机制,也需要关闭或者收紧,把更多可靠性处理交给上层。
频谱又是另一道门。第一代系统主要复用合作运营商已经拥有的地面许可频段。美国T-Mobile使用的是PCS G Block的5MHz频段,上行1910—1915MHz,下行1990—1995MHz。后续SpaceX还购买了更多S波段频谱,为下一代系统扩容。真正关键的并不是美国使用哪一段频率,而是当地运营商能够拿出什么频谱,以及监管机构是否允许卫星使用这些频段向地面手机发射信号。卫星可以充当铁塔,但频率仍然是一块一块属于各国的「地权」。
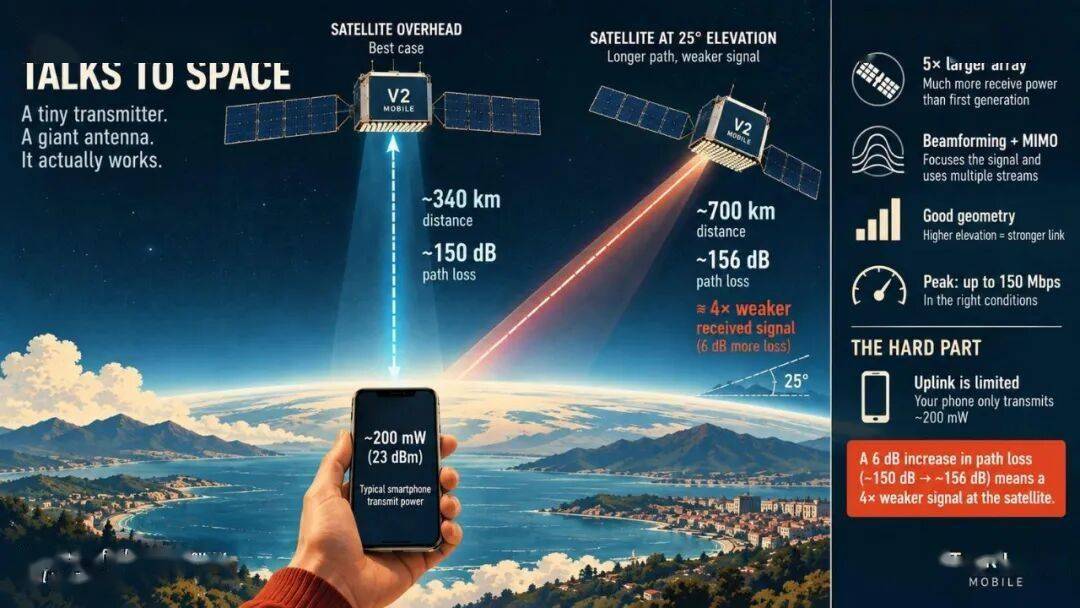

整条链路可以拆成四步。
第一,手机还是那部手机。普通4G/5G手机发出标准LTE信号,发射功率通常约200毫瓦,天线藏在机身内部。用户不需要换手机、不需要外接天线,也不必安装新的专用App。对手机来说,这只是一种特殊的漫游。
第二,天上那块巨大的「耳朵」。专用直连卫星携带大型相控阵天线,在约360公里高度的低轨上接住手机发出的微弱上行信号。距离比地面基站远几十到上百倍,靠的就是天线面积和高灵敏度接收机,把链路损耗一点点补回来。
第三,信号在卫星上先被解开。卫星并不是简单地把射频信号原封不动转发给地面,而是在星上完成解调、处理和资源调度,也就是所谓的再生转发。时延敏感的物理层、介质接入层放在天上,控制面仍然回到地面。这样一来,原本为固定地面基站设计的LTE协议,才能在每秒移动七八公里的卫星平台上继续运行。
第四,激光链路负责在星座内部接力。数据包通过卫星之间的激光链路在星座内部路由,再从合适的位置下传到地面关口站,最终进入合作运营商的核心网。用户手机屏幕上可能会出现「T-Mobile SpaceX」之类的网络名称。实际测试中,卫星过顶时单波束覆盖半径大约20公里,到了较低仰角可以扩大到40公里出头。下一颗卫星进入覆盖区后,手机再自动完成切换。容量依然是现阶段的硬约束。单波束理论峰值大约为每秒几兆到十几兆比特,现网用户实际速率常见在每秒2至4兆比特。够发消息,够应急,也够打开地图,但还远远不是日常宽带。天空是否开阔也很重要。室内、密林和深谷环境,通信质量都会明显下降。对于地广人稀的市场,这种「改卫星、不改手机」的路线几乎就是为它们量身打造的。
存量手机不用升级,运营商也不需要把铁塔一直立到每一个苏木——сум,相当于蒙古的县级行政区。代价同样明显:容量有限。一个波束里的人越多,速度就越慢。所以这一代卫星的定位非常明确:补盲和应急,而不是和地面5G比速度。
PART.06
直连手机和传统卫星电话
不是同一件事
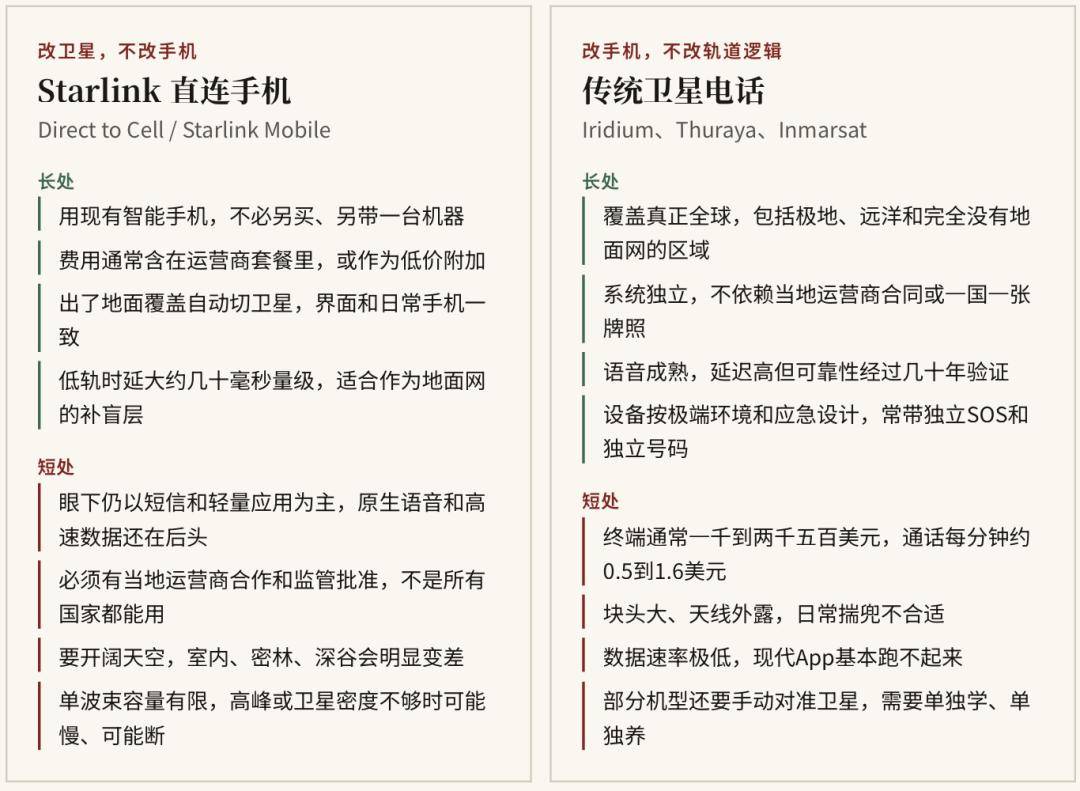
Starlink直连手机刚一出道,就很容易被写成「卫星电话要完了」。实际上,两者解决的根本不是同一个问题。
铱星(Iridium)、Thuraya以及国际移动卫星组织(Inmarsat,现已并入Viasat,但日常仍沿用这一名称)等传统卫星通信系统,卖的是一套独立的卫星通信网络:独立终端、独立号码、独立波束,不依赖当地是否存在移动运营商合作。在极地、远洋,以及完全没有地面运营商愿意合作的地方,仍然是能够提供语音通信的那条路。但代价也很明确。终端通常需要1000至2500美元,通话按分钟计费,大约每分钟0.5至1.6美元;数据速率低到现代App基本无法正常使用。天线需要外露,有些设备还需要手动寻找卫星。它更像专业工具,而不是一部日常手机。
Starlink直连手机则完全相反:几乎没有新增硬件成本,费用可以直接放进运营商套餐,使用方式和发送普通短信没有明显区别。换来的代价,是对当地运营商、当地频谱和当地监管的依赖,同时也依赖开阔天空和足够的过顶卫星密度。由于低轨卫星距离地面的路径比同步轨道短得多,射频往返时延也更低,大致在几十毫秒量级;但短信和应用层还会叠加协议处理和网络传输带来的延迟。
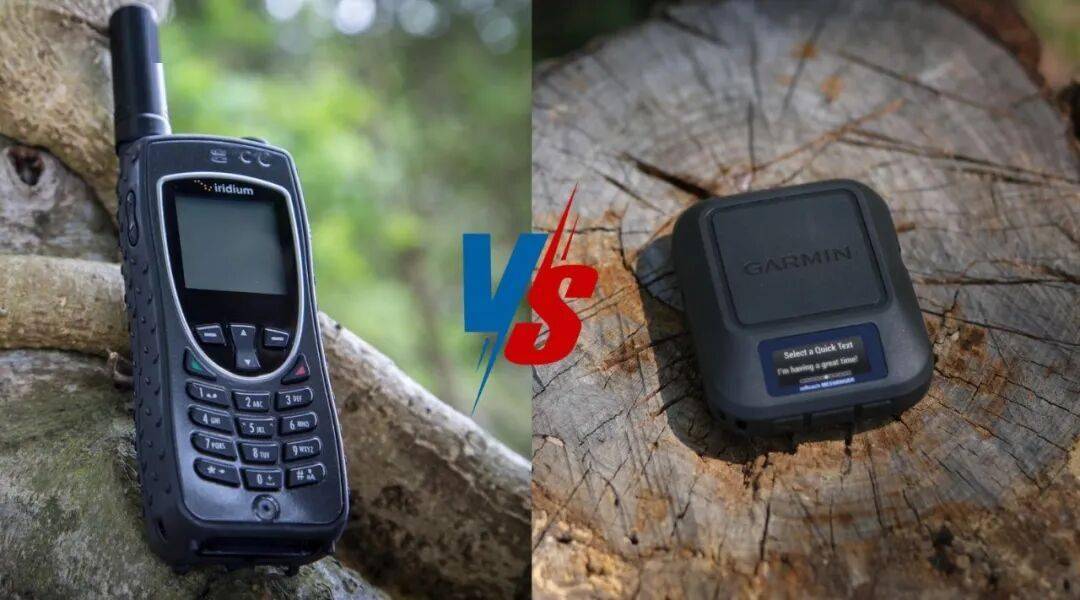
传统卫星电话Iridium、Thuraya、Inmarsat
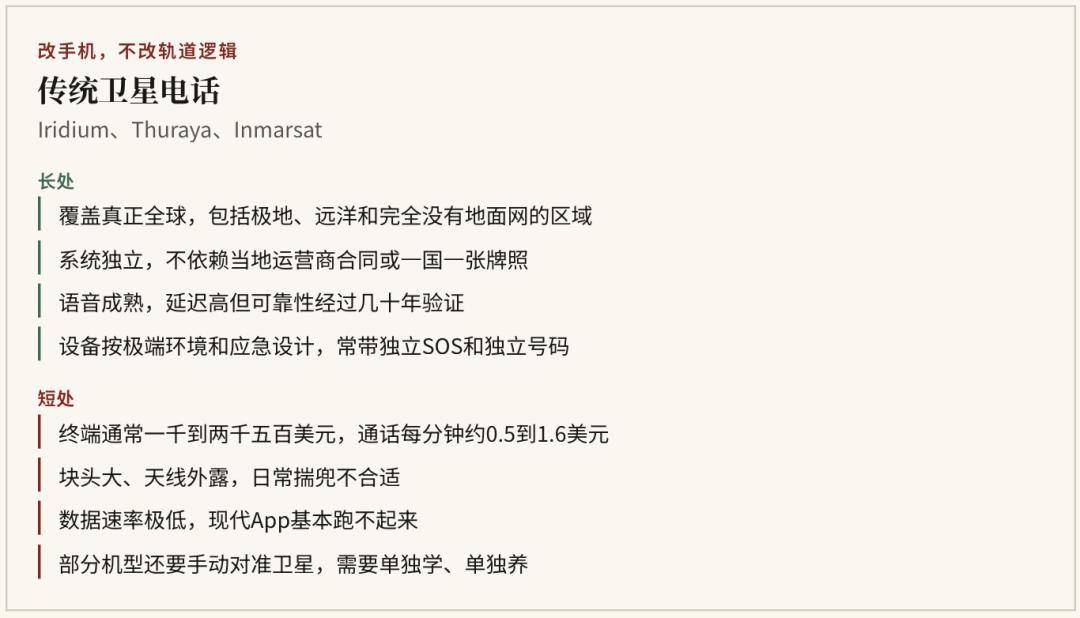
长处:覆盖范围真正做到全球,包括极地、远洋以及完全没有地面移动网络的地区;系统独立,不依赖当地运营商合同和一国一张牌照;语音业务成熟,虽然延迟较高,但经过几十年验证;设备按照极端环境和应急场景设计,通常具备独立SOS和独立号码。
短处:终端通常需要1000至2500美元,通话每分钟约0.5至1.6美元;设备体积较大,天线外露,不适合日常揣在口袋里;数据速率极低,现代App基本跑不起来;部分机型还需要手动对准卫星,需要单独学习和维护。
Starlink直连手机 Direct to Cell / Starlink Mobile
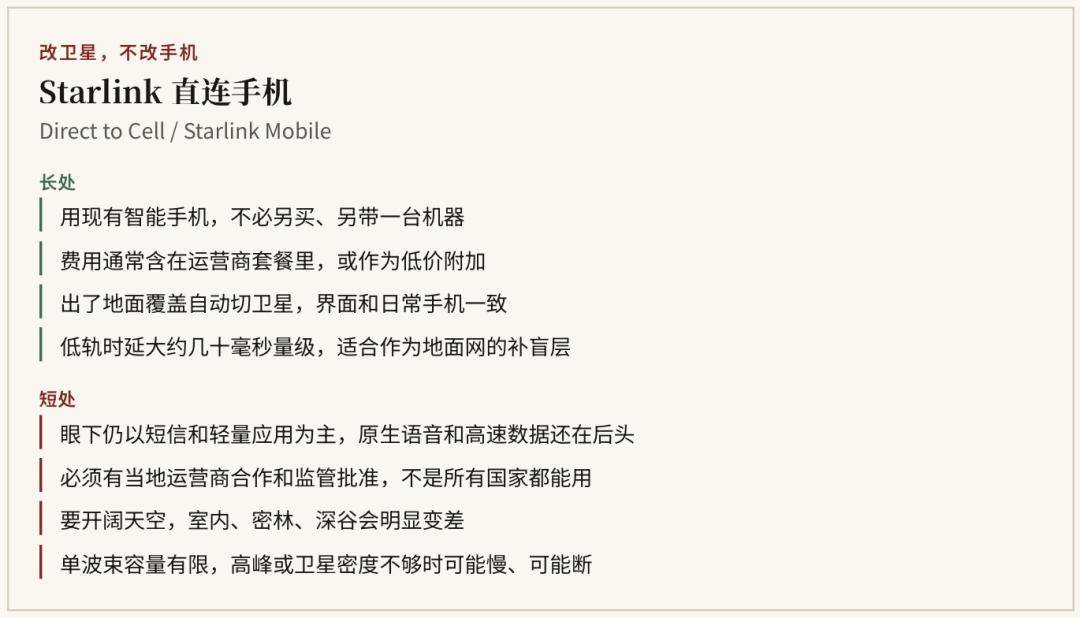
长处:使用现有智能手机,不需要额外购买和携带另一台设备;费用通常包含在运营商套餐中,或者作为低价附加服务;离开地面覆盖后可以自动切换到卫星,用户界面与普通手机基本一致;射频往返时延明显低于同步轨道卫星。
短处:目前仍以短信和轻量应用为主,原生语音和高速数据还在后续版本;必须有当地运营商合作并获得监管批准,不是所有国家都能使用;需要相对开阔的天空,室内、密林、深谷等环境会明显变差;单波束容量有限,在高峰时段或者卫星密度不足的情况下,速度可能下降,甚至出现中断。日常报平安、给队友发位置,直连手机已经够用,而且价格也更容易接受。但在深山科考、极端天气救援、远洋作业等场景,如果需要独立号码和经过长期验证的语音链路,铱星等传统设备仍然值得作为备份。
两套系统完全可以同时存在:口袋里的手机负责日常通信,背包里的卫星电话负责最后兜底。至少在目前,两者还谈不上互相替代。日常出行、偏远地区补盲、不想再多带一台设备,直连手机更方便;专业探险、远洋、极地以及需要独立通信链路的应急场景,传统卫星电话仍然是主力,或者说最后一道保险。
PART.07
短信之后,才是接近5G
这一代直连卫星,用户实际速率大约每秒2至4兆比特。够发消息,够打开地图,也够在WhatsApp里传一段语音。但如果要让普通手机在没有地面网络的地方直接打原生电话、刷短视频,就必须换一代卫星。
KDDI在8月签下亚洲首份Starlink Mobile V2合同,目标是在2027年内提供更接近日常移动网络体验的高速数据和VoLTE语音。KDDI目前公开的目标也明确指向2027年底前提供高速宽带和语音服务。星链V2拥有更大的天线。SpaceX给出的口径是,单星吞吐能力约为上一代的20倍,数据密度约提高100倍,峰值速度向每秒150兆比特靠近。这些卫星需要依靠星舰批量部署,单次计划发射数量超过50颗。
时间表并不完全一致。日本KDDI写的是2027年内;NTT Docomo把V2放到了2028年度;美国方面最近则把「5G级」商用时间进一步推向2028年上半年。德国电信签署的是覆盖10个欧洲国家的V2服务,计划从2028年初开始。匈牙利4iG于9月2日在得州签署的合同,则把第一代短信服务安排在匈牙利和阿尔巴尼亚,把第二代、基于2GHz频谱的5G非地面网络(Non-Terrestrial Network,即把卫星纳入5G体系的那套技术)安排在黑山和北马其顿。至于V2什么时候真正进入内亚,取决于星舰的部署能力,也取决于当地运营商愿不愿意提前锁定合同。
SpaceX财务官布雷特·约翰森把这件事说得很直接:无线行业几十年来没有真正改变过,有了星链,就可以提供一个没有那么多信号盲区、还能支持全球漫游的产品,价格甚至可以做到相同或略低。传统运营商则倾向于淡化卫星的竞争威胁,认为卫星很难在覆盖密度和容量上与地面铁塔竞争。其实两边说的并不矛盾,只是承担的任务不同。铁塔负责城市里的速度,卫星负责铁塔不愿意去的面积。
PART.08
卫星可以按窗口织,国境只能一国一国缝
9月21日的乌兰巴托发布会,与四天前华盛顿那张214牌照、五天前巴拿马的Más Starlink,实际上处在同一条时间线上。短信这一层已经可以卖。日本证明下一代服务已经有人愿意提前签合同。美国那张许可证解决的是国际业务和流量进出的法律问题。蒙古则证明了另一件事:在铁塔怎么立都不划算的地方,当地最大的运营商愿意把卫星直接写进自己的套餐。
而这张网还远没有织完。目前大约650颗第一代直连卫星已经在轨,承担的主要任务仍然是补盲;下一代系统计划依靠星舰在2027年中前后开始大规模部署,首批之后,约半年时间内逐步达到1200颗量级。天上的星星可以按照发射窗口一批批铺开,地面上的网络却没有一个统一的竣工日。一百多个潜在目的地市场,每一个都要单独处理频谱、牌照和运营商合同。
Airtel在非洲签下14国合同,就意味着14个国家要分别拿到批准;目前公开确认商用的仍然只有刚果(金)。哈萨克斯坦的短信还在等监管。中国周边除了日本、蒙古和菲律宾,其余市场大多仍然留着空白。星可以按发射窗口织,国境却只能一国一国地缝。对于身处地面网络覆盖之外的人来说,合同写的是哪一年,也许没有眼下这一条能发出去的短信重要。出了地面网络,抬头能看见天空,消息就能走。
主要信源:Mobicom / GoGo.mn:mobiCONNECT 2026与mobispace服务说明。国际电联DataHub:蒙古人口约352万(2025);蒙古国家统计局:约359万、首都约180万(2025);LTE人口覆盖约99%(2025)。Starlink、GMobile:蒙古Starlink Mobile合作公告。SoftBank:Starlink Direct海外漫游,2026年9月10日 / 9月28日起。KDDI:亚洲首份Starlink Mobile V2合同,2026年8月10日签、9月15日公布。Globe Telecom / 菲律宾国家电信委员会:东南亚首个商用,2026年6月30日。Starlink、+Móvil:巴拿马Más Starlink,2026年9月16日;Costa Rica Liberty,8月27日。VEON / Beeline Kazakhstan:中亚首次直连通话测试,2025年12月15日。Airtel Africa:刚果(金)2026年8月14日商用;十四国合同2025年12月16日。Virgin Media O2:O2 Satellite欧洲首个直连数据商用,2026年2月26日。Kyivstar / Light Reading:2025年11月欧洲最早短信商用;至2026年9月逾750万用户连过。Salt / inside-it.ch:2025年7月测通短信;2026年3月CEO明确年内不上。Telstra / Ookla:澳大利亚唯一已商用运营商;Optus至2026年8月仍未商用。Entel:智利2025年11月短信、2026年3月25日叠应用;秘鲁2025年12月短信。各国直连资费:T-Mobile官网(Beyond含/其余10美元);Rogers 2026年7月全套餐含24个月;Telstra Upfront含;One NZ附加从5纽元、Spark从10纽元;日本本网当面免费、他网约1650日元;Globe预付费99比索;O2 Satellite 3英镑;Kyivstar免费至2026年底;Entel智利中高档套餐含;+Móvil预付费3/5巴波亚;Airtel刚果(金)30天试用。蒙古mobispace尚未公布。FCC国际214授权DA-26-998,2026年9月17日;SpaceX MWC 2026用户与星座口径(约650星、1600万用户、32国签约);4iG 9月2日欧洲合同。返回搜狐,查看更多