2026年上半年,中国游戏行业只讲了一个故事:分化。
而小游戏,是分化最剧烈的那个战场。有人半年流水从0.45亿冲到5.89亿,有人直接砍掉整条产品线停运。
游戏工委数据显示,小程序游戏半年收入316.57亿元,同比增长36.01%。同期国内游戏市场整体增速12.17%,移动游戏只有7.9%。小游戏增速接近移动游戏的5倍。
但高增长的另一面是:微信小游戏MAU超5亿,开发者超50万,80%是少于30人的中小团队;DAU百万级产品80余款,季度流水千万级产品仅300款。供给极度拥挤,头部虹吸明显。小游戏早已不是避风港,而是一个更残酷的竞技场。
陀螺君梳理今年上半年各大上市游戏公司财报中小游戏相关表述,发现这些公司的小游戏打法大致可分为三类。
经典IP的降维打击:赚的是获客成本差
最显眼的一类是“老IP换新皮”。
吉比特是典型样本。旗下《道友来挖宝》基于《问道手游》素材和挖宝玩法自主研发,沿用“问道”世界观,核心目标之一便是吸引和召回“问道”IP的流失用户。
《道友来挖宝》上线后曾登顶微信小游戏畅销榜,2026H1维持Top25以内,流水达5.89亿元,上年同期仅0.45亿元,同比增长超过12倍。Q2单季贡献流水3.08亿元,环比增长9.61%。在A股游戏公司的小游戏单品中,这一流水极为突出。
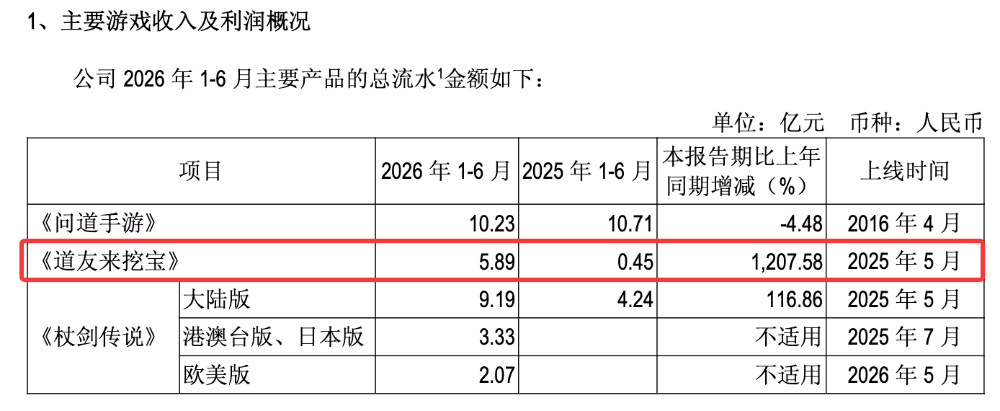
吉比特的底层逻辑并非“把APP游戏搬到小程序”,而是用小游戏做IP的轻量化变现:把重度MMORPG的玩法做减法,结合赛季制节奏,让小游戏成为老IP的“新触手”。通过差异化玩法与减负设计,它成功实现了老IP的轻量化变现。
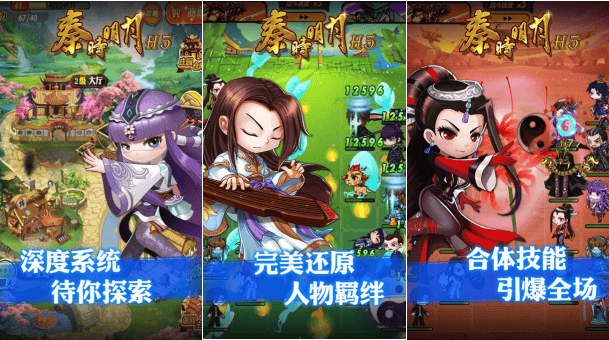
富春股份的《秦时明月》H5小游戏则代表了另一种思路——经典国漫IP进入小游戏赛道,6月底上线后财报称“流量投放ROI表现优异,后续加大投放”。此前《秦时明月》手游收入占游戏业务的11.15%,H5版本为这一IP打开了新的增长空间。
但IP能降低买量成本,却绝非万能药。
小游戏用户对玩法、节奏、付费点远比APP用户敏感。吉比特5.89亿流水的背后,是“问道”IP多年积累的存量用户和情感召回力。不是每个IP都有这样的底牌。用一位从业者的话说,“IP是敲门砖,能不能留下来,还得看产品本身。”
IP轻量化的本质是获客成本差。用成熟IP的品牌认知替代高昂的买量支出。但这条路径的复制门槛在于IP的存量用户规模和情感强度,两者缺一不可。
双端协同:APP管长线,小游戏管扩圈
“APP+小游戏”双端协同正在成为标准发行策略,但真正跑通的公司,靠的不是“多开一个渠道”,而是把APP端的长线付费能力和小游戏端的广谱流量接上了。
巨人网络是这一策略的实践者之一。《王者征途》依托微信、抖音、快手等多平台小程序全面覆盖,2026H1新增用户1417万,成为公司赛道的重要增长引擎。而其旗舰产品《原始征途》进入公测第三年,日均DAU与上年同期基本持平,核心用户基本盘稳固。
小游戏端负责拉新,APP端负责长线留存和深度付费,两端用户画像和付费行为形成互补。
恺英网络则在品类突破上走出了自己的路。
《仙剑奇侠传:新的开始》优先进入小游戏赛道,2024年获微信小游戏“锐意创新奖”并获iOS推荐;《怪物联萌》登录微信小游戏后迅速升至畅销榜前10、稳居数月,后又登陆支付宝小游戏多次获推荐。公司明确表示“实现了小游戏发行策略上的品类突破”。
中手游把双端布局上升为核心业务模式。2026H2四款新品《代号:遮天》《武林侠斗》《代号:天穹》《代号:新传奇》均支持双端,2027年储备同样双端并行。
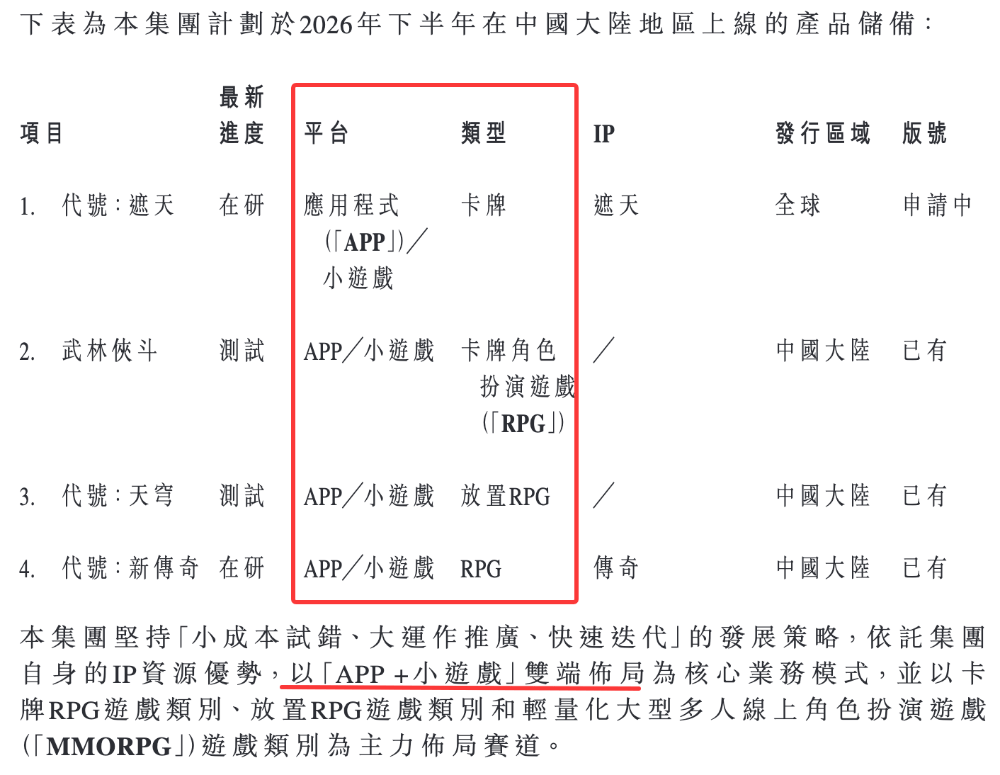
北纬科技也明确“APP+小游戏双端协同”战略,计划依托APP端长青产品用户基础,结合小游戏端流量优势实现“流量互通、用户互补、数据联动”。
双端协同不是“多一个渠道多一份收入”的简单加法。如果APP端没有长青运营能力,小游戏导来的量也接不住。真正的壁垒在于:APP端有足够的付费深度和内容厚度来承接小游戏导入的泛用户,并将其转化为长线用户。
原生休闲赛道:买量效率定生死
第三类公司直接在原生小游戏或休闲赛道深耕,更依赖买量模型、广告变现效率和快速迭代。
飞鱼科技自2023年底布局HTML5游戏,已建立稳健的产品组合。
过去数月,三款HTML5游戏跻身微信小游戏畅销榜前50:《一步两步》2024年8月推出,2026年6月两周年重返第8;《兽化三国》2026上半年跻身前31;《逆转回合》2026年3月推出,迅速跻身前27。飞鱼认为HTML5游戏已由消遣工具演变成更中度的优质内容,呈现赢者通吃态势。
盛天网络的小游戏已产生实际收入。“游戏三”(微信小游戏+抖音小游戏双端)收入642.36万元,占游戏收入7.11%,但推广营销费用936.88万元,费用率高达45.07%。这意味着近一半收入被买量成本吃掉。
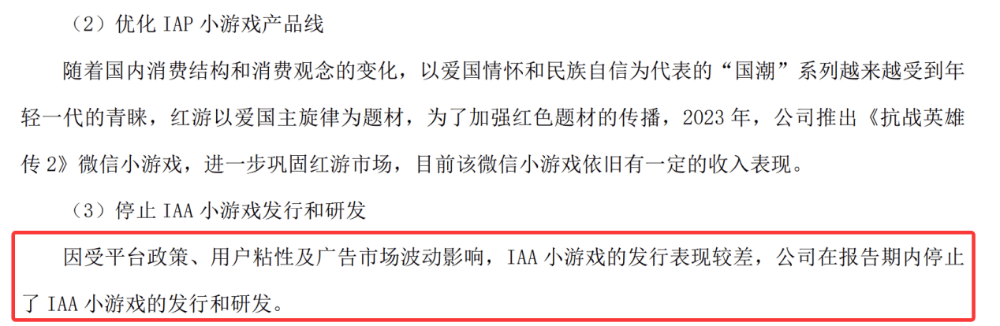
中青宝的案例则暴露了IAA模式的风险。其IAP小游戏《抗战英雄传2》仍在运营并有一定收入,但IAA小游戏因平台政策、用户粘性及广告市场波动,发行表现较差,公司已在报告期内停止IAA小游戏发行和研发。
原生休闲赛道收入弹性大,但持续性差。买量成本一涨,利润立刻被吃掉。飞鱼《一步两步》从爆发到成熟,盛天费用率居高不下,中青宝直接止损退出IAA……这些案例都指向同一个事实:在IAA模式下,公司本质上是在经营一个买量ROI模型,而非一款游戏产品。模型一旦失效,收入归零只是时间问题。
风险与变量:谁在真正构建壁垒?
小游戏高增长不等于高确定性。当下至少有三重风险值得关注。
产品周期风险。小游戏生命周期普遍短于APP手游,爆款依赖持续迭代。飞鱼科技坦言《一步两步》已从爆发期进入成熟阶段,收益贡献放缓。
买量成本上升。IAA小游戏对广告变现效率极度敏感。飞鱼科技HTML5游戏ARPPU从2025H1的334元降至2026H1的171元,降幅达48.8%。盛天网络45%的费用率也说明获客成本之高。
平台政策与分发规则变化。微信小游戏2026年推出了较强的激励政策:IAP首发新游最高可享5000万元流水不分成,首1000万元流水叠加暑期专项激励后综合分成最高达170%。平台在“真金白银”地补贴开发者,但补贴本身也意味着平台对内容方向有明确的引导意图——鼓励长线运营、鼓励精品化,而非短期套利。
小游戏赛道正在从“有没有”进入到“行不行”的阶段。真正构建壁垒的不是买量能力,而是IP资产、长线运营能力和跨端产品力三者的组合。
正在发生的三大趋势
中度化、精品化加速。小游戏不再是纯休闲的代名词。
吉比特《道友来挖宝》为回合制MMORPG,中手游储备《代号:遮天》为卡牌RPG,完美世界储备涵盖轻度MMO、二次元卡牌、模拟经营卡牌、SLG等品类,小游戏正变得愈来愈“重”。
竞争核心从买量套利转向综合运营能力。从上文我们也能看到,2026H1的小游戏赛道,头部虹吸效应已经非常明显。接下来的竞争,考验的不是“能不能做小游戏”,而是四个核心能力:IP资产的厚度、双端协同的运营能力、AI驱动的投放效率、以及精细化长线运营的功力。谁能把这四件事串起来,谁才能留在牌桌上。
出海成为新变量。2026年初,长沙游品科技研发的《Cell Survivor》在海外市场成为爆款:据点点数据估算,其全球IAP月流水从1月的5257万元升至2月的6761万元,日本iOS免费榜长期位居前列。
AppMagic测算《Cell Survivor》2026年一季度出海分成后收入超1400万美元,其中日本、美国、韩国分别贡献约50%、15%和10%。它的原型是2025年5月上线的微信小游戏《看谁能打过》,先在国内用纯IAA跑通玩法,再以"祖玛+肉鸽+塔防"的组合做海外IAA+IAP混合变现。
这条"国内验证、海外放大"的路径已跑出一批样本。
2026年2月,厦门摩多把微信小游戏《我的花园世界》几乎原封不动搬向海外,《My Garden Tale》2月1日登陆北美20多个国家和地区,上线即冲进美国iOS手游下载榜第4、总榜第17,靠的是"种花赢真花"的实物奖励打法。AppMagic估算其2026年一季度出海分成后收入约390万美元,美国与中国台湾合计贡献约九成。
同期处在头部区间的还有诗悦网络《永远的蔚蓝星球》、四三九九《主宰世界》、三七互娱《时光大爆炸》与《英雄没有闪》等(后两款一季度出海分成后收入分别约370万和330万美元,均据AppMagic估算)。
小游戏出海的关键不在于"把产品搬出去",而是把国内生态验证过的玩法、数值模型和商业化路径,重新适配到海外App、H5或平台小游戏形态中。
小游戏的上半场比的是入场速度,下半场比的是运营深度。