主编温静导读:中剧成为各平台重点加码的增量赛道,不是预测,是正在发生的事实:政策单列划出跑道,四大平台真金白银下注,14天3000万分账和半年175部备案给出数据验证。中剧的爆发不是偶然风口,而是政策、平台、观众三股力量交汇的结构性新供给——它接住了从长剧溢出的耐心,也接住了从短剧升级的期待。爆款密度、补贴退坡、同质化三道坎虽在,但只决定速度,不改变方向。牌局已开,中剧才刚过中盘。
来源:传媒内参—温静聚焦
9月17日,一份行业报告刷新了一项纪录。
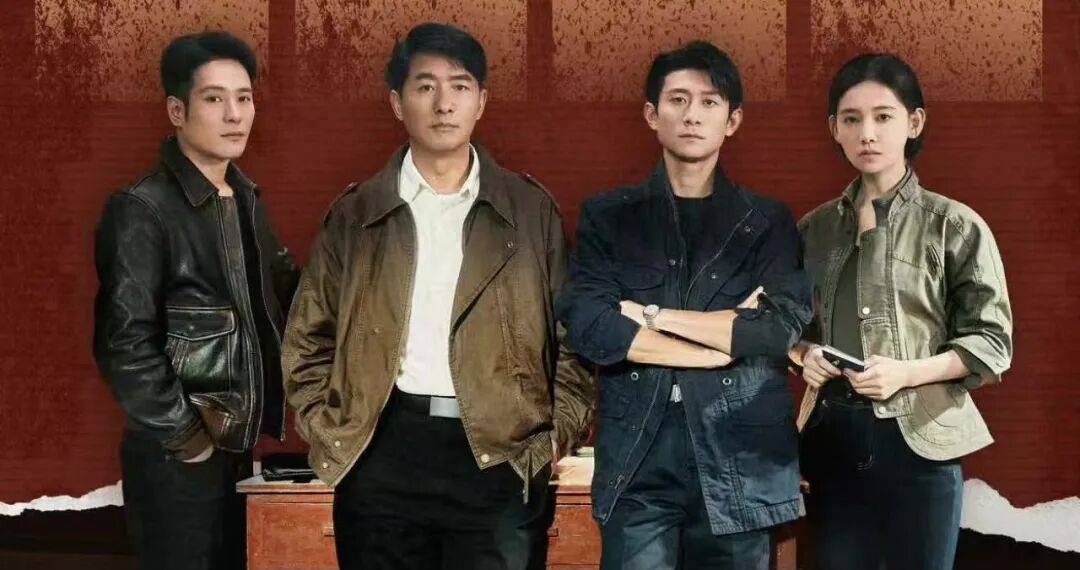
爱奇艺《重案六组:消失的警号》,上线14天,分账金额3094万元——全网横屏中短剧最快破3000万的分账速度。
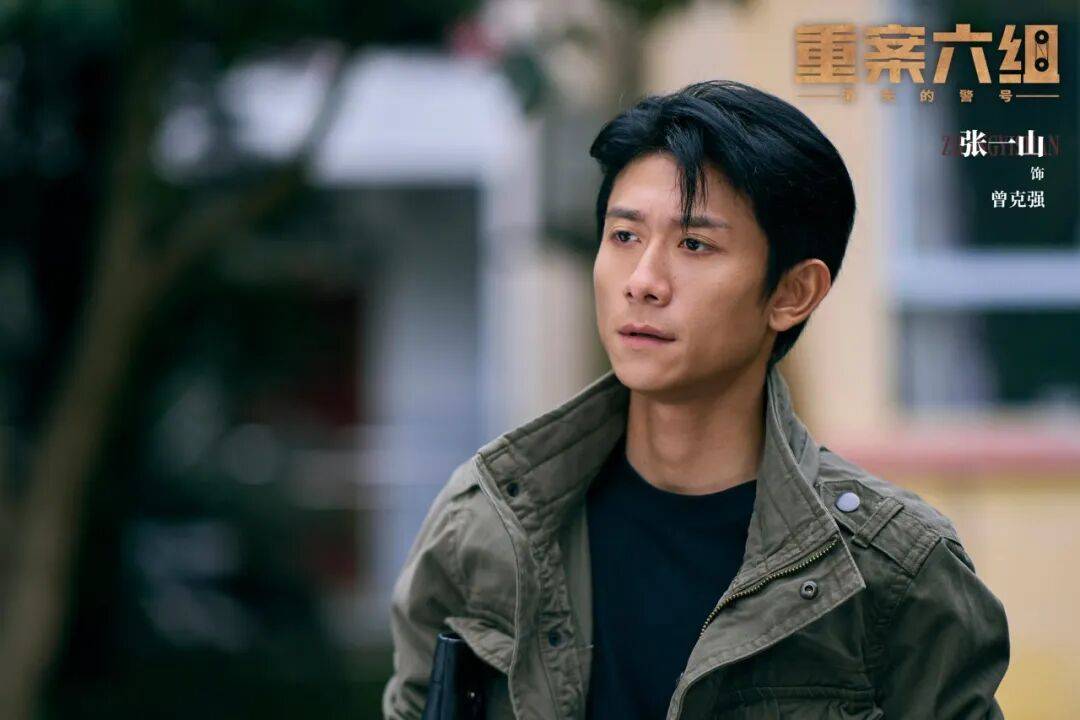
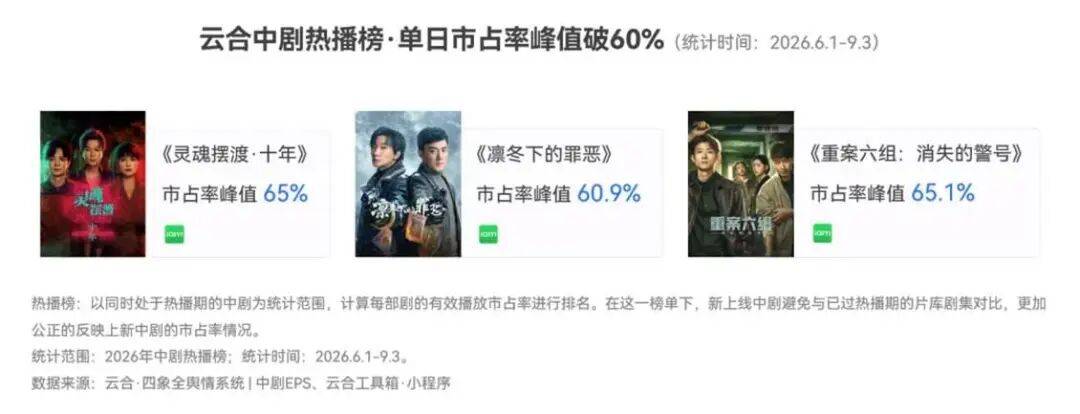
这部剧单集20分钟左右,张一山、李沐宸、郭晓东主演,是国民刑侦IP《重案六组》暌违15年的前传。播出期间,单日市占率峰值65.1%,热度峰值7576,都是2024年以来同类内容的最高点。
它有一个新身份:中剧。
不是长剧,不是微短剧。单集15到30分钟、12到24集、横屏拍摄、连续叙事,体量正好卡在中间。
一年前,这个名字还只出现在政策文件里。现在,它开始刷新行业纪录。
一条赛道,被三股力量推上桌
中剧不是谁发明的,是被推出来的。
2025年8月,广电总局在全国电视剧备案公示中首次单列"中剧"品类,行业第一次有了统一的标准和审查通道。这是政策划的跑道。
广电总局电视剧司司长冯胜勇在2026年电视剧制作产业大会上,给三类内容分了工:长剧承载宏大叙事和头部内容,中剧主打精品化类型故事与社会单元剧,微短剧满足高密度、即时性情绪消费。

他还给出一组数据:近六成观众会倍速观看长剧,观众的情绪注意力已降至47秒。他的判断是——"这并非用户排斥深度内容,而是拒绝无效叙事。"
长剧太重,短剧太浅。中间那一层,空了很久。
政策划了跑道,平台找了很久的增长,观众要效率也要质感。三股力拧在同一个方向,中剧就这么被推上了桌。
四家平台,四套打法,一门生意
牌桌上的打法,各不相同。
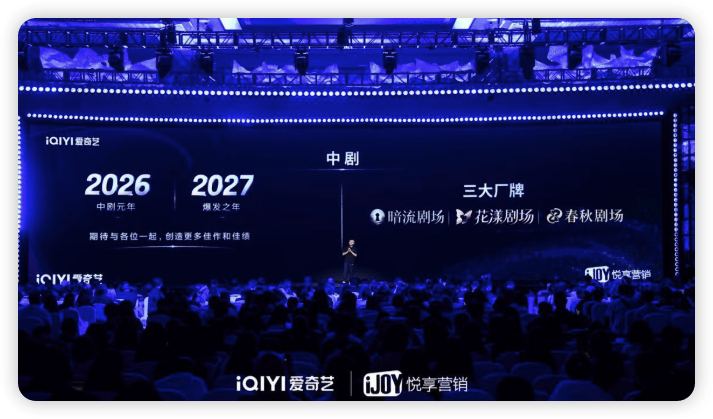
爱奇艺加码最猛。今年春交会,爱奇艺高级副总裁王柯宣布战略加码中剧:单项目制作周期锁定6到9个月,分账基础上额外增20%补贴。9月的悦享会上,爱奇艺副总裁刘皇甫直接亮出2027年的牌:扩大中剧供给,上"暗流剧场""花漾剧场""春秋剧场"三大厂牌。首席内容官王晓晖的判断更直白:未来最具增长性的一类剧集,是中剧。
芒果TV最早把中剧当独立赛道运营。单集20到35分钟的"精品中剧"板块,A+级以上项目全成本采购,A级项目保底金最高85%,分账周期最长给到一年半——和长剧对齐。它还把《大侦探》《乘风》等综艺IP拿来定制衍生中剧,让综艺热度在剧集里续杯。
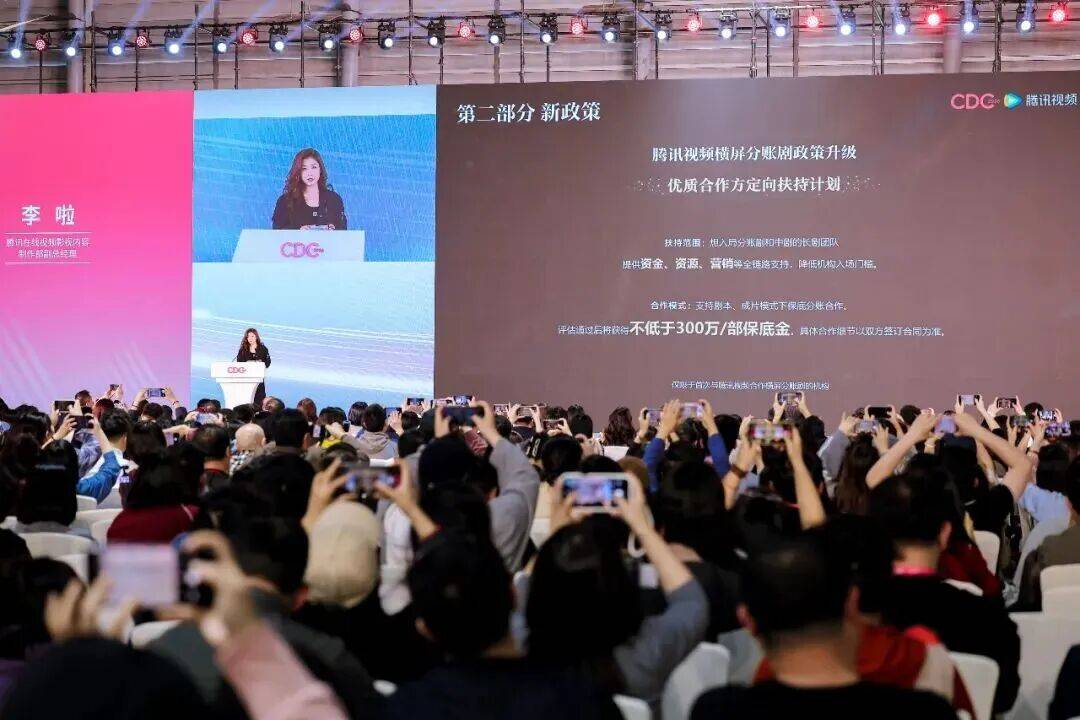
腾讯视频选择打通规则。长剧、中剧、短剧三套横屏分账标准拉齐,纯分账项目超过100万元的部分额外激励15%,还给想从长剧转场中剧的团队开"全链路支持"的口子。底气来自成绩单:2025年,腾讯视频24部分账剧票房破千万,万茜主演的《朱雀堂》以4800万刷新行业纪录。
优酷押的是细分。一套EPI有效播放指数,让片方收益跟着播出效果走,上不封顶;男频IP《我叫赵甲第第二季》拿下5040万分账,系列两季累计破亿。
四家的牌路不同,押注的是同一门生意:在长剧和微短剧之间,再造一个稳定供给的中间层。
下场的人,越来越重
赛道热不热,看备案表最诚实。
2026年1到6月,全国中剧备案175部。1月21部,5月爬到44部的单月峰值——半年翻倍的曲线,藏不住。
更值得看的是备案名单。出品过《三体》的灵河文化,备案了涉案剧《暗河》;《唐朝诡事录》的出品方长信传媒,把《灵魂摆渡》《狮城山海》都开发成中剧系列;山东影视、芒果影视、老有影视,这些长剧时代的老牌玩家,名字都出现在了中剧备案表上。华策更直接,2026年一口气排了《资治通鉴》《西游记》等多部精品中短剧,外加一部AIGC中剧《帝姬令》。
演员和导演的量级也在换挡。央视一套黄金档的《看得见风景的窗》,刘江执导,累计收视1.3亿人次,单集平均收视率2.776%,拿下全时段收视榜首——这是首部拿到发行许可的中剧,第一次上星就进了黄金档。接下来,杨磊执导的《京城奇探》、马伊琍领衔的《余红》都在路上。
今年白玉兰首场论坛的尾声,编剧张巍专门说了一句:"我想为中剧说几句话。"
过去,中剧的前身"横屏短剧"是中小公司的试验田,是分账赛道里的低成本生意。现在,头部公司、头部创作者、头部演员接连进场——
试验田,开始长庄稼了。
增长极的三笔账
为什么说中剧终将成为增量赛道、市场增长极?算三笔账。
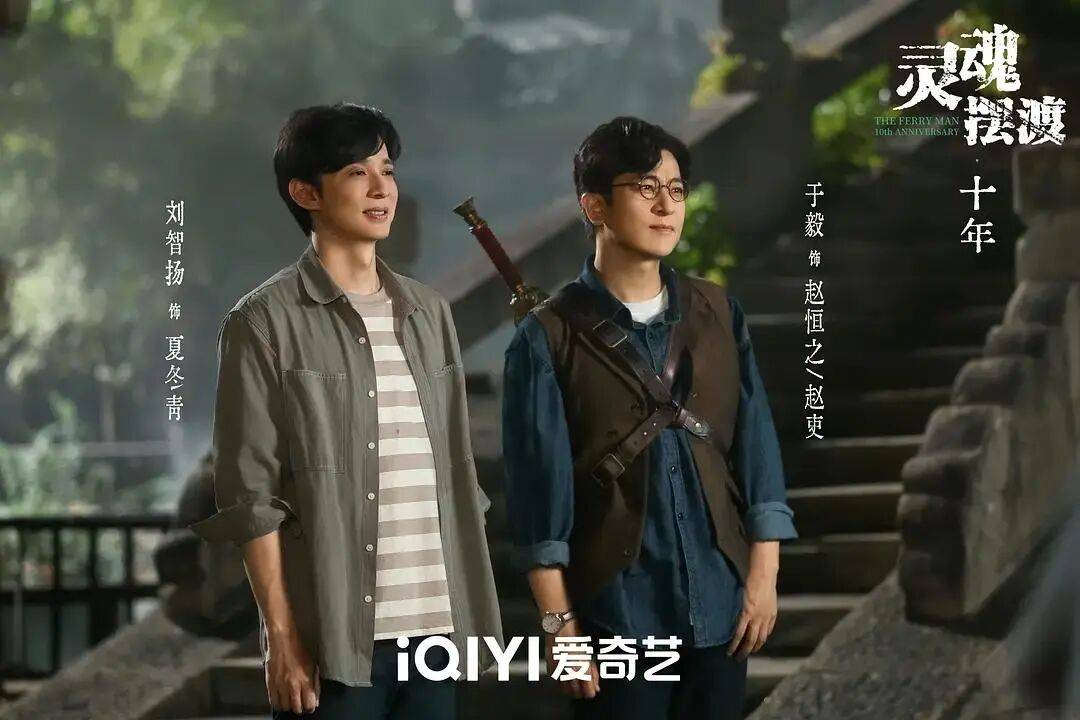
第一笔,观众账。47秒的情绪注意力,六成倍速率——观众没有不要故事,只是不要注水。20分钟的体量,倒逼每一句台词都有信息量,正好接住这批"拒绝无效叙事"的观众。云合数据《2026暑期中剧复盘》显示:6到8月全网上线中剧149部,同比涨25%;暑期档有效播放过亿的3部中剧——《灵魂摆渡·十年》3.3亿、《凛冬下的罪恶》1.7亿、《逆时追捕》1亿——全部是爱奇艺独播。供给和消费,同时在放量。
第二笔,平台账。长剧平均制作周期13个月,中剧只要6到9个月;成本从"几个亿"降到"千万级",风险从一家独担变成分账共担。爱奇艺高级副总裁陈潇说得透彻:"分账模式将成为未来爱奇艺内容合作的主流形态。"在降本增效进入第四年半的当下,平台要的不是又一部爆款赌局,是一条可以稳定排播、稳定回款的供给线。中剧,就是那条线。
第三笔,行业账。长剧采购收缩后,中腰部项目和年轻创作者的路越来越窄。中剧把创作门槛降了下来——体量小了,投得起的公司多了,新导演、新编剧有了第一块踏板。当年《暗黑者》《灵魂摆渡》培养出的一批人,如今撑起了网剧的半壁江山。中剧接过的,正是这个人才培养的接力棒。
三笔账算下来,结论已经清楚:中剧不是权宜之计,是行业结构性的新供给。
冷思考:增长极,还没到庆功的时候
话说回来,这条赛道也有三道坎。
其一,爆款密度还不够。《重案六组:消失的警号》《灵魂摆渡·十年》证明了中剧能打,但整个赛道还没有出现全民破圈的现象级作品。商业模型跑通了,大众认知还没完全打开。
其二,补贴退坡怎么办。眼下各家的分账系数、保底、激励,都是真金白银的扶上马、送一程。等平台补贴退潮,中剧能不能靠自身商业闭环站住,才是真正的考验。
其三,同质化已经在门口。175部备案里,中小公司扎堆,涉案、都市、古装神话一窝蜂;备案集数也从12集、24集漂移到了36集、40集——边界一模糊,"中剧"会不会变成什么都装的筐?
这三道坎,每一道都真实。但它们挡不住方向,只决定速度。
结语
中剧的处境,像极了当年的网剧:起步时被看作小打小闹,跑起来才知道是新的主战场。
从2025年8月被官方单列,到2026年14天3000万的分账纪录;从中小公司的试验田,到央视一套的黄金档;从"长剧太重、短剧太浅"的抱怨,到四家平台真金白银的加码——中剧用一年时间,把"卡在中间"的尴尬,走成了"站上中间"的位置。
长剧是头部,微短剧是流量,中剧是腰部供给和增长引擎。
它接住了从长剧溢出的耐心,也接住了从短剧升级的期待。
下一个刷新纪录的,也许还是某部刑侦中剧,也许是某部AI中剧。
但可以确定的是:牌桌已经摆好,四家平台都下了重注,这场牌局——
才刚过中盘。返回搜狐,查看更多