苹果和三星通过软件进入 OTC 助听市场,Meta 又把助听能力装进智能眼镜;另一边,安克和一批中国公司仍在认真地做一副专用助听器。它们正在争夺同一批尚未走进听力中心的用户。
主笔:陈壹零
编辑:陈述
精致有料的科技报道
-shenzhenware-
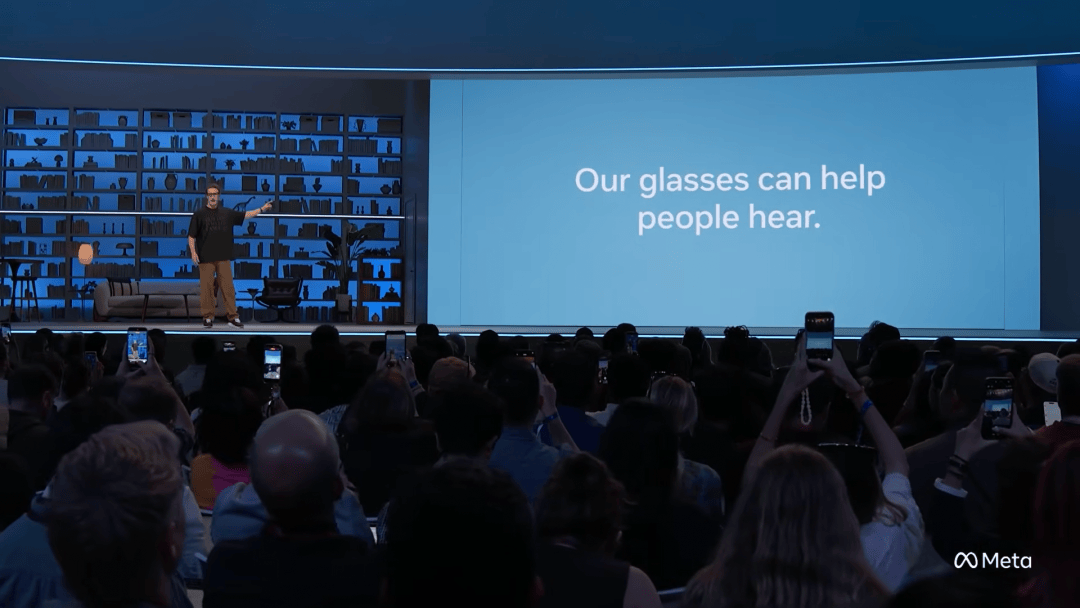
仍然像一场典型的消费电子新品展:智能眼镜、耳机、可穿戴设备和 AI 功能接连登场。在这份很长的新品清单里,一项听力增强功能并不算显眼,却打开了另一种产品思路。
几周前,安克也在一场发布了的活动中,第一次跨入 OTC 助听器市场。它选择的却是另一条路线:不是为现有耳机增加一个辅听模式,而是做了一副采用 RIC 耳背式结构、看起来更接近传统助听器的专用产品。
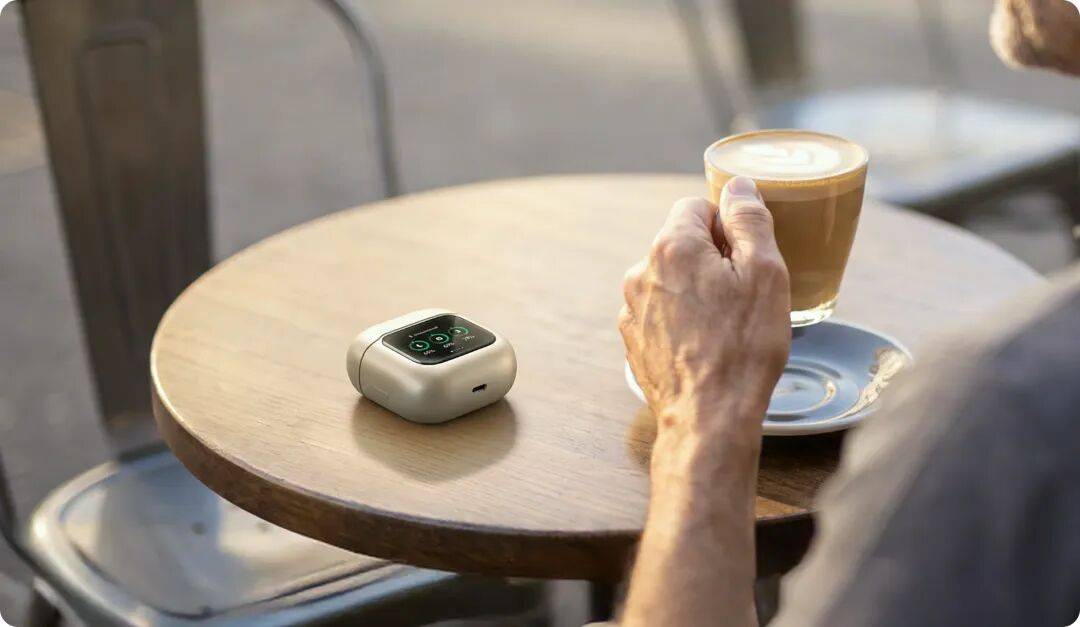
△ Anker RIC Hearing Aids Pro
在它们之前,苹果已经把获得美国 FDA 授权的助听功能免费下发给 AirPods Pro 2 用户,三星也准备在 Galaxy Buds 中跟进。中国的助听设备公司则继续从芯片、算法、开放式结构和服务渠道寻找机会。
助听器开始从一件单独购买的医疗硬件,变成消费电子设备里可以下载、解锁和付费使用的一项能力。
这带来的变化不只发生在产品形态上。谁来定义产品、用户从哪里进入、企业依靠什么收费,以及专业服务由谁完成,都可能被重新讨论。
Meta 把助听能力拆成了一项付费功能
从产品机制看,Meta 的 Hearing Enhancement 与近年来出现的自验配 OTC 助听产品并没有本质区别。
用户通过手机和眼镜完成一次引导式听力测试,系统生成左右耳的听力曲线。眼镜上的六颗麦克风采集环境声音,再根据听力曲线进行补偿,并通过端侧模型降低噪声、突出人声。
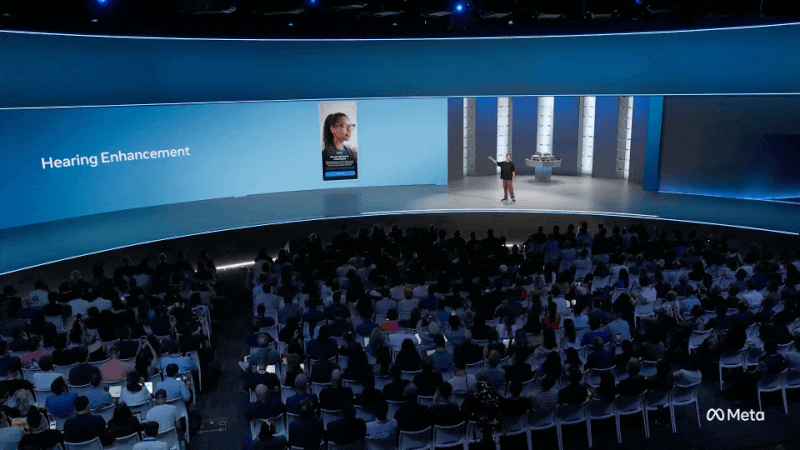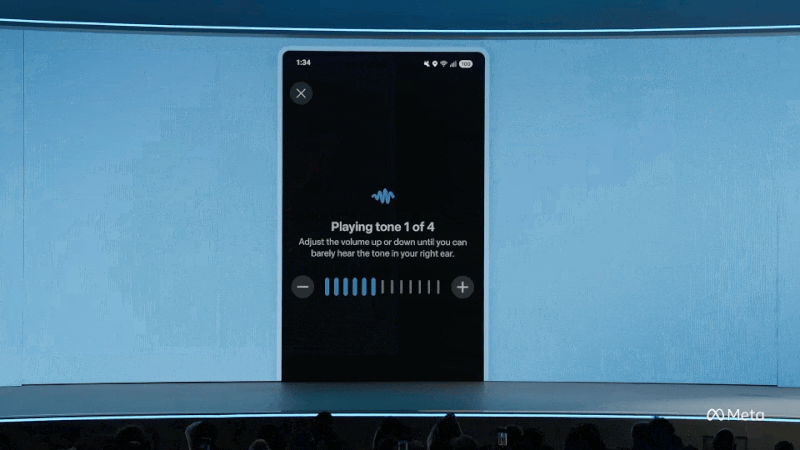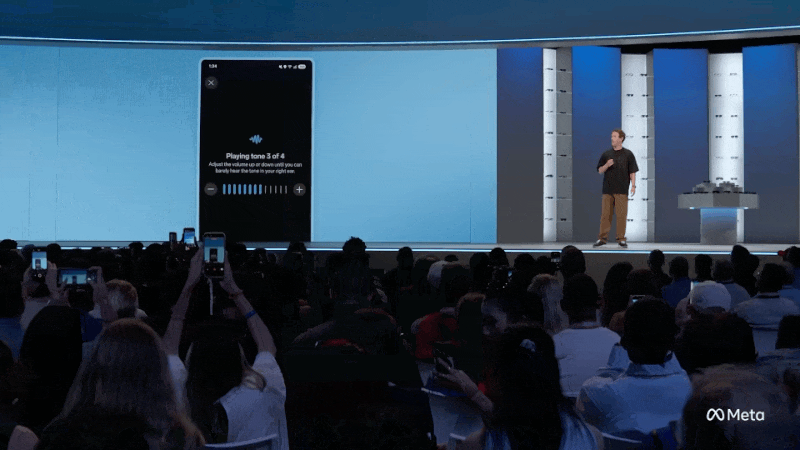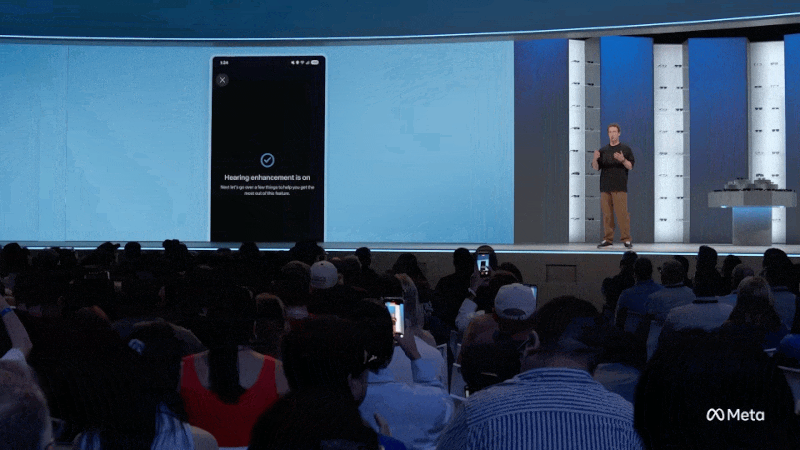
声音处理必须在设备端快速完成。延迟一旦过高,声音与口型会不同步,用户自己的声音也可能产生明显的回声。
Meta 提供了两种模式:360 模式放大周围声音;Focus 模式集中拾取前方的人声,更适合餐厅、聚会和会议等嘈杂场景。
它与传统助听器最大的不同,在于这些能力被放进了一副原本用于拍摄、通话、听音乐和使用 AI 的智能眼镜。助听不是这副眼镜的唯一用途,而是购买硬件后可以进一步解锁的功能。
眼镜也提供了耳机之外的佩戴入口。它不堵住耳道,用户仍然可以感知周围环境;面对面交谈时,戴眼镜通常也比戴着一对耳机自然。对本来就需要视力矫正的人来说,眼镜还是一种可能全天佩戴的设备。
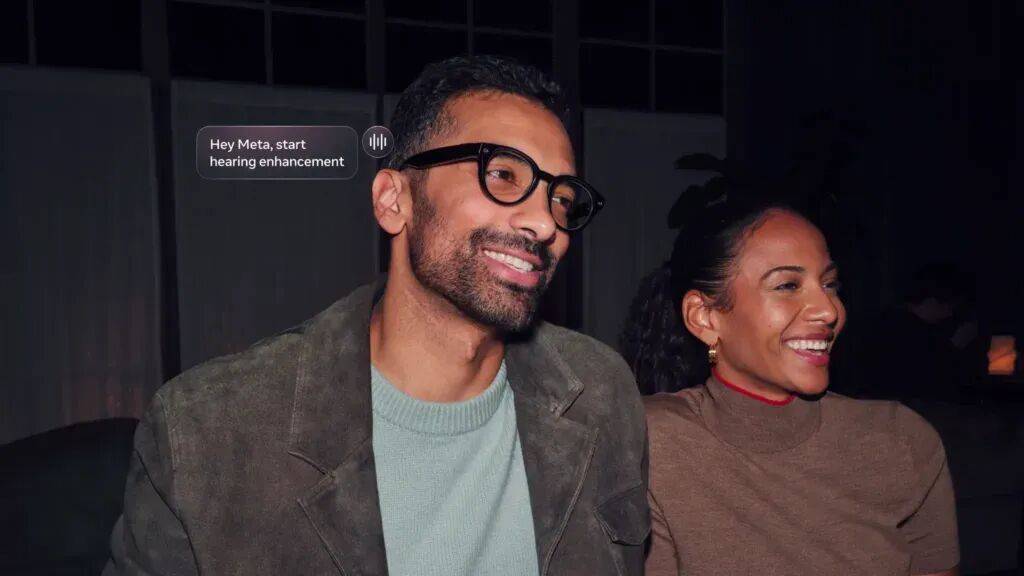
开放式结构也有明确的边界——它并不天然比耳机效果更好。扬声器距离耳道更远,声音更容易泄漏,也较难提供高增益。在复杂噪声环境中,它能否持续、稳定地改善语音理解,还要等待真实使用数据。对于较严重或情况复杂的听力损失,它也不能代替专业诊断和验配。
在此之前,Meta 的长期眼镜合作伙伴 EssilorLuxottica 已经推出 Nuance Audio 助听眼镜。Nuance Audio 从听力需求出发,通过眼镜店和视光专业人士等渠道销售并提供服务,售价达到上千美元。
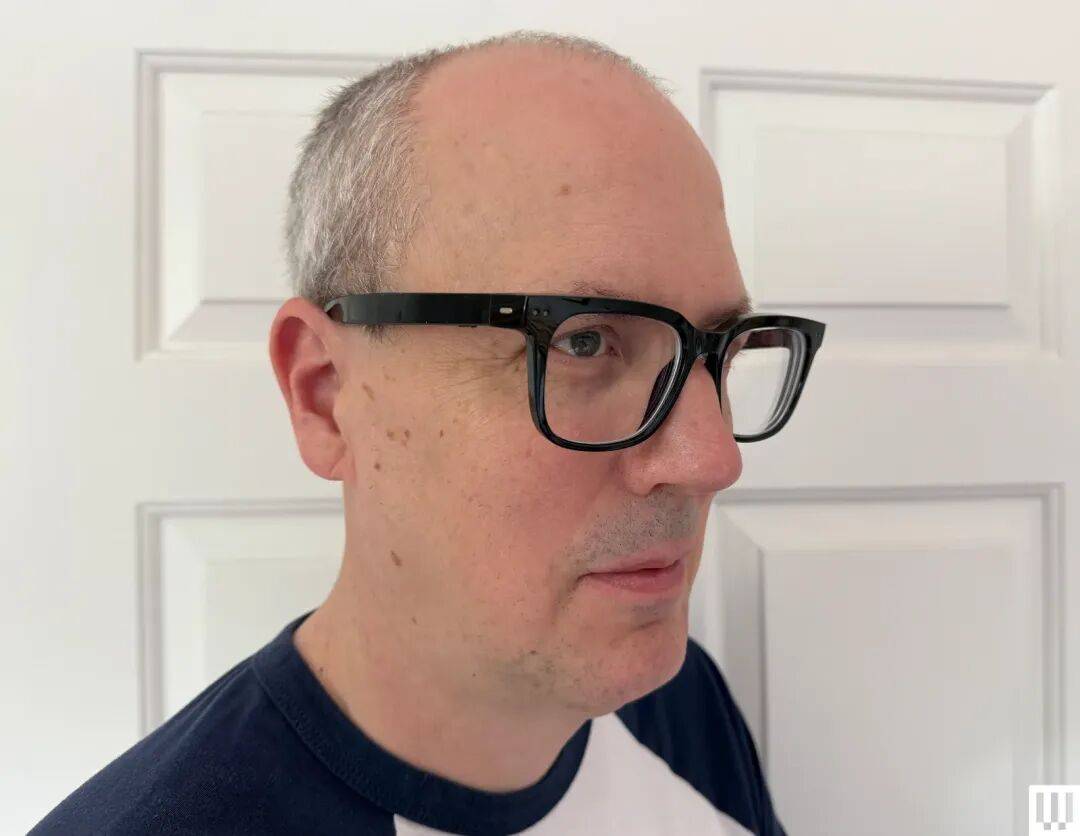
△ 依视路陆逊梯卡 Nuance Audio 眼镜,图源:Wired
两者外形相近,产品定义却不同。
Nuance Audio 卖的是一副专门设计的助听眼镜;Meta 则希望用户先购买大众智能眼镜,再决定是否为「听得更清楚」额外付费。
同一种听力能力,既可以作为专用健康产品出售,也可以成为消费电子设备中的付费功能。二者之间的边界,正在变得难以划分。
苹果开门,三星跟进,助听功能进入操作系统
Meta 并不是第一个通过软件进入 OTC 助听市场的消费电子公司。
2024 年,,并获得美国 FDA 授权。用户可以通过 iPhone 和 AirPods 完成听力测试,再由耳机根据不同频段的听力情况进行实时补偿。
FDA 将其称为首个 OTC 助听器软件设备。
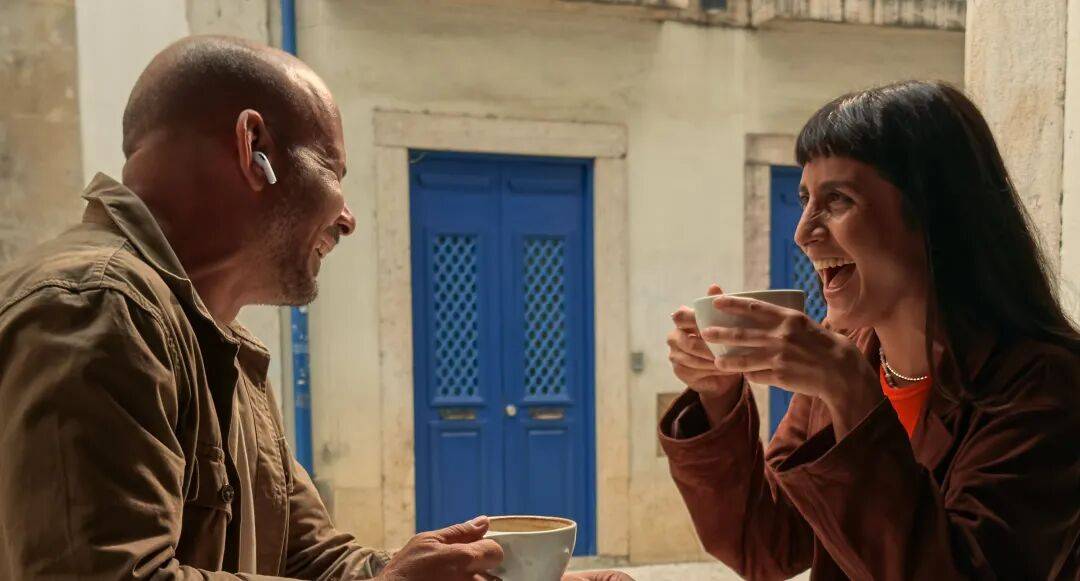
对于已经拥有兼容 iPhone 和 AirPods Pro 2 的用户,助听功能通过免费软件更新获得。他们不必先购买另一件硬件,也不必走进听力中心,就可以在熟悉的设备中完成第一次听力测试。
三星正在复制这条路径。
2026 年 8 月,三星宣布 Galaxy Buds 的 Hearing Aid 功能获得美国 FDA clearance,计划于第四季度登陆 Galaxy Buds3 Pro 和 Galaxy Buds4 Pro,首批覆盖美国及其他获批市场。
用户可以在几分钟内完成纯音听力测试,系统据此进行个性化放大,并通过波束成形和背景噪声抑制提高人声清晰度。
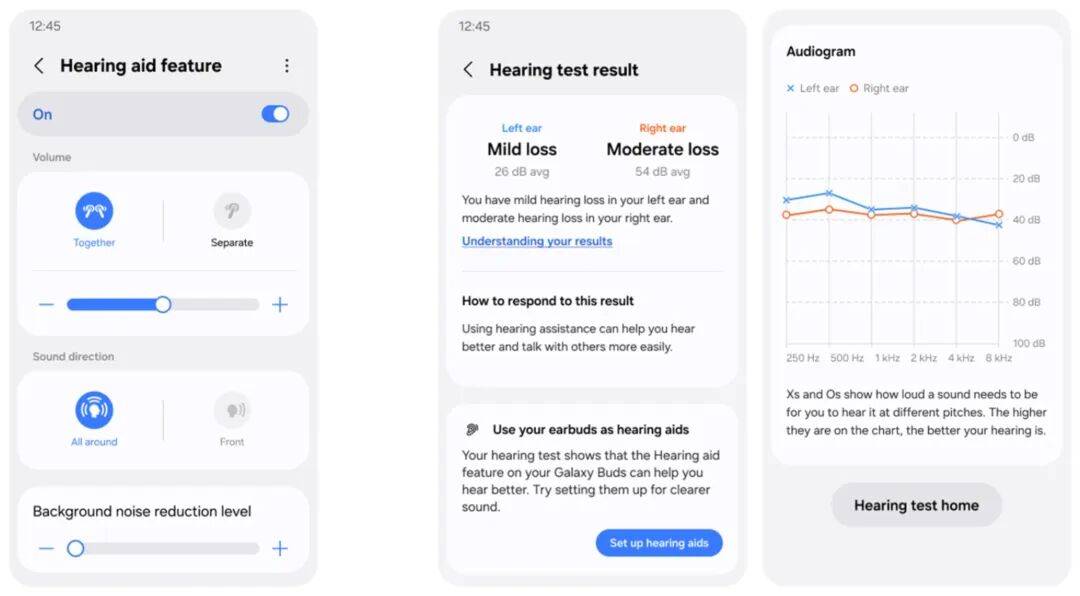
三星的加入说明,这不再只是苹果生态中的一次特殊尝试。手机厂商可以把听力测试、个性化补偿和设备控制直接整合进已有系统,不必从头建立一个助听器品牌。
苹果和三星把助听器带进操作系统,Meta 则开始测试这项能力能否单独收费。
不过,功能进入操作系统,不等于用户会把耳机当作长期助听设备。堵耳感、续航和全天佩戴舒适度仍然存在,三星的功能也尚未正式上线。现阶段可以确定的是,大厂已经拿到了进入 OTC 市场的资格;它们能否改变用户的长期使用习惯,还要等待验证。
安克选择另一条路,助听器仍要像助听器
安克没有沿着苹果、三星和 Meta 的方向继续向前,而是选择了另一条更接近传统助听器的路线。
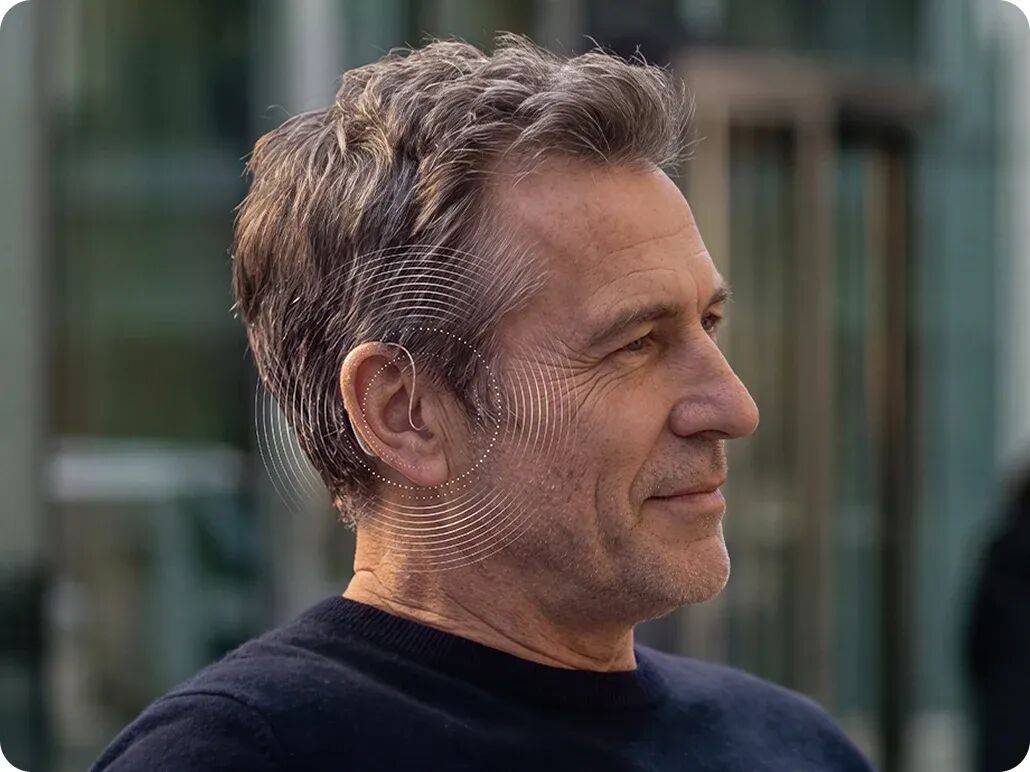
作为一家以充电、智能硬件和消费音频产品闻名的公司,安克第一次进入 OTC 助听器市场,没有把辅听功能加入现有耳机,而是采用了成熟助听器中常见的 RIC 结构。
主机挂在耳后,通过细线连接放置在耳道内的接收器。与 TWS 耳机相比,它看起来更像一副传统助听器。
这并不等于技术上的倒退。
助听器需要长时间处理环境声音。麦克风的位置、接收器与耳道的距离、最大增益和啸叫抑制都会影响实际体验。在餐厅、聚会和会议室等高噪声场景中,围绕听损需求设计的专用硬件,仍可能比兼顾音乐、通话和降噪的普通耳机更有优势。
安克的新产品搭载 Thus AI 芯片,以 7.2 GOPS 算力和四颗波束成形麦克风处理人声及环境噪声。产品内置听力测试,使用实体按键代替触控操作;充电盒上的屏幕可以显示电量和当前模式,单次续航约为 12 小时。
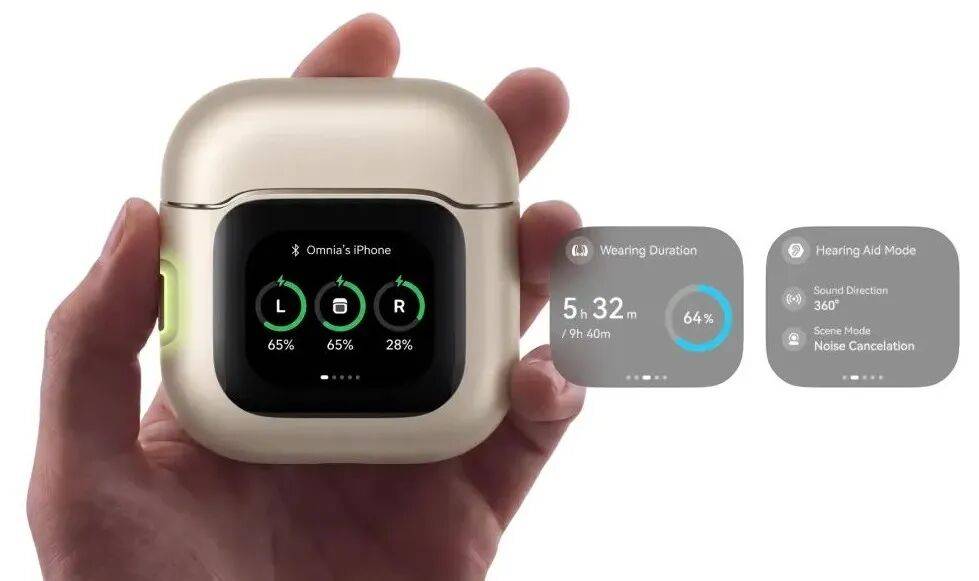
△ Anker RIC Hearing Aids Pro
这是安克熟悉的消费电子产品方法:直观的操作、快充、App 体验,以及在不同产品之间复用芯片和声音处理能力。
安克看似往回走了一步,恰恰说明助听器的形态越像消费电子产品,并不一定越适合听损用户。
专用硬件之外,安克仍要补上健康产品所需的另一半能力:监管、用户信任和长期服务。产品最终售价、上市时间以及自助验配后的调节和售后,将决定它能否真正把消费电子经验带进助听市场。
中国公司从产业链里寻找入口
近期受到关注的两家深圳公司 和,与安克走的是一条相近路线:它们没有操作系统和庞大的存量设备,只能先做好一件专用硬件,再围绕产品寻找用户和服务渠道。
它们能够借力的,是过去十多年中国消费音频产业积累的芯片、声学器件、算法工程、精密制造和跨境销售能力。
据介绍,Cearvol 背后的团队长期从事音频产品研发和制造,曾进入多个国际音频品牌的供应链。它从佩戴方式入手,把助听设备做成开放式耳夹,希望触达那些不愿堵住耳道、也不愿佩戴传统助听器的轻中度听损用户。
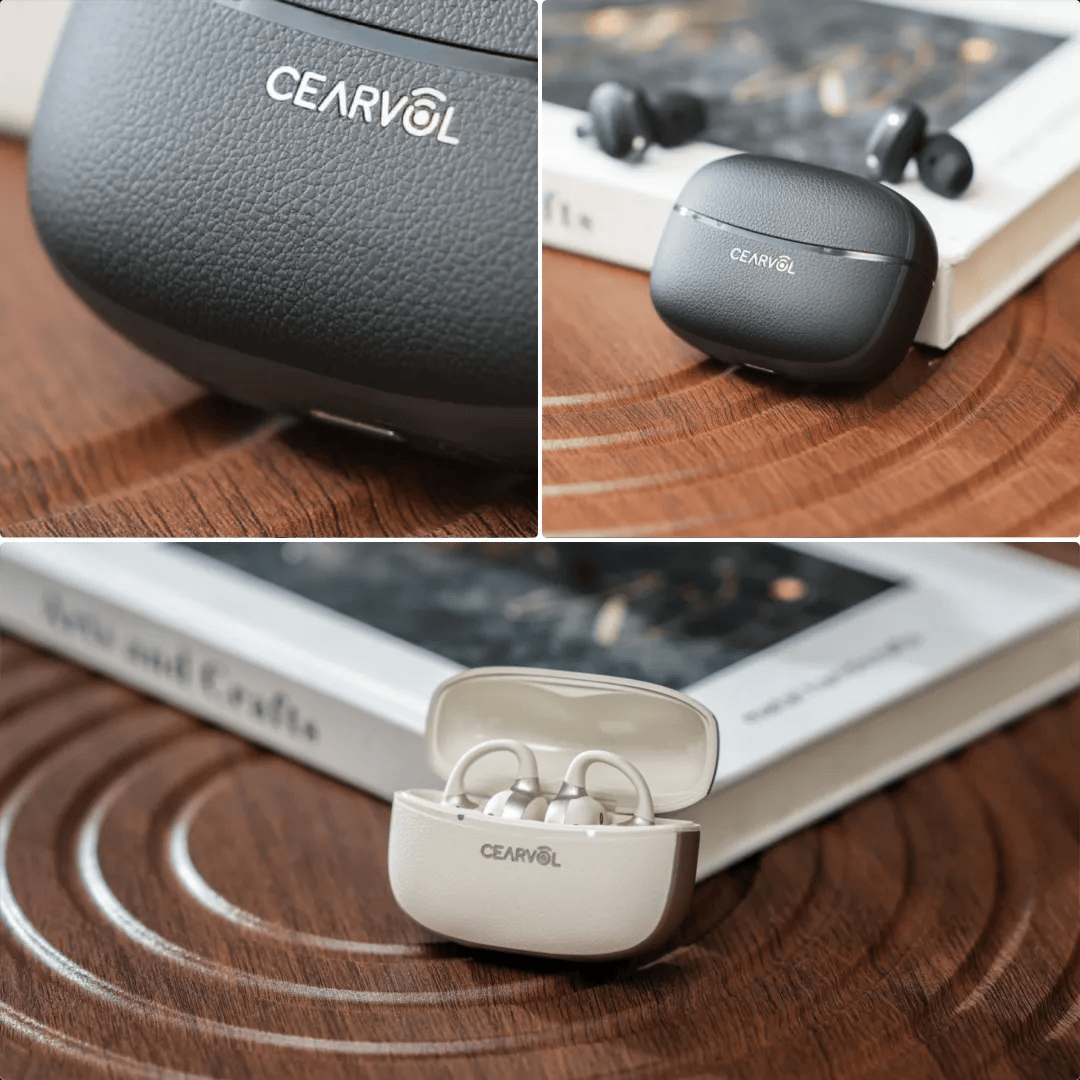
△ Cearvol 深韵智听
飞声则是一家成立时间不长的创业公司。它试图把国产低功耗智能音频 SoC、端侧 AI 算法、开放式产品和线下服务组织到一起,并通过日本众筹及零售市场完成第一轮验证。
在此前中,飞声将今天的行业机会形容为「油车转电车」:几年前,消费电子芯片的算力、功耗和集成度还不足以支持复杂的端侧声音处理;如今,芯片、算法和制造条件开始发生变化,国内团队有机会绕开传统专用 DSP 的追赶路线。
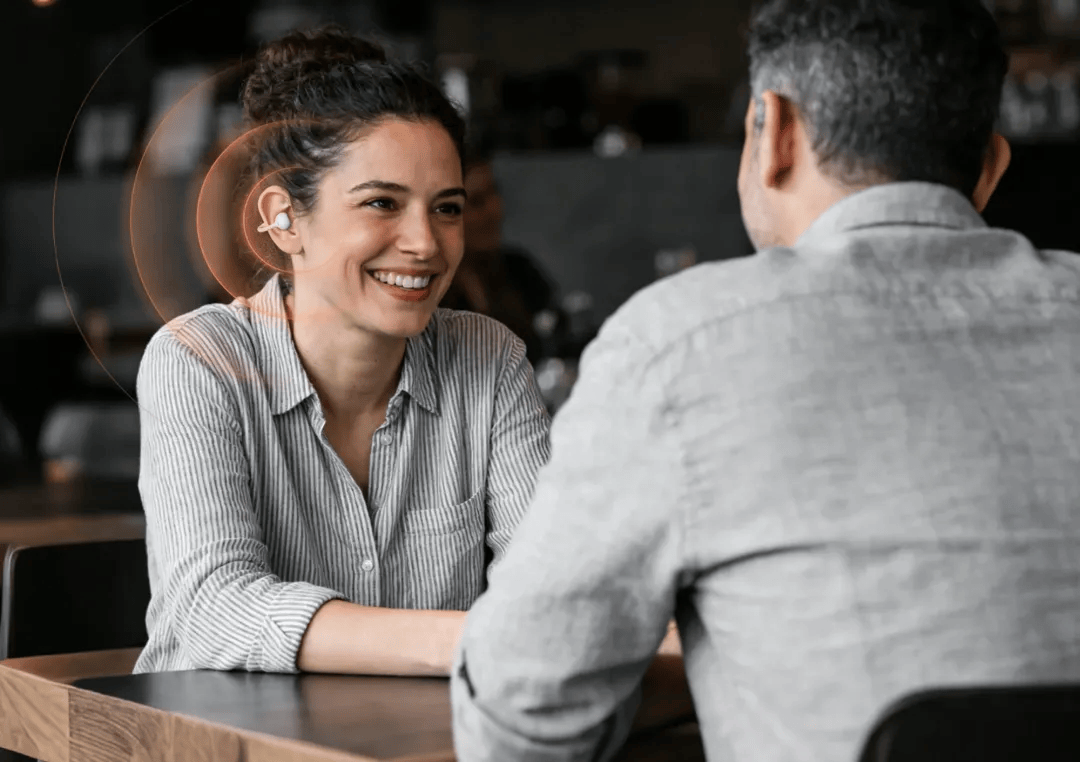
△ 飞声开放式 AI 助听器 B02
但一颗芯片还不足以完成「油车转电车」。
复杂模型会增加功耗,开放式结构会带来漏音和啸叫,不同用户还需要不同频段的补偿。芯片提供了一条新的技术路线,最终效果仍取决于算法、结构、声学、整机调校和服务体系。
供应链降低了进入助听市场的门槛,却不会自动变成品牌壁垒。
芯片、器件和制造能力也可以被其他公司获得。中国公司仍需证明,它们能否把消费电子的迭代速度,转化为助听器需要的长期稳定性;也要找到电商之外的服务方式,让用户在购买后仍然有人测听、调节和解决问题。
各路新玩家,争夺「助听器之前」的用户
消费电子公司的进入,并不意味着传统助听器会迅速被耳机和眼镜取代。
复杂或较严重的听力损失仍然需要专业诊断、更高增益、更精细的频段补偿和持续调节。传统助听器企业长期积累的算法、验配师和服务网络,也不会因为一次软件更新失去价值。
真正进入混战的是另一段市场:那些已经发现自己在餐厅、会议和家庭交谈中听不清,却还没有把自己看作助听器用户的人。他们可能认为问题不够严重,也可能无法接受传统助听器的价格、外观和购买流程。
新玩家争夺的不是所有听损用户,而是那些已经听不清、却还没准备购买助听器的人。
苹果和三星降低了第一次尝试的成本。用户可以在已经拥有的耳机中完成听力测试,直接体验个性化放大。
Meta 提供了新的佩戴入口,并开始探索助听软件的收费方式。Nuance Audio 则试图把听力服务带入眼镜及视光零售渠道。
安克、Cearvol 和飞声仍然押注专用硬件,希望借助消费电子供应链、开放式设计、自助验配和新的服务网络,从传统 OTC 市场中切出一块蛋糕。
它们争夺的是同一批人,进入方式却完全不同。
过去,用户通常要先意识到自己存在听力问题,再主动走进医院、听力中心或验配门店。现在,他们可能先在 AirPods 或 Galaxy Buds 中完成一次听力测试,在智能眼镜中试用声音增强功能,或者因为一副看起来像耳夹的设备第一次接触助听产品。
听力服务的入口正在前移,但随后仍有一系列问题需要回答:
专用助听眼镜与拥有助听功能的大众智能眼镜,最终依靠什么区分?
消费者购买的是一副助听器,还是在给已有的眼镜和耳机增加一项功能?
未来的测听、验配和后续调节,会继续留在听力中心,还是转移到眼镜店、消费电子门店和手机 App?
当大厂可以通过软件更新进入 OTC 助听市场,专门生产助听器的公司还剩下哪些不可替代的能力?
目前发生的还不是消费电子产品对专业助听器的全面替代,而是轻中度听损市场的入口正在被重新分配。
过去,行业主要围绕一副助听器出售验配和服务;现在,听力能力可以附着在用户已有的耳机和眼镜上,也可以由新的专用硬件承载。硬件仍然重要,但入口、软件和服务正在被重新组合。
助听器最终会长成什么样子尚无定论,但这个行业出售的,已经不再只是一副助听器。■返回搜狐,查看更多