( 图片来源:《澳华财经在线》)
TMK Energy(ASX:TMK)9月产气再创新高 储层认识深化开发效率提升 蒙古国煤层气商业化进程持续推进
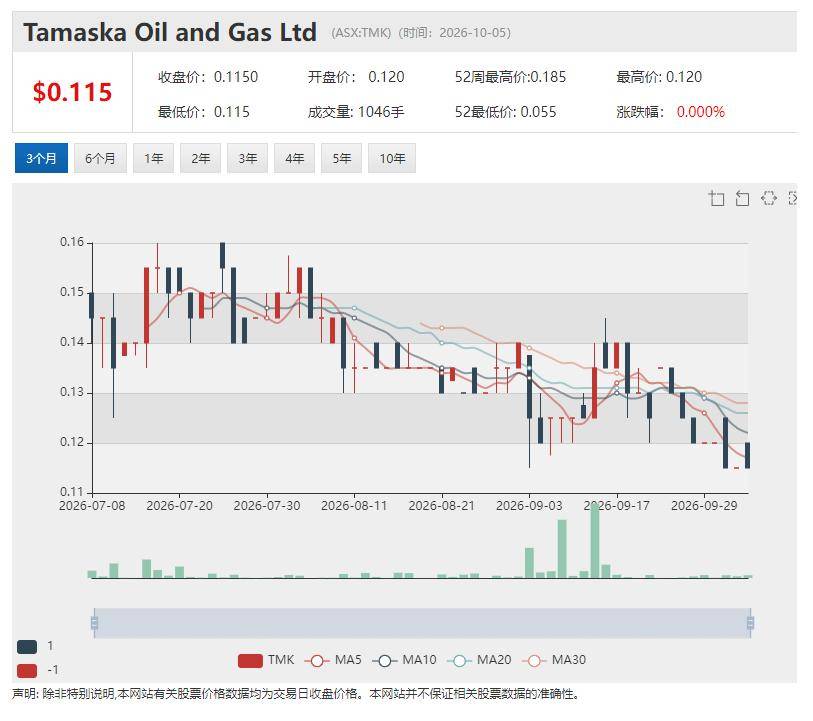
蒙古国煤层气开发公司TMK Energy Limited(ASX:TMK)旗下Gurvantes XXXV项目再迎重要运营里程碑。
公司周二公布,先导井项目(Pilot Well Project)9月平均日产气量升至约872立方米(约30,800 scfd),较8月增长约8%,创下新的月度纪录。9月最后一周日均产气进一步升至约947立方米(约33,400 scfd),显示项目整体产气水平继续稳步抬升。
相比单纯的产气数字,本次公告释放出的另一项重要信息,是TMK对Gurvantes煤层特征及生产方式的认识正在进一步深化。
TMK首席执行官Dougal Ferguson表示,自2025年8月实施修订后的储层管理方案以来,先导井项目产气量已增长超过300%,达到此前约4倍。与此同时,过去14个月项目未出现泵堵问题,水产量总体保持稳定。
Ferguson表示,最新结果表明公司目前对煤层特征以及如何实现有效生产已有了更深入的认识,这些经验将用于未来气田开发并有望缩短新井达到商业产气水平所需的时间。
公司指出,近期多口井产气同步提升显示天然气解吸已经不再局限于井筒附近,而是进一步向储层内部扩展,即使在短暂断电、井泵停止运行期间,部分井仍能持续产气。
TMK认为修订后的储层管理方案能够在相对较短时间内推动产气明显改善,有助于提升单井经济性,并可应用于未来评价钻探及气田开发。
与此同时,TMK的2026年工作计划正加快进入现场实施阶段。首批长周期设备已开始运抵现场,其余设备预计10月中旬到位。修井机正在向先导井项目现场调运,首项作业预计将针对目前处于闲置状态的LF-03井展开;用于钻探新生产井LF-08的钻机在完成相关准备工作后也将随后进场。
此次工作计划不仅包括LF-08新井钻探,还将通过成本相对较低的现有井重新完井作业,进一步测试提升产气量的潜力。
公司表示,调整后的方案资本投入强度更低,相关结果将为未来全气田开发阶段优化资本配置和提升开发效率提供重要依据。
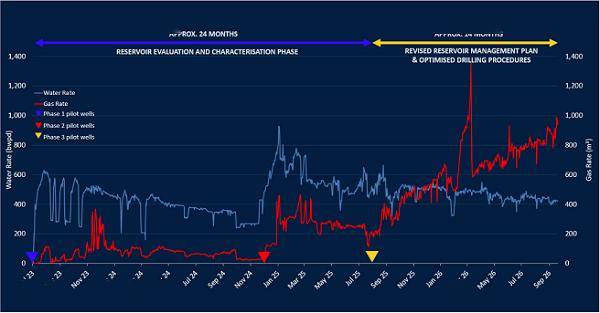
(图片来源:TMK公告)
蒙古能源安全需求进一步强化煤层气战略价值
除运营层面的持续进展外,本次公告还释放出值得关注的战略信号。
TMK管理层近期访问蒙古期间,与蒙古矿产资源及石油管理局(MRPAM)、矿业及重工业部(MMHI)以及潜在天然气承购合作伙伴举行会议。公司表示,相关交流进一步体现了蒙古政府推动煤层气产业发展的意愿,煤层气有望在提升蒙古能源独立性和能源安全方面发挥作用。
与此同时,TMK与Dashvaanjil Group合作推进的1MW燃气发电项目继续向前推进,双方目前正推进相关商业安排,并计划在10月底前就项目作出最终投资决定。
对于TMK而言,随着10月新一轮钻井及现有井重新完井工作陆续展开,Gurvantes XXXV项目将进入进一步优化生产和开发模式的重要阶段。LF-08及现有井后续表现将帮助公司把过去一年积累的储层管理和生产经验应用到更多井位,并为提升单井经济性、优化未来全气田开发的资本配置以及推动商业气流持续增长提供新的现场依据。
从9月产气再创纪录,到储层认识持续深化、单井经济性改善,再到2026年工作计划进入现场实施阶段,以及蒙古政府和潜在天然气承购合作伙伴释放积极信号,Gurvantes项目正在沿着日益清晰的商业化路径持续推进。
随着新井钻探、现有井重新完井、燃气发电项目及潜在天然气销售安排等多个环节陆续展开,TMK由先导井项目向下一阶段开发迈进的基础也在持续夯实。
Flagship Minerals(ASX:FLG)东南亚Khao Soon大规模钨矿项目确立JORC勘探目标 钨资产转化反哺金铜开发
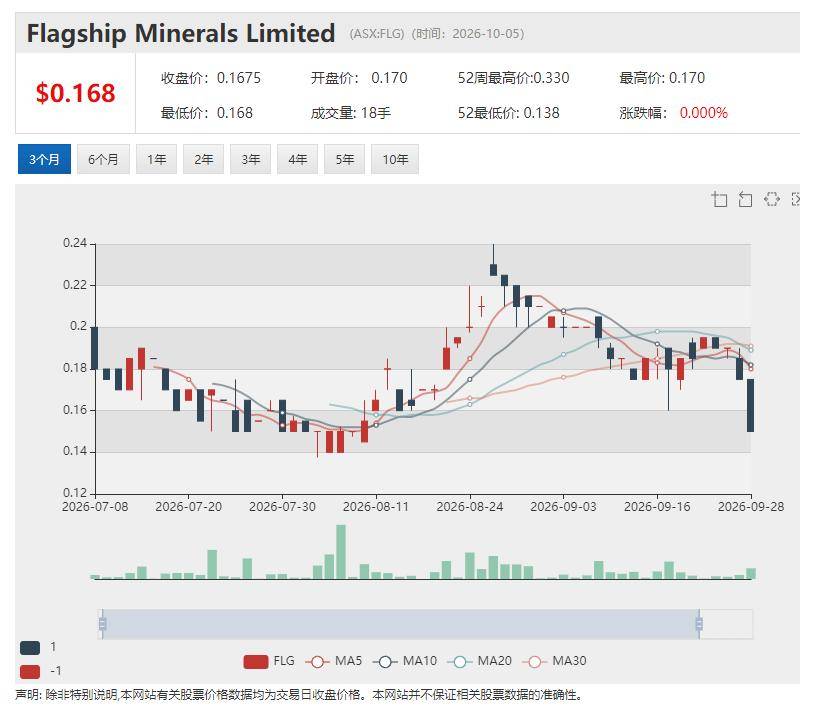
澳交所上市金铜开发公司Flagship Minerals(ASX:FLG)在最新公告中披露,依托十余年地表与钻探数据的积累,其100%持有的泰国南部Khao Soon钨矿项目已形成符合JORC(2012)规范的勘探目标。
Khao Soon项目位于泰国Nakhon Si Thammarat省,地处东南亚锡钨成矿带范围内,距离泰国东部经济走廊约600公里。
在西方寻求中国以外钨供应的背景下,泰国南部历史钨矿区的稀缺性正在上升。Flagship Minerals 董事总经理 Paul Lock 指出,Khao Soon 钨矿项目的生产历史、地质条件、规模潜力和区位使其可能成为亚洲最大、最具战略位置的钨项目之一。在战略工业原料获取难度上升的价格环境下,这类资产的价值正愈发凸显。
(图片来源:FLG公告)
22–40百万吨与五个解释性矿化带
根据公告,Khao Soon项目区域有历史开采基础,旧Khao Soon矿山曾为泰国重要钨产地,历史资料记载其高品位矿石曾被估为5–12%W(约6–15%WO₃),有大量低品位物料留于地下。
Flagship自2014年起持有该项目,并通过后续土壤地球化学、岩石采样、激电测量和金刚石钻探,逐步将历史异常转化为可量化描述的整体勘探目标,即:22–40百万吨、品位0.15%–0.30%WO₃。
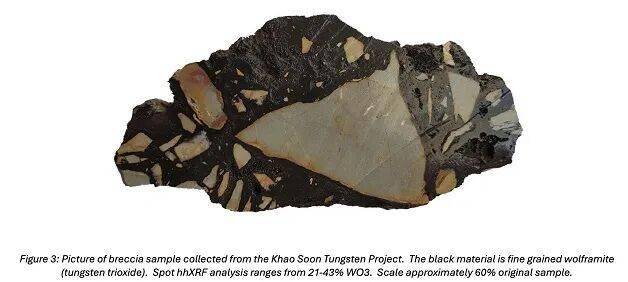
该目标由Than Pho West、Last Hill、Than Pho Ridge、Target 2和Target 1五个解释性矿化带组成,主要反映近地表红土与风化角砾岩中的钨富集。
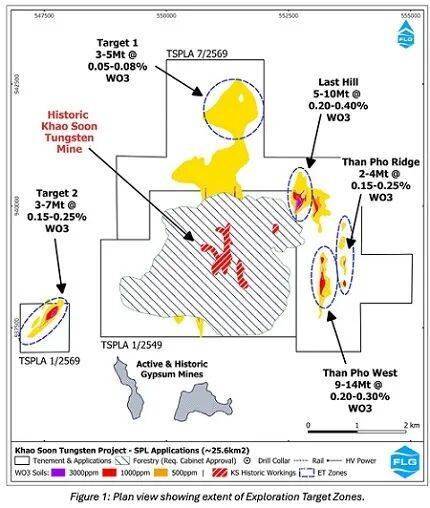
(图片来源:FLG公告)
红土钨之外 矽卡岩带来想象空间
其中Than Pho West(TPW)的钻探结果较为突出,多个孔段显示数十米级、0.4%–1.0%以上WO₃的见矿;Last Hill则表现为大面积高异常土壤地球化学区,虽目前钻探验证程度不足,但具备进一步测试价值。
公告指出,项目矿化不仅见于风化带,TPW已确认存在白钨矿与萤石相关的矽卡岩型矿化,区域磁测还暗示深部可能有未出露花岗岩热源。这意味着Khao Soon的价值不只来自“表层红土钨”,也包括通向原生矿系统的勘探期权。
公司同时明确提示,上述勘探目标概念性强,尚不足以构成矿产资源量,并且存在钻探密度不足、岩芯采取率有待改善、历史数据质量不均、尚未开展经济性评估等方面的限制。
(图片来源:FLG公告)
钨资产转化目标清晰:提供非稀释性资本
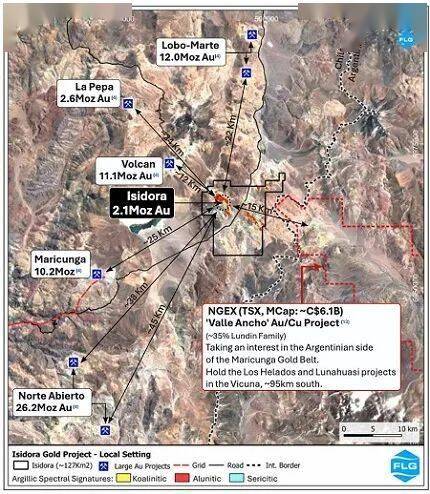
对市场而言,这份公告的真正看点在于资本配置逻辑。Flagship在公告中将Khao Soon明确定位为“非核心资产”,并表示公司战略重心仍是智利Isidora金矿与加拿大Whipsaw铜项目。
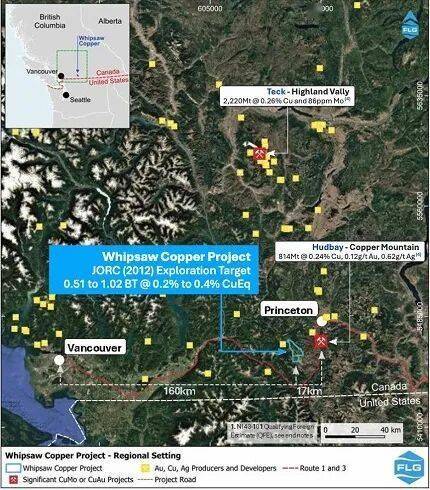
Flagship 的核心资产支撑清晰:Isidora 拥有约 2.1 百万盎司金资源,Whipsaw 拥有 0.51–1.02 亿吨、0.20%–0.40% CuEq 的斑岩铜勘探目标。
Paul Lock指出,尽管Khao Soon显示出一个具显著勘探上行空间、毗邻高品位历史钨矿的大规模富钨矿化系统的潜力,因其不在公司推进智利 Isidora 金矿走向开发、并在成熟矿业辖区获取具规模与长矿山寿命的金铜机会这一战略之内,它仍属于“非核心”资产——相比之下,公司对Whipsaw 铜矿的收购则是金铜聚焦战略的最新体现。
Flagship表示,下步将评估整体出售、分拆上市或引入战略伙伴等资产处置路径,旨在将Khao Soon钨资产转化为非稀释性资本,用于推进黄金与铜业务。
(图片来源:FLG公告)
资本策略宣示:以非核心资产反哺金铜开发
从当前战略布局来看,Flagship 现有的组合并非将价值全部寄托于单一勘探目标,而是“金提供规模与开发路径,铜提供长期大宗商品敞口,钨提供潜在非稀释融资”的三层结构。
在组合管理方式上,非核心战略金属资产将被转化为未来核心金铜项目的资本来源。
换言之,Khao Soon 后续若能出售、分拆或合资,将有利于增强 Isidora 与 Whipsaw 的执行弹性。
这一策略方向与先前出售泰国锂项目以回笼资金的底层思路保持一致。(延伸阅读:《》)
对股东而言,它传递出一种有纪律的初级矿业公司逻辑:不盲目同时开发所有资产,而是让边缘资产服务核心资产。
(图片来源:FLG公告)
从这一角度看,此次公告既是资产更新,也是一次低调的资本策略宣示。其思路体现出管理层在资产组合管理上的审慎态度,即在资源禀赋与资本效率之间寻求平衡。
若相关交易或合作安排能够在合理时间窗口内落地,Flagship 的资本结构将得到进一步优化,核心资产的推进节奏亦有望加快。反之,若处置进程不及预期,公司仍可依托现有资产底座维持既定战略方向。
后续值得关注的重点包括:处置方案的实质性进展、潜在交易对手方的意向,以及相关安排对公司现金状况与核心项目推进速度的实际影响。
在矿业资本市场中,资产组合的主动管理能力往往是区分优质初级矿企的重要维度,Flagship 在这一方向上的后续动作,值得持续跟踪。
【异动股】Normandy Minerals (ASX:NMD) 澳交所首秀:IPO募资1200万澳元 首钻瞄准西澳历史高品位金矿区域
Normandy Minerals (ASX:NMD) 周一正式在澳交所挂牌交易。据公告披露,公司IPO期间融资1200万澳元,首募计划获得机构及高净值投资者超额认购,其中嘉和资本(Richlink Capital)参与本次IPO认购,位列公司前二十大股东。
上市首日,Normandy同步宣布其西澳Halleys Prospect的首次金刚石钻探计划正式启动。该计划总长约2000米,含12至15个钻孔,将聚焦历史高品位区域Halleys East Pit(历史平均品位超8克/吨金),旨在建立地质模型并验证历史数据,为后续反循环钻探提供靶点。
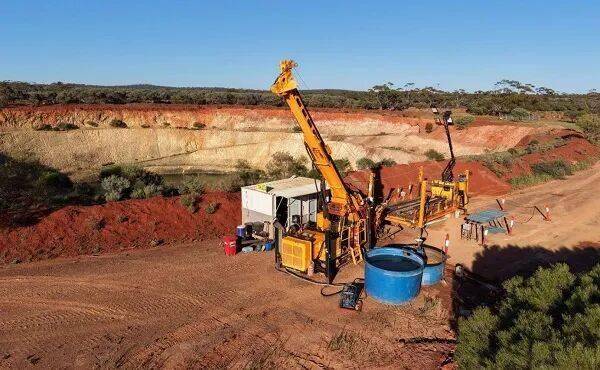
(图片来源:NMD公告)
据招股书信息,NMD主线聚焦西澳绿岩带造山型/构造控矿型金矿勘探,核心资产位于Marda-Diemals地区,涵盖Halleys、Mt Jackson及早期Perrinvale项目,矿权组合达1,621km²。
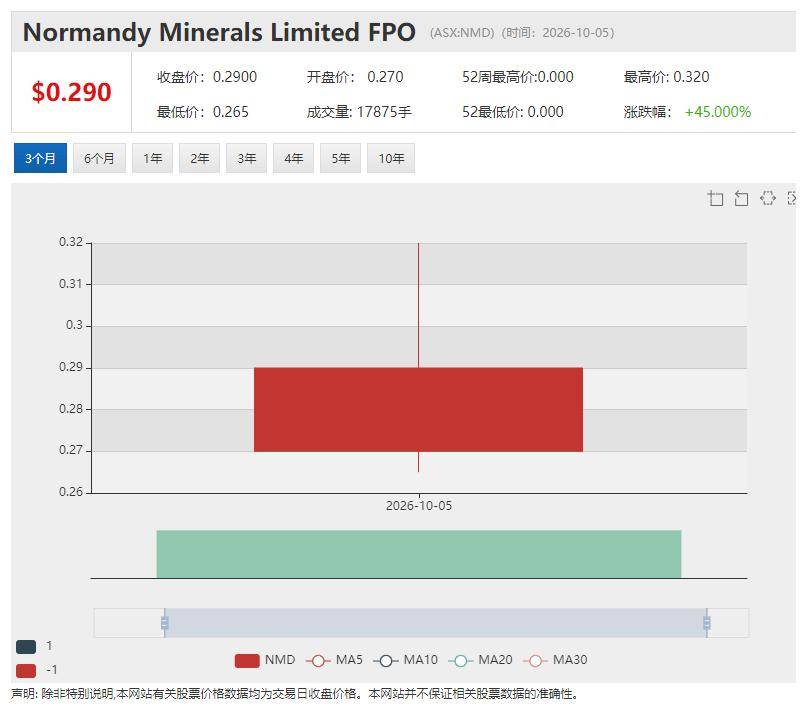
市场层面,NMD首秀表现亮眼。截至收盘,股价报0.29澳元,较发行基准上涨0.09澳元,涨幅45.00%,成交量达1,787,490股。
【异动股】Imugene (ASX:IMU) B系血癌在研疗法azer-cel BTKi联合队列临试呈现积极疗效信号
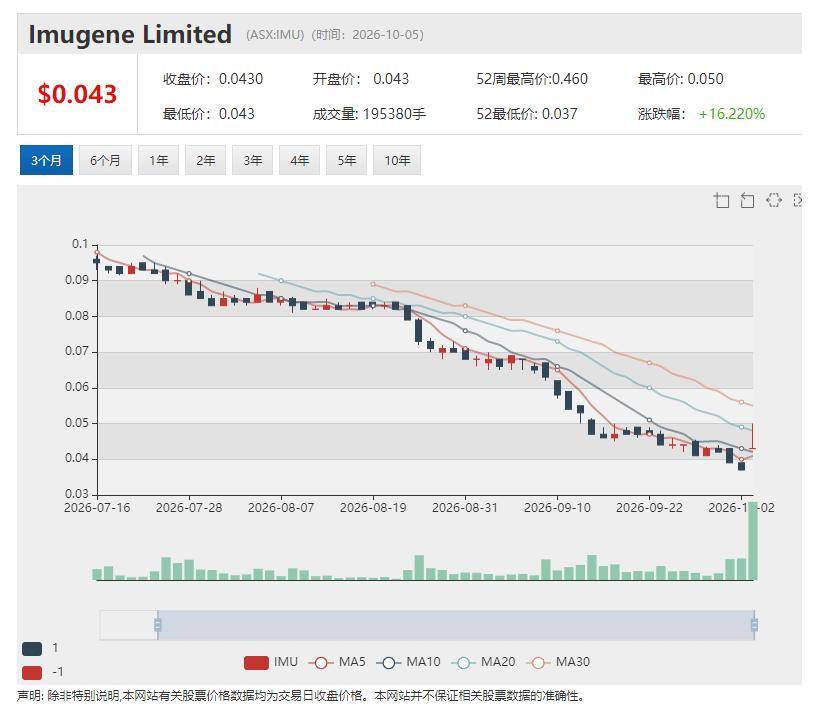
Imugene (ASX:IMU)周一向市场披露其在研CAR T细胞疗法azer-cel联合BTK抑制剂(BTKi)的1b期临床试验最新数据。
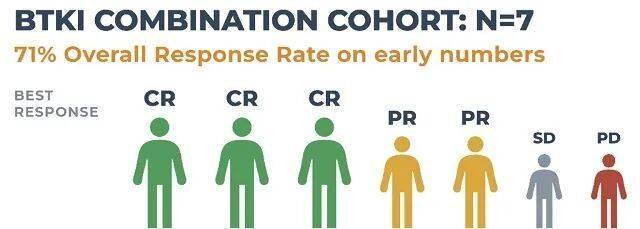
公告显示,azer-cel在BTKi治疗失败的高难度患者群体中展现出有临床意义的疗效信号。BTKi联合队列新增的四名可评估患者中,一例MCL达到完全缓解,一例CLL达到部分缓解,该队列七名患者的总缓解率达71%。
所有入组患者均属于治疗选择有限、预后较差的人群,在此背景下观察到缓解,为联合治疗策略提供了进一步验证。
周一IMU股价应声飙涨14.47%,报收0.044澳元,日成交量逾1511万股。
(图片来源:IMU公告)
截至本次披露,azer-cel整个1b期研究共有55名可评估患者,总缓解率为75%。公司表示,汇总数据反映出azer-cel在多种难治性B细胞恶性肿瘤患者群体中表现出较为一致的疗效潜力。
公司表示入组正持续推进,后续结果有待数据成熟后进一步披露。
【异动股】Lynas收购Meteoric(ASX:MEI) 补齐中国以外唯一规模化重稀土原料基地
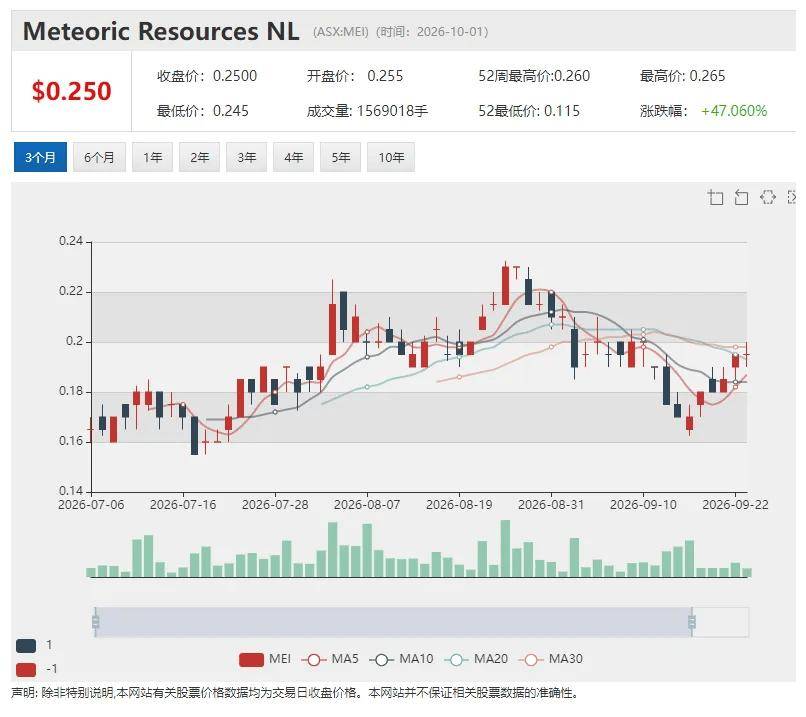
澳洲稀土巨头Lynas Rare Earths (ASX:LYC)上周四宣布以全股票交易方式收购Meteoric Resources Ltd (ASX:MEI),交易估值约9.68亿澳元。
根据双方达成的协议安排实施契约(SID),每股Meteoric股份可换取0.0207股Lynas股份,对应每股收购价约0.286澳元,较Meteoric最近收盘价溢价68.4%。交易完成后,Meteoric股东预计持有合并后集团约5.9%的股份。
上周四MEI股价应声飙涨47.06%,报收0.25澳元,日成交量逾1.56亿股。LYC股价收跌8.60%,报12.64澳元,最新市值127亿澳元。
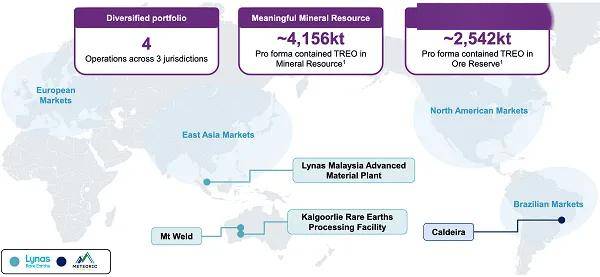
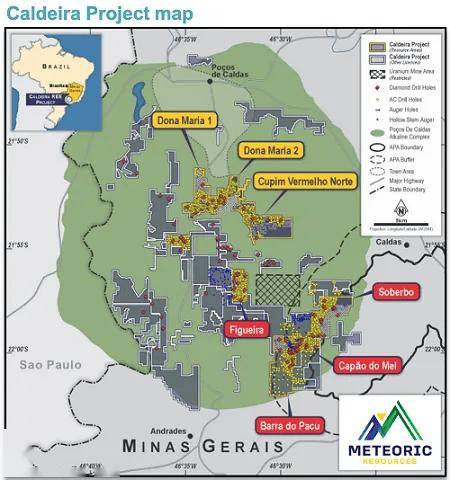
本次收购的核心资产是Meteoric旗下位于巴西米纳斯吉拉斯州的Caldeira稀土项目。
(图片来源:LYC公告)
根据公告,该项目是中国以外已知最大的离子吸附型粘土稀土氧化物矿产资源(按JORC标准报告),同时含有轻稀土和重稀土元素,已完成最终可行性研究(DFS)。
Caldeira项目预计为Lynas新增约80.2万吨钕镨氧化物和4.1万吨镝铽氧化物资源量,使其探明及指示(Measured & Indicated)资源量增加约79%,矿石储量增加约26%。
Lynas表示,交易完成后公司将从单一一级矿山(西澳Mt Weld)转变为双资产生产商,实现资源基础多元化,同时账面还将留存约12亿澳元现金可用于支持Caldeira项目的后续开发。
(图片来源:LYC公告)
Caldeira项目预计资本开支超过5亿美元。Lynas同意向Meteoric提供最高1.1亿澳元的临时融资贷款,用于支持交易期间的项目开发及运营资金需求。
交易预计于2027年3月完成,尚需通过巴西监管机构的审核,以及Meteoric明年1月股东大会对方案的批准。
Lithium Plus Minerals(ASX:LPM)Lei锂项目环评审批进入实质性推进阶段 DSO范围研究临近收官
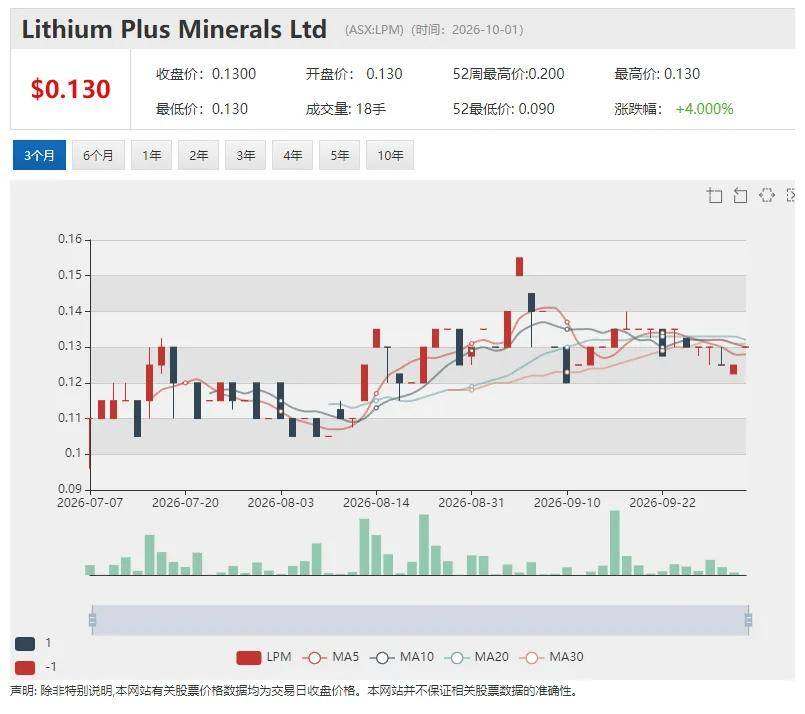
Lithium Plus Minerals(ASX: LPM)最新公告显示,公司已于近日就其全资持有的Lei锂矿项目向北领地环境保护局(NT EPA)正式提交补充环境报告(SER)。这一动作标志着项目在环境审批进程中迈出实质性一步,也意味着项目开发所需的关键要素正在逐步汇聚。
Lei项目环境审批进入实质性推进阶段
Lei锂矿项目的环境评估工作始于2024年。公司于当年向NT EPA提交环境转介(Environmental Referral)申请,并在2024年12月获得标准评估受理。
经过公众意见征询和主管部门审阅,NT EPA于2025年2月确定该项目需通过补充环境报告方式进行标准环境影响评估,并于同年3月提出具体的信息补充要求。
SER的提交并非流程上的起点,而是环评工作进入实质推进阶段的标志。接下来,项目将等待NT EPA的评估反馈,并继续与政府部门、传统土地所有者和相关利益方保持协作。
(图片来源:LPM公告)
采矿租约先行落地 项目权属基础稳固
在环境审批推进的同时,Lei项目的土地权属问题已先行解决。
2025年10月20日,北领地政府授予该项目为期20年的采矿租约(ML33874),且该租约位于皇家土地(Crown land)上,权属关系清晰明确。
采矿租约的获批为项目提供稳固的开发基础。在澳大利亚矿业开发体系中,采矿租约是项目从勘探走向开发的关键前置条件之一。Lei项目在这一环节的顺利完成,意味着公司可以将主要精力聚焦于其余的环境和运营审批环节,以及后续的开发规划和融资安排。
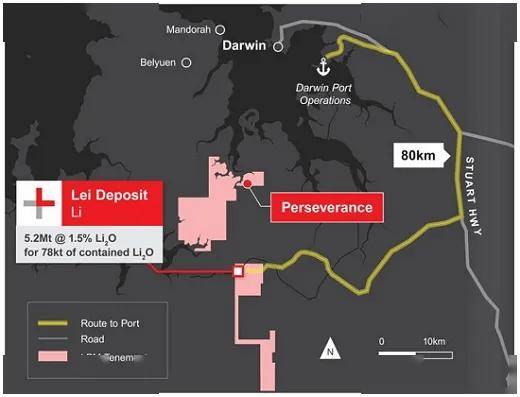
此外,公司已与达尔文港运营方签署非约束性谅解备忘录,就未来产品出口的港口使用框架达成初步共识。
达尔文港距离Lei项目约80公里,依托已建成的公路和港口设施,项目在物流环节具备天然优势。(延伸阅读:《》)
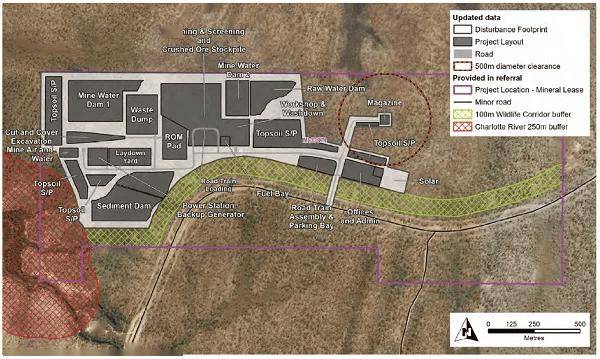
拟建的Lei地下矿山地表基础设施布局图(图片来源:LPM公告)
范围研究临近收官 开发路径逐渐清晰
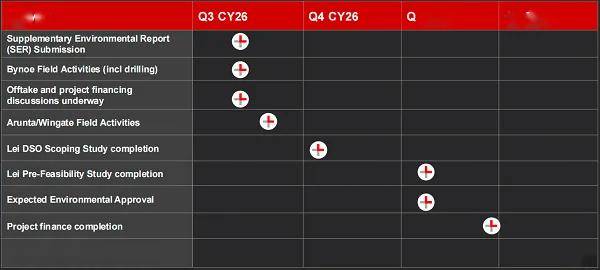
与环评工作同步推进的还有Lei项目的DSO(直运矿石)范围研究。据公告披露,该研究已接近完成,计划于2026年第四季度初正式发布。
范围研究评估的是一条低资本强度的DSO开发路径。这一路径的核心思路是充分利用项目靠近达尔文港和成熟出口基础设施的区位条件,以相对简单的运营模式实现早期投产,同时保留未来资源量增长和下游加工能力拓展的长期空间。
DSO路径的选择体现了公司在开发策略上务实审慎的取向。相比一步到位建设大型一体化冶炼设施,DSO模式前期投入更低、执行复杂度更小,有助于降低项目早期的资本压力和运营风险。
范围研究将提供包括技术方案、运营参数、资本开支、物流安排和经济性评估在内的系统性结论,这些数据将是后续评估项目开发可行性与投资决策的重要依据。
(图片来源:LPM公告)
项目整体进展与后续安排
综合来看,Lei项目当前已具备三个关键支撑:采矿租约已获批准、补充环境报告已正式提交、范围研究即将完成。
这三条工作线分别对应项目开发中的权属、合规和技术三大核心维度,它们的同步推进意味着项目正在从勘探阶段向开发阶段平稳过渡。
根据公告披露的后续安排,公司下一阶段的工作重点包括:推进SER通过NT EPA评估流程、完成并发布DSO范围研究、继续办理其余环境和运营审批手续,以及推进开发规划相关研究,为最终投资决策奠定基础。
需要指出的是,本次公告属于阶段性进展通报,范围研究尚未完成,公告中未包含任何生产目标、财务预测或矿石储量数据。
Lei矿床此前的矿产资源量估算为5.22Mt,品位1.50% Li₂O,含78.42kt Li₂O,该数据发布于2026年7月,公司确认目前没有新的信息或数据对其产生实质性影响。
Lei锂矿项目的推进节奏清晰而稳健。从采矿租约获批到补充环境报告提交,再到范围研究临近收官,项目开发所需的关键拼图正在逐步到位。
对于关注Lei锂矿开发进程的投资者而言,DSO范围研究的具体结果,以及NT EPA对SER的评估结论将是值得关注的关键节点。
【异动股】Optiscan Imaging(ASX:OIL) 向FDA提交InForm 510(k)申请 免切片数字病理设备瞄准千亿美国市场
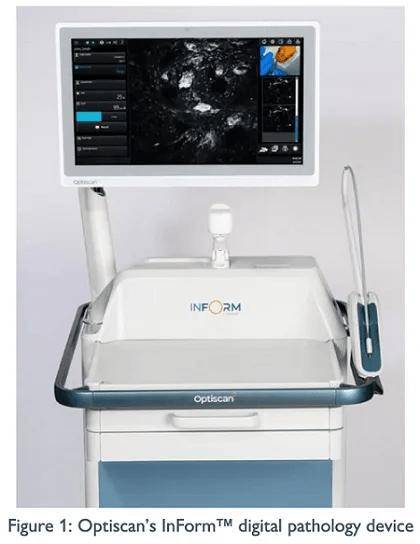
Optiscan Imaging (ASX:OIL) 于上周四宣布,已正式向美国FDA提交其InForm™数字病理设备的510(k)上市前申请。
根据公告,InForm™设备于2025年2月面世,能够直接从新鲜切除的组织或保存液中获取实时、免切片的数字显微图像,有别于现有依赖玻璃切片扫描的数字病理解决方案。
公司表示,这一提交标志着该设备从内部研发与验证阶段正式转入监管审查流程,是其在美国市场实现商业化销售的必要前提。
(图片来源:OIL公告)
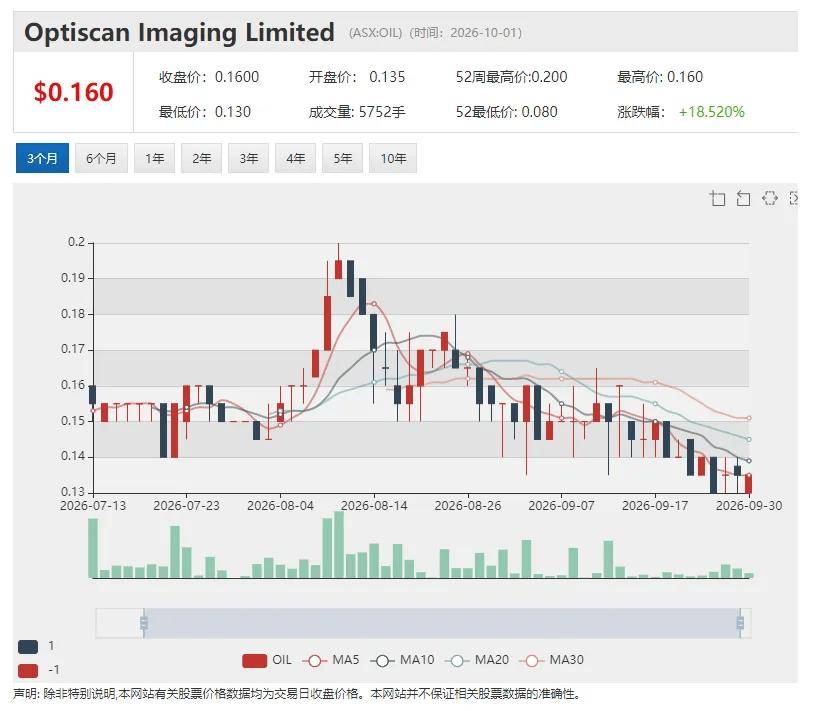
上周四OIL股价应声飙涨18.52%,报收0.16澳元。
公司指出,美国解剖病理学市场2025年规模约为106亿美元,预计至2030年将增长至153.5亿美元,而当前病理工作流程仍以传统模拟方式为主,数字病理转型尚处于早期阶段。
Optiscan CEO兼董事总经理Camile Farah表示,InForm™的510(k)提交是该产品开发策略中的关键交付成果,随着推进监管与后续临床证据生成,公司多部门协作积累的体系化能力,也将服务于其他产品管线的监管申报与商业合作。
过去一年OIL股价累计上涨达73.91%。
截至二季度末,公司账面现金结余1435万澳元。
免责声明:本网站信息仅供一般参考,不构成投资或财务建议。虽力求准确与完整,但不保证信息的准确性、完整性或时效性。投资有风险,决策前请咨询专业独立顾问。使用本网站即视为接受本免责声明。
(郑重声明:ACB News《澳华财经在线》对标注为原创的文章保留全部著作权限。澳大利亚境内任何媒体、企业网站或App的任何形式转载前,必须获得本网授权或经相关安排,转载事宜请邮件联系本网。未经本网授权或书面同意的转载——无论直接转载或通过第三方转载,均视为侵权!侵权必究!)返回搜狐,查看更多