一、行情回顾
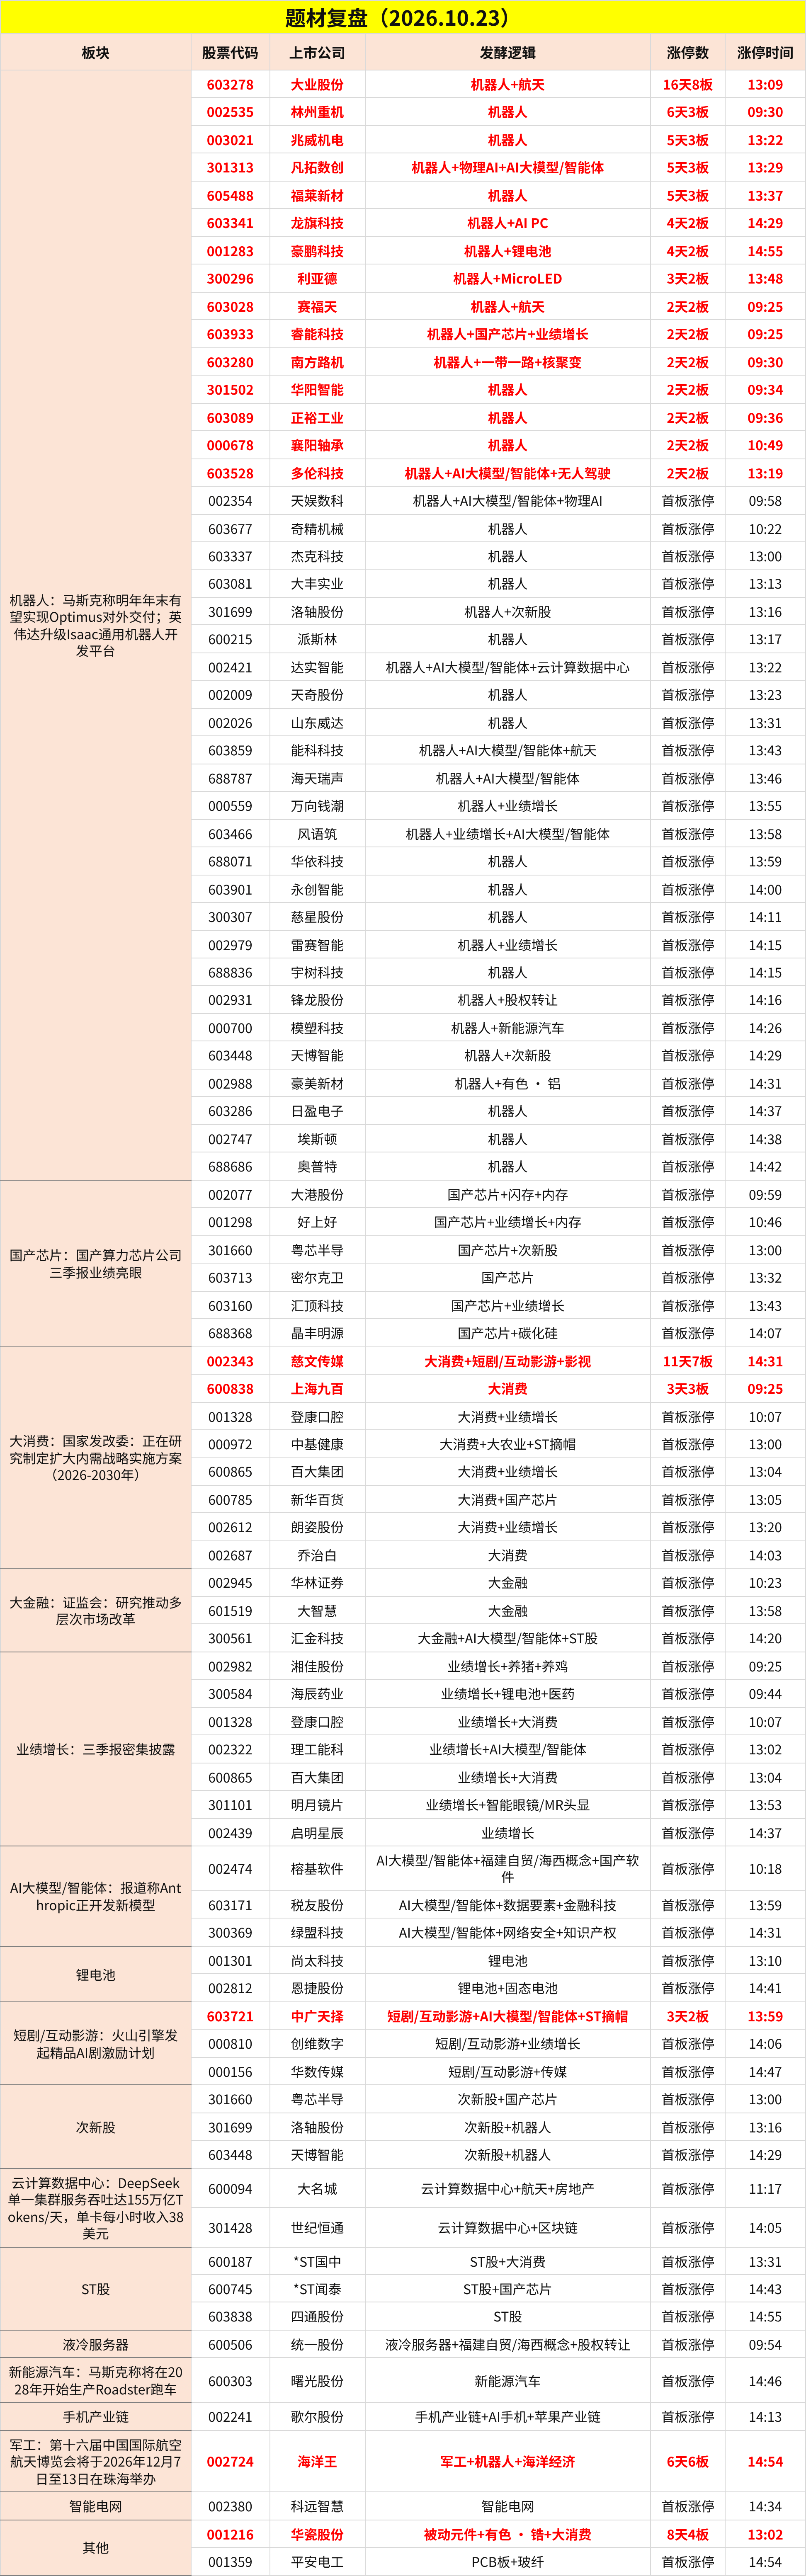
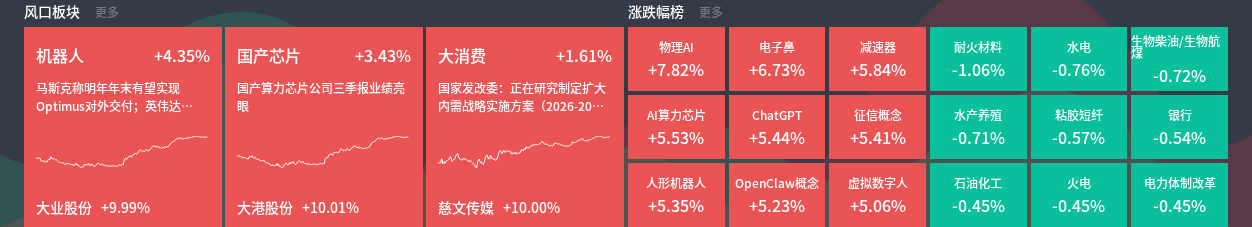
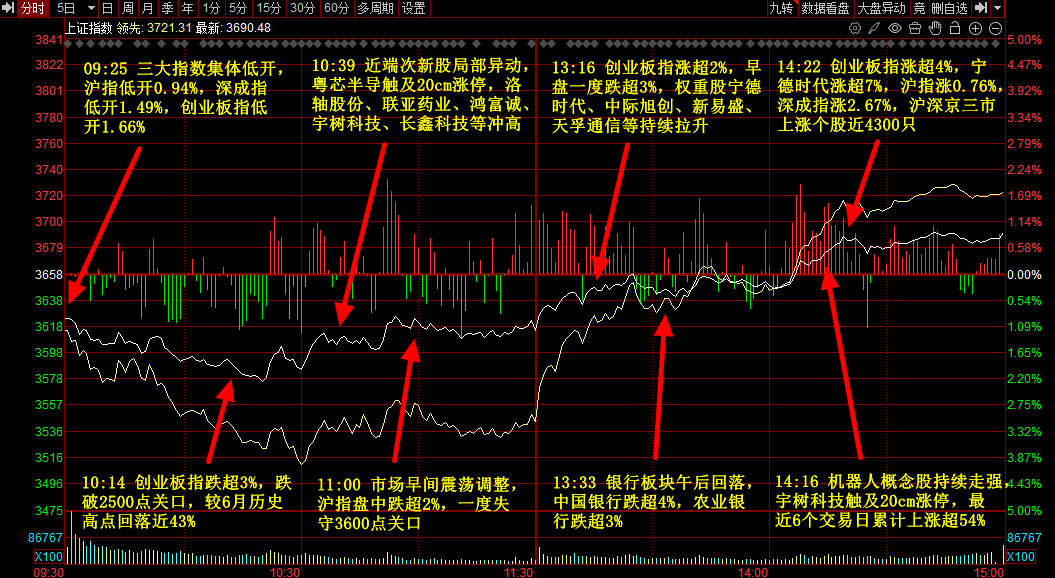
市场全天探底回升,创业板指午后涨超4%,早盘曾一度跌超3%,宁德时代拉升涨近8%。机器人概念股掀涨停潮,宇树科技20cm涨停,最近6个交易日累计上涨超54%,万向钱潮、锋龙股份、大业股份等20余股封板。半导体板块反弹,算力芯片方向领涨,粤芯半导、晶丰明源、大港股份等涨停,沐曦股份、燧原科技、摩尔线程涨超10%。券商等金融股拉升,华林证券、汇金科技、大智慧等涨停。个股涨多跌少,沪深京三市超4400股飘红,今日成交1.97万亿。截止收盘沪指涨0.89%,深成指涨2.79%,创业板指涨4.16%。
二、当日热点
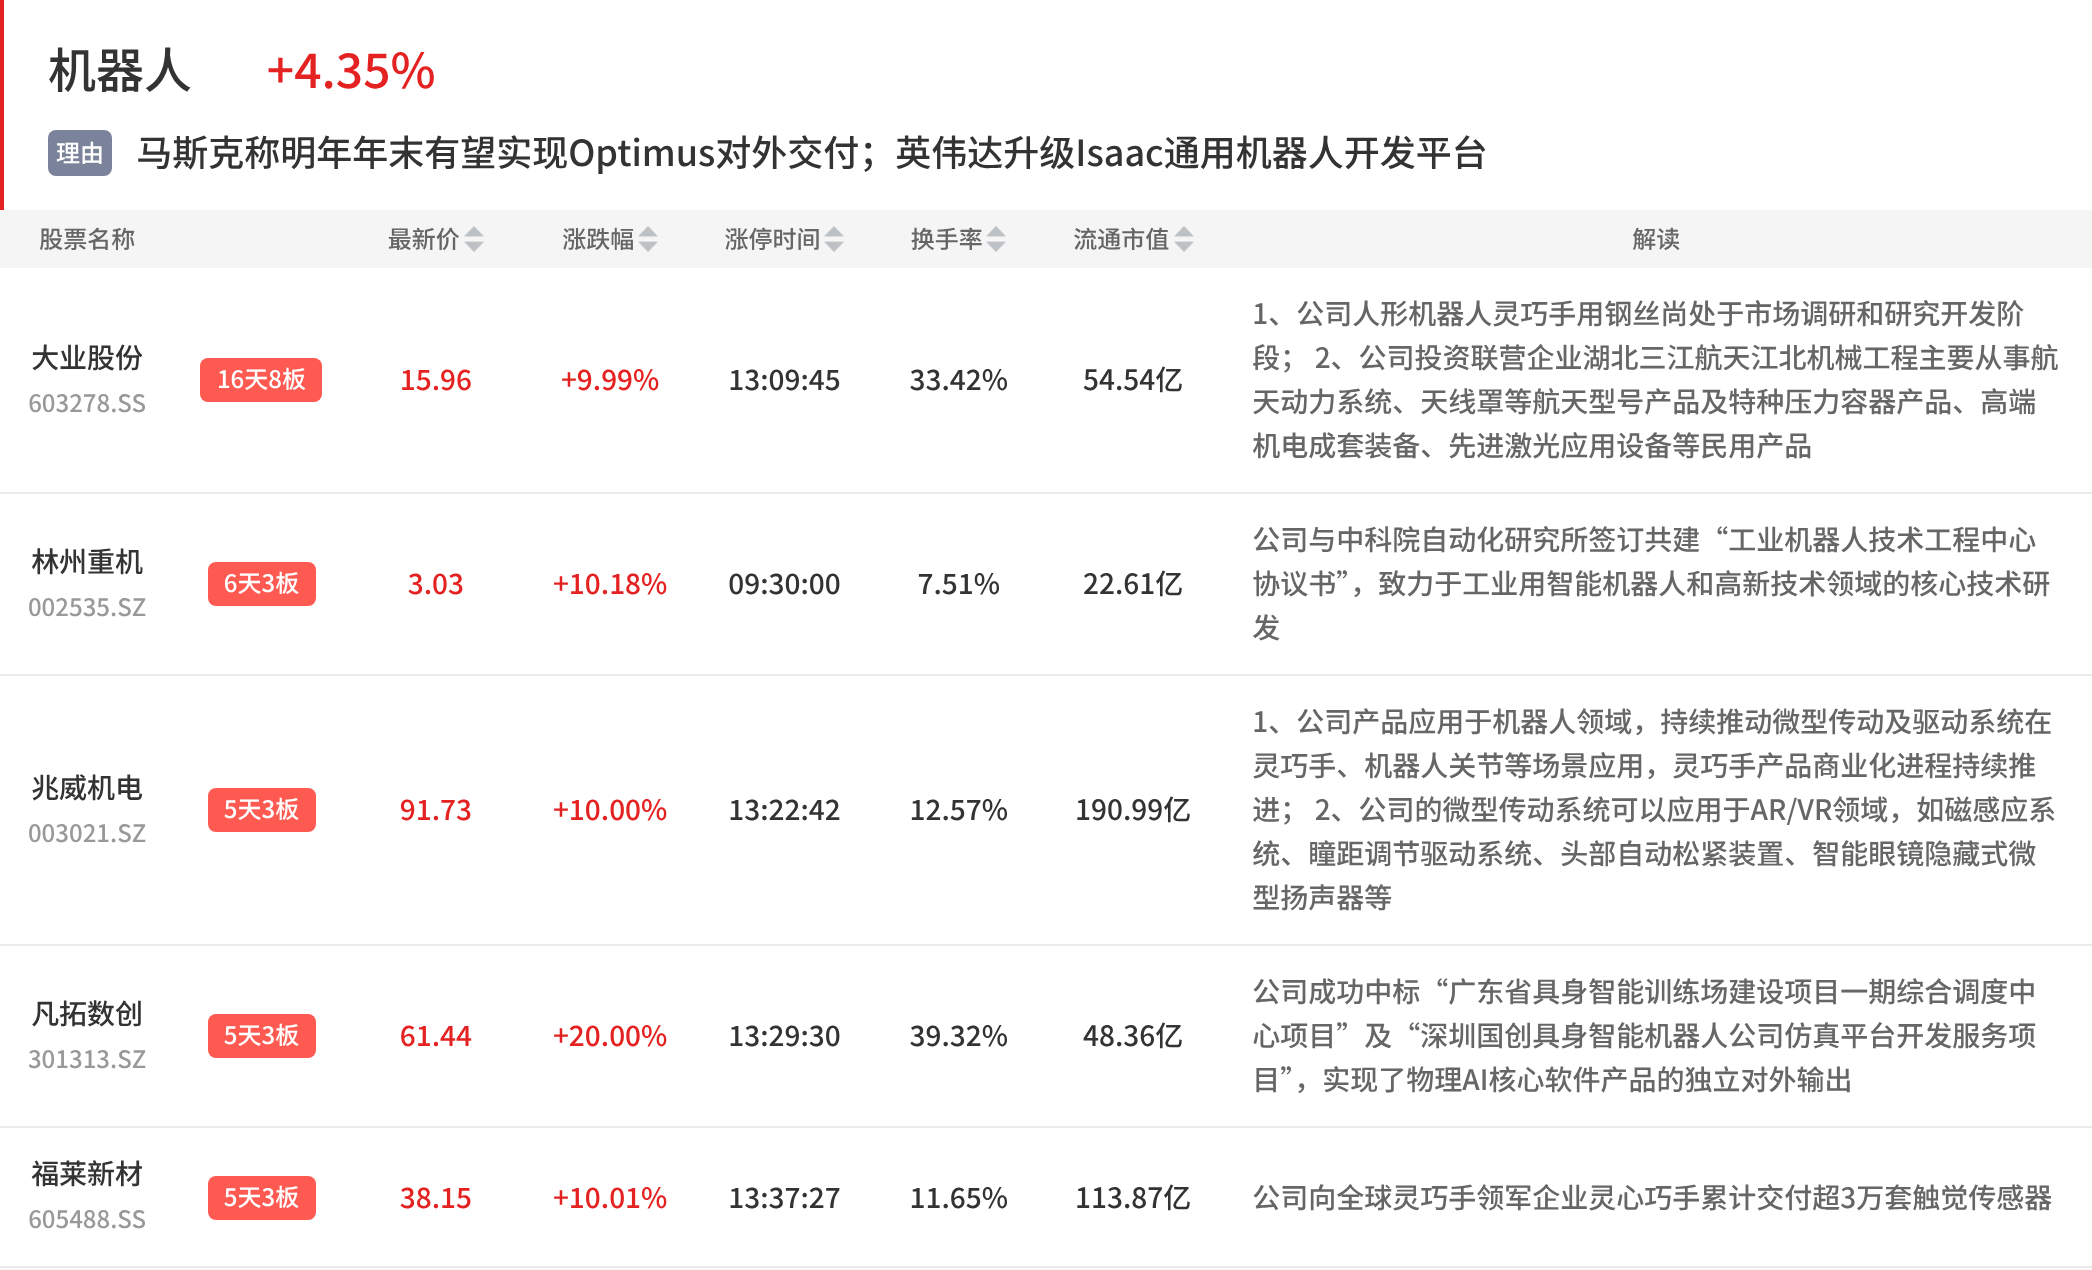
1、机器人:马斯克称明年年末有望实现Optimus对外交付
板块今日78股大涨,大业股份16天8板,林州重机6天3板,兆威机电5天3板,天娱数科、奇精机械、杰克科技、大丰实业、洛轴股份、派斯林、达实智能、天奇股份等涨停,奥比中光涨19.0%,博众精工涨16.3%,敏芯股份涨16.1%。
消息面上,英伟达升级Isaac通用机器人开发平台,推出人形机器人参考框架、仿真工作流及数据工具;特斯拉CEO马斯克在财报电话会上表示,人形机器人赛道将成为全球最大产业,未来数量甚至超过人类,并预计到明年年末机器人AI、机电设计、可靠性及使用寿命等问题有望解决,届时可向特斯拉以外企业交付Optimus。
浙商证券认为,本次驱动的边际变化集中在量产节奏与软硬件同步迭代,特斯拉机器人周产量较二季度数十台水平提升10倍及以上,四季度成为产能爬坡的关键验证期;华龙证券、东吴证券指出,产业主线正由演示转向真实作业,工博会上15台人形机器人已进入产线常态化作业;浙商证券、东吴证券分析称,板块交易热度处于低位,万得人形机器人指数PE与PB均处于年内1.06%分位,后续需跟踪Optimus V3订单落地节点。
2、国产芯片:国产算力芯片公司三季报业绩亮眼
板块今日19股大涨,大港股份、好上好、粤芯半导、密尔克卫、汇顶科技、晶丰明源等涨停,峰岹科技涨14.7%,燧原科技涨13.9%,沐曦股份涨13.5%。
消息面上,进入三季报发布期,国产算力芯片公司陆续交出成绩单且增长普遍亮眼,沐曦股份预计前三季度归母净利润扭亏为盈,海光信息前三季度营收同比增长57.58%,第三季度营收58.56亿元、创单季新高。
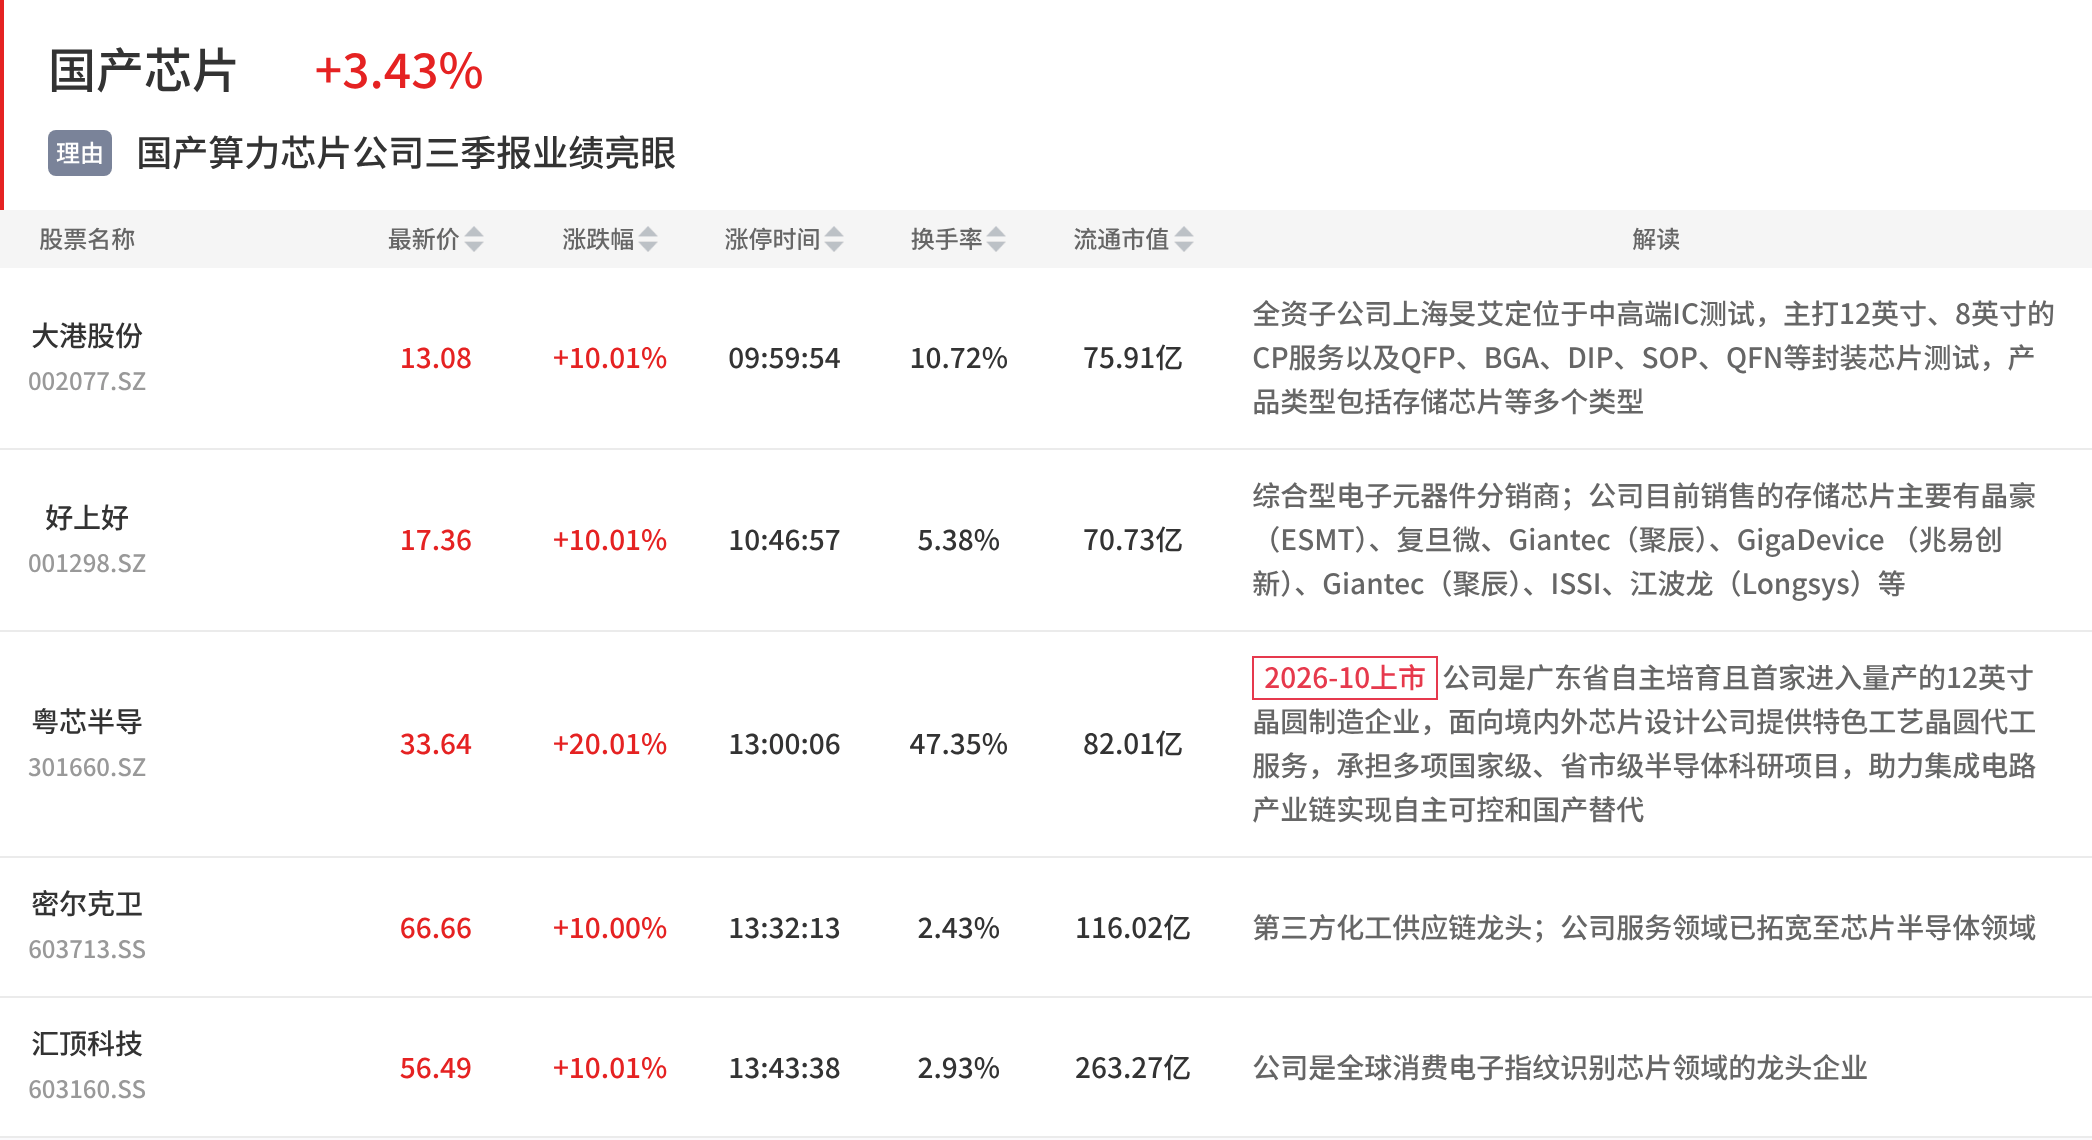
长江证券认为,AI算力需求持续推升高端芯片刚性需求,国产化与技术迭代加速是核心趋势,供应链瓶颈逐步缓解使国产芯片从“可用”走向“好用”;中银证券指出,AI产业投资线索正沿“模型降价—应用放量—芯片需求—制造扩产”的链条自上而下传导,芯片端新品周期临近、渗透率与单机价值量双升,制造端代工与封测产能吃紧,涨价与扩产共振。
3、大消费:国家发改委:正在研究制定扩大内需战略实施方案(2026-2030年)
板块今日10股大涨,慈文传媒11天7板,上海九百3天3板,登康口腔、中基健康、百大集团、新华百货、朗姿股份、乔治白等涨停,奥雅股份涨17.0%。
消息面上,国家发改委国民经济综合司副司长左刚在发布会上透露,正研究制定扩大内需战略实施方案(2026—2030年),并将加快推动印发实施;国家统计局数据显示,前三季度全国居民消费价格同比上涨0.9%,工业生产者出厂价格同比上涨2.3%。
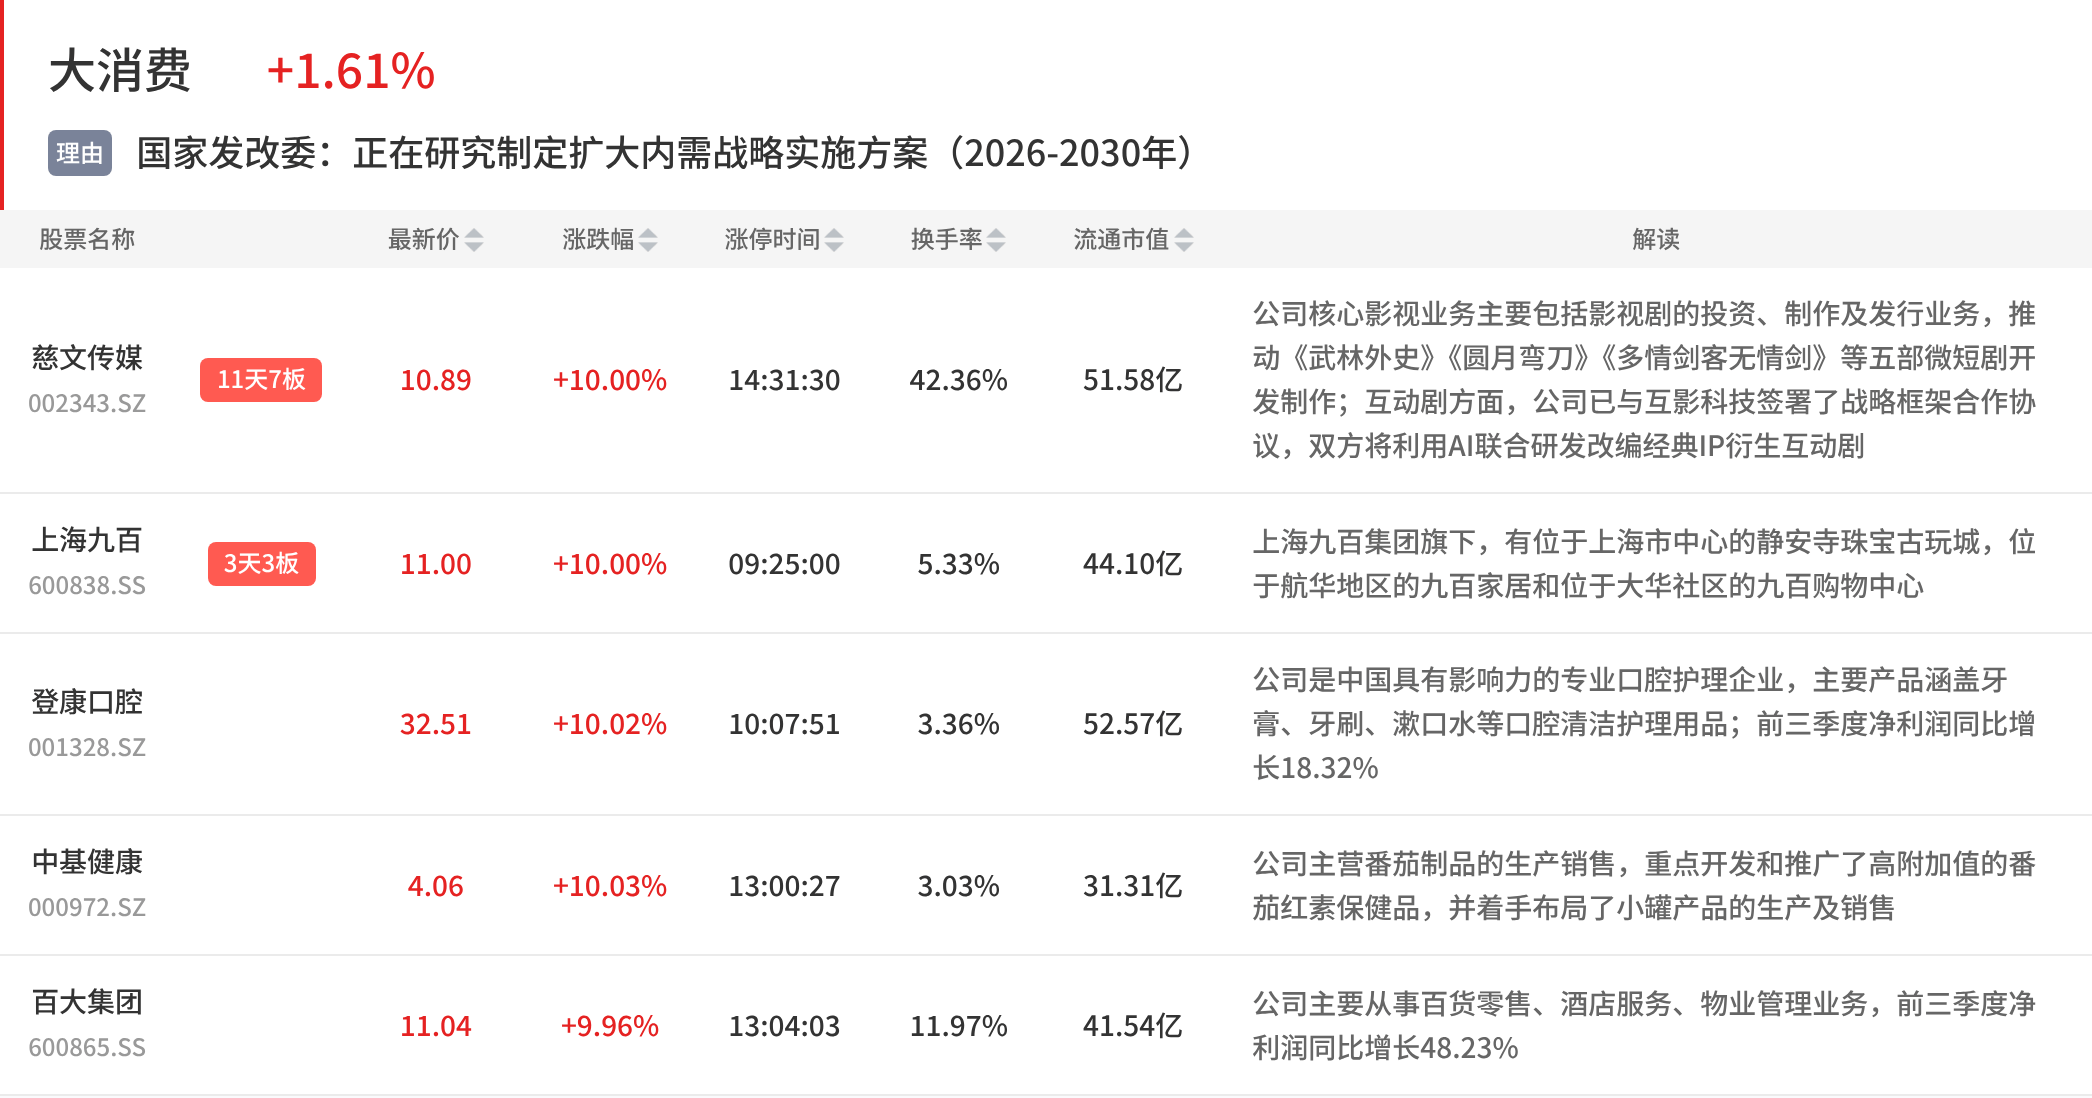
中邮证券认为,未来三年A股与港股低估值消费龙头有望迎来价值重估,当前申万食品饮料指数PE(TTM)约18.6倍,与2000年初标普500必需消费指数的估值水平相当;该机构指出,一旦资金虹吸效应结束,申万食品饮料指数有望复刻标普500必需消费指数走势,其中低估值、高股息、稳增长的消费龙头有望在未来三年实现相对指数的超额收益。
4、大金融:证监会:研究推动多层次市场改革
板块今日5股大涨,华林证券、大智慧、汇金科技等涨停,同花顺涨12.4%。
消息面上,据上证报10月23日报道,证监会主席吴清在金融街论坛年会上表示,健全适配长期投资的长周期考核机制,扩大中长期资金来源、渠道和入市方式,深化公募基金改革;10月19日其表示,将深化资本市场包容性改革,落实“两创板”改革举措,研究推动多层次市场改革,实施更具包容性的发行上市、并购重组制度。
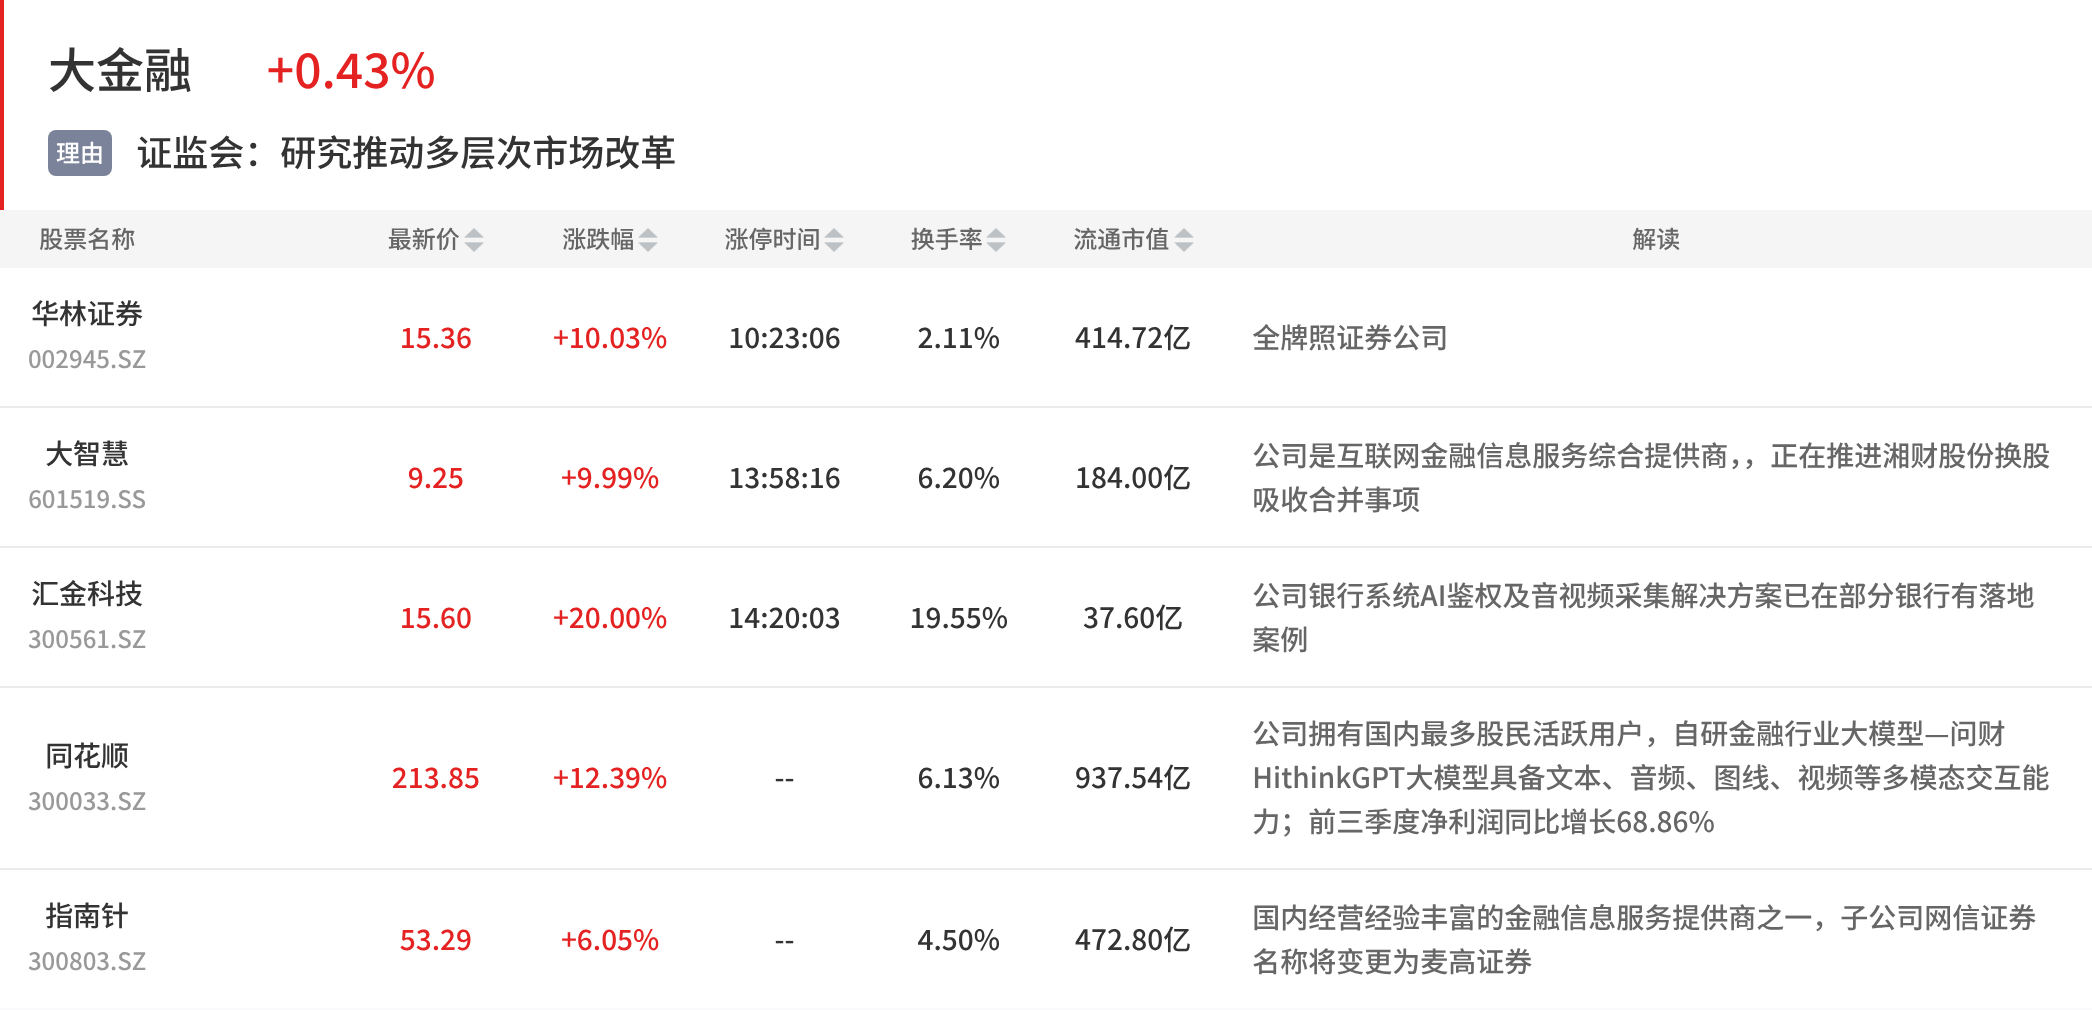
万联证券认为,本次制度调整的边际增量落在并购重组的审核效率上,小额并购重组交易事件预计有望增多,9月A股并购重组事件359例、重大资产重组占比2.23%,单笔平均交易规模约3.55亿元;首创证券指出,产业端需求与金融端资金供给仍存在结构性错配,需以专项信贷、供应链金融及股权融资、再融资、REITs等工具补足。
除上述热点外,还有业绩增长、AI大模型/智能体、锂电池、短剧/互动影游、次新股、云计算数据中心等概念盘中活跃。