Ø文章结构(具体逻辑请见下页)
•数据那么多,利率政策看联储,那联储究竟看什么
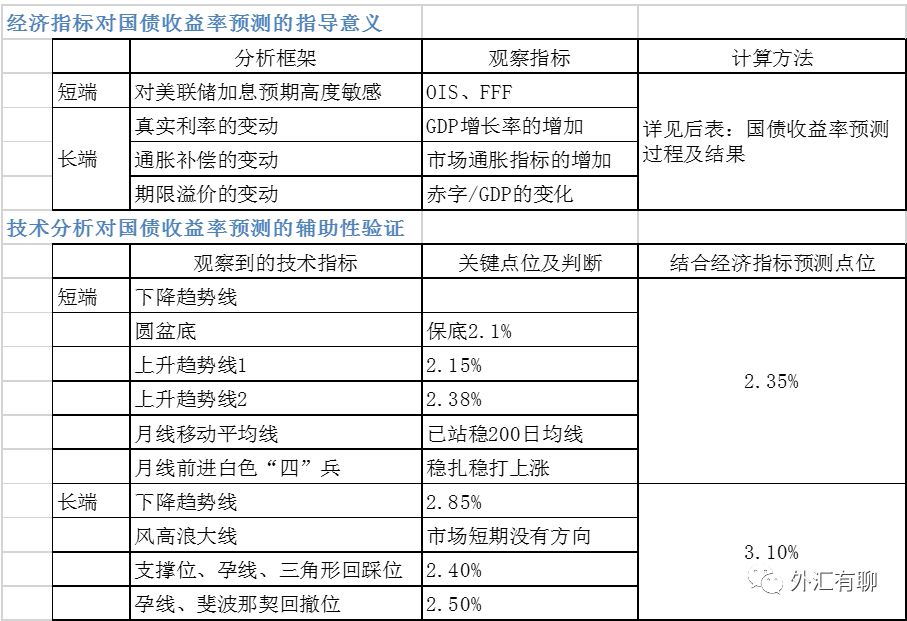
•经济指标对国债收益率预测的指导意义
•技术分析对国债收益率预测的辅助验证
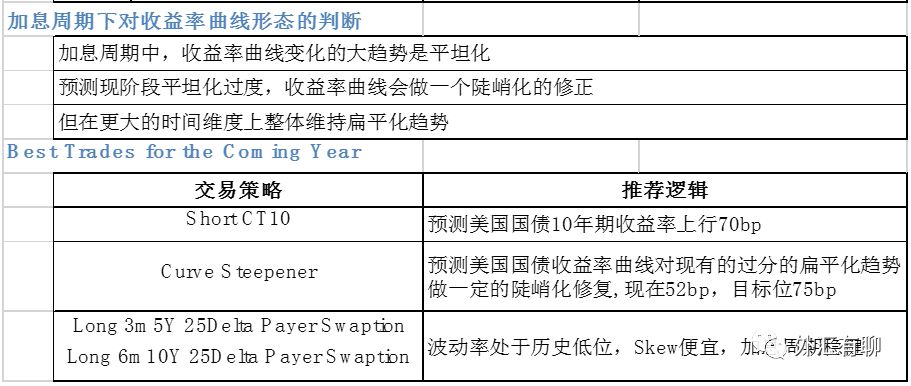
•加息周期下对收益率曲线形态的判断
•Best Trades for the Coming Year
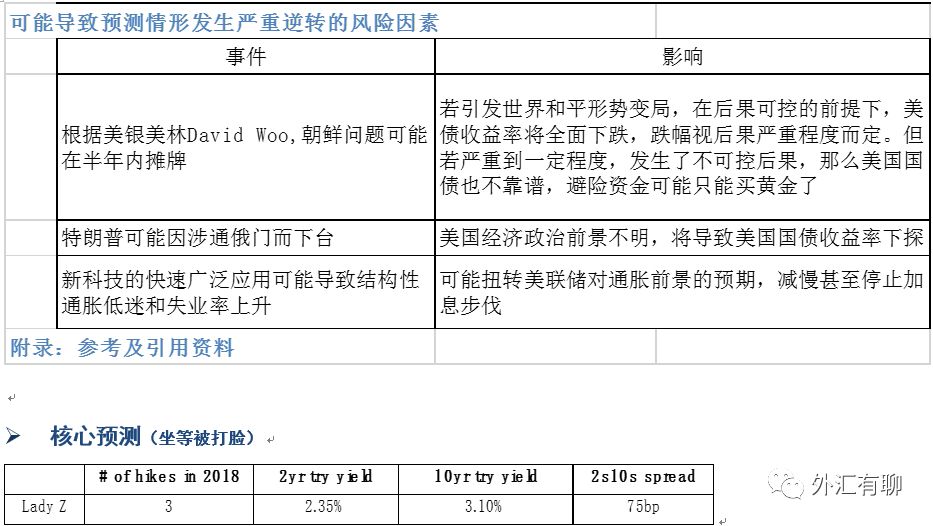
•可能导致预测情形发生严重逆转的风险因素
ØKey Takeaway
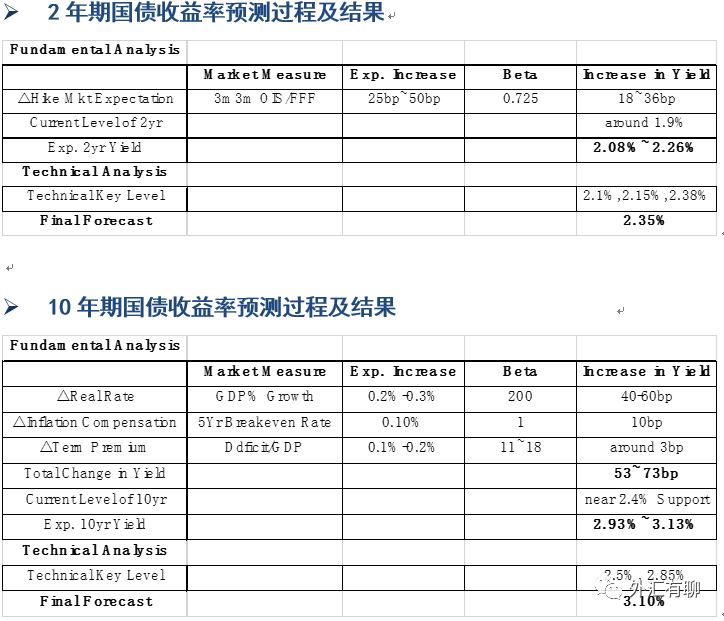
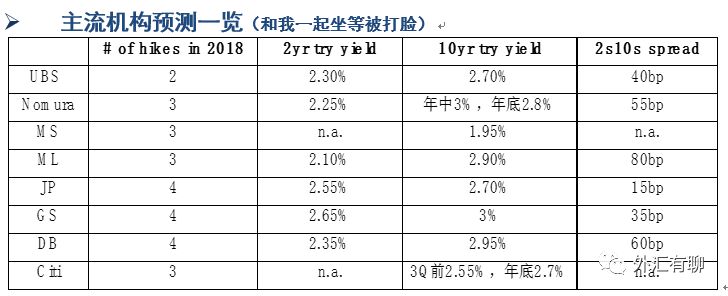
•通过基本面分析,预测美联储2018年加息3次
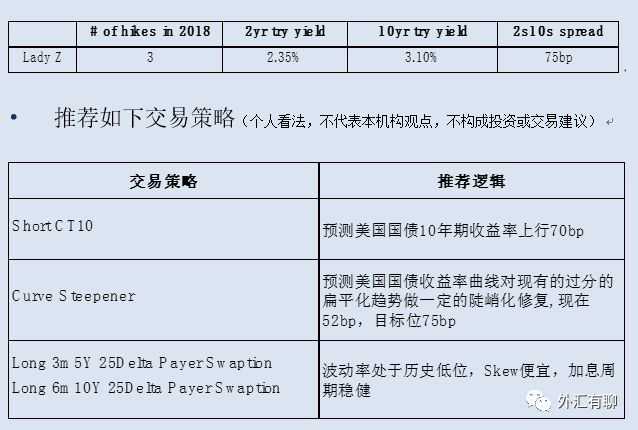
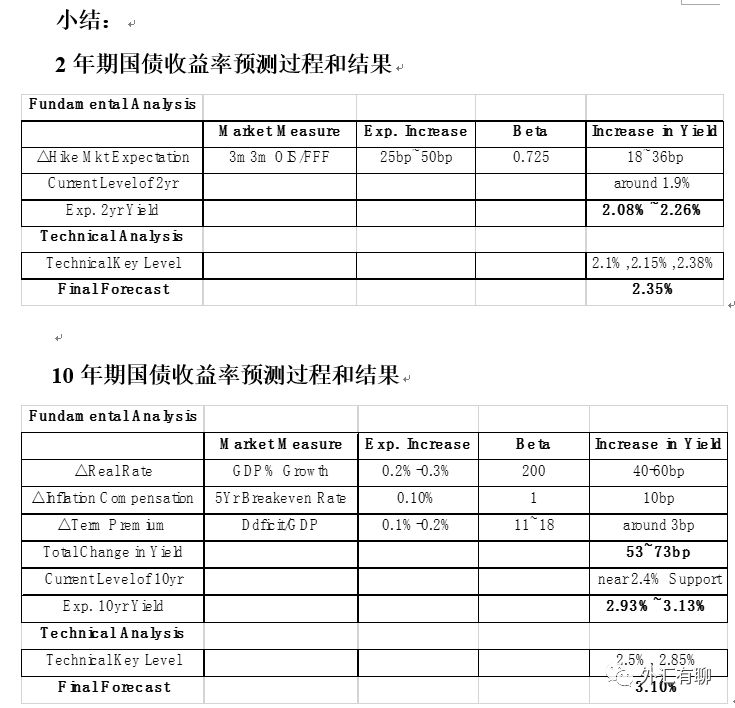
•借鉴基本面实证研究模型计算并结合技术分析,预测2018年底美国2年期国债收益率目标点位2.35%,美国10年期国债收益率目标点位3.10%
收益率曲线会在平坦化的大趋势下做一个陡峭化的修正,但在更大的时间维度上整体维持扁平化趋势
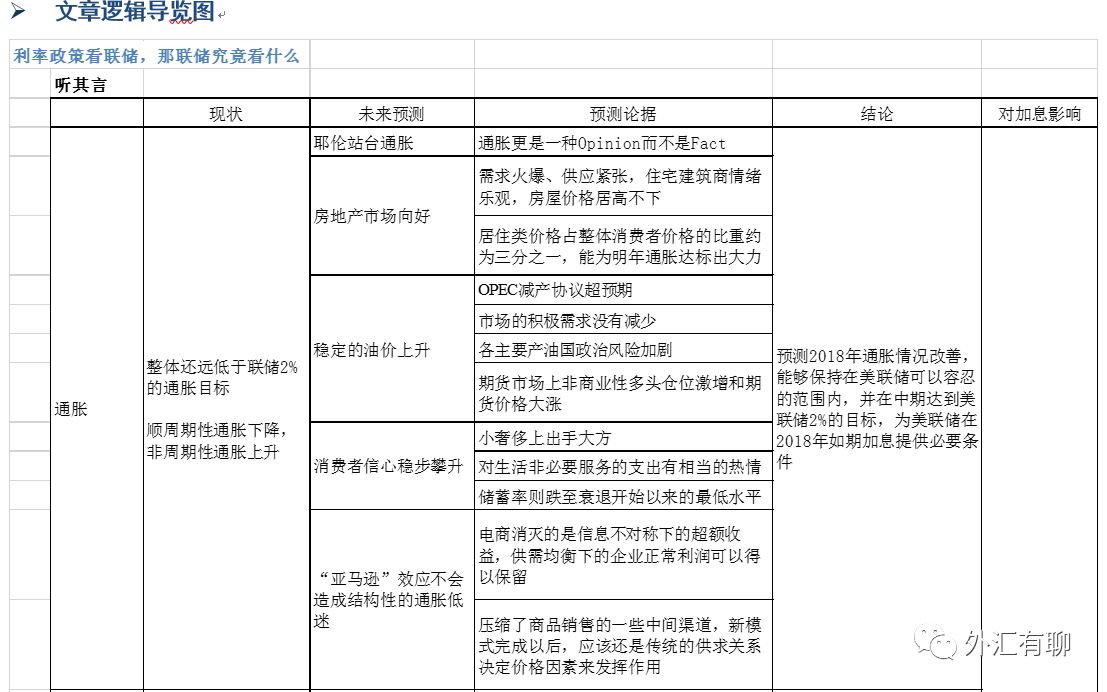
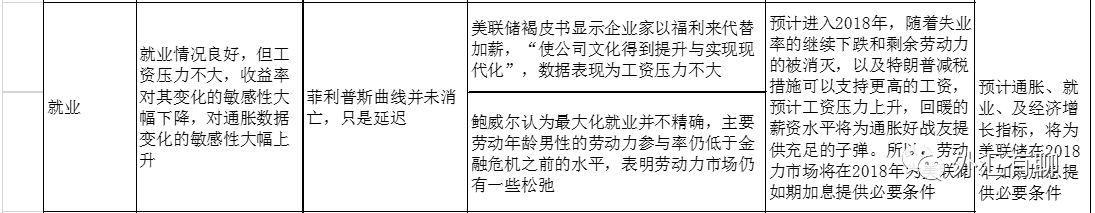
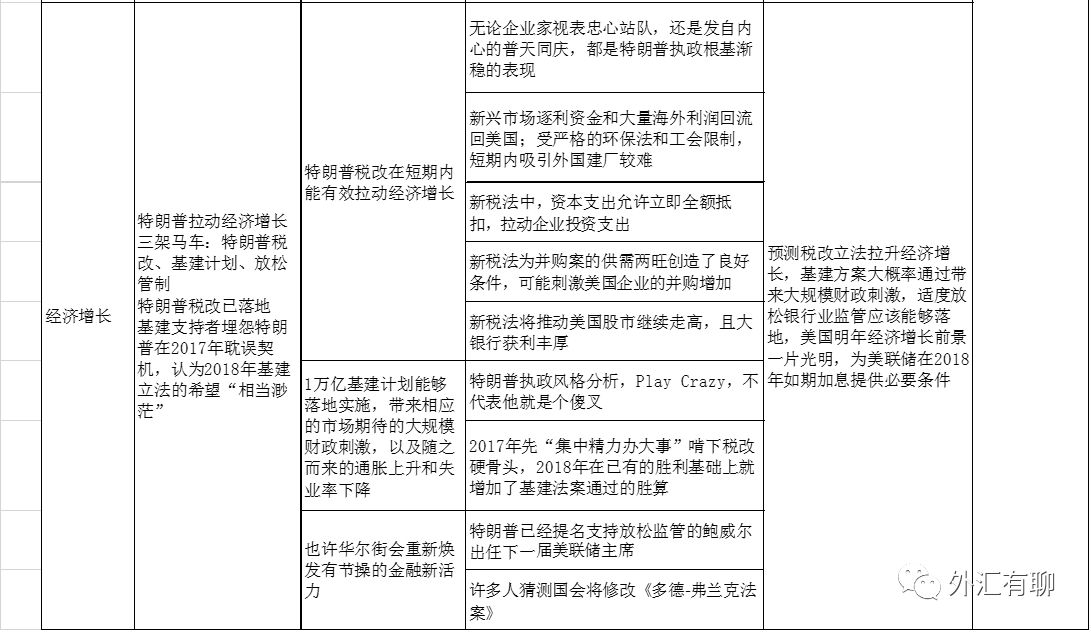
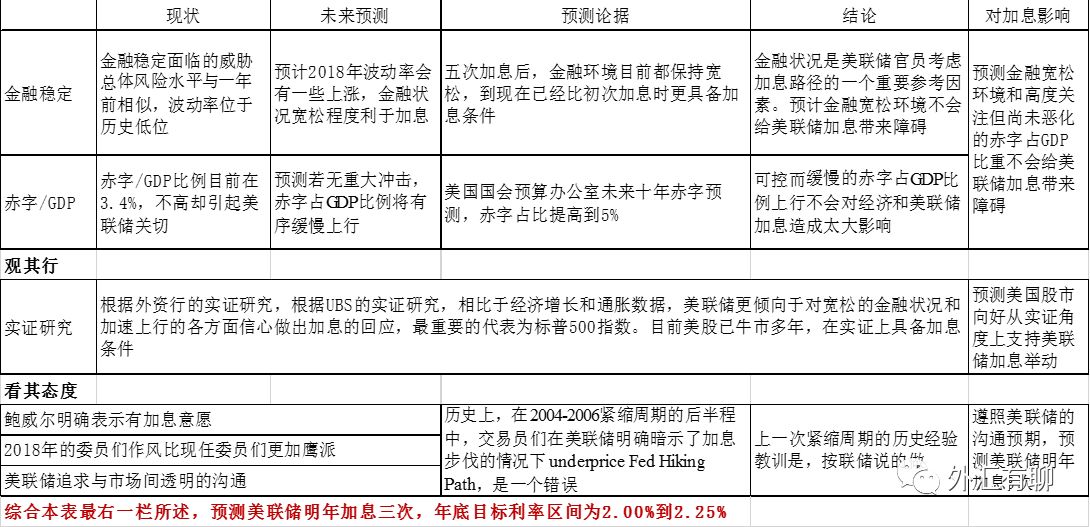
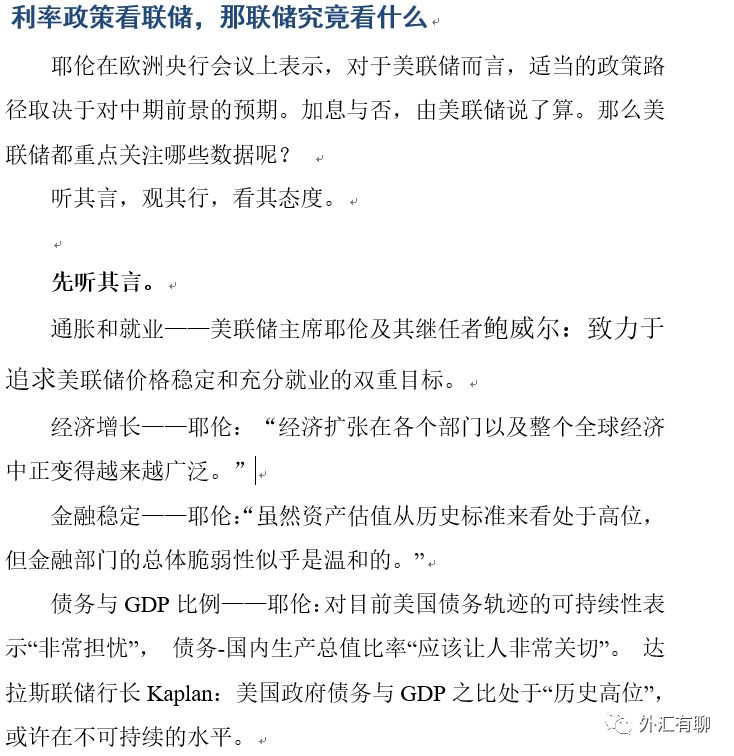
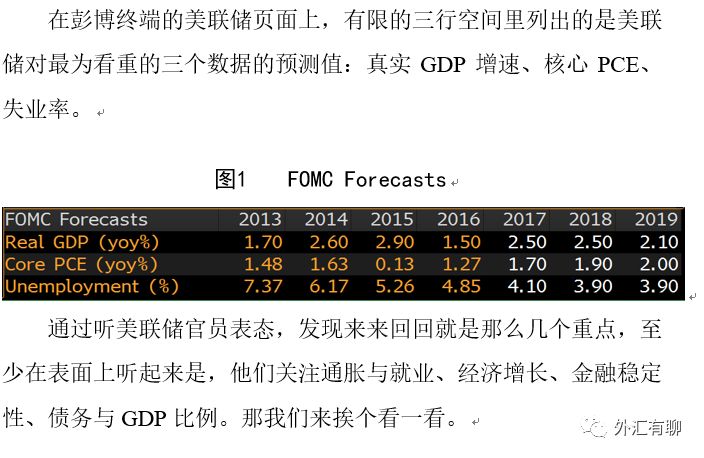
经济数据层出不穷,需要挑出重点。通过观察美联储官员在各个公开场合的表态,可推知美联储决策官员重点关注的数据包括通胀与就业、经济增长、金融稳定性、债务与GDP比例。
*********通胀*********
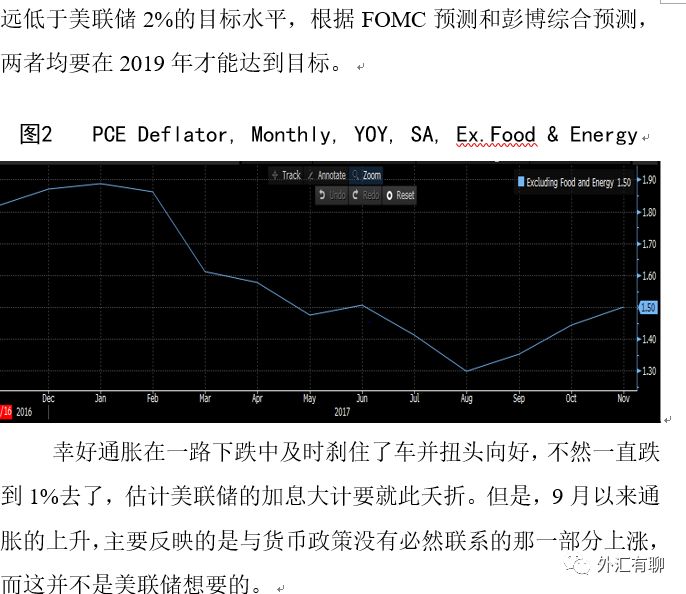
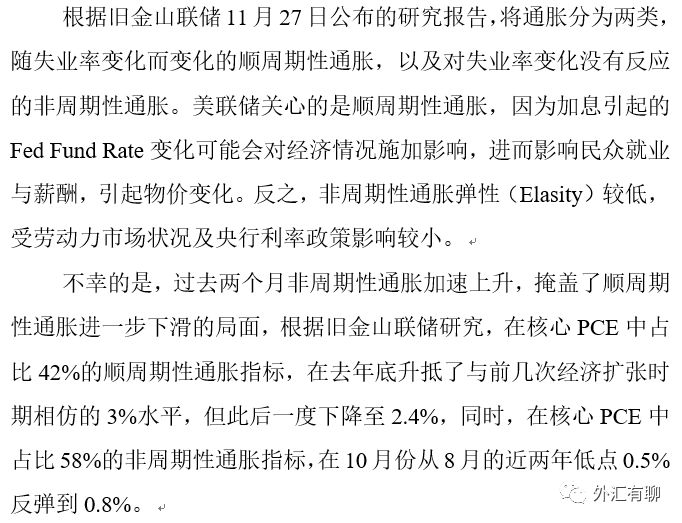
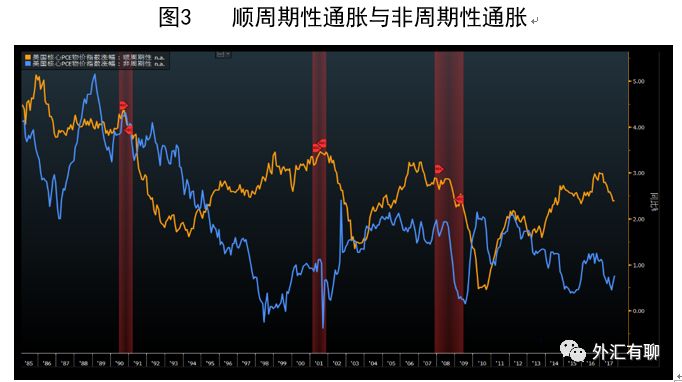
通胀指标疲软,Core PCE从9月才开始反弹,要在2019才能达到美联储目标。过去两个月来非周期性通胀加速上升,掩盖了顺周期性通胀进一步下滑的局面,通胀指标似乎game over? 答案是,并不会。
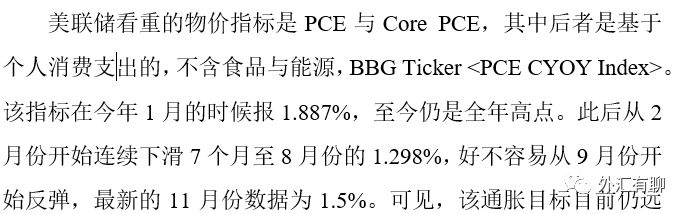
那这么说来,是不是意味着通胀指标眼看就要game over呢?大写的Nono no.
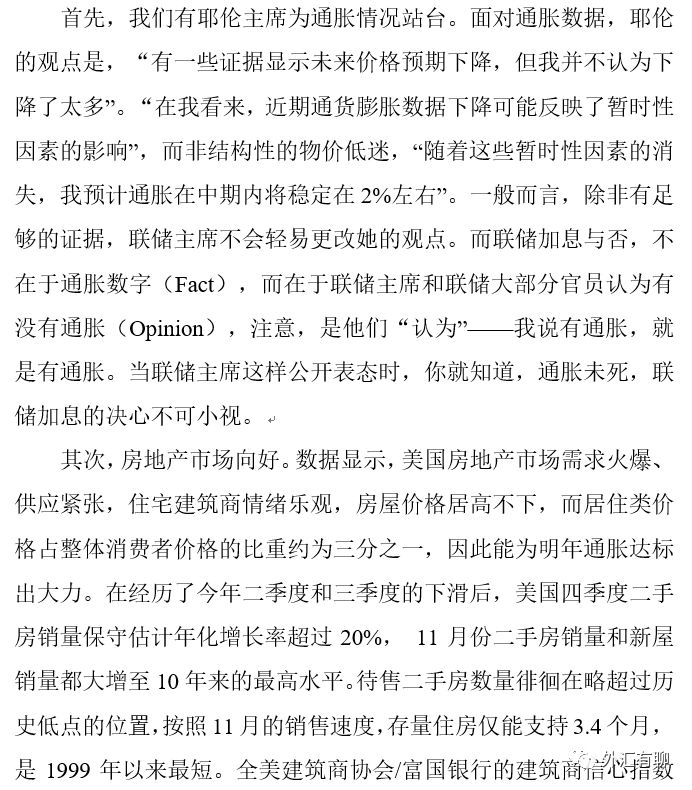
第一,有耶伦主席为通胀情况站台。联储加息与否,不在于通胀数字(Fact),而在于联储主席和联储大部分官员认为有没有通胀(Opinion),注意,是他们“认为”——我说有通胀,就是有通胀。所以美联储加息的决心不可小视。
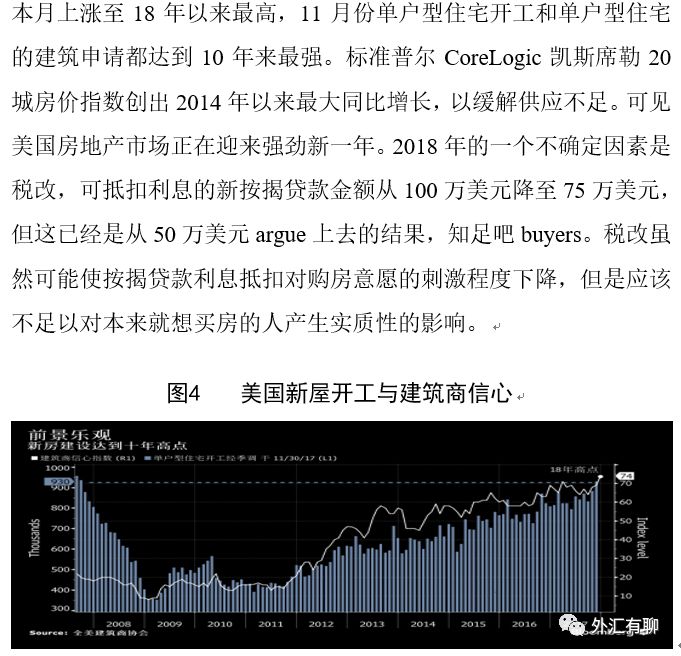
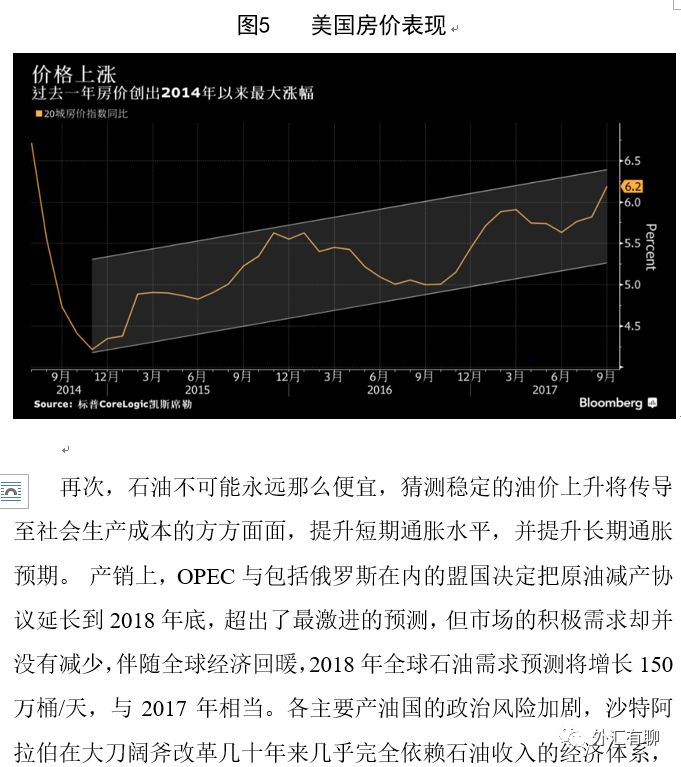
第二,房地产市场向好,需求火爆、供应紧张,住宅建筑商情绪乐观,房屋价格居高不下,正迈向强劲新一年。而而居住类价格占整体消费者价格的比重约为三分之一,因此能为明年通胀达标出大力。
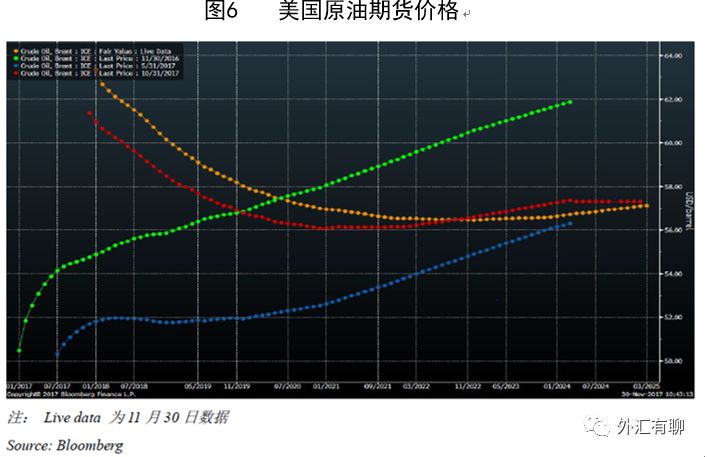
第三,鉴于OPEC减产协议超预期、市场的积极需求没有减少、各主要产油国政治风险加剧、期货市场上非商业性多头仓位激增和期货价格大涨,预测明年油价将上升,提升短期通胀水平,并提升长期通胀预期。
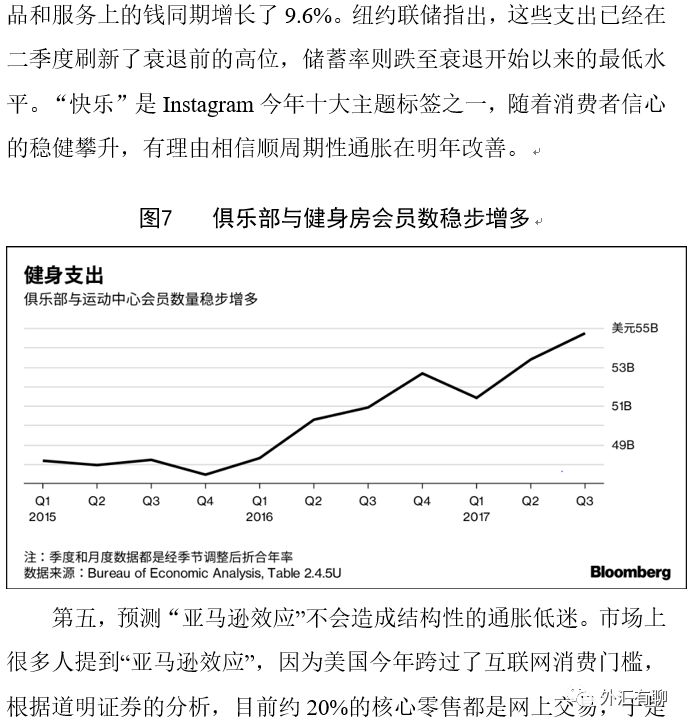
第四,人们广泛感受到经济增长,消费者信心在2017年稳步攀升,并超越了经济衰退前的水平,舍得花钱、消费升级的新经济趋势正在逐渐形成。“快乐”是Instagram今年十大主题标签之一,随着消费者信心的稳健攀升,有理由相信顺周期性通胀在明年改善。
第五,鉴于电商消灭的是信息不对称下的超额收益,以及压缩了商品销售的中间渠道,但供需均衡下的企业正常利润可以得以保留,预测“亚马逊效应”不会在实质上对通胀造成影响。美联储官员对“亚马逊效应”可以在多大程度上遏制通胀,也持怀疑态度。
顺带插播中国银行“原油宝”广告。中行原油宝,买卖双方向。百年中行,油衷信赖,精彩人生,油然而生。
*********就业*********
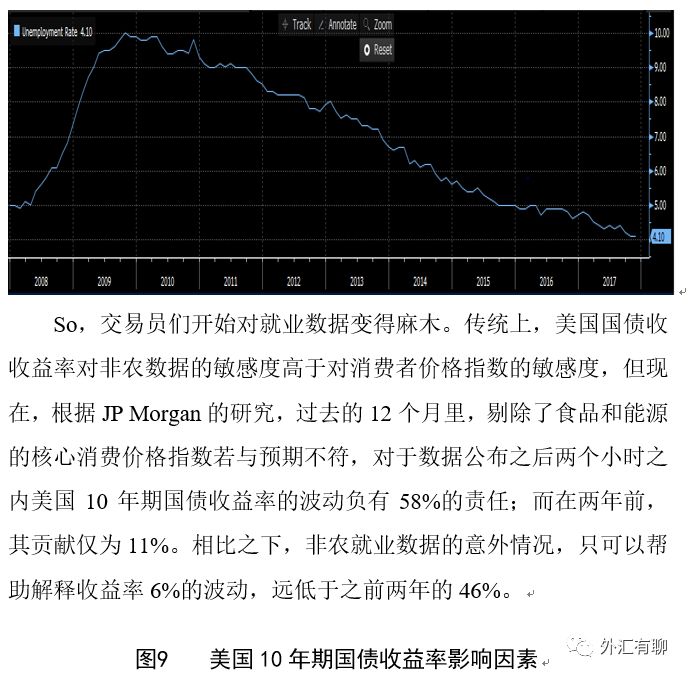
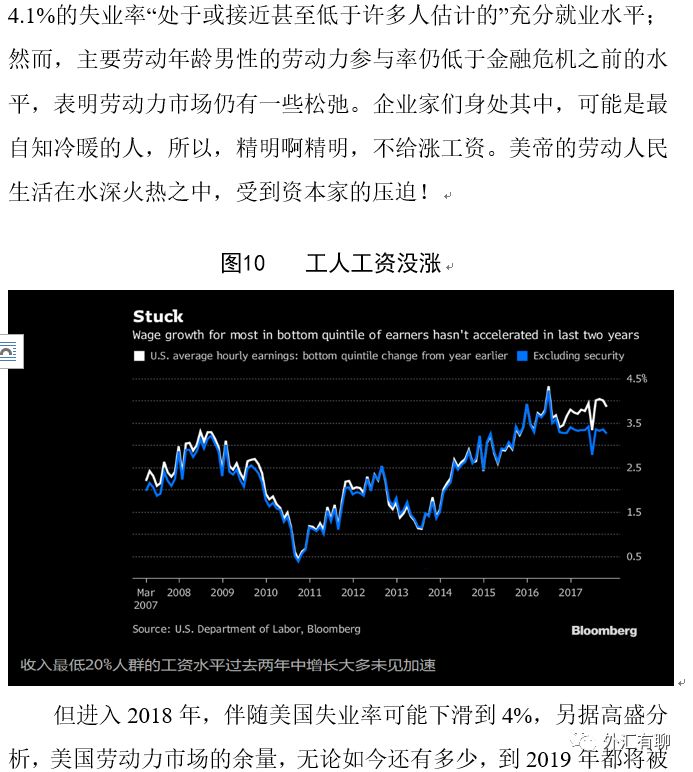
美国劳动力市场强劲,全美失业率降低到4.1%,达到16年来的新低,美联储委员会调低2018年失业率的中值预期至3.9%。
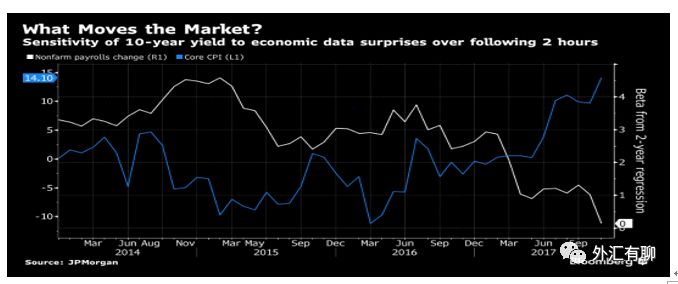
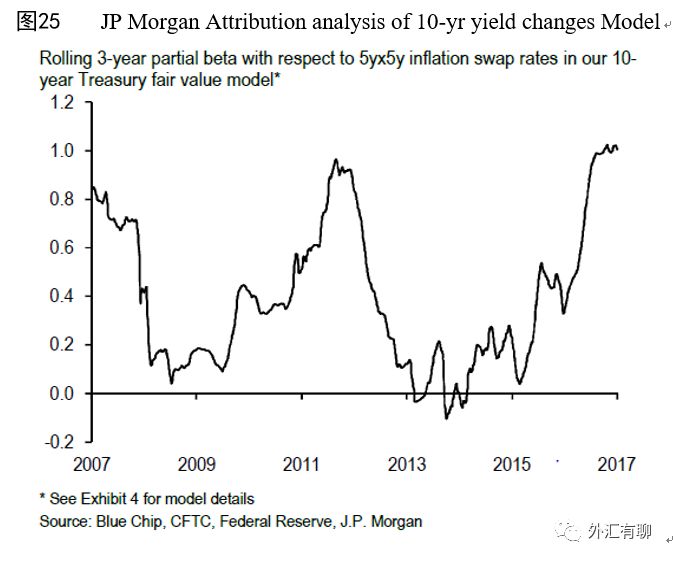
传统上,美国国债收收益率对非农数据的敏感度高于对消费者价格指数的敏感度,但现在交易员们开始对就业数据变得麻木,关注点从就业转向通胀预期。超预期的Core PCE对10年期国债收益率的波动影响从两年前的11%提升到58%,而超预期的非农就业人数对10年期国债收益率的波动影响从两年前的46%降低到仅有6%。这是因为,就业达到了美联储的期望,但通胀率相对于央行2%的目标而言仍然太低,市场关注加息所缺少的必要条件。
菲利普斯曲线没有消亡,只是延迟。一是因为企业家发工资不积极,采用非薪资福利和津贴来替代,并美其名曰“使公司文化得到提升与实现现代化”,反映在数据上就是工资压力不大。二是充分就业并不可精确计量,主要劳动年龄男性的劳动力参与率仍低于金融危机之前的水平,表明劳动力市场仍有一些松弛。
预计进入2018年,随着失业率的继续下跌和剩余劳动力的被消灭,以及特朗普减税措施可以支持更高的工资,预计工资压力上升,回暖的薪资水平将为通胀好战友提供充足的子弹。所以,劳动力市场将在2018年为美联储如期加息提供必要条件。
*********经济增长*********
要点:
特朗普拉动经济增长有三驾马车:特朗普税改、基建计划、放松管制。
特朗普如期在圣诞节前签署了规模1.5万亿的税改大礼包,各大企业弹冠相庆,纷纷用向员工发奖金的实际行动表达对税改法案通过并签署成为法律的欢欣鼓舞之意,表示要与要与员工“共享成功”。无论这是企业家在表忠心站队,还是发自内心的普天同庆,都是特朗普执政根基渐稳的表现。
由于受到严苛的环保法和工会限制,即使有低所得税率的吸引,预计新兴市场国家也不太用对企业出走感到担心。
但是,新兴市场一定会面对资金的大量流出。一方面,市场对税改法案的期待,提升了经济向好和升息的预期,切实引起了新兴市场逐利资金流自发的由盛转衰;另一方面,新兴市场还要面临大量的美国企业海外留存利润汇回。
新税法导致公司在年底将计入大笔的一次性税务科目,利润需要调整,但此后公司将从新税法中获益。各大企业虽然调账困难升值扭盈为亏,但均表示税改有利于美国经济和自身在美国业务的发展。
新税法中,资本支出允许立即全额抵扣,而不是分摊到好几年,这将极大刺激企业更新换代生产设备抵税的动机,拉动企业投资支出。
新税法可能刺激美国企业的并购。一方面,海外利润汇回以及低所得税率,让企业手上现钱宽裕,除了派息与股票回购之外,企业还将寻找其他投资和业务增长机会;另一方面,所得税的大幅降低,可能刺激工业巨头剥离对其当前战略而言并非核心的业务,意味着可收购资产的增多。预期并购案供需两旺。
各大机构关于税改对美国经济增长的贡献,众说纷纭,即使同一家House也发出不同的声音。
特朗普信心爆棚,认为减税措施会促成经济的显著走强和可持续扩张,GDP增速将达到4.5%甚至6%。
国会税务联合委员会上月末公布的报告,减税释放的财政刺激在未来十年拉动的GDP将只有约0.8%。
特朗普政府在政府预算中拟定的GDP增速大约在3%的水平。
美联储决策者普遍认为税改计划产生的影响是温和的,而且多半是短期的。因此美联储大幅调高了2018年经济增长预测从2.1%至2.5%,但长期预估维持在1.8%不变。
预期税改将推动美国股市继续走高,并且大银行获利丰厚。
特朗普据称准备在2018年1月公布其承诺已久的基建计划,总量1万亿美元,要求在10年内拨出至少2,000亿美元的联邦基金,刺激各州、地方和私营部门至少投入8,000亿美元。
基建支持者担忧税改法案生效后,国会是否还能通过这样一项需要联邦大笔拨款的计划。批评者认为特朗普没有把基建方案纳入到接近获得通过的税改法案中,错过了推出重大公共工程计划的最好机会,认为明年基建立法的希望“相当渺茫”。我并不认为希望渺茫。特朗普虽然是个自带娱乐气质吸引群众眼球的twitter治国的富豪总统,但他绝对不是傻叉。
特朗普以运行商业的方式来治理他的国家,以商场上的博弈方式,对内平衡各方势力、推进他想做的事,对外为美国谋取利益,在税改通过的过程中充分体现了他的智慧,并且他耍起横来不管不顾的气质,大大提高了他的威胁的有效性。play crazy已经成为特朗普的人设招牌,特朗普的craziness已经成为他最重要的政治资产。
我认为特朗普没有把基建支出纳入在税改当中在今年一起通过,是有意为之,今年先“集中精力办大事”啃下税改硬骨头,明年在已有的胜利基础上就增加了基建法案通过的胜算。通过分析特朗普的执政风格,认为基建法案大概率能在明年通过,带来相应的市场期待的大规模财政刺激,以及随之而来的通胀上升和失业率下降。特朗普已经提名支持放松监管的鲍威尔出任下一届美联储主席,且许多人猜测国会将修改《多德-弗兰克法案》,目前还没有什么重要人物提出反对,也许华尔街会重新焕发有节操的金融新活力。
预测税改立法拉升经济增长,基建方案大概率通过带来大规模财政刺激,适度放松银行业监管应该能够落地,美国明年经济增长前景一片光明,为美联储在2018年如期加息提供必要条件。
*********金融稳定*********
要点:
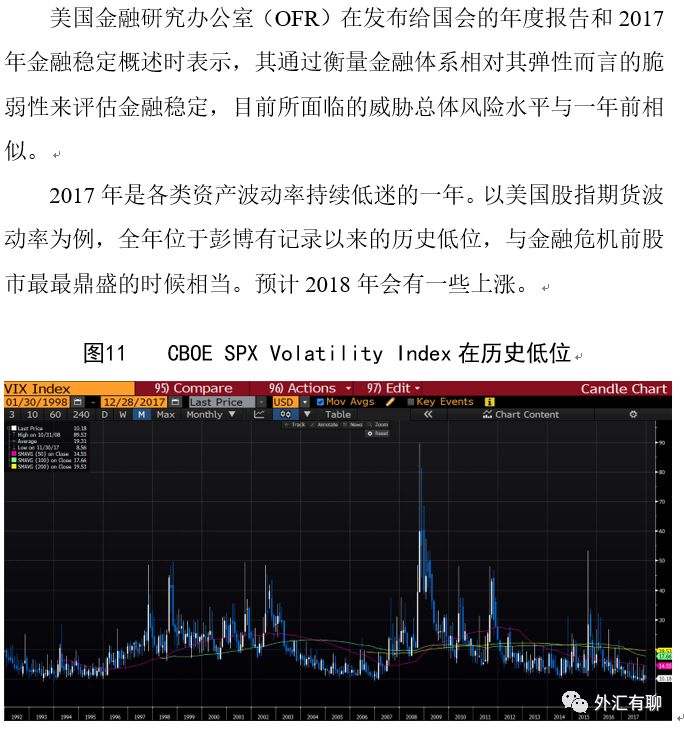
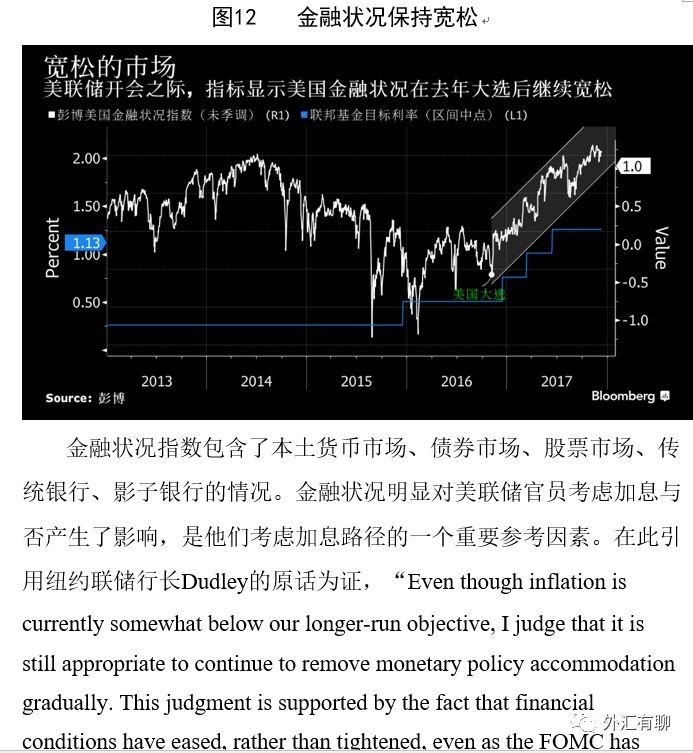
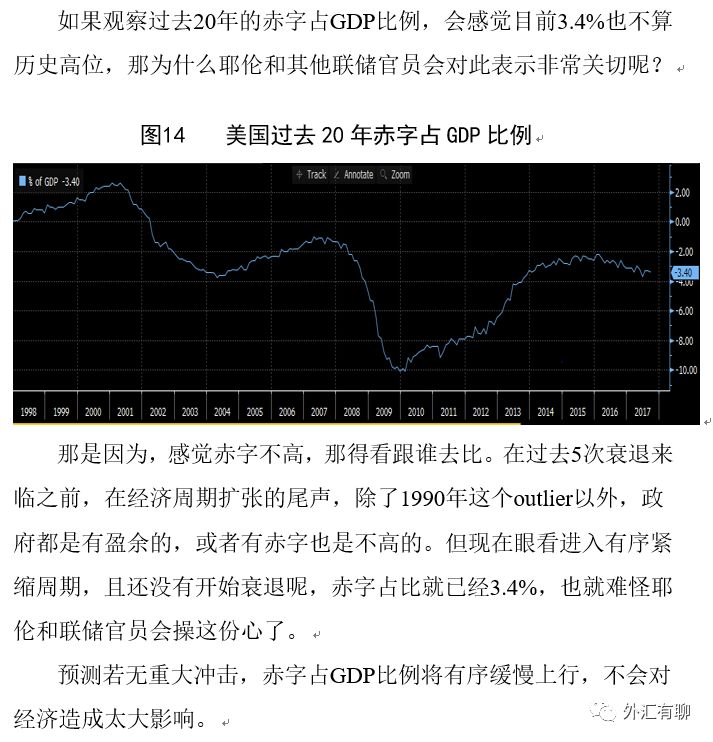
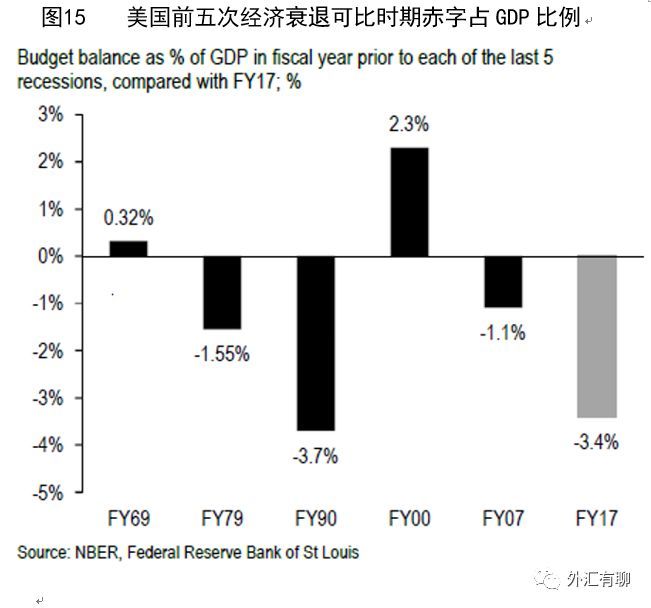
金融稳定面临的威胁总体风险水平与一年前相似。2017年全球波动率低迷,预计2018年会有一些上涨。金融状况是美联储官员考虑加息路径的一个重要参考因素。五次加息后,美国金融状况反而更加宽松。到现在已经比初次加息时更具备加息条件。预计金融宽松环境不会给美联储加息带来障碍。赤字/GDP比例目前在3.4%,彭博综合预测是2017年3.5%,2018年3.6%,2019年3.7%。虽在历史上看不算太高,但美联储却表示非常关切。Why?
*********赤字/GDP比例*********
要点:
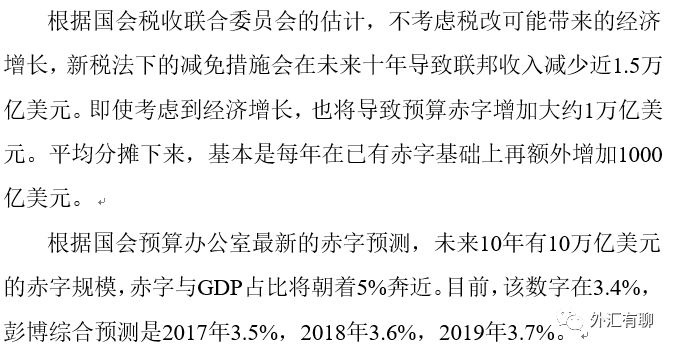
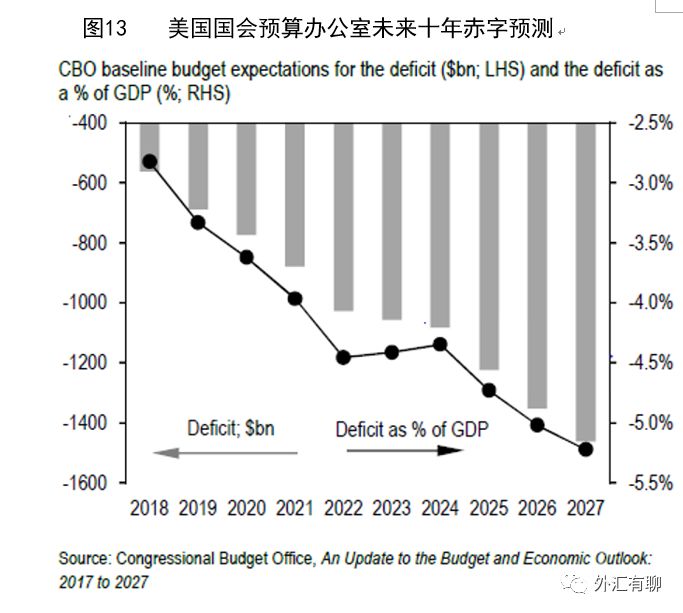
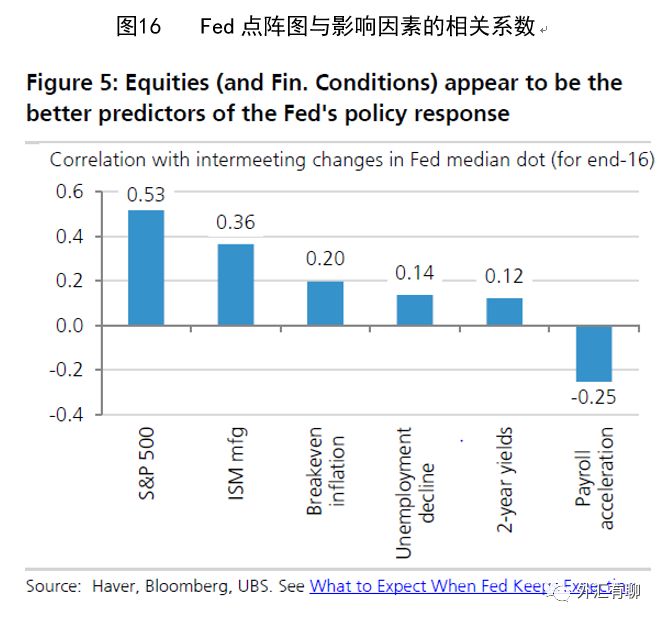
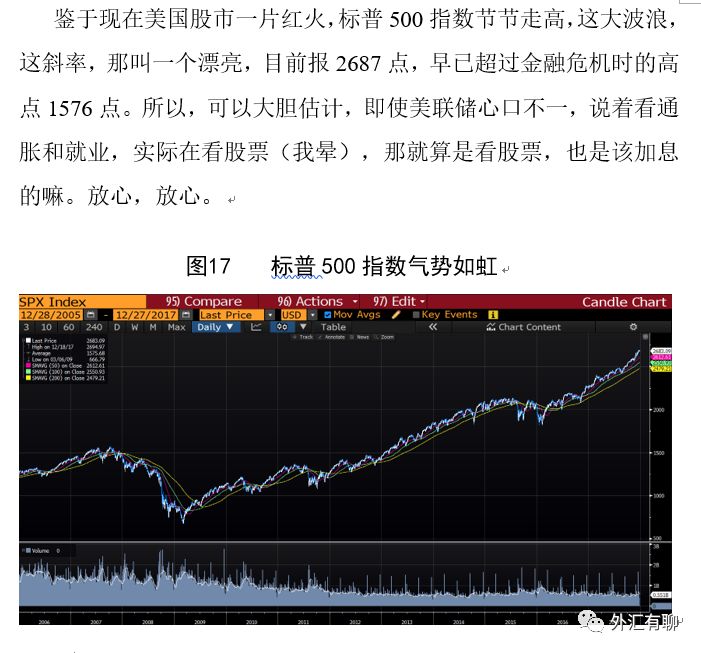
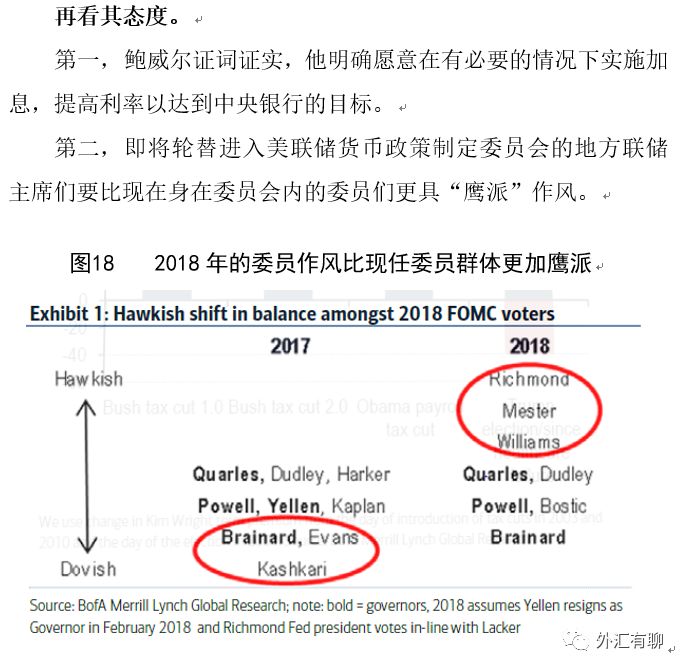
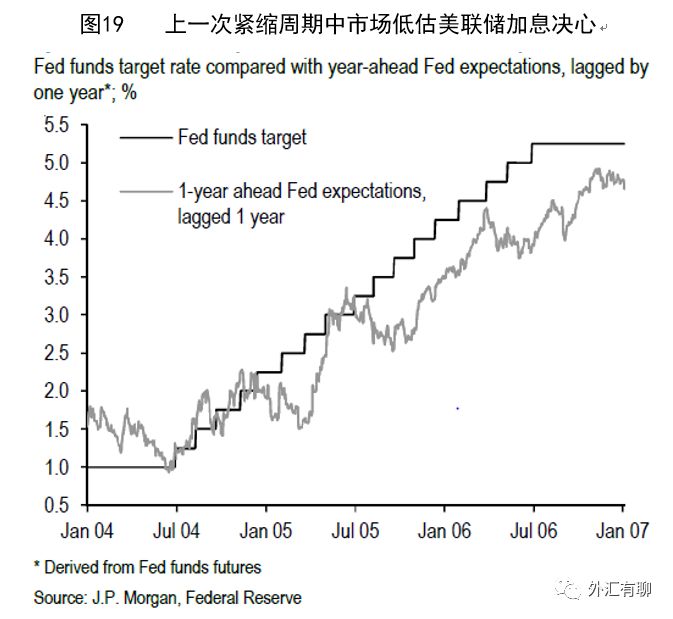
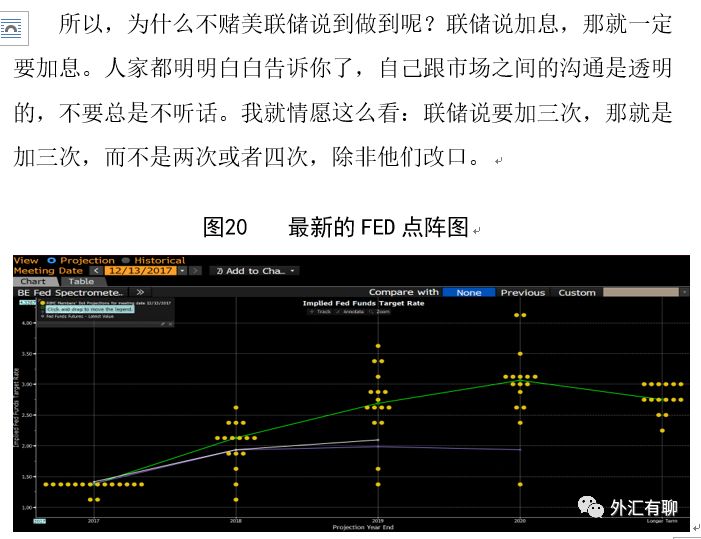
赤字/GDP比例目前在3.4%,彭博综合预测是2017年3.5%,2018年3.6%,2019年3.7%。虽在历史上看不算太高,但美联储却表示非常关切。Why?因为与过去五次衰退来临前的同期相比,5次平均赤字占GDP比例才0.75%,而这次占比已经达到3.4%,所以债务情况确实不太乐观。预测若无重大冲击,赤字占GDP比例将有序缓慢上行,不会对经济和美联储加息造成太大影响。观其行。根据UBS的实证研究,相比于经济增长和通胀数据,美联储更倾向于对宽松的金融状况和加速上行的各方面信心做出加息的回应,最重要的代表为标普500指数。经济增速和通胀水平则更多在终端利率水平中发挥重要作用。目前美国股市已牛市多年,标普500指数目前报2687点,早已超过金融危机时的高点1576点。预测美国股市向好在实证角度上支持美联储加息举动。看其态度。鲍威尔明确表示有加息意愿,2018年的委员们作风比现任委员们更加鹰派,美联储追求与市场间透明的沟通。历史上,在2004-2006紧缩周期的后半程中,交易员们在美联储明确暗示了加息步伐的情况下underprice Fed Hiking Path,是一个错误。上一次紧缩周期的历史经验教训是按联储说的做,因此遵照美联储的沟通预期,预测美联储明年加息3次。
经济指标对国债收益率预测的指导意义
*********短端*********
要点:
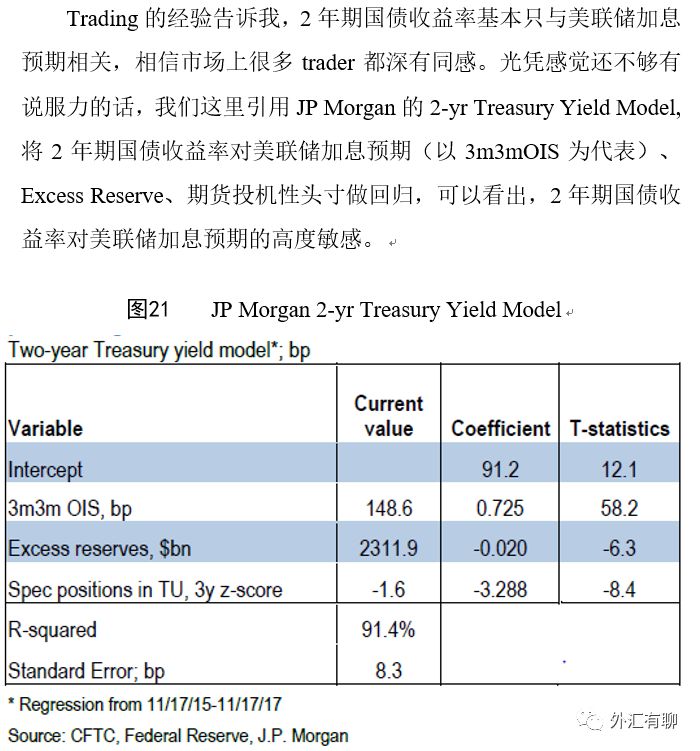
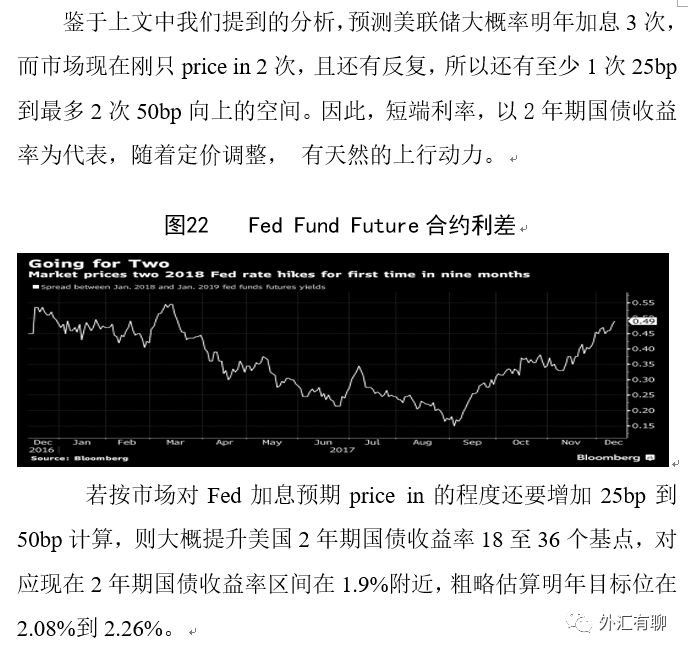
2年期国债收益率与美联储加息预期高度相关。市场对美联储的加息预期定价已从price in明年加息不到一次修复到price in 明年加息两次,进步很大,但由于预测美联储大概率明年加息3次,因此还有向上空间。美国2年期国债收益率随着定价调整,有天然的上行动力。

*********长端*********
要点:
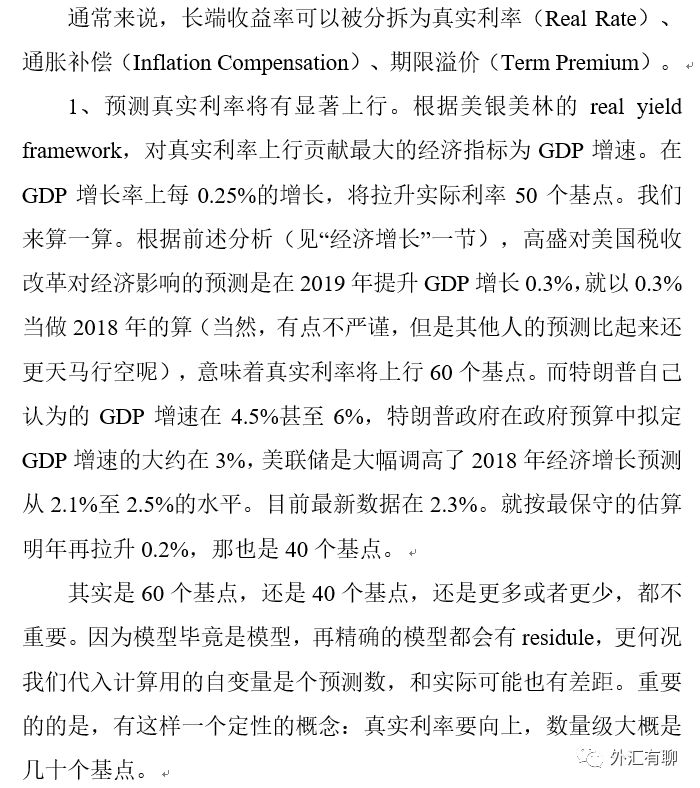
根据GDP增速的变化及其对真实利率影响的实证研究,预测明年GDP增速提高0.2%-0.3%,显著拉升真实利率约40-60个基点。
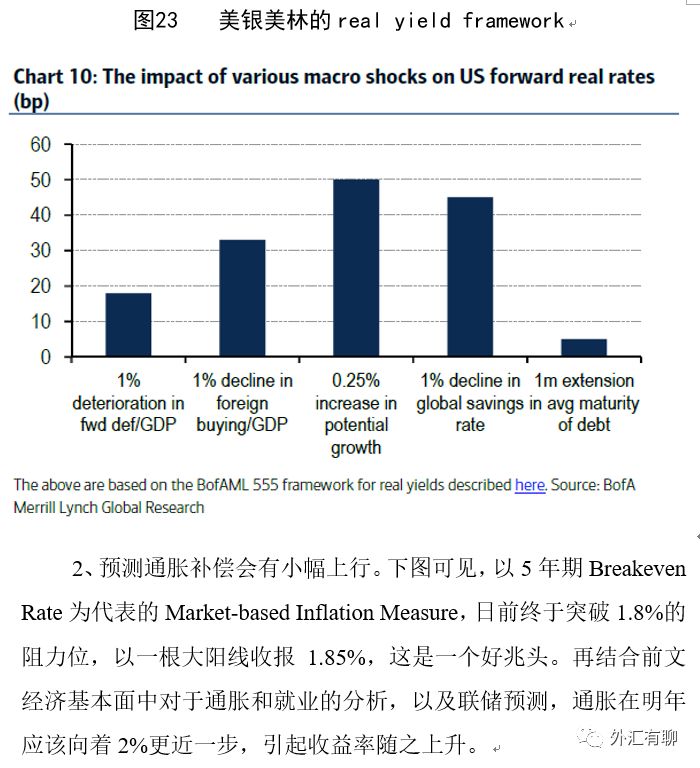
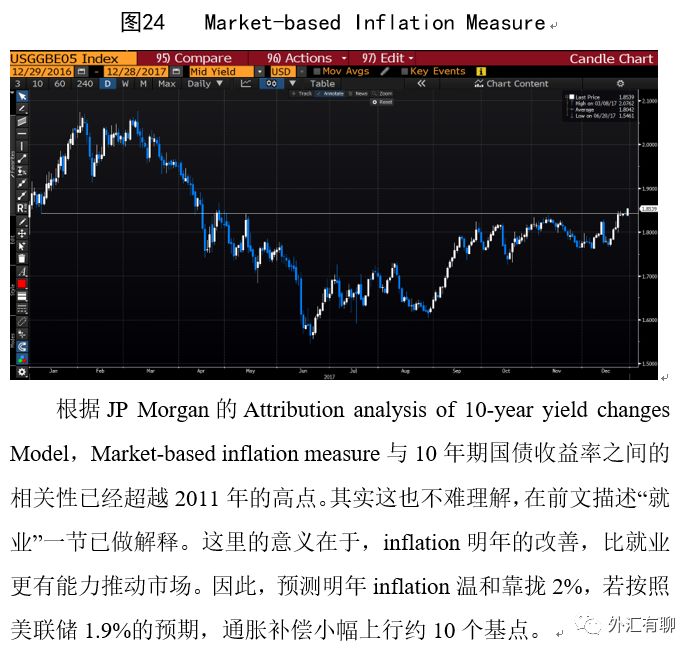
根据预期通货膨胀率的变化及其对通胀补偿影响的实证研究,预测明年通胀上行约0.1%,小幅拉升通胀补偿约10个基点。
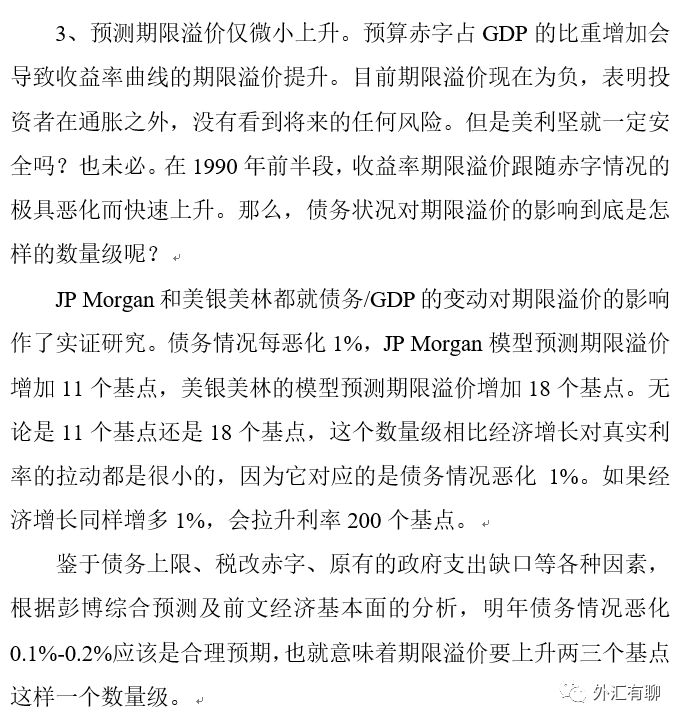
根据预算赤字占GDP的比重及其对期限溢价影响的实证研究,预测明年债务情况恶化0.1%-0.2%,微小拉升期限溢价2-3个基点。
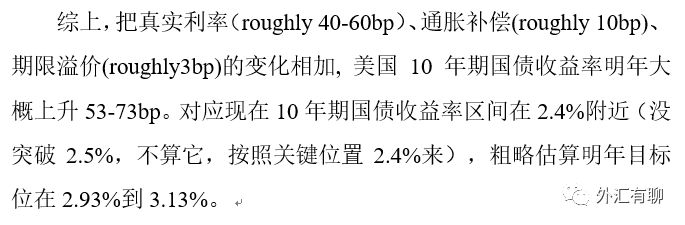
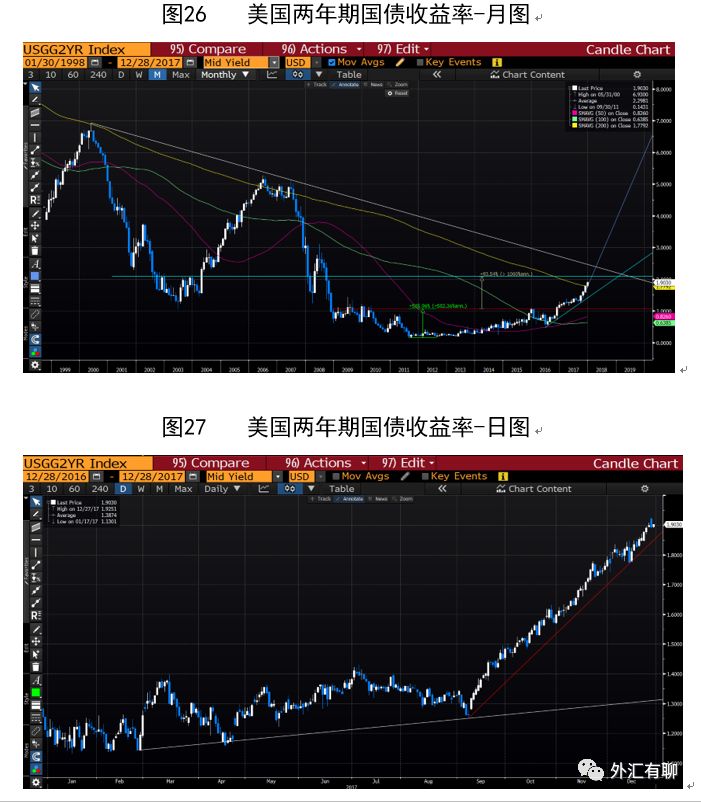
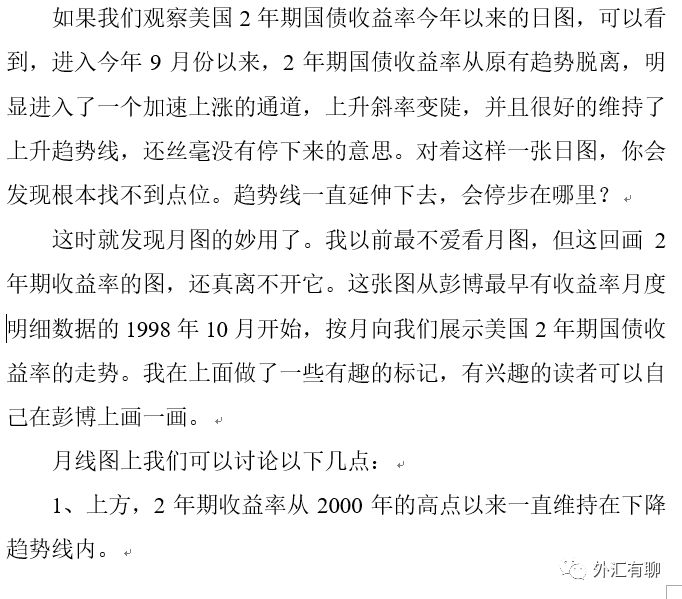
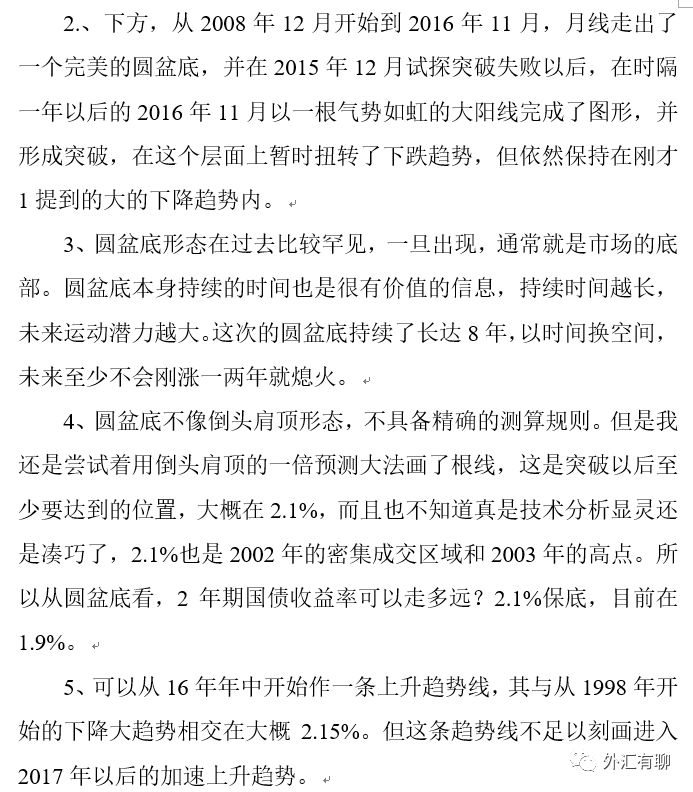
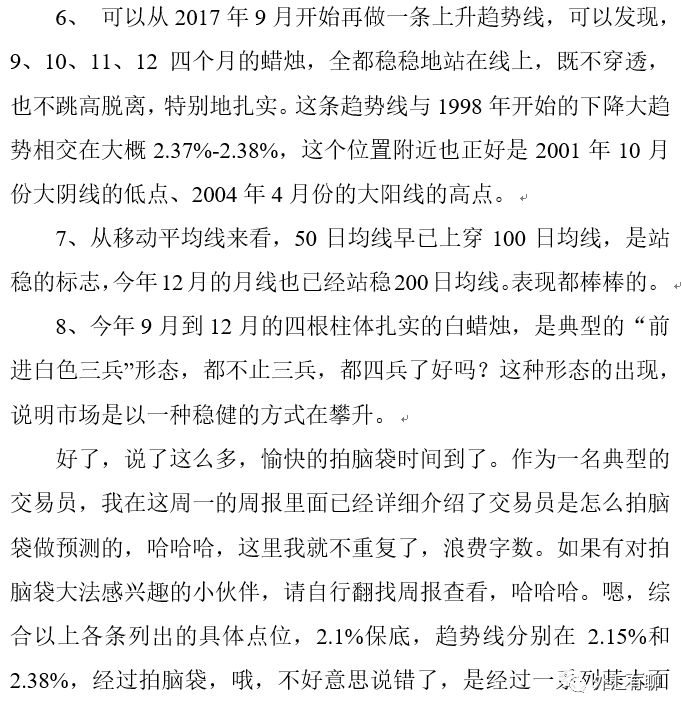
将真实利率、通胀补偿、期限溢价的变化相加,美国10年期国债收益率明年大概上升53-73bp,预测明年点位区间2.93-3.13%。美国2年期国债收益率月线图上可以看到8个有趣的地方,圆盆底+上涨趋势线+均线+前进白色“四”兵,上涨动力强劲。预测美国2年期国债收益率2018年底目标点位在2.35%。
技术分析对国债收益率预测的辅助验证
*********短端*********
要点:
美国2年期国债收益率月线图上可以看到8个有趣的地方,圆盆底+上涨趋势线+均线+前进白色“四”兵,上涨动力强劲。预测美国2年期国债收益率2018年底目标点位在2.35%。
*********长端*********
要点:
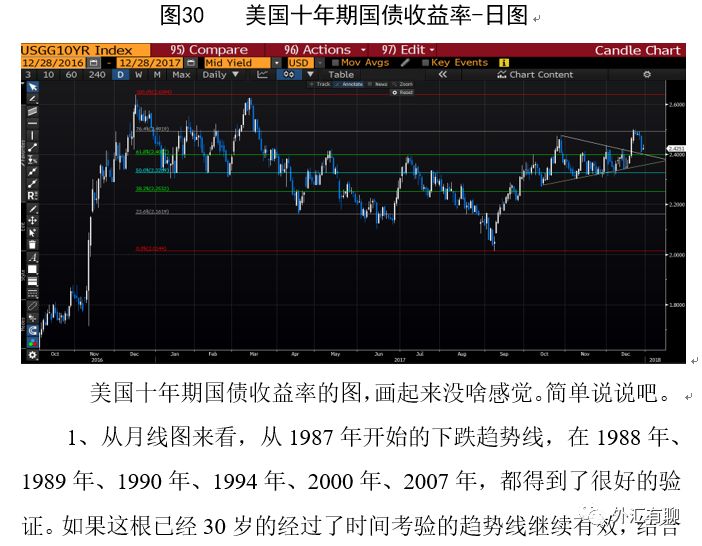
美国10年期国债收益率月线图长期下跌趋势线指出的2018年点位2.85%,日图上能看出来为什么2.5%的位置比较关键,这两个点位都有外资行为之站台。经过艺术的拍脑袋计算过程,预测美国10年期国债收益率2018年目标点位3.1%。
对收益率曲线形态的判断
要点:
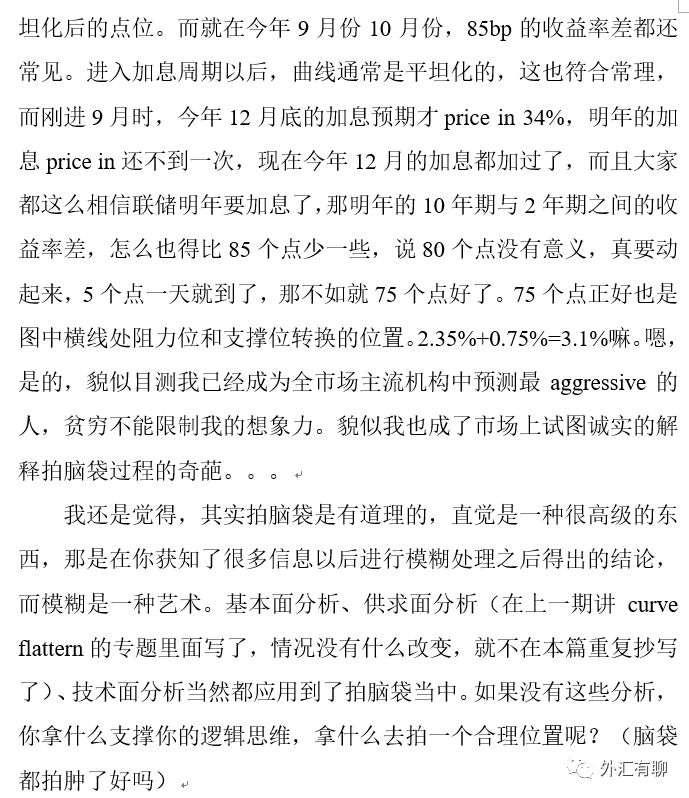
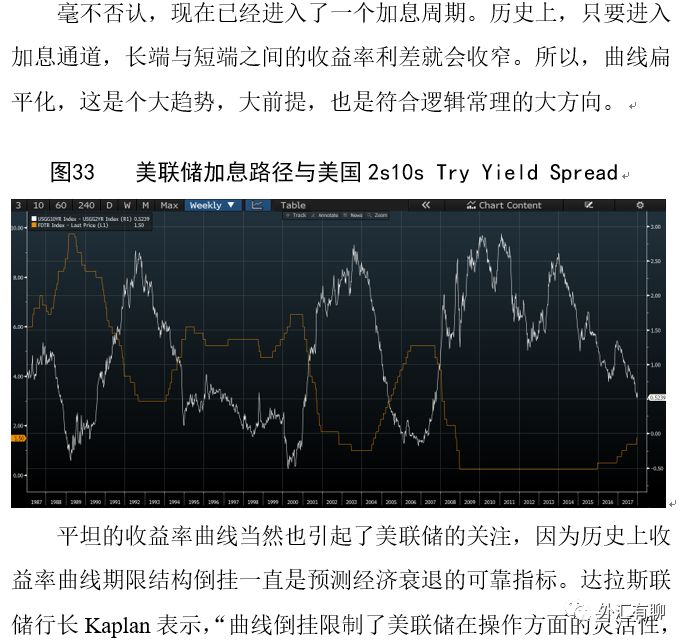
在加息周期中,预计收益率曲线会延续平坦化的大趋势。但现在的平坦程度与加息周期进程不匹配,有点过了,因此预计收益率曲线会在平坦化的大趋势下做一个陡峭化的修正,2018年的收益率曲线会较2017年底陡峭,但在更大的时间维度上整体维持扁平化趋势。预测明年的2年期10年期美国国债收益率差为75个基点。
Best Trades for the Coming Year
要点:
基于本文观点,推荐叙做Short CT10、Curve Steepener、Long3m5Y 25Delta PayerSwaption、Long6m10Y25Delta Payer Swaption。以上交易推荐纯属个人看法,与所在机构无关,不够成投资建议或交易建议。
据美银美林政治经济学专家预测,朝鲜问题可能在半年内摊牌。若引发世界和平形势变局,在后果可控的前提下,美债收益率将全面下跌,跌幅视后果严重程度而定。但若后果严重到一定程度,发生了严重的不可控后果,那么美国国债也不靠谱,避险资金可能只能买黄金了。
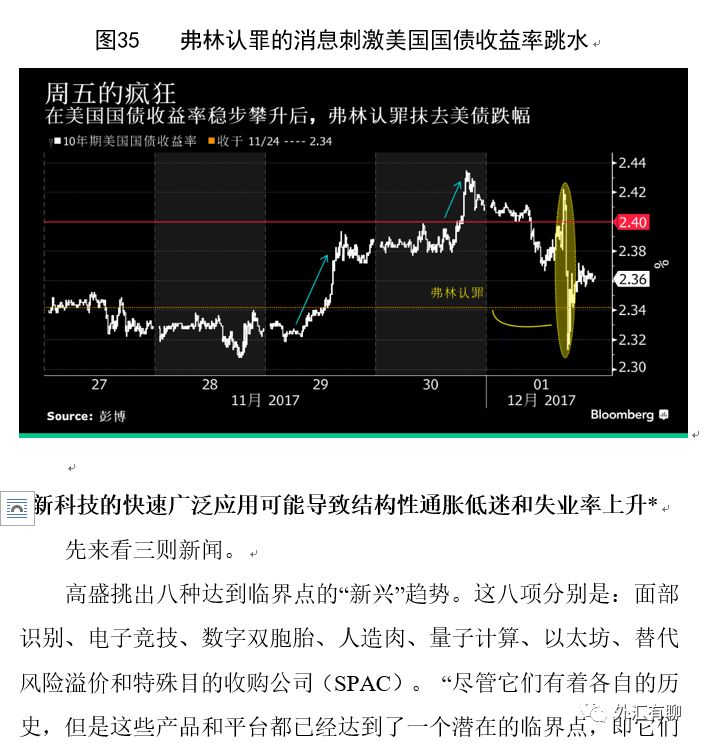
特朗普可能因涉通俄门而下台,美国经济政治前景不明,将导致美国国债收益率下探。
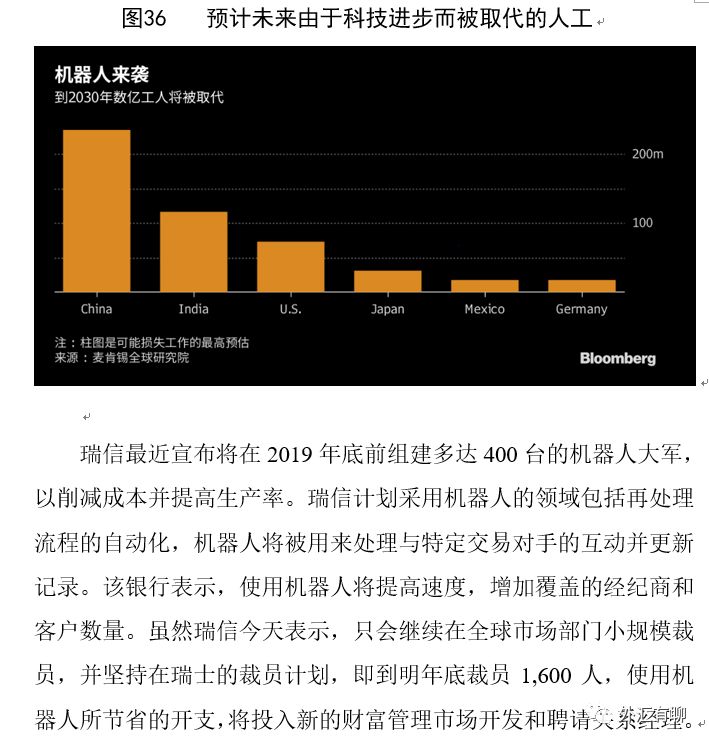
新科技的快速广泛而深入的应用,可能带来成本的结构性降低,导致非暂时性引起的通胀低迷和失业率上升,可能扭转美联储对通胀前景的预期,减慢甚至停止加息步伐。