
Netflix是美国股市上的明星股,过去三年其股价增长了约3倍,据统计,Netflix也是今年迄今为止标普500指数中表现最好的股票,股价累计上涨83.16%。上周四,美国流媒体视频巨头Netflix的股价上涨了1.8%,市值达到1526亿美元,超越迪士尼,成为全球最具价值的纯媒体公司。
图:2018年Netflix与迪士尼的股价走势比较
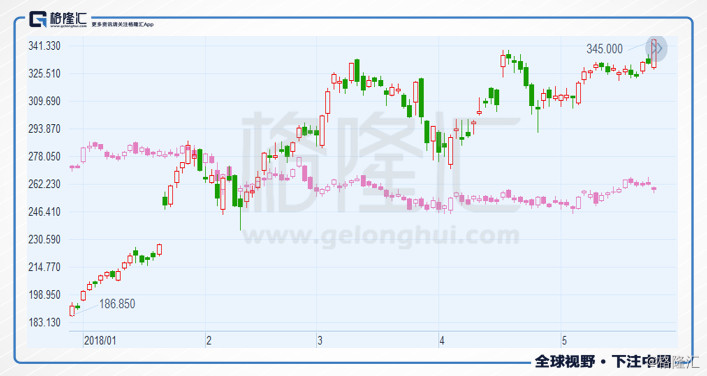
Netflix市值超过迪士尼,在一定程度上,可以说是托了奥巴马夫妇的福。因为5月21日,Netflix宣布,签约前美国总统奥巴马夫妇,共同打造自制电视节目,之后其股价几天内上涨了6个百分点。Netflix的自制内容是其坚实的“护城河”,现在看来,这条护城河不仅坚不可摧,而且深不见底,令无数投资者为之趋之若鹜,其市盈率TTM仍然高达234倍。
较高的价格与较高的估值正在损害Netflix的安全边际,可能会令保守的投资者望而却步。在美股市场上,好就好在,撑死胆大的,但饿不死胆小的。别人吃到肉了,我喝口汤总可以吧。这就需要我们在Netflix产业链的上下游去寻找投资机会,有一个和Netflix密不可分的公司——Roku进入了我们的视野。
1
Roku:名不见经传,却力压三巨头
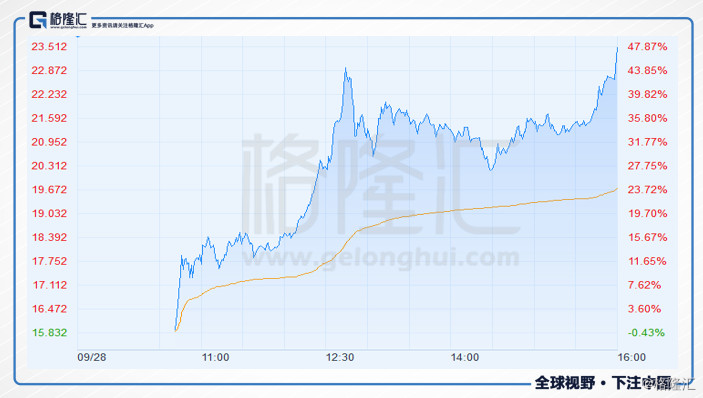
Roku的历史与Netflix一样悠久,但就上市时间而言,它称得上是纳斯达克新贵。这家美国的流媒体平台服务商2017年9月28日才在纳斯达克挂牌上市。上市当天,Roku先是以15.78美元的价格高开,比发行价高出约12.7%。在开盘后的几分钟内迅速攀升至18.40美元,涨幅超过30%。截至收盘,Roku股价已经暴涨9.50美元,报收于23.50美元,涨幅达到了67.86%。可见,Roku是受到投资者一致认可的。
图:Roku上市首日股价表现
根据Roku 的招股书,其收入模式其实比较简单。Roku的收入主要依托于其生产的智能电视盒子(俗称机顶盒),其收入主要由两方面构成,一个是用户购买电视盒子的收入,一个是平台收入,包括广告收入和用户订阅收入的分成。
Roku的收入主要由播放器和平台收入构成,播放器市场的竞争较为激烈,亚马逊的Fire TV、谷歌的Chromecast和Apple TV等都是潜力较大的竞争者。根据Roku招股书里提供的信息,Roku的用户总计每周会收看3700万小时的流媒体内容,这个数字是竞争对手AppleTV、谷歌Chromecast以及Amazon Fire TV的2倍。一家名气不大的“小”公司,在这一细分领域竟然能够力压亚马逊、谷歌、苹果三大巨头,Roku是如何做到的呢?
1.价廉物美。Roku的机顶盒Roku 4价格与竞争对手相比非常有竞争力,并且能提供不输其竞争对手的内容。据了解,Roku 起售价为 40 美元,谷歌 Chromecast 的起售价为 35 美元,亚马逊 Fire TV 的售价为 90 美元。Apple TV 机顶盒最贵,其32 GB 存储容量的版本定价为 149 美元,远超竞争对手,并且能提供的内容更少。无怪乎Roku的CEO安东尼-伍德曾公开批评苹果Apple TV是“烧钱的废物”。
2.不靠机顶盒靠服务。进入智能电视时代,众多的电视生产商往往聚焦于硬件制造,没有像苹果和三星那样的能力,来研发自己操作系统。电视机Roku瞄准了这块市场,要么向购买了电视机的用户售卖机顶盒,要么与电视机制造商合作,电视机出厂便内置了Roku 的操作系统。据统计,美国市场上四分之一智能电视搭载了Roku的操作系统,来自中国的TCL和来自日本的夏普是其主要的合作方。近期Roku还与Sanyo达成合作,三洋新生产的电视将搭载Roku 的操作系统。
根据Roku发布的18年第一季度的财报,其平台收入增速超过100%,首次超过硬件收入,占比55%。其近三个季度平台收入同比增速分别为137%、129%和136.6%,而硬件收入同比则略微下滑。当机顶盒市场已经人满为患时,Roku的软件收入还远远没到天花板。
2
反复无常的大空头香橼
翻看Roku上市以来的股价走势,实在是有点“跌宕起伏”。去年11月9日,美国流媒体机顶盒制造商Roku周三发布了该公司2017年第三季度财报,其财报数据好于市场预期。财报发布之后半个月内,Roku的股价上涨了140%。今年2月份,Roku公布了第四季度财报,Roku的营收净利均超出了分析师对的一致预估,但其股价却一路向下。同样是超预期的财报,为何股价表现如此不同呢?
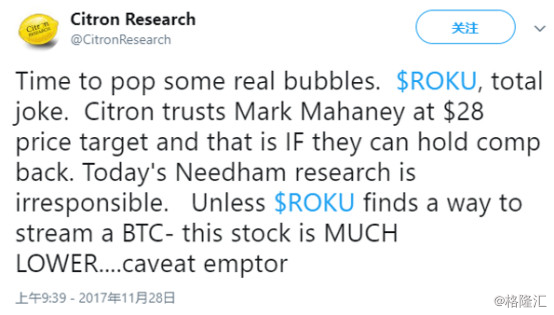
实际上,Roku的基本面在这期间并没有变化,差别只在于,去年11月28日,著名的空头机构——香橼(Citron Research)发布了Roku 的做空报告,改变了投资者的一致预期。
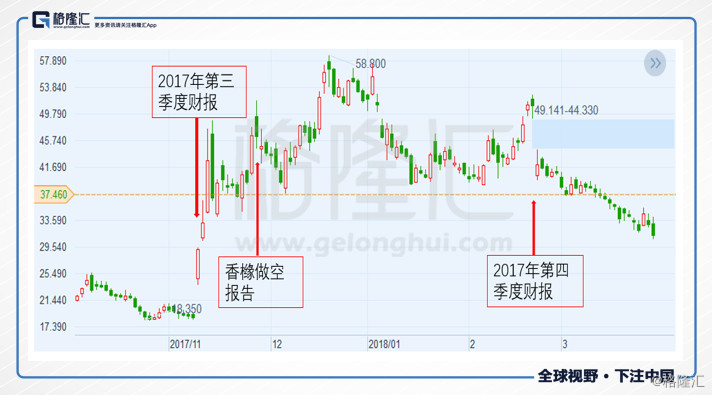
香橼称Roku股价的近期上涨为“total joke”,认为其股价只值28美元。于是乎,Roku的股价在经历了短暂的高点之后开始了漫长的向下调整,最终在今年4月份下探到29美元左右。而Roku的第四季度财报就发布于这一期间,可见短期内,投资者的情绪与预期很容易受到影响。
达到自己的“心理价位”后,香橼突然发布报告,称在过去六个月内,情况已经发生了变化。OTT(over-the-top)的趋势不可忽略,Netflix的例子已经重塑了这一行业的估值。
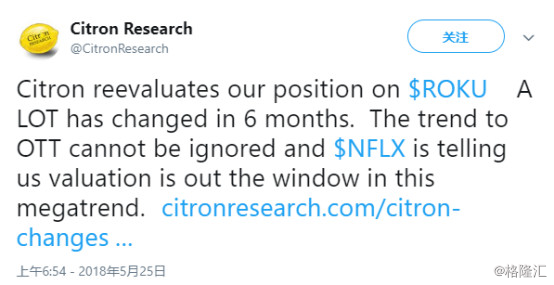
香橼在报告中表示,与同行相比,Roku的估值已经降低到足够低的水平,其市销率远低于同行;电视广告市场高达700亿美元,而Roku的平台收入为2.25亿美元,考虑到其系统的市占率,其上升的空间巨大;按照去年迪士尼收购BAMTech的估值,则Roku很有可能是现价的3倍;Netflix拥有1.19亿付费会员,其EV为1560亿美元,每一个会员对应1300美元的市值,而Roku该数据仅为160~170美元,这就需要我们重新对Roku进行估值。
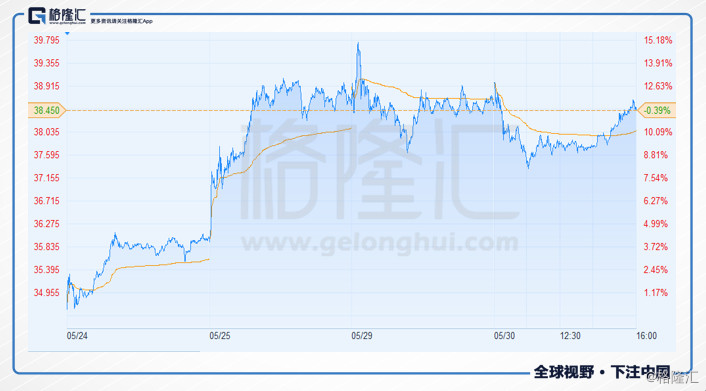
香橼发布看多的报告之后,Roku的股价在五个交易日内上涨了12.96%。香橼又一次成功地引导了投资者的一致预期。
在唱空之后,卖空股票,等价格下来之后,再唱多并且买入股票,这种“万金油”似的玩法,不得不得说,香橼玩的真是666。
图:香橼发布看多报告后Roku的股价走势
3
Netflix收购Roku?
Roku的成长路径与Netflix有着相似之处。Roku创立于2002年,创立之初推出的首款产品是售价高达500美元的HD1000媒体播放器,旨在为大屏幕电视机提供更先进的显示效果。Netflix成立于1997年,成立之初主要提供在线影片租赁服务。接下来,在流媒体席卷世界的浪潮中,Roku与Netflix都成功地实现了转型。最终,Netflix成长成为全球最大的流媒体平台,而Roku成为了全美最大的流媒体平台服务商。
Roku作为流媒体平台服务商,其智能电视系统——Roku TV集成了包括CBS、CW、TBS等多个免费电视频道,Netflix、hulu、HBO NOW等多个付费流媒体平台,传统的付费电视频道DirecTV Now、Sling TV、Sony PlayStation Vue,甚至还有Amazon Video, Google Play and Vudu。
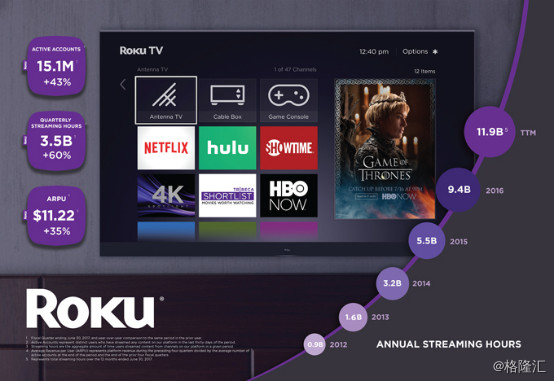
关于Netflix收购Roku的讨论一直有之。两者的关系比想象中的紧密,据统计,Netflix通过Roku平台提供超过30%的流媒体时间。在Roku上市之前,其投资人的名单中,Netflix赫然在列。另外,广告收入是Roku主要收入之一,而众所周知,Netflix完全没有广告收入,收购Roku后广告收入上的提升非常具有想象空间。再加上,目前Roku的市值仅仅38亿美元,价格对于Netflix而言足够便宜。
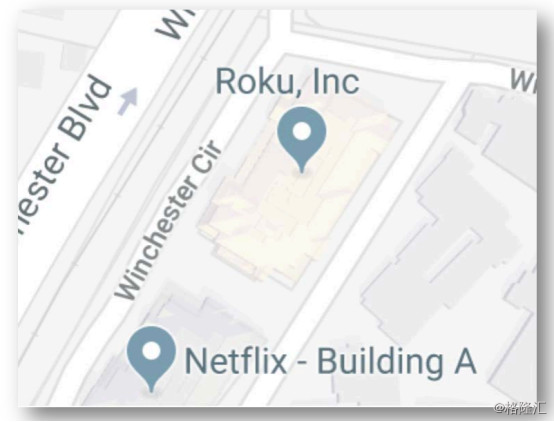
在香橼看多Roku的报告中也提到了Netflix收购Roku的可能,同时它还指出,Roku的CEO之前是Netflix的高管,Roku的董事会中还另有两位Netflix的前高管。另外,Roku的总部离Netflix的总部仅一街之隔。所以说,Netflix收购Roku简直集齐了天时地利人和,让人不得不想入非非。
4
总结
盈利问题是Roku不得不直视的一个问题,在过去的十几年中,Roku未有一个年度实现盈利。不过,对于高速发展的行业,营收增长的重要性是要高于盈利的,在这一点上,Roku没有让投资者失望。Roku平台收入的毛利率为71.1%,而硬件收入的毛利率仅为15.8%,随着公司收入逐渐向平台收入倾斜,其盈利能力将会增强,有望在明后年实现盈利。
Roku的基本面没有问题,香橼看多意味着投资者情绪可能开始转向,提供了一个买入契机,Netflix收购Roku的可能性则为买入Roku又增加了一个理由。返回搜狐,查看更多