将传统的课税对象由单独船舶转变为拥有船舶的企业法人,企业可以选择“所得税制”也可以选择“吨税制”;逐步取消营业税及附加,达到减轻税负的目的,也使征管程序更加简便。
作者丨张永锋
职务丨上海国际航运研究中心国际航运研究室主任
近期,关于对国际航运企业实 施吨税制改革的呼声又起,再引关注。
实际上,关于我国针对国际航运企业的税制和企业税负问题的讨论,从未停息。我国执行企业所得税制,收取包括进口增值税、车船税、船舶吨位税、印花税、企业所得税、增值税等税将传统的课税对象由单独船舶转变为拥有船舶的企业法人,企业可以选择“所得税制”也可以选择“吨税制”;逐步取消营业税及附加,达到减轻税负的目的,也使征管程序更加简便。种。但有不少海运国家,对国际航运企业施行“吨税制”,我国也有从业者在多方呼吁实行“吨税制”。2018年全国“两会”期间,中远海运集团董事长许立荣就提出,应推进航运企业吨税制改革,鼓励船舶企业做强做大,带动物流、贸易、航运金融等关联行业的发展。
我国国际航运企业负担较重
当前,“交通强国”“海洋强国”“海运强国”等都上升为国家战略,但综合来看,航运企业与诸多只是参与国内竞争的企业并无不同 ,税制基本一致。航运企业税收主要由6个部分构成:
一是船舶进口关税和进口环节增值税。在国外购置、建造船舶回国内登记注册,需缴纳9%的关税,以及按照关税完税价格负担17%的进口环节增值税。据测算,两项费用相加约占船价的27.53%。
二是车船税 。船舶须按照船舶净吨位缴纳车船税,税率为定额税率,标准通常是按每吨3元~6元缴纳。
三是船舶吨位税。吨位税是海关对于进入境内港口的船舶征收的税收,以船舶注册吨位为计税依据,专项用于海上航标、港口、航道的维护、建设和管理。
四是印花税。根据国际航运企业签订的海上运输合同和租船合同,分别按照运输费用的万分之五和租赁金额的千分之一缴纳印花税。
五是企业所得税。航运企业应按企业所得缴纳25%的所得税,其中税法规定可扣除项目中船舶折旧年限为10年。
六是增值税。交通运输业和现代服务业税率在6%~17%不等,同时按增值税的10%缴纳城市维护建设税和教育费附加。
国际航运业涉及流通环节较多,产生的综合成本或许更高。综合来看,我国国际航运企业税收负担较重。
近两年来,通过自由贸易试验区建设、国际航运中心建设等先行先试优势,在特殊监管区内部分税费得以减免或免征,如中资国际航运船舶特案免税登记、注册自贸区从事海上国际航运业务取得的收入免征营业税等政策,或者通过拆船补贴、燃油补贴、新能源补贴等方面降低了航运企业税负。但由于补贴政策增加了很多约束性条件,本身也会对于航运企业的市场正常竞争秩序产生一些不利影响。
先进地区多以税制减轻税负
世界上多数海运强国都比较重视航运企业税制与国际接轨,特别是部分国际航运中心地区已推出低税率制度。例如中国香港税制较为简单且税负较轻,航运公司只需要在盈利后交付16. 5%的利得税即可,同时对于从事国际航运业务还可以免征,基本上是零税收。
新加坡航运企业只需缴纳企业所得税17%(新加坡籍还可以免征)和消费税7%(中间环节用户可凭相关单据向政府进行退税),同时提出了一系列特殊优惠政策和航运企业激励计划。如新加坡籍航运管理公司免税十年;特许方案下对非新加坡的外籍营运船舶收入免税;特许期内从国际贸易和船运活动中赚取的收入,以优惠税率缴税;卖船所取得的盈利无需缴税;特许期内买下船舶的出租收入永久免税;维修、购买、租赁集装箱的开支免缴消费税;负责船务基金的公司享有10%的税收优惠;企业在ASL计划中核准的货运和物流收入,可享有不低于10%的税收减免等。
还有不少国家,直接推出了特别针对国际航运企业的“ 吨税制”。
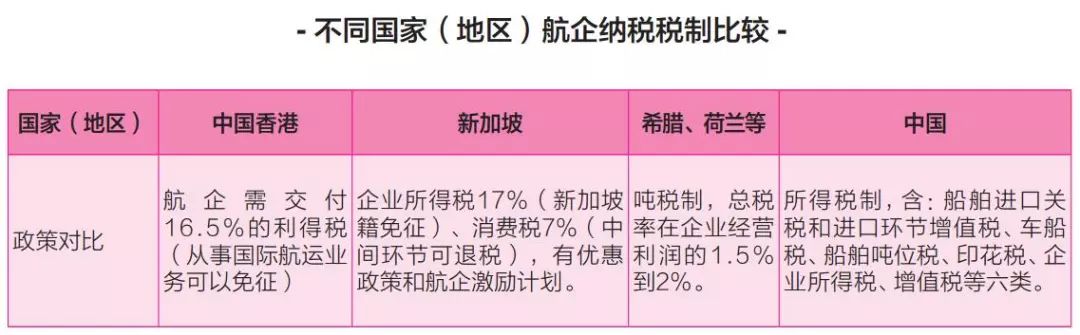
现代船舶吨税制的实质是以船舶吨为基础的公司税,世界上主要的航运国家都已实行现代船舶吨税制。2000年英国开始实施吨税制度,对船公司在英国经营的船舶的营运税收,从过去的按业务量收税,改变为按船舶的吨位实行每年一次性固定收税,并且可以打入成本计算。总的税率在企业经营利润的1.5%到2%之间,远远低于企业所得税率。
综合来看,各国推行的现代船舶吨税制,大致分为两种类型,一是希腊模式,其早在1957年就推出了现代船舶吨税制,第一步,按照总登记吨位,乘以对应吨位级距系数,计算应税总吨位;第二步,按照不同船龄分别对应的税率,计算应纳船舶吨税税额。对于海运的利润不再征收公司所得税和股息税。二是荷兰模式,1996年荷兰引入现代船舶吨税制,第一步,按照船舶的净吨位,根据递减的吨位级距利润计算船舶的应税利润;第二步,按照应税利润,适用公司所得税税率,或者对于个人企业主适用个人所得税税率,计算应纳船舶吨税税额。
综合来看,我国国际航运企业税制已经严重脱离国际航运发展趋势,与当前主要国际航运中心地区先进惯例差距巨大,也是造成当前五星红旗船舶登记下滑和企业境外注册的重要原因之一,不利于我国航运企业更好地参与国际竞争,不利于外国航运企业总部引进来和我国航运企业走出去。
可尝试“吨税制”改革
作为航运人,我们应该按照当前国家进一步深化改革和扩大开放的总体要求,主动对接“一带一路”倡议与“交通强国”、“海洋强国”、“海运强国”、国际航运中心建设等系列国家战略,借助自由贸易试验区、自由贸易港区等先行先试制度优势,充分阐述国际航运企业深度参与国际竞争的特殊性和客观需求,积极呼吁我国国际航运企业税制改革,构建具有国际领先优势的国际航运制度体系。
首先,呼吁在自由贸易港区内,借鉴新加坡、中国香港等税制经验,国际航运企业仅征收15%企业所得税,从事国际航运业务可以申请免税。
其次,呼吁试点用现代船舶吨税制代替企业所得税制。可以选取某个国内航运中心城市试点,进行“吨税制”改革,由相关部委、地方政府、航运企业等共同研究一套符合我国国情的现代船舶吨税制度。这个话题前两年已有呼吁,认为船舶“ 吨税制”与国内航运企业所得税制最大的差别是税基,按船舶吨税制计征的税负率平均低于1%,整体对航运企业更有利。
2017年底,全国人大常委会审议船舶吨税法草案时,也有人大代表提出,结合现代吨税制度的实践,我国应将吨税转化为所得税性质,将传统的课税对象由单独船舶转变为拥有船舶的企业法人,企业可以选择缴纳企业所得税或吨税;逐步取消营业税及附加,达到减轻税负的目的,也使征管程序更加简便。企业可以选择“所得税制”,也可以选择“吨税制”。
最后,建议应该尽快提高船员个人所得税减费标准或对国际海员个人所得税给予免除,更好地稳定国际船员队伍和保障航运人才。目前,世界上许多国家为鼓励从事海员职业实施了优惠政策。瑞典、新加坡、菲律宾等国家完全免征海员所得税。英国规定海员在一个日历年度内,离开本国在外航行超过183天,免征个人所得税。日本规定在陆地上取得的收入计征个人所得税,海上发放的补贴不予征税。荷兰对境内设立常设机构的船公司,减免其所属海员应征税额的38%。香港地区规定船员年度内在本地停留时间累计不足60天的,免征个人所得税。
航运业作为最古老的行业之一,对于提升一国产品的全球竞争力、优化全球贸易网络、保障海外经贸权益等都具有举足轻重的战略意义,同时也是当前对接“一带一路”倡议的基础性支撑。作为国际化程度最高和参与国际竞争最激烈的行业,如何构建与国际惯例接轨的制度体系是未来我国航运政策改革的方向,而税制改革更是重中之重,是吸引船舶登记、企业注册、人才回归的关键所在。
版权说明
本文刊载于《中国航务周刊》第1267期(2018年6月13日出版),未经授权,禁止转载。
· END ·
本期编辑:武圣俊返回搜狐,查看更多