摘要
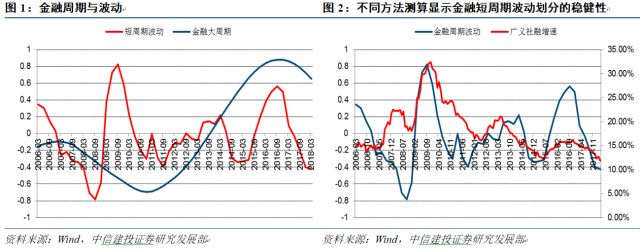
金融周期是信用扩张和收缩的周期,我们用广义信贷和房价实际增速测算的中国金融长周期在2016年见顶,2017年后开始回落,至今大概包含了三轮金融短周期的波动。中国金融短周期波动扩张的驱动因素分别是2008-2009年的“宽松货币政策驱动”,2012-2013年的“影子银行信用扩张驱动”,2015-2016年的“收益率下行与金融加杠杆”驱动。2016年后金融短周期波动回落,随后进入收缩区间,同金融长周期过顶回落的时期基本一致。我们用广义社融增速测算的金融短周期波动划分同“广义信贷+房价”的测算结果基本一致,三轮金融短周期的波动划分具有稳健性。我们认为,中国金融周期的波动可以为大类资产表现提供解释逻辑,同时美林时钟又可以增加补充解释的效力,金融周期可以同美林时钟结合作为分析中国大类资产表现的框架。
中国股市收益率与金融周期波动总体正相关,但相关系数不高。我们认为,金融周期波动对股市影响的不确定性原因在于存在相反的影响逻辑。金融周期的信用扩张与总需求和物价正相关,进而导致企业利润增加,形成对股指的正面影响逻辑。金融周期下行期,货币政策很可能放松,导致股指上行。美林时钟可以补充解释2015年金融周期波动与股指收益率的背离。
中国商品收益率同金融周期波动总体正相关,其内在逻辑应该是信用扩张支持基建、房地产等固定资产投资增长,导致大宗商品的需求和价格上升。美林时钟可以补充解释2010、2017年金融周期波动与商品收益率的背离。
中国货币市场收益率、国债收益率同金融周期波动总体负相关,其逻辑可能是在银行主导的金融机构体系下,信用扩张在很大程度上也是货币扩张,央行扩张性的货币政策也是金融周期波动上行的重要驱动力。美林时钟可以补充解释2008年金融周期波动与利率的背离,以及2015年金融周期收缩期间的利率下行。
促使金融短周期波动从收缩转为扩张的重要驱动力是“稳增长”的经济政策。房地产调控政策也可以成为驱动金融短周期扩张和收缩的驱动力量。货币政策公开市场操作与金融周期波动的正相关性不高。连续的存款准备金+基准利率调整操作可以造成累积的政策操作效果,对信用周期的波动有较强的先行指示作用。从目前的情况来看,我们认为新一轮金融短周期的扩张还不具备充分条件,金融周期的波动仍有望处于继续收缩回落的状态。
正文
一
金融周期的方位:长周期过顶、短周期回落
金融周期是信用扩张和收缩的周期,信贷指标是衡量金融周期的核心变量,房地产作为信用扩张的重要抵押品,具有与信用周期共振波动的亲周期性。我们用广义信贷和房价实际增速测算的中国金融长周期在2016年见顶,2017年后开始回落,至今大概包含了三轮金融短周期的波动。中国金融短周期波动扩张的驱动因素分别是2008-2009年的“宽松货币政策驱动”,2012-2013年的“影子银行信用扩张驱动”,2015-2016年的“收益率下行与金融加杠杆”驱动。2016年后金融短周期波动回落,随后进入收缩区间,同金融长周期过顶回落的时期基本一致。我们用广义社融增速测算的金融短周期波动划分同“广义信贷+房价”的测算结果基本一致,三轮金融短周期的波动划分具有稳健性。
美林时钟是大类资产配置的重要参考框架,我们通过产出缺口(HP滤波)和通胀(GDP平减指数)测算了中国的美林时钟周期。在美林时钟周期的识别中,我们倾向于使用指标的跨期变化(T期和T-2期)而非相邻期变化(T期和T-1期),相邻两期指标变动测算的美林时钟各阶段变化太过频繁,跨期数据变动所测算的阶段划分相对更稳健。中国的美林时钟周期也并未严格遵循“衰退-复苏-过热-滞涨”的循环路径,在某些时期会出现阶段跳跃和反复。为了验证美林时钟框架在中国的适用性,我们测算了债券、股票、商品、货币的季度环比年化收益率,分别用中债综合指数、上证综指测算、南华综合指数、回购利率测算,进而观察每期收益率最高的大类资产是否与同期美林时钟所对应阶段的预测相符合。从2006Q1到2008Q1的49个季度中,有17个季度收益率最高的大类资产符合美林时钟的预测,占比35%。我们认为,中国金融周期的波动可以为大类资产表现提供解释逻辑,同时美林时钟又可以增加补充解释的效力,金融周期可以同美林时钟结合作为分析中国大类资产表现的框架。

二
金融周期波动中的大类表现
我们用上证综指的季度环比收益率来衡量股票市场表现。从全样本数据来看,中国股市收益率与金融周期波动总体正相关,但相关系数不高。我们认为,金融周期波动对股市影响的不确定性原因在于存在相反的影响逻辑。金融周期的信用扩张与总需求和物价正相关,进而导致企业利润增加,形成对股指的正面影响逻辑。金融周期下行期,货币政策很可能放松,导致股指与金融周期背离,如2014-2015年金融周期波动回落期间股指收益率回升,并且股指收益率的高点也对应了美林时钟的复苏阶段,这次金融周期波动与股指的背离可以由美林时钟补充解释。上证综指月度走势与以广义社融增速衡量的金融周期波动总体呈正相关。2012年上证综指持续走低,而社融增速小幅上升,逐渐形成背离趋势。我们认为2012年受经济增速放缓影响,股市表现低迷,上证综指走低,2012年股票融资大幅下滑,处于较低水平,然而影子银行的发展带来表外融资的增长促使社融增速上升,从而形成背离。另外,2013以后社会融资增速持续下降,2015年到达最低点,而上证综指则持续走高,形成一个背离,主因影子银行表外融资少增,而同期货币政策的降准降息周期则促使股指上涨。
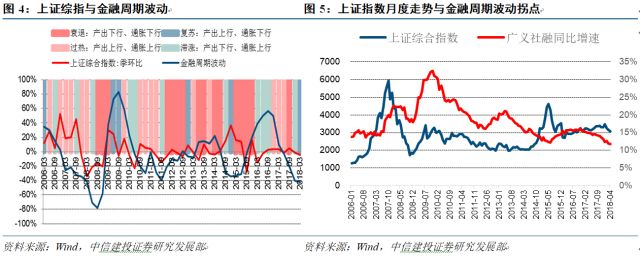
我们用南华综合指数的季度环比收益率来衡量中国商品市场的总体表现。全样本数据分析显示,中国商品收益率同金融周期波动总体正相关,其内在逻辑应该是信用扩张支持基建、房地产等固定资产投资增长,导致大宗商品的需求和价格上升。利用滚动区间样本测算的时序相关系数显示,商品收益率同金融周期的正相关性在2010-2011年和2017年有所减弱。其中2010-2011年期间属于较为稳定的美林时钟过热期,存在经济过热风险,虽然金融周期下行不利于商品上涨,但偏热的宏观经济拉高了商品价格,导致商品收益率的表现与同期金融周期波动的回落背离。2017年商品收益率与金融周期波动再次背离,上半年美林时钟周期的过热阶段可以补充解释商品收益率的回升,下半年美林时钟周期从过热转变为衰退,但是经济增速平稳回落,并没有失速风险。通胀从上行变为回落,主因供给侧改革去产能,首先提高了上游产品价格,推高了商品价格指数。当供给侧改革重点逐步从去产能转为补短板,政策对上游产品涨价的影响逐步减弱,商品指数从原先的背离回归到了和金融周期波动同样的回落方向。
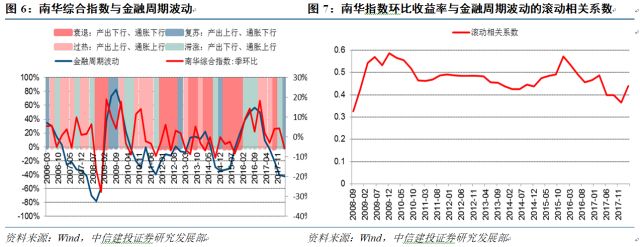
我们用回购利率R007衡量货币市场利率。从全样本数据来看,中国货币市场利率与金融周期波动总体负相关,其逻辑可能是在银行主导的金融机构体系下,信用扩张在很大程度上也是货币扩张,央行扩张性的货币政策也是金融周期波动上行的重要驱动力,货币扩张进而导致资金价格回落。利用滚动区间样本测算的时序相关系数显示,货币市场收益率同金融周期波动的负相关性在2013-2014年期间减弱,金融周期波动扩张期间,货币市场利率也同时高企。我们认为,这段期间背离的原因可能在于当时的金融周期扩张驱动力主要来自于影子银行的信用扩张。同存款银行相比,影子银行信用扩张所创造的负债的货币性相对较弱,信用扩张未能伴随同步的货币扩张。2009和2016年金融周期波动扩张期间,都叠加了同期货币增速的峰值,但2012-2014期间的金融周期波动则与同期的货币增速变化背离,因此缺乏货币扩张的信用扩张可能由于资金需求上升而推高利率水平。
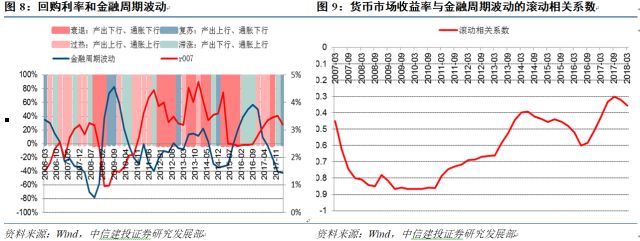
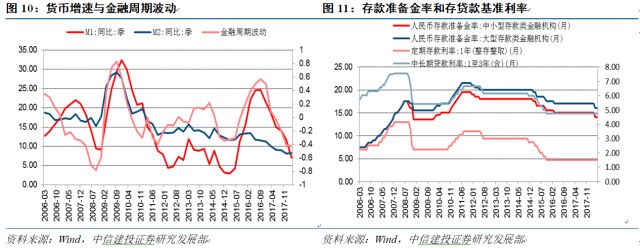
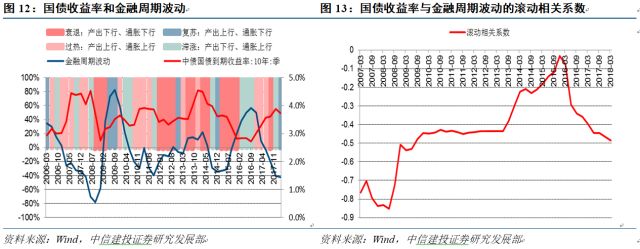
我们用十年期国债收益率作为债券市场利率的衡量指标。从全样本来看,国债收益率与金融周期波动总体负相关,我们认为信用扩张伴随货币扩张的逻辑在此处仍然适用。利用滚动区间样本测算的时序相关系数显示,货币市场收益率同金融周期波动的负相关性在2008下半年、2013-2014年期间减弱。受次贷危机影响,2008-2009年中国的美林时钟周期从滞涨进入衰退阶段,货币政策的降准降息的宽松式操作,使国债收益率在金融周期波动收缩期间大幅回落,符合美林时钟的逻辑。2013-2014年期间国债收益率与金融周期负相关关系的背离也可以用影子银行信用扩张缺乏货币扩张的叠加解释。2014年后美林时钟周期又出现了一轮衰退阶段,叠加货币政策的降息周期,金融周期波动收缩期间债券收益率的下行符合美林时钟的逻辑。
三
周期波动回升:何处是拐点
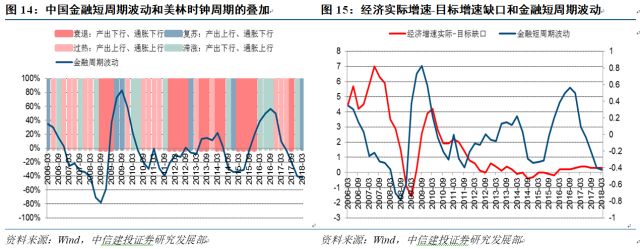
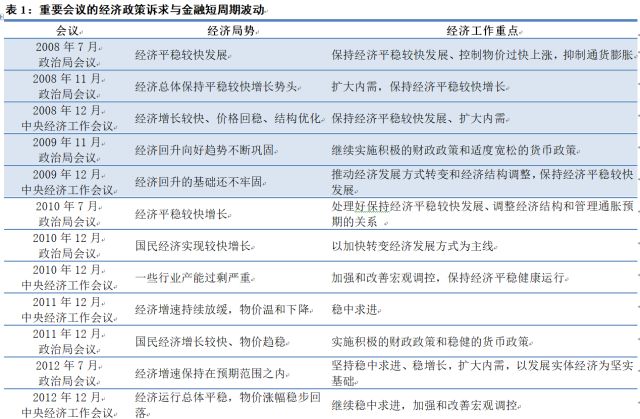
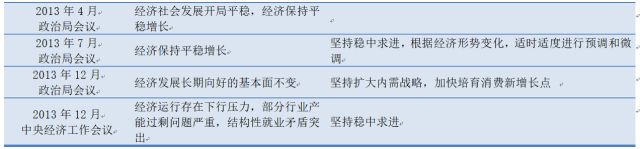
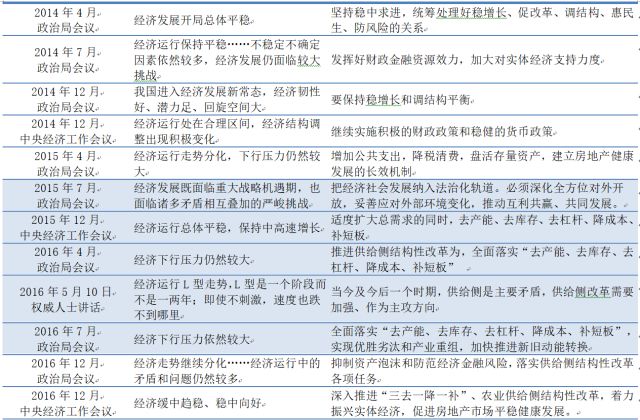
促使金融短周期波动从收缩转为扩张的重要驱动力是“稳增长”的经济政策。从金融周期波动与美林时钟周期的叠加来看,每轮金融短周期从收缩向扩张回升的时期都大致对应着美林时钟周期的“衰退”阶段,经济衰退风险会使“稳增长”得到更多的政策关注。基于每年的经济增速目标和年内各季度GDP的实际增速,可以测算实际经济增速与目标经济增速的缺口,当缺口为负时,实际增速低于当年的目标增速,政策“稳增长”的诉求增强。每轮金融短周期从收缩向扩张回升的时期,经济增速实际-目标缺口都存在下降至0以下的倾向,政策有“稳增长”的必要性。从重要会议和讲话指示的政策目标来看,金融周期波动扩张期间,经济政策表现出对经济下行风险的担忧,政策目标释放出“稳增长”信号,如“经济下行压力”、“保持经济平稳较快发展”、“扩大总需求”等表述。金融周期波动的收缩与回落阶段通常对应政策对“稳增长”重视度下降,经济运行处于政策层面的合意区间,如“经济运行总体平稳”、“经济运行在合理区间”等表述,经济对“防风险”、“调结构”的诉求上升,如“转变经济发展方式”、“稳增长和调结构平衡”、“防范经济金融风险”等表述。然而由于会议频率较低,且对政策的解读主观性较强,周期波动的变化可能会有所滞后,因此政策和经济表现领先关系并不十分稳定,此时可与其他信号确认周期顶点。
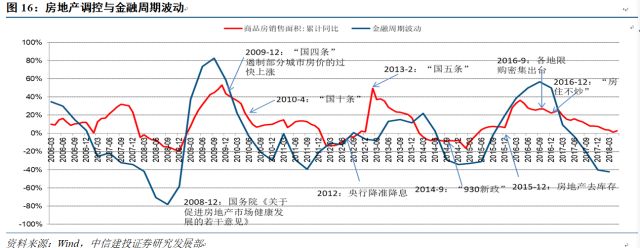
房地产购置是信用扩张的重要目的,同时房地产又可以作为抵押品放大信用周期的波动,因此房地产调控政策也可以成为驱动金融短周期扩张和收缩的驱动力量。2008年末的地产调控放松,直接促使其后地产销售由负转正,金融周期波动回升至扩张区间,此次金融周期波动的回落也伴随着房地产调控的收紧和销售增速回落。随后两轮房地产调控和销售增速的周期性波动都出现在了金融短周期波动之前,成为金融周期波动拐点出现的先行指标。
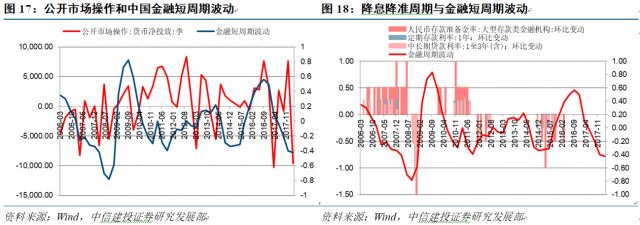
货币政策公开市场操作与金融周期波动的正相关性不高。公开市场操作可以进行日常流动性精确调节,操作和方向的变动较为频繁,不容易作为政策目标转向的指示。准备金政策和基准利率条件具有总量调控的政策作用,并且不容易转换政策方向,连续的存款准备金+基准利率调整操作可以造成累积的政策操作效果,对信用周期的波动有较强的先行指示作用。货币政策加准加息周期可以导致金融周期波动持续回落,三轮金融短周期回升至扩张周期之前都出现了货币政策的降准降息周期。
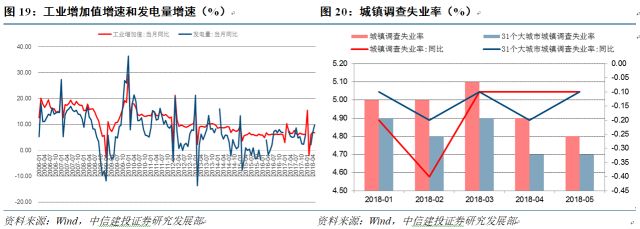
从目前的情况来看,经济总体运行平稳,不利于出现金融周期拐点信号。经济增长高于预期目标,“稳增长”的政策诉求尚有待加强。今年第一季度GDP增速为6.80%,高于目标值6.50%,前几个月的工业增加值和发电量指标也表现较好。“稳增长”在相当程度上是为了“稳就业”,而从近期的调查失业率数据来看,失业率处于较低水平,同比还有所下降,就业形势持续稳定使得刺激增长以促进就业的政策必要性降低。重要会议尚无总量扩张的政策信号,房地产调控也未出现全面松动。货币政策跟去年比起来,有边际上的宽松,但是稳健中性的基调未变。在流动性合理充裕之下,金融去杠杆大方向不变,结构性去杠杆的力度和节奏有所调整。我们认为,货币政策委员会通稿所指出的货币供给总闸门由“管住”调整为“管好”,意在重点强调货币政策结构性的调整,而非总量上的全面宽松,难以重现2009年和2015年的降息降准周期;流动性由“合理稳定”到“合理充裕”,是针对目前社融增速创新低,流动性紧张的整体情况提出的定向宽松,引导“充裕”资金流入实体经济和中小微企业,而非房地产行业;关于杠杆的表述由“有效控制宏观杠杆率”改为“把握好结构性去杠杆的力度和节奏”,旨在说明过去金融去杠杆已经取得了一定成效,目前的主要任务是在坚持金融去杠杆大方向不变的基础上,适当放慢去杠杆的节奏,同时提高去杠杆的效率和质量,注重结构性变化,实现去杠杆的软着陆。因此我们认为,新一轮金融短周期的扩张还不具备充分条件,金融周期的波动仍有望处于继续收缩回落的状态。
黄文涛
huangwentao@csc.com.cn
董敏杰
dongminjie@csc.com.cn
010-85130232
执业证书编号:S1440518020001
研究助理:徐灼
xuzhuo@csc.com.cn
010-86451015
本公众订阅号为中信建投宏观固收研究团队设立的。本订阅号不是中信建投证券宏观固收研究报告的发布平台,所载内容均来自于中信建投证券研究发展部已正式发布的研究报告或对报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见中信建投证券研究发展部的完整报告。在任何情况下,本订阅号所载内容不构成任何人的投资建议,中信建投证券及相关研究团队也不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。本订阅号对所载研究报告保留一切法律权利。订阅者对本订阅号所载所有内容(包括文字、音频、视频等)进行复制、转载的,需注明出处,且不得对本订阅号所载内容进行任何有悖原意的引用、删节和修改。返回搜狐,查看更多