11月16日,证监会发布了《会计监管风险提示第8号——商誉减值》,从商誉减值的会计处理及信息披露、商誉减值事项的审计和与商誉减值事项相关的评估三方面,就常见问题和监管关注事项进行说明。
什么是商誉?
往往发生在上市公司并购时,支付收购价与被收购企业的净资产差额即为商誉,它是企业在外延式并购过程中的产物。举个简单的例子:A上市公司收购B创业公司,B企业的净资产公允价值为5亿,但A公司最终却花了15亿收购,那么商誉=15-10=5亿。
什么是商誉减值?
当并购的资产实际带来的经济利益比原来入账时所预计的要低时,就要考虑计提商誉减值。同样举例,A上市公司通过15亿并购含10亿商誉的B企业,预期年利润将达1亿,但实际年利润仅完成了3000万,于是A上市公司在年底计提了7亿的商业减值,也就是重新评估了并购的B企业的价值,从15亿将至8亿。

如何评估商誉减值的风险呢?首先先来看看A股企业中商誉值最高的企业有哪些?
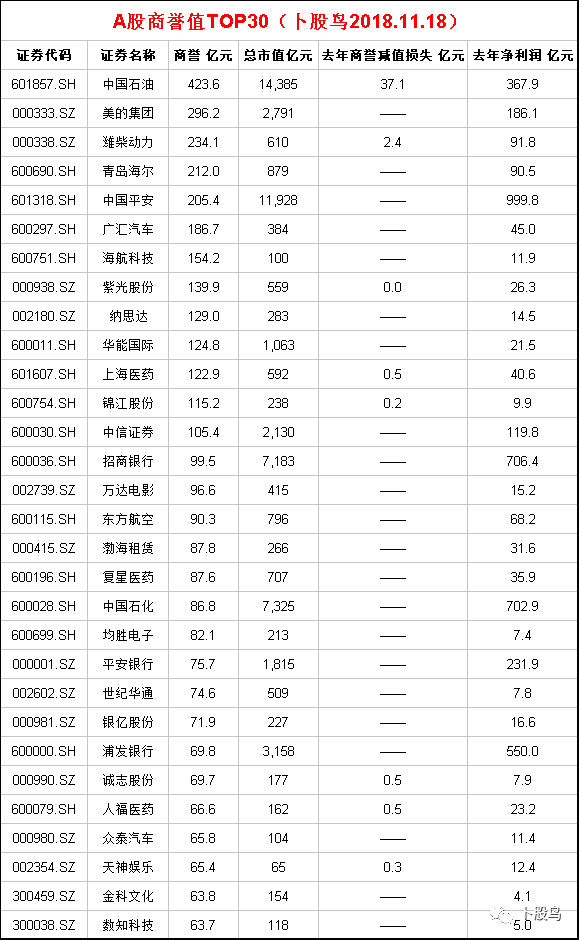
当然商誉值高不代表风险大,如果10亿的商誉对上千亿的企业而言影响微乎其微,但10亿商誉如果在20亿的企业身上发生大比例减值,那就大幅影响当然理念也会对股价形成重大冲击。下面是商誉占市值比的排名,排名考前的风险较大。
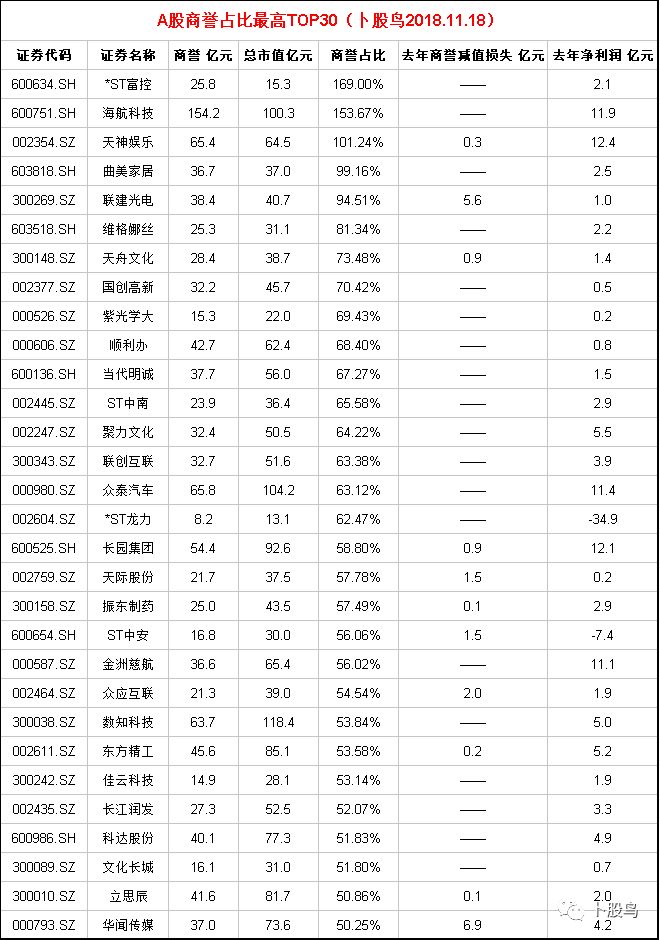
当然高商誉不意味着一定会发生减值,但去年已经发生减值的企业,今年继续减值的概率的,因为并购的资产去年已经出现经营不及预期的情况,当然如果去年已完成全部商誉计提也就不再产生影响。
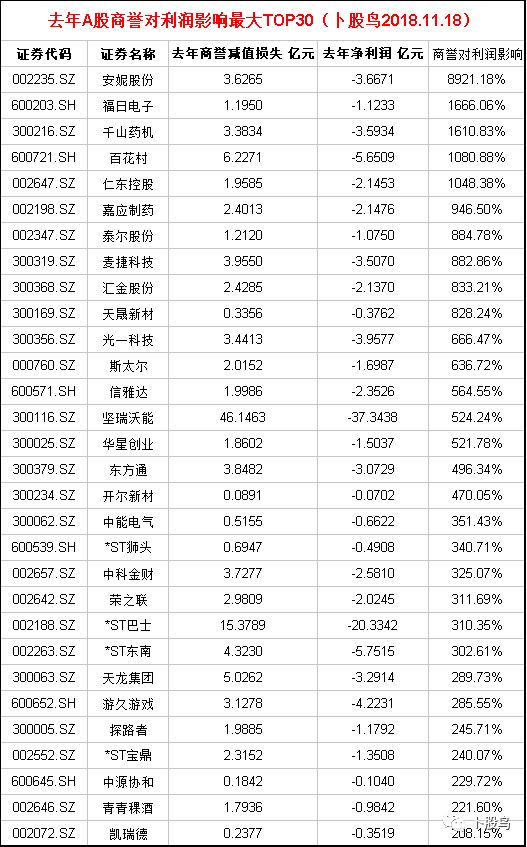
最后我们从高商誉占比和去年商誉减值已经对利润产生重大冲击的双纬度给大家罗列今年高商誉减值潜在风险TOP30。