辣评11月合资车企销量:仅9家车企正增长 其中6家是日系
一直以来,中国汽车行业都是高速发展的黄金时代,一大批合资车企的出现,带动了整个行业的发展。
虽然中国汽车市场持续增长,并且已经连续八年销量位居全球第一,但2018年,受经济环境影响,国内乘用车市场罕见的出现负增长。
从数据方面来看,上汽大众在在市场寒潮之下,11月超过了上汽通用创造了销量的历史新高, 11月销量为198,400辆,累计销量比去年同期同比增长了1.3%,表现好于预期。上汽通用同比下滑16.8%,销量180,636辆位居第二;而排名第三的一汽大众则同比下滑3%至176,267万辆。一共盘点27家合资车企,其中只有9家单月销量同比是增长的,其中6家是日系,分别是广汽本田、东风本田、一汽丰田、广汽丰田、广汽三菱、东风英菲尼迪。
寒冬已至,但政策利好,尤其今年,对合资车企束缚较大的股比问题也开始解绑。
近日,国家发改委正式发布《汽车产业投资管理规定》,明确了新建中外合资轿车生产企业项目均不再实行核准管理,调整为备案管理。这意味着管理方式从原来的事前审批过渡到备案管理,行业的准入门槛大幅降低。
管理规定将征求意见稿中的“支持国有汽车企业与民营汽车企业开展混合所有制改革”改为“推动国有汽车企业与其他各类企业强强联合,组建具有世界一流水平的汽车企业集团”,即政策鼓励更加多元化的合资合作。
这一规定配合股比放开政策,将开启汽车行业全面开放的时代。
以下为各企业销量具体表现(数据来自乘联会):
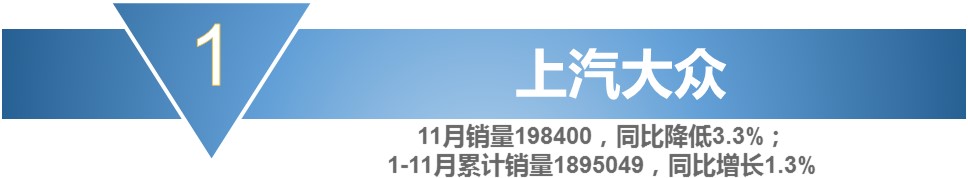
1-11月,上汽大众累计销售1,895,049辆,同比增长1.3%,位列国内乘用车市场销量第一。车型方面,全新一代朗逸1-11月累计销售428,472辆,轿车市场排名第二。途观的累计销量排在SUV市场的第三位,11个月累计销量275,093辆,排在哈弗H6、宝骏510之后。上汽大众持续领跑前11月乘用车市场,为全年合资品牌销量冠军奠定了优势基础。
上汽通用11月销量为180,636辆,同比下滑16.8%。自今年6月起,上汽通用单月销量已连续6个月低于去年同期水平。但从累计销量来看,前11月累计销量达到1,797,788辆,同比增长1.1%。今年整体车市下滑明显,上汽通用能够取得这样不俗的成绩,潜力还是十足的。国内合资品牌中唯一能与南北大众抗衡的只有上汽通用,期待后续继续攀升。
2018年是一汽-大众的“产品大年”,随着T-ROC探歌和TAYRON探岳的相继推出,一汽-大众在SUV领域的市场布局正逐步完善,形成颇具竞争力的SUV产品序列。反观轿车市场,一汽-大众已连续3个月销量低于上汽大众,过去的高销量已不在,虽然奥迪在轿车市场上表现依然可圈可点,但未来一汽-大众想要进一步增长恐怕还要思考如何继续巩固自己的优势。
11月东风日产共计汽车销量113,237辆,其中轩逸销量52,640辆表现最亮眼,夺得国内轿车销量冠军宝座。东风日产自2015年起,已经连续三年销量破百万,今年除了部分车型定位偏差之外,东风日产算是交出了一份比较满意的答卷。
11月广汽本田销量为76,364辆,虽然排名第五,但是是前五名里面唯一个单月销量增长的企业,且还是两位数。虽然数据看上去光鲜,但车型上已呈现疲软态势。除了雅阁、凌派和飞度超过两位数增长外,其他车型均成不同幅度下滑,讴歌品牌最为惨淡。显然,年度75万辆的销量目标是很难达成了。
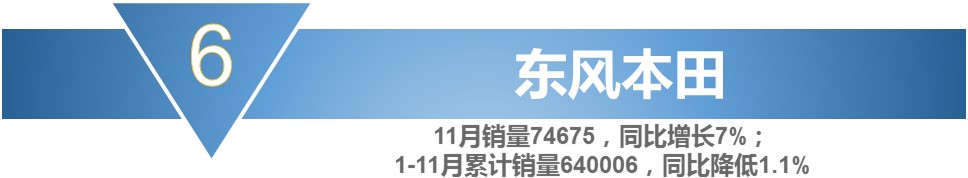
东风本田在11月销量达74,675辆,同比去年增长7%,旗下CR-V自2004年导入国内市场,便一直是品牌的销量实力担当,11月以22,617辆的成绩位列榜单第四位。虽然经历了召回,但思域受到的影响微乎其微,卖出22,219辆,同比增长了45.4%。全新的INSPIRE上市就赶上销量遇冷,其11月销量仅为1,807台,这对于东风本田来说还是打击不小的。
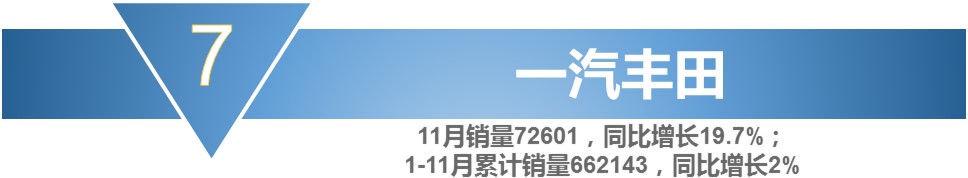
一汽丰田11月累计销量662,143台,卡罗拉取得了35,037辆的最好成绩,1-11月累计销量达到346,645辆。而RAV4在10月断崖式的下滑后,本月上涨实现了15,348辆的销量。随着一汽丰田TNGA全球旗舰车型——亚洲龙AVALON中国首秀并开启预售,希望亚洲龙的到来将进一步助力一汽丰田巩固在高端市场的地位。
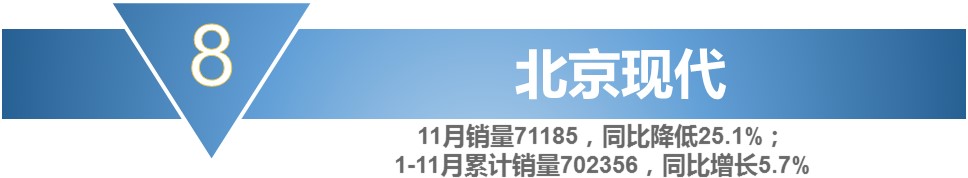
韩系车市场早已风光不再,相比2016年北京现代114万辆的成绩,这两年北京现代的表现更是低迷,下滑近30%。之前韩系车都是以配置、外观以及性价比作为产品卖点,但随着豪华品牌车型价格下探,中国品牌不断提升自身实力,配置越来越丰富的情况下,韩系车在这方面的优势也就消失殆尽了,拿得出手的车型也越来越少了。
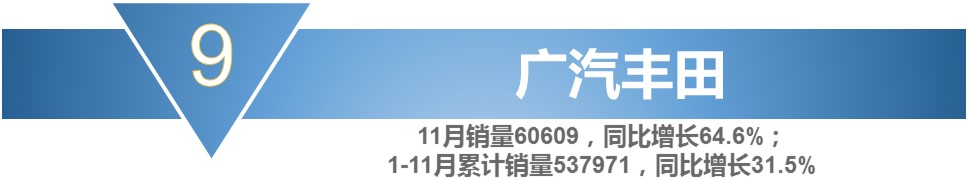
广汽丰田11月销量60,609辆,同比增长64.6%。销量担当的雷凌,11月实现销量19,911台,同比增长9.5%,第八代凯美瑞也贡献了16,427辆的销量。广汽丰田是今年为数不多实现销量同比增长的车企, 且两位数的增长态势,在如今颇为疲软的整体销售环境下显得尤为不易。
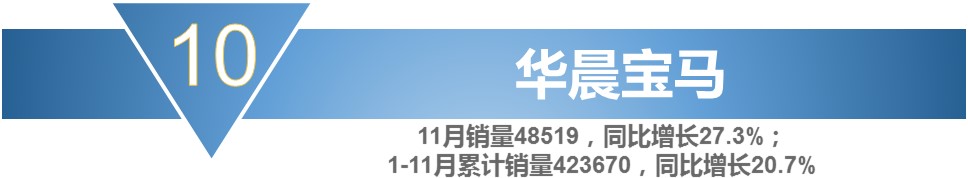
在车市遭遇寒潮的情况下获得销量持续增长,华晨宝马今年的表现值得赞扬。华晨宝马全部车型累计销量达423,670辆。11月单月实现销售48,519辆,同比增长27.3%,在合资品牌中排第10位。宝马3系及5系车型绝对是华晨宝马销量的顶梁柱,3系车型11月销量为12,619辆,5系车型11月销量为11,318辆。
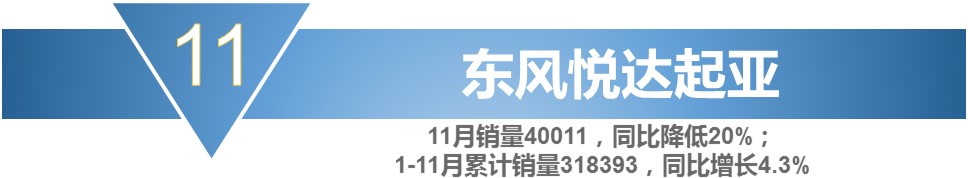
11月,东风悦达起亚共售40,011辆,同比降低20%,新一代智跑是东风悦达企业唯一一款销量上万的车型,其他车型则表现平平。东风悦达起亚至今仍徘徊在主流合资品牌阵营之外,前景不乐观,离50万辆的销量目标更是相差甚远。
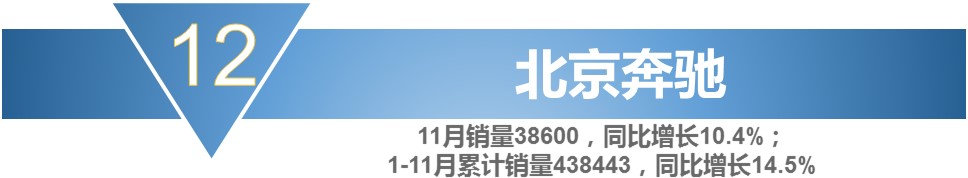
豪华车市场不但没有受到车市整体低迷的拖累,反而保持着强劲的增长势头。今年北京奔驰旗下产品都相继改款成功,目前北京奔驰旗下有5款车型,加上有消息称北京奔驰还将继续引进6款车型,如果这一计划属实,车型阵容将达到11款。奔驰加大中国市场车型投放,看来是想再度提升销量。
长安福特11月销量24,436辆,同比下滑了70.1%,1-11月份累计销量为359,930辆。车型方面,除新福克斯外的其他车型均出现了不同程度的下滑,全部车型均没有过万辆,当然这也与我国车市持续低迷有关。虽然长安福特采取不少的优惠政策促进消费,但是依旧出现负增长,令人不得不感到惋惜。
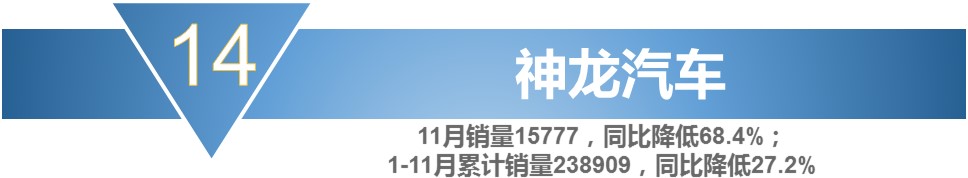
神龙汽车曾经也有着光辉历史,与上汽大众和一汽大众并列为中国三大汽车合资公司。如今全国市场平均每一款车月销量只有1000多辆,11月的销量更是暴跌70%。法系车的失败,除了车型供给不足,更在于其价格太高导致,虽然外观颜值称赞,但也不能挡住在中国市场失败的脚步。
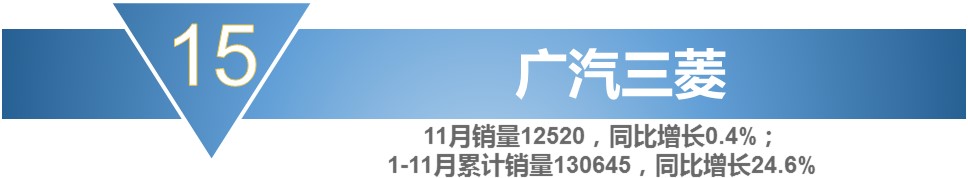
今年1-11月广汽三菱累计销量达130,645辆,同比增长24.6%,其中,欧蓝德可以说是撑起广汽三菱销量的一片天,销量7,516辆。11月全新SUV奕歌上市,补全了该品牌在紧凑跨界SUV这一细分市场的产品空缺。“欧蓝德+奕歌”的组合还是为广汽三菱带来了些销量助攻。
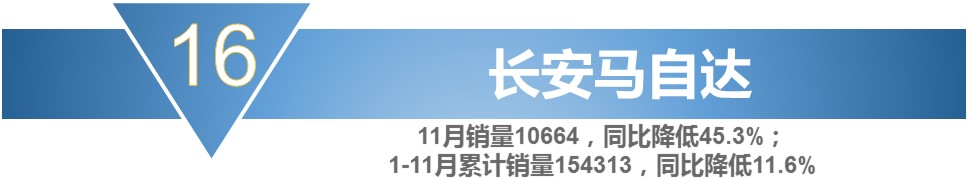
长安马自达CX-8的到来,能够帮助长安马自达形成“1+3”的轿车+SUV阵容。押注7座SUV市场,希望长安马自达能快速“回血”,提振整体销量。
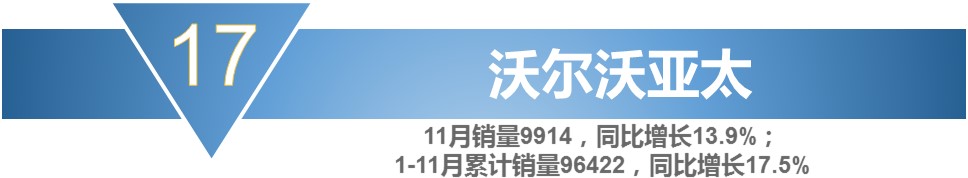
沃尔沃11月的销量9,914辆,同比增长13.9%,增幅明显。今年前11个月,沃尔沃在中国销售96,422辆汽车,同比上涨17.5%。今年以来,沃尔沃销量一直保持着增长势态。但作为二线豪华品牌,沃尔沃的产品线还是过于单薄,缺乏爆款车型。
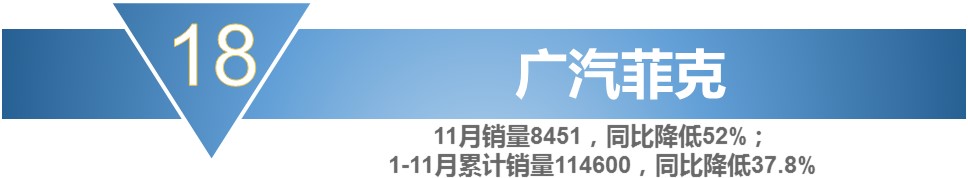
广汽菲克在11月销量为8,451辆,同比下滑52%,已连续10个月销量下滑。1-11月累计销量为114,600辆,与去年同期相比下跌幅度达到37.8%。相比其他美系品牌,广汽菲克的路似乎很不顺利,还是依靠“JEEP的情怀”卖车。
一汽马自达1-11月累计销量达到99,951辆,同比降低13%,11月仅卖出8005辆,较去年同期下降了39.1%。一汽马自达目前只有两款在售车型,且月销量低于1万辆,未来除非引进爆款车型,不然毫无优势。
缺少新车型上市,新能源车型也推进缓慢,这直接导致了英菲尼迪在华的产品竞争力下滑,同样是二线豪华品牌的凯迪拉克,雷克萨斯、沃尔沃年销量基本都突破了十万大关,甚至重回中国没几年的林肯都已经迎头赶上,英菲尼迪在国内的存在感无疑是越来越弱了。
捷豹路虎在今年下半年销量下滑十分严重,其中7月销量下跌了46.9%,8月跌幅为38.1%,9月下跌了46.2%,10月下跌49%,11月依然跌幅49.3%。面对中国汽车行业分化的加剧,虽然想要保持产销长期且高速的增长绝非易事,但像奇瑞捷豹路虎跌幅这么多的,也不多见。
自铃木汽车决定退出中国市场,自此长安铃木变成挂着铃木标的国产车。
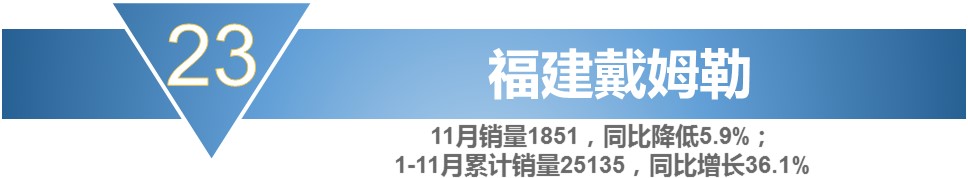
销量的提升离不开不断完善的产品竞争力。作为福建奔驰旗下最为畅销的车型,奔驰V级月销量均维持在1,000辆以上,但完成全年3万辆的销量目标是没戏了。
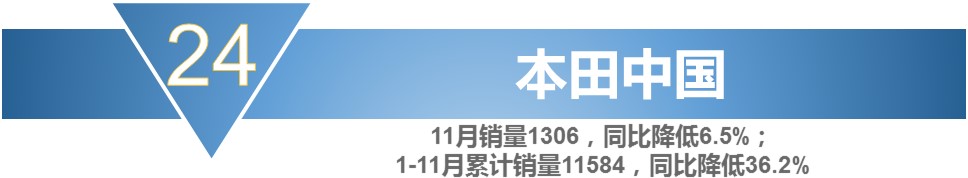
本田中国已经被广汽本田收购,1306辆飞度也是销往海外市场。
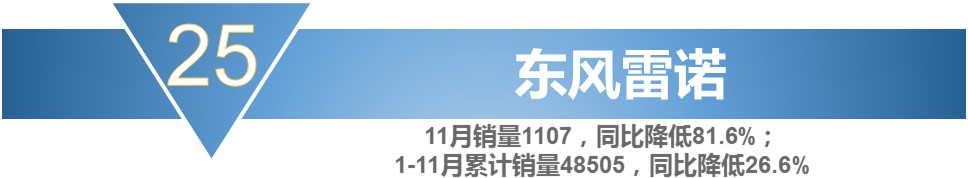
今年11月,东风雷诺销量1,107辆,同比去年暴跌81.6%。由于今年车市整体表现低迷,仅靠两款国产SUV车型撑场面的东风雷诺销量节节败退不足为奇。
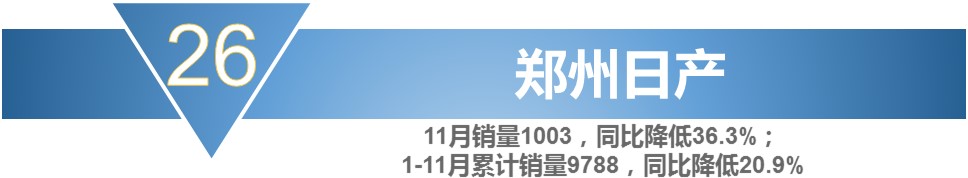
郑州日产1-11月累计销量为9,788辆,11月销量为1,003辆。在大肆宣传把皮卡的发展作为第一战略之前,郑州日产更希望通过皮卡和SUV两条腿走路,来应对大环境,但显然又失败了。
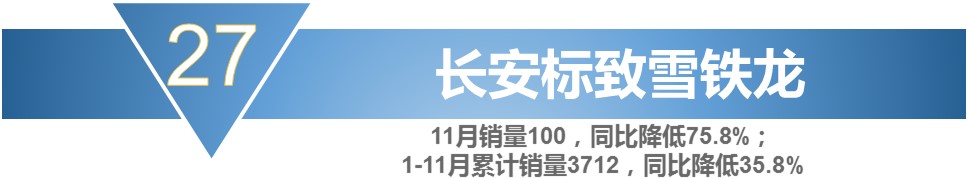
月销100辆,可能志不在中国吧。
往期回顾:
声明: 本文由入驻搜狐公众平台的作者撰写,除搜狐官方账号外,观点仅代表作者本人,不代表搜狐立场。
回首页看更多汽车资讯
大白兔
0大白兔 小子
0