团险
迎来发展新契机
主要从以下三面来来谈谈我的一些观点,团体保险的发展潜力:国际经验与新契机;员⼯工福利保险的发展与社保改⾰革;政保业务的发展与权⼒力的约束。
团险的现状
第一,团险主要产品为一年期的短期意外险及健康险。第二,长险业务也在拓展。第三,产寿险都在经营,竞争非常激烈。第四,团体业务占比很低,从规模看,团险渠道占比不到10%,对业务规模,资⾦汇聚和内含价值贡献都不大,总体还属于边缘销售部门,在公司总体创费能⼒还比较强,属于过日子险种,分公司特别是基层公司发展动⼒还是比较大;中小公司由于品牌,销售队伍等⽅方⾯面的压力,主要靠中介业务,团险发展压力大。第五,团险的优势有待发挥,团险可以节约销售费⽤用、体检、核保费用等,交易成本低,如果这个优势没发挥好则运营效率低、消耗更多的手续费佣金支出。第六,可以发展职团开拓业务,一方面能充分利用短期险客户资源,综合开拓各类保险需求,扩大费用来源,增加渠道价值;另一方面应用信息技术、网络平台,拓展职团业务。
团体保险的发展潜力:国际经验与新契机
1、国际经验:寿险大国的团体保险
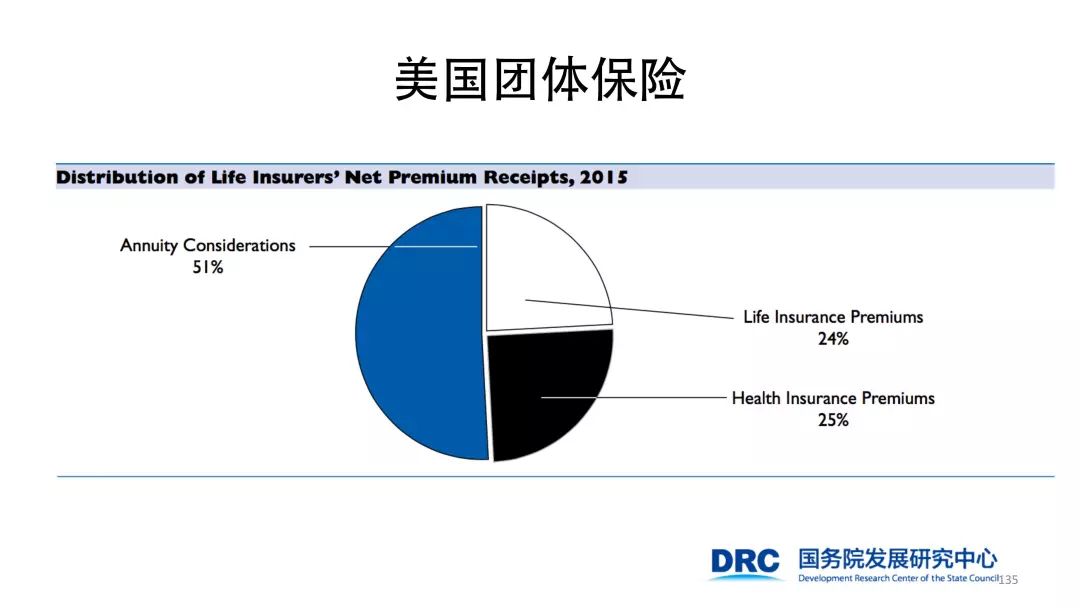
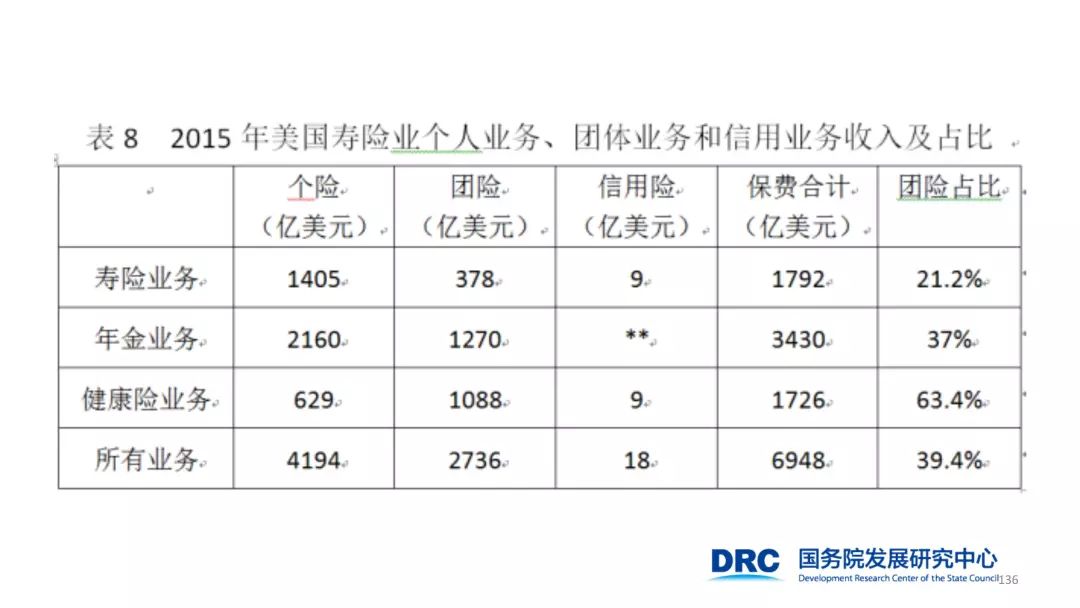
美国团体保险。2015年美国人身险总保费中年金保险占51%,健康险占25%,寿险占24%。具体来看,寿险业务中团险占比21.2%,年金业务中团险占比37%,健康险业务中(绝大部分是依托雇主卖的)团险占比63.4%,所有业务中团险占比39.4%。

大企业提供团体医疗保险的比例远高于中小企业。2014年,雇员人数超过200人的企业提供团体医疗保险的比例为98%(1999年之后一直保持在97%以上),雇员在3-200人的企业提供团体医疗保险的比例54% (主要是小于50⼈人的小企业投保比例较低)。从选择权来看,85%的企业只提供一种类型的医疗保险计划(MHO、PPO、POS、HDHP),12%的企业提供二种类型,3%的企业提供三种以上类型的医疗保险计划。
企业员工承担一部分保费。一般同时承保员工的配偶和⼦女;25%的企业还为退休员⼯提供医疗保障,2014年,单一雇员医疗保障的人均年保费为6025美元,其中单身员工承担的保费比例为18%,每年平约1081美元;家庭医疗保障的年均保费为16834美元,其中有家庭(有配偶、子女)的员工承担的保费比例为29%,每年平约4823美元。
大企业自保率较高。2014年,61%的企业全部或部分自保(self-funded),超过5000员工的企业的自保率是91% ,200-999人员工的企业也高达55%。企业通常不直接参与计划实施,而由第三⽅方管理(TPA) 处理保险计划的设立、理赔支付等事务。
市场专业化程度高。过去40年,医疗保险的管理费为总保费的12%,管理费用包括理赔管理费、一般管理费 (含承保、出单、法律、 精算和其他费⽤用)、营销费用、州税、联邦税、风险附加等项目,赔付率(Medical Loss Ratio)如果控制在85%以内,经营就被认为是成功的。
税收优惠。1942 年《战时稳定法案》:在战时物价和⼯工资严格控制的情况下, 允许企业通过提供健康保障福利项目来留住和吸引员工 ;1943 年《⾏行政税收法庭规则》:企业向保险公司购买的商业医疗保险保费不用纳税;1954 年,《税收法》明确了团体医疗保险税优政策。
此外,日本团体保险在寿险中的占比是没有美国高,但也有13.53%。
团体保险发展的新契机
整体的导向一是回归保障与团体保险,二是多层次社会保障体系建构与团体保险。
如何发展团险业务?分为三个方面,一是员工福利保险,包含企事业单位等法人或⾮非法⼈人团体;二是家庭为对象的团体保险;三是“政保业务”,政府主管部门政策主导或政府组织购买的政策性或公益性保险。
影响员工福利保险发展主要因素。一是社会保障体系,社保对员工福利的挤出效应;二是财税政策,企业年金与企业补充养老保险。所以,政府主导的保障并不是水平越高越好,政府的责任是建立和完善最基本的保障,通过有效降低缴费比例,为年金保险和商业健康保险等其他形态的保障提供发展空间。
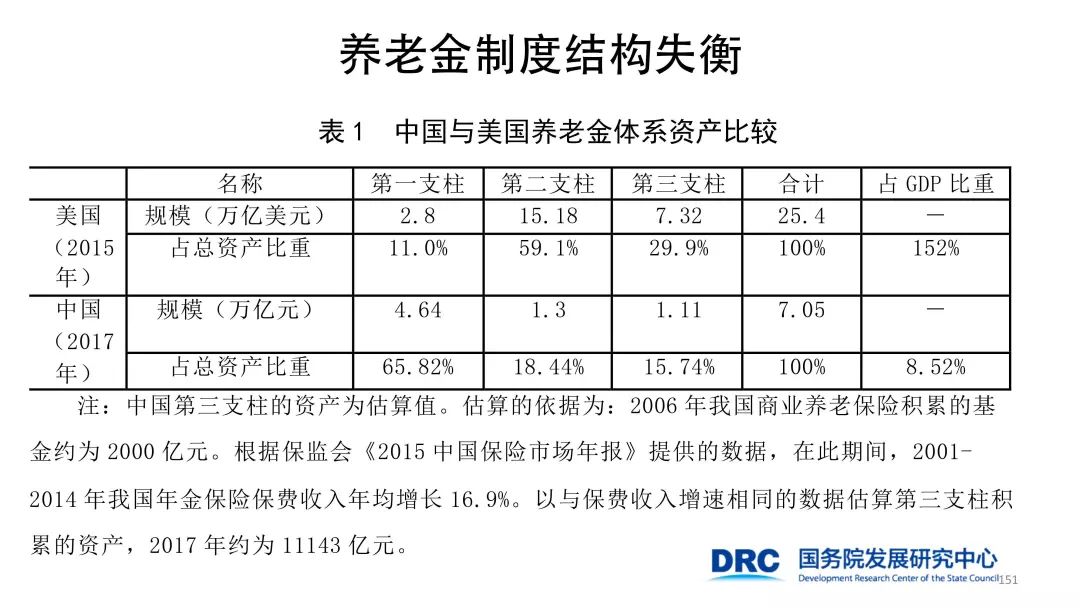
中国养老金制度结构失衡。中国的养老金三个支柱积累的资产占GDP的比重远低于美国。2006年我国商业养老保险积累的资金约为2000亿元。根据原保监会《2015中国保险市场年报》提供的数据,2001-2014年我国年金保险保费收入年均增长16.9%,与保费收入增速相同的数据估算第三支柱积累的资产,2017年约为11143亿元。
中国基本养老保险的可持续压力。一是制度赡养率逐渐提升,2018年全国超过2个缴费者赡养一个退休者,预计到2022年则不到2个缴费者赡养一个退休者。二是参保人员缴费比例正在不断下降,2018年每5个人中就有一个人不缴费,预计到2022年每4个人中就有一个人不缴费。三是基金的当期结余减少,2010-2014年,基金收入的增⻓速度为88.6%,支出的增长速度为106.1%;2014年基金的当期结余下降4.52%,除了西藏和甘肃,其他所有省份的当期结余都有所下降。
预计2018-2022年,全国企业职工基本养老保险基金收入增长率将从12%左右降低至10%左右,全国企业职工基本养老保险基金支出的增长率则由11.2%提高到11.3%,累计结余的增长率从6.9%逐渐降低到5.3%。整个制度对财政补贴的依赖性较大,2014年财政补贴3548亿元,占14.02%。财政补贴占基金总收入的比例一直维持在13-14%左右,如果不考虑财政补贴,则城镇职工基本养⽼老保险基金的当期结余从2018年到2022年每年都是负数,即“收不抵支”,而且“收不抵支”的缺口将持续增大。2018年收支缺口为2461.5亿元,预计到2022年收支缺口将扩大为5335.8亿元。
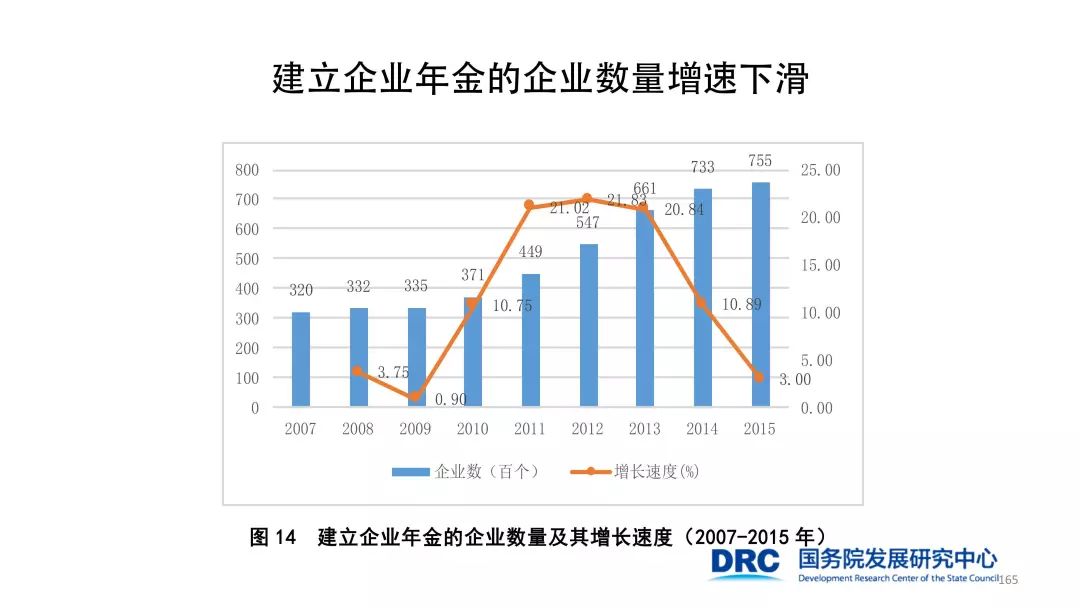

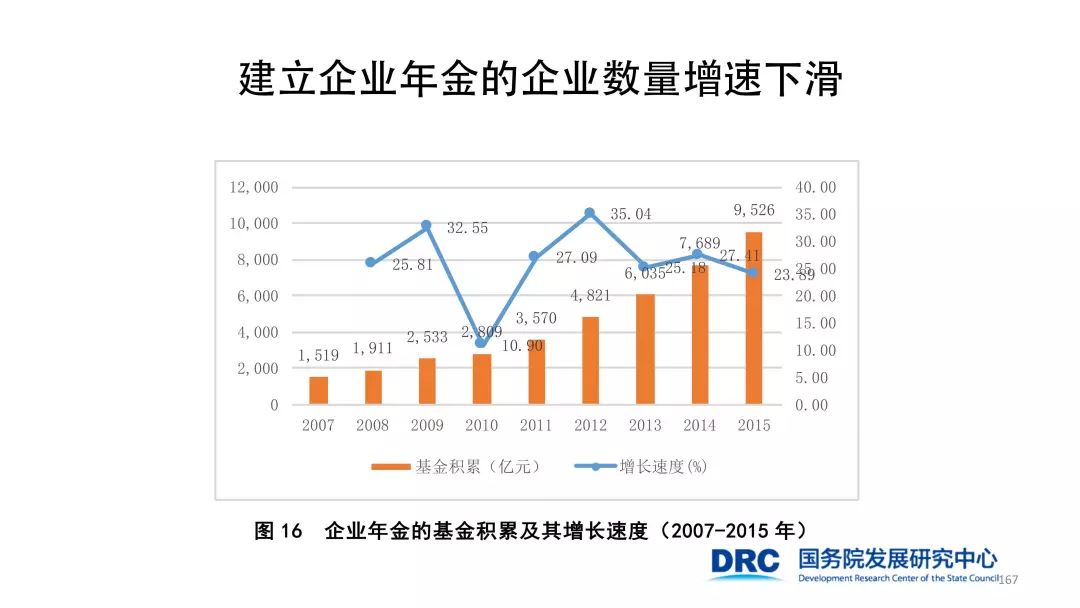
企业年金发展的现实约束。企业年金的覆盖面有限,2015年7.55万户企业建立了企业年金,仅占当年企业法人单位数量的0.35%,参加职工人数为2316万人,占全国参加城镇职工基本养老保险人数的6.55%。企业年金的规模扩张遇到阻力。截至2017年底,全国已经有8万多家企业建立了企业年⾦金,参加职工人数达到2300多万人,仅占当年全国参加城镇职⼯工基本养老保险人数(40199万人)的5.72%;近年来企业年金发展趋缓,一方面具有建立企业年金能力的央企、地方性大型国企、外资企业、经营较好的民营企业基本上建立完毕,新增企业趋于减少;另一方面,由于经济增速放缓,企业盈利水平下降,新建年金计划意愿下降,第三方面,钢铁、煤炭等能源行业缴费减少或者中断。
税收递延养老保险的优势:参与机制开放、激励机制有效和运行机制透明。
社会保险缴费负担沉重挤压了补充养老保险的发展。经济合作与发展组织(OECD)21个国家强制性养老金的总缴费率平均为 17.57%,远远低于中国28%的缴费率。OECD13个国家社会保险和强制性私营养⽼金总缴费率平均为23.85%,远远低于中国社会保险高达40%的总缴费率。
税收政策缺失造成补充养老保险需求不足。很多国家都通过税收优惠政策提升商业养老保险的需求;在税收优惠政策的鼓励下,OECD国家的私营养老金快速发展,1990-2011年其养老金给付中,私营养老金的给付水平提高了37.9%;2011年,OECD国家平均以占GDP 0.4%的税收减免带来了占GDP 1.6%的私营养老金支出,税收对养老金的放大效应为4倍。
税优健康险。试点一年(截至2016年12月11日)承保49032单,保费收入8583.74万元, 截至2017年3月31日,共承保67272单,保费收入约为1.18亿元。背后的原因,主要是税收优惠的力度极其有限,个人购买税收扣除的程序复杂,对产品设计有着诸多的要求,风险与成本决定了主要以团险方式推动。
监管部门貌似荣耀却十分沉重的身份幻觉。基于消费者立场拟定规则,却伤害了市场的发展;基于理性自负的“善意”不仅不能达到政策制定者的意图,反而破坏了市场的运作。
员工福利保险发展的制度基础。随着社保的改革,团险将是税优养老与健康保险发展的重要渠道;同时,商业保险也将作为经济保障体系的重要组成部分。在此背景下,如果实现养老保险的全国统筹,可能将是降低社保费率的最好时间窗口,这样员工福利将会有更好的发展。
政保业务的发展与权力的约束
政保业务很大程度取决于对市场机制的理解以及政府相关部门的态度。
城乡居民大病保险。2017年,大病保险项⽬目共覆盖10亿城乡居民,可持续的商业模式尚有待建立。存在的一些问题:(1)不遵循商业保险机构承办原则;(2)合同管理不规范;(3)市场化原则受到漠视。
经办基本医疗保险。分为三种形式,一是委托管理型,受政府委托提供基本医疗保险经办服务,收取管理费,不承担基金透支风险;二是共保联办型和风险保障型,商业保险承担部分风险;三是风险保障型,商业保险承担全部风险。2016年,保险业累计受托管理各类医保基金169.89亿元,城镇基本医疗保险基金总收入 13084 亿元,新农合总筹资约3755亿元,合计16839亿元。商业保险参与医保经办尽管有着一定的优势,同时,也存在着很多问题,包括观念上存在偏差、政策支持不到位、作用发挥不到位以及制度障碍等。
不是真正的“保险人”。医保经办机构并非医保基金的产权人或者占有人, 其以行政划拨经费为责任财产,并不对医保基金运营的盈亏承担责任。医保基金的汇集与使用采取预决算方式的公共财政运作流程,经办机构仅为预、决算的执行机关。
中国医疗服务市场的供求矛盾、开放不足与行政垄断。可观察的经验事实是医疗卫生服务需求迅速增加,而医疗服务供给及其资源动员能力低下。医疗服务开放不足,未能充分利用市场资源、民间资源、国际资源。行政垄断是医疗卫生体制问题症结,由于医疗服务供给总量不足进而引发“看病难”和“看病贵”,对内:公立医院相对于民营医院的垄断,对外:外资医院进入国内市场举步维艰。
行政体制管制与垄断造成公立医院的垄断地位。公立医院,行政化的附庸,行政等级制仍然起决定性作用;非公立医疗机构,市场准入受到严格限制,无法形成多元化、竞争充分的医疗服务供给格局。
长期的价格管制及其扭曲效应。长期实行医疗服务价格和药品价格管制,一方面导致管制无效,出现以药养医及过度医疗,同时也扭曲了医疗服务市场,比如红包、回扣、声誉、医患关系等,最终,进一步削弱医疗资源的动员能力。
最后结论:不论是员工福利还是政保业务,如果社会转型有实质性的启动,那么社保体系应该更多发挥市场化导向的作用,如果管理体制更多地从垄断走向竞争,从单中心走向多中心,那么团险的空间将会真正释放出来。返回搜狐,查看更多