报告导读
景区股估值处于历史底部,估值在板块最低且涨幅最小,安全边际较高,配置性价比高。
投资摘要
1、门票降价等利空因素已充分反映。
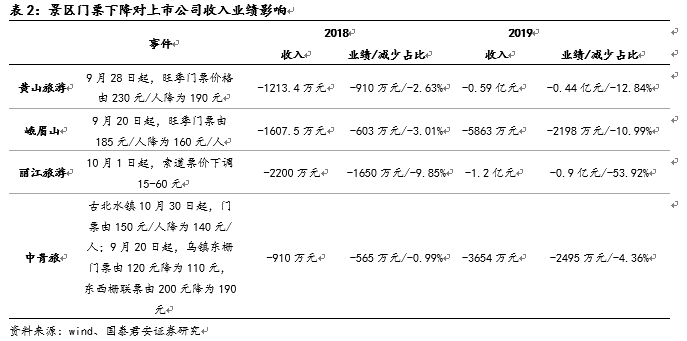
①门票或索道降价对2018年业绩影响有限。黄山、峨眉、丽江旅游和中青旅2018年归母净利润影响约-2.63%、-3.01%、-9.85%、-0.99%,对2019年归母净利润影响约-12.84%、-10.99%、-53.92%、-4.36%。
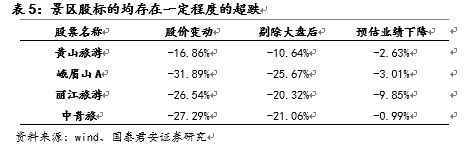
②从有门票降价预期的2018年3月5号起至今,目前跌幅最小的黄山旅游也已回调16.86%,峨眉山、丽江旅游和中青旅剔除大盘因素后相对跌幅较大,分别为-25.67%、-20.32%,-21.06%,安全边际明显。
2、盈利模式仍然优秀。
①此前景区股的估值溢价来自资源禀赋所带来的盈利的稳定性、确定性和持续性。
②将不断受益于交通改善。
③在固定资产折旧较为固定且收入占比逐渐下降的情况下,管理改善或者费用控制能取得较快增长。
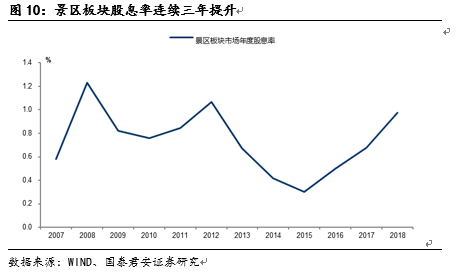
④景区股息率连续三年呈现上升趋势,逐步提升板块吸引力。
3、景区板块估值处于历史底部区域,配置性价比提升。
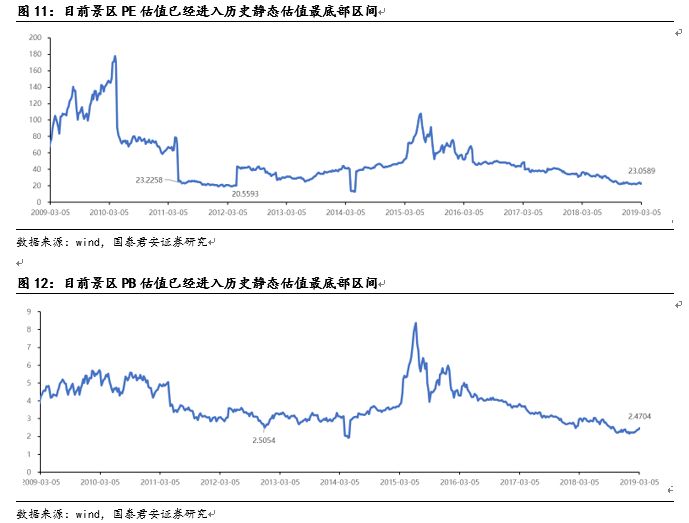
①纵向对比,景区板块TTM市盈率为23.1X,除去2014年4月的极值情况,景区股处于2011年-2012年的历史市盈率底部区间(20X—23X)。市净率呈现相似情况,除去2014年极值,景区股低于2011年历史估值底部区间,达到近2.47x。
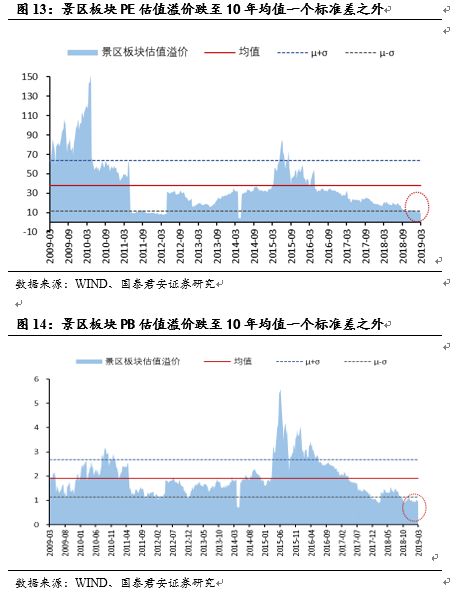
②板块PE和PB估值溢价分别于2019年3月达到9.51x、0.97x,远低于历史均值水平溢价,均跌至10年均值一个标准差之外。
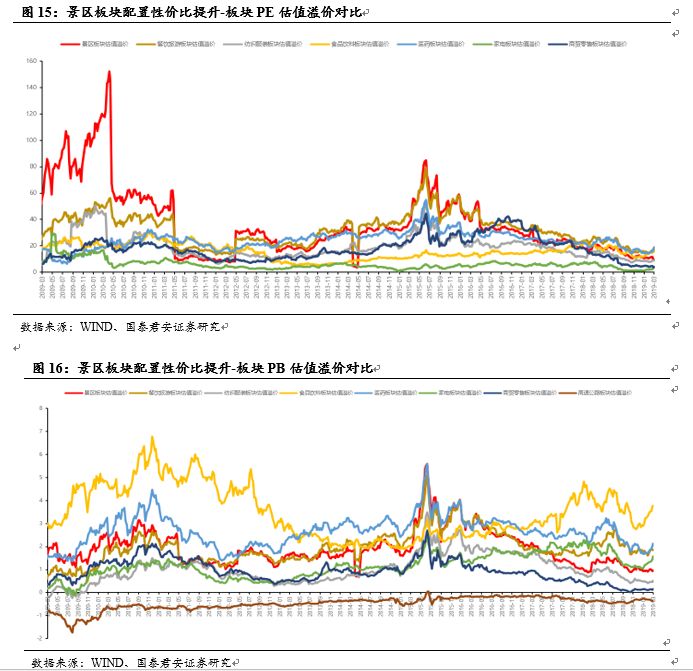
③相比于纺织服装、食品饮料、医药、家电、商贸零售板块,在2015年6月至目前的估值回调中,景区板块估值溢价排序在行业间由第一已经下降至第五位,板块间配置性价比显著提升。
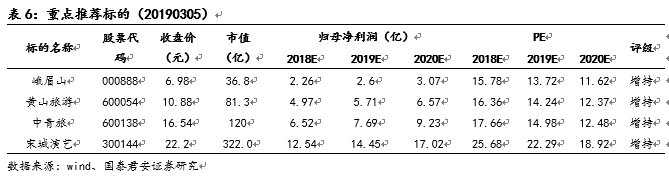
投资建议:推荐中青旅(600138),在观光游向休闲游转型中有望扩展新的盈利增长点的观光游景区股龙头和峨眉山(000888),宋城演艺(300144)等。
风险因素:宏观经济存在不确定性、天气因素影响游客出游热情、索道降价、门票降价周期较长。
目录
1. 门票降价利空已充分反应
2. 盈利模式依然优秀
3. 估值处于历史底部区域,配置性价比提升
4. 景区股的未来:观光游向休闲游转型
5. 投资建议
6. 风险因素
1
门票降价利空已充分反应
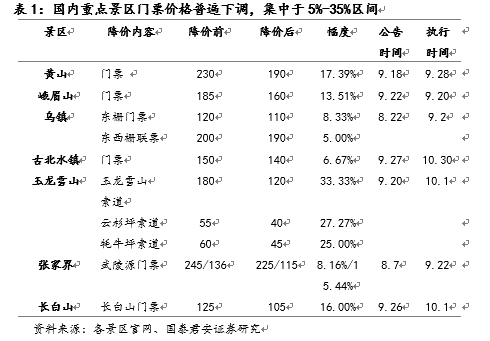
2018年6月28日,国务院发改委印发《关于完善国有景区门票价格形成机制,降低重点国有景区门票价格的指导意见》,提出为加快发展全域旅游、推动景区及旅游业持续健康发展,重点国有企业景区门票价格将下降。目前国内主要5A级景区多数已发布了降价公告,降价幅度多集中于5%-35%区间内,执行开始时间集中在9月1日-10月31日。
依据景区门票降价执行时间、景区淡旺季时间、2017年及2018H1游客增速,我们测算了门票下降对上市公司收入与业绩的影响。门票降价对黄山旅游、峨眉、丽江旅游和中青旅2018年业绩影响约-2.63%、-3.01%、-9.85%和-0.99%,对2019年业绩影响约-12.84%、-10.99%、-53.92%、-4.36%。
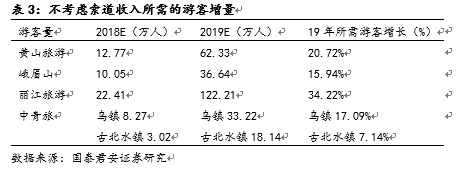
为更直观呈现门票调整带来的影响,我们依据现行票价测算各主要景区弥补营收下降所需要的游客增量。为了弥补门票下降对景区收入的影响,2019年黄山、峨眉山、丽江、乌镇所需游客增长率均超过15%,分别为20.72%,15.94%,34.22%,17.09%。
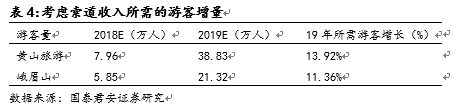
若峨眉山与黄山游客均乘坐索道,峨眉山索道旺季价格取金顶索道与万年索道往返均价115元,则黄山与峨眉山为弥补营收下降所需的2019游客增量分为别38.83万人与21.32万人。
从2018年3月5号即两会期间有门票降价预期起至今,黄山、峨眉山A、丽江旅游、中青旅等标的回调幅度明显,剔除这个时间段内因系统性风险导致大盘下跌的6.22%后,黄山、峨眉山A、丽江旅游和中青旅均存在一定程度的超跌,其中峨眉山、丽江旅游和中青旅剔除大盘因素后相对跌幅较大,分别为-25.67%、-20.32%,-21.06%,安全边际明显。
2
盈利模式依然优秀
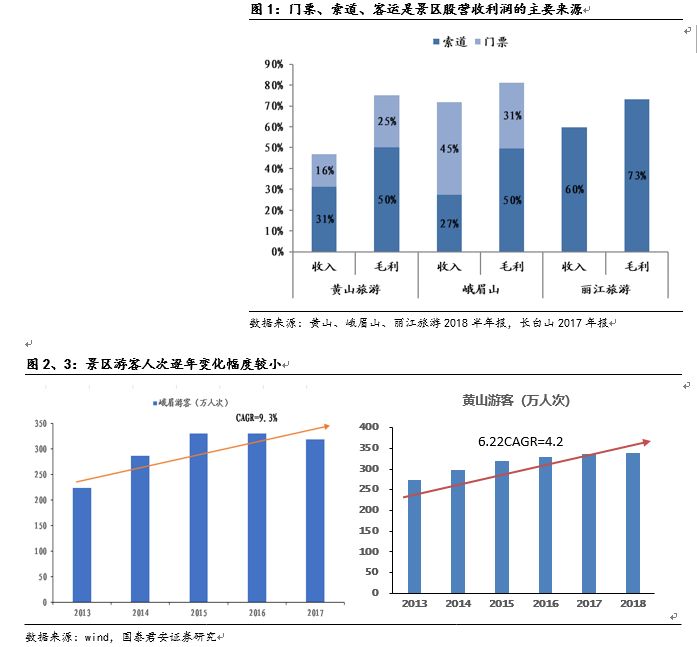
景区股的估值溢价来自资源禀赋所带来的盈利稳定性、确定性和持续性。从现金流贴现角度分析自然景区价值,景区的变现能力来自其独一无二的自然资源禀赋, 贡献主要利润的现金流来自门票和索道收入,景区门票和索道价格会在一定时间段内保持稳定(峨眉山门票5年未提价、黄山门票连续9年未涨价),游客增速受到天气、交通等变量因素影响,拉长时间来看,总体呈现线性变化趋势。
黄山、峨眉山、丽江、长白山的门票和索道客运均占收入与利润的一半以上,其中,2017年黄山的门票与索道占总收入和毛利的47%和75%;峨眉山的门票与索道占总收入和毛利的72%和81%;丽江旅游的索道业务占总收入和毛利的60%和73%;长白山的客运业务,即提供环保车、倒站车服务业务占2017年总体收入的77%,毛利率占比更是超过了100%。
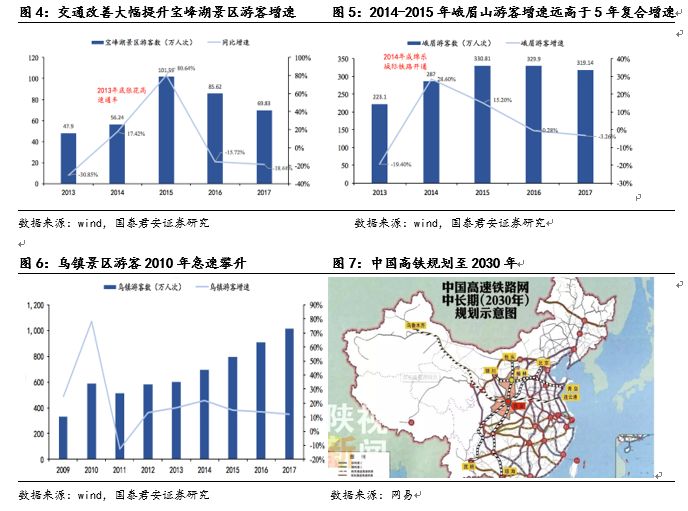
景区股将不断受益于交通改善。受益全国高铁线路的持续改善、自驾游渗透率提升等因素,景区的客源地得到持续扩充,景区原有的收入稳定增长、供需相对处于稳态的局面被打破,游客人次增长提速。因此,景区股的成长属性在交通红利的驱动下逐渐体现。
2010年10月沪昆高速铁路沪杭段投入运营,其中桐乡高铁站距乌镇景区约30km,乌镇当年接待游客增速近80%。2013年11月张花高速通车为张家界扩充了西部客源,重庆至张家界路程时间缩短6小时,2014和2015年,宝峰湖景区游客增速达由负转正,达17.41%和80.64%。2014年成绵乐城际铁路开通,这条高铁直达峨眉山景区大门,2014年和2015年峨眉游客增速达28.6%和15.26%。2015年7月合福高铁开通,促使2015年黄山游客增速达7%,2016年上半年游客增速达9%,2015和2016年也是黄山旅游利润增长最快的两年。
根据我国《中长期铁路网规划》方案,到2030年,我国将建立“八横八纵”高铁网络,届时景区客源半径有望得到进一步的扩大,景区股将受益于交通的持续改善。
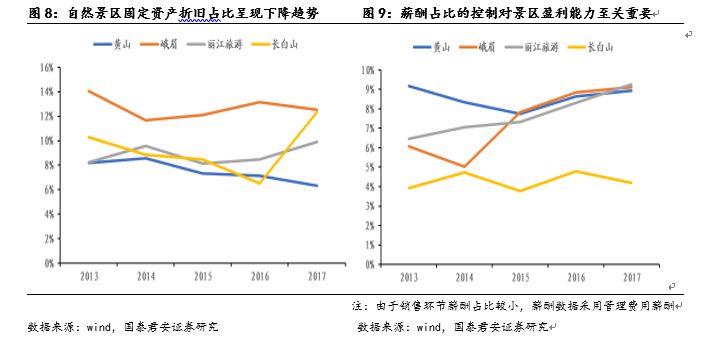
在固定资产折旧较为固定且收入占比逐渐下降的情况下,管理改善或者费用控制能取得较快增长。在收入变化相对较小的前提下,景区上市公司的提质增效成为短期业绩变化的主要变量。在没有新增资本开支的情况下,景区的成本费用主要包括固定资产折旧摊销和员工工资。固定资产包括房屋、索道、机械和其他设备,折旧年限固定,随着收入的增长,折旧占比应呈现逐年下滑趋势(2013至2017年,黄山和峨眉固定资产折旧收入占比下降1.86pct和1.53pct,丽江旅游占比提升是由于收入绝对值的下滑,长白山占比提升缘于温泉酒店新增折旧)。而员工工资具有一定的上涨刚性,薪酬增速可能快于收入增速,因此,在折旧相对稳定的情况下,景区公司运营效率成为影响景区股价值的重要变量(2013年至2017年,黄山和长白山薪酬占比分别变化-0.26pct和0.27pct,而峨眉山由于薪酬占比提升影响净利率约-3pct)。
景区股息率连续三年呈现上升趋势,逐步提升板块吸引力。板块股息率在2012-2015年持续走低达到0.32%的历史低点,而后触底反弹,连续三年呈现上升趋势,逐步回暖的股息率提升板块吸引力。
3
估值处于历史底部区域,配置性价比提升
纵向对比,景区板块绝对估值处于历史低位。目前,景区板块TTM市盈率为23.1x,除去2014年4月的极值情况,景区股处于2011年-2012年的历史估值底部区间,估值底部区域在20x—23x之间。市净率呈现相似情况,除去2014年极值,景区股低于2011年历史估值底部区间2.51x达到2.47x。
历史最低估值溢价带来上行空间。景区板块PE、PB估值相对于大盘估值的估值溢价走势与景区板块绝对估值走势大致相同。板块PE和PB估值溢价分别于2015年5月和6月达到最高点84.93x、5.60x后开始进入下行通道,于2019年3月分别达到9.51x、0.97x,远低于历史均值水平溢价,均跌至10年均值一个标准差之外。
对标其他行业消费股,景区估值中枢下降明显,配置性价比提升。相比于纺织服装、食品饮料、医药、家电、商贸零售板块,在2015年6月至目前的估值回调中,景区板块PE估值溢价排序在行业间由第一已经下降至第四位,PB估值溢价排序由第一下降至第五位,板块间配置性价比显著提升。
4
投资建议
景区股股价对门票降价这一因素反应过度,股价安全边际凸显。推荐中青旅(600138)、在观光游向休闲游转型中有望扩展新的盈利增长点的观光游景区股龙头和峨眉山(000888)、宋城演艺(300144)等。
5
风险因素
宏观经济存在不确定性、天气因素影响游客出游热情、索道降价、门票降价周期较长。
国泰君安社服团队
刘越男国泰君安社会服务业首席分析师
邮箱:liuyuenan@gtjas.com
芦冠宇国泰君安社会服务业分析师
邮箱:luguanyu@gtjas.com
【国君社会服务研究团队】
刘越男
社会服务行业研究团队负责人/首席分析师/北京大学金融学、管理学双硕士
2016年2月加入国泰君安证券研究所,7年证券从业经验。
芦冠宇
社会服务行业分析师/杜伦大学金融硕士
2017年2月加入国泰君安证券研究所,4年证券从业经验。
于清泰
社会服务行业分析师/上海财经大学会计学硕士
2017年7月加入国泰君安证券研究所,2年证券从业经验。
赵政
社会服务行业分析师/上海财经大学经济学硕士
2018年4月加入国泰君安证券研究所,2年旅游酒店行业融资经验,2年证券从业经验。
团队荣誉:
2012-2014年和2015-2017年新财富中国最佳分析师评选社会服务行业第一名和第二名;2017和2018年金牛奖餐饮旅游行业最佳分析师、2017年和2018年水晶球社会服务行业第二名、2018年中国保险资产管理业最受欢迎卖方分析师餐饮旅游行业第二名。返回搜狐,查看更多