伊万诺娃(Maria N. Ivanova)毕业于索菲亚大学和波恩大学,获得了政治学学位与经济学学位,现为伦敦大学金史密斯学院经济学讲师,曾经任教于纽约大学与德国卡塞尔大学。她的研究兴趣包括激进社会学理论和政治经济学,货币金融理论,危机理论,国际政治经济学与比较政治经济学,美国的政治经济(社会转型和经济史、房地产、消费主义、美元的国际地位、全球不平衡),经济思想史,激进经济学与异端经济学(马克思、凡勃伦、熊彼特、哈耶克、明斯基、后凯恩斯主义的货币金融论)。
摘 要:本文运用源自卡尔·马克思和海曼·明斯基的两种独特理论观点,对大衰退的金融性根源这一盛行的解释进行了批判。随着美国经济日益金融化以及生产全球化,金融危机的国内与国际因素、以及金融性根源与实体性根源也日益错综复杂地交织在一起。马克思对危机解释至少在以下两点上超越了明斯基。①大衰退的结构性根源不在于美国金融部门而在于生产全球化体制,这一体制反映了资本积累在全球范围内日益加剧的不平衡,这已为全球经济失衡所证明。②社会问题的根源在于货币或金融,通过对货币金融体系的调整加以解决这些问题,这种传统观点存在根本缺陷,危机的不断再现已经证明了传统的财政货币政策在确保积累平衡方面存在局限性。
关键词:资本主义与危机 金融危机 全球性失衡 大衰退 海曼·明斯基 卡尔·马克思
引 言
本文运用源自卡尔·马克思和海曼·明斯基的两种独特理论观点,对大衰退的金融性根源这一盛行的解释进行了批判。马克思坚决反对将危机归因于金融投机或个人的鲁莽行径。投机与恐慌可能是危机的诱因,但它并不是危机的根源。对马克思而言,一切危机的根源在于实体经济的生产与交换。但是危机发生的可能性源自货币的固有属性:即货币作为一般等价物,使得买卖行为在时空上分离。隐藏在资本主义生产体制内隐含的矛盾威胁着生产的实现:即商品转化为货币。因此,资本主义的危机经常表现为缺乏货币,或者用今天流行的说法,即“流动性”所引发的货币恐慌或商业危机。
在对近期危机的讨论中,明斯基的金融不稳定性假说经常被引用。明斯基同样反对将金融不稳定性归罪于人为的决策失误。相反,他提出,在一个拥有私人资产和复杂金融机构的经济体中,长期繁荣容易引发金融结构从稳态向非稳态的转变,前者由对冲性融资主导,而后者由投机性融资甚至庞氏融资所主导。因此,金融的内在不稳定性及其发展最终危害实体经济。
本文的目的在于比较这两种方法的解释力,进而探究大衰退的起源。这绝不是一件轻松的工作,因为马克思和明斯基显然是异大于同。他们的理论均认可货币在资本主义经济体中的重要地位:一切生产的最终目的在于转化成货币以实现货币量的积累。但马克思关于货币的概念迥异于明斯基。马克思将货币视为价值的社会表现,其大小由凝结在商品中的社会必要劳动时间决定。价值根本上是“资本通过商品形式对工作(抽象劳动)施加影响的能力的产物”(Marazzi,1995:70),并且货币是劳方与资方阶级关系最根本的表现。马克思强调货币以“一种可感觉到的形式”表现了资本主义生产的根本矛盾,但是货币并没有创造这一矛盾。明斯基的思想来源于凯恩斯。凯恩斯关注于经济体的货币维度,因为这一维度与以下几点相关:(1)稀缺性造成货币的独特性,即货币无法被生产,其替代弹性几乎为零;(2)货币产生利息的能力;(3)源于(1)和(2)而形成的货币对资产价格、投资和就业的影响。与马克思相反,凯恩斯强调资本的生息性质,资本在这里首先表现为一种资产资本形式,而不是职能资本形式。由于这一形式的资本不会像职能资本那样运行(即并不从事于直接生产),因此这一形式的资本并不直接参与对劳动力的剥削;这里的利润率与利息率而不是劳动工资相对立,阶级斗争也因此被抹去了。明斯基从资本主义固有属性出发研究金融不稳定的来源和性质,这是凯恩斯理论的自然发展。凯恩斯-明斯基思想暗含如下基本观点:金融会抑制生产,压倒生产,甚至对生产去耦化(至少可以暂时如此),因此金融对整个经济不利。对金融进行调控,可以对资本主义某些坏的方面有所抑制。
暂且不考虑这些差异,马克思与明斯基的方法至少存在一个共同特征:他们都承认资本主义体系存在的固有缺陷导致了危机的不断再现。然而,马克思认为资本主义的根本矛盾是无法解决的;而明斯基在很大程度上与凯恩斯主义传统相一致,他认为危机源自资本主义体系的长期失衡,这可以通过“大政府以及大银行”进行调控。
明斯基的金融不稳定性理论及其对通过货币手段来管理危机的信心,在总体上与有关危机的金融性起源这一流行的解释在逻辑上是一致的,因此明斯基的理论自然获得了热烈的追捧。然而,本文指出,马克思对危机解释至少在以下两点上超越了明斯基主义对危机的解释。首先,大衰退的结构性根源不在于美国的金融部门而在于全球性生产体制,这一体制反映了资本积累在全球层面上日益加剧的不平衡,这已为全球经济失衡所证明。[1]在此背景下,美国经济金融化趋势的加剧与美国生产的海外迁移息息相关。其次,那种认为社会问题的根源在于货币或金融,对货币金融体系的调整可以解决这一问题的传统观念存在根本性缺陷,危机的不断再现已经证明了传统的财政货币政策在确保积累平衡方面存在局限性。美国生产资本的对外扩张,加之国内经济的金融化,已改变了美国经济的结构,使其越来越无法对明斯基所提出的稳定性政策作出反应,这导致旨在支撑资产价值及稳定公司利润的危机管理政策无法刺激国内投资以及就业。
1.马克思论货币,过度积累与危机
对马克思而言,危机的可能性与资本主义生产最基本的单位——商品——的固有矛盾有关。这一矛盾源自每一个商品都同时具有使用价值和交换价值这一事实。正是货币作为交换价值的一种独立存在形式,使得价值与使用价值的分离成为可能。但是交换价值作为某种特殊商品和货币这一双重存在,为交换行为分裂为两个相互独立的行为(即买与卖)提供了基础。
资本主义生产方式代表着由与货币相关的生产经济与金融系统构成的一种不稳定的辩证统一体。货币具有二重性,一方面,作为价值尺度和流通媒介,货币是体现社会劳动价值的货币基础;另一方面,作为支付手段的信用货币,是金融系统的基础。货币的二重性为其矛盾本身提供了基础。金融系统具有再生产信用货币的能力,它试图不断将其自身从第一种货币职能中解放出来。经验证明,它采取了信用超过社会产品价值这一生产过剩的形式。“货币主义本质上是天主教的;信用主义本质上是基督教的。……但是,正如基督教没有从天主教的基础上解放出来一样,信用主义也没有从货币主义的基础上解放出来。”[1]由于信用与金融这一精心设计的大厦依赖于由简单商品生产条件和交换所决定的货币基础,信用货币如果没有社会劳动产品作为支撑只能成为虚拟货币(Harvey,2006a:253)。然而这一令人不快的真相仅在危机时期才会显露,“届时人们才会发现支付手段只能代表货币,而绝非货币本身”(Arnon,1984:566)。
银行制度——货币形式的制度化组织——体现并且加剧了这一商品形式与这一特殊生产关系之间的矛盾。很自然的,前者通常是危机的震中。在以信用为基础的生产体制下,对信用流的任何重大干扰必将引发危机;“乍看起来,好象整个危机只表现为信用危机和货币危机”。[2]但这仅仅只是表面现象,因为随之而来的将是商业危机以至于全面的工业危机。在商业危机中,处于商品形式的资本无法转变为货币资本。这种表现出来的实现危机实际上是生产过剩的危机,其根源在流通领域以外。生产过剩是资本过剩(过度积累)的征兆。剩余资本的形成与剩余资本的使用机会相关。尽管危机表现为因缺乏货币而未能通过交换实现其所生产的产品,但真正缺乏的不是作为流通媒介的货币,而是作为货币的货币;也就是说,货币作为对象化的人类劳动,作为其自身具有的价值。在危机中,货币的代表将毫无意义,货币必须作为货真价实的货币,作为一般等价物,作为已经实现为货币的剩余价值,也就是已经实现商品的惊险跳跃后攥在商品所有者手里的货币亲自呈现出来。
2.明斯基论金融与不稳定性
明斯基提出了金融不稳定假说,以替代由新古典综合经济学作为内核的标准经济学理论。在明斯基看来,标准经济学存在两个问题:①无法将货币与资本整合进经济学分析;②无法解释金融不稳定性(Minsky,1982:91-92)。明斯基将其理论视为后凯恩主义的演化成果,他将金融经济制度及其运行整合进经济学分析,从而使经济理论成为一门关于“经济周期的投资理论和投资的金融理论”(Minsky,1982:95)。凯恩斯反对货币数量论——即货币数量的增加只会导致(物品和劳务)产出价格水平的上扬,凯恩斯认为货币数量的变动还会影响资产价格。货币贮藏倾向的变化或者流动性偏好基本不会影响价格,而会影响利率(Keynes,1937;p216)。利率决定了给定预期利润水平上的资产价格,投资量影响产出水平和就业。在凯恩斯看来,投资“取决于对未来的两种判断,这两种判断都不是取决于精确或者稳定的基础——由于对货币的贮藏倾向和对资产未来收益的看法”(Keynes,1937:218),投资倾向于大幅波动,这是资本主义经济持续失衡的原因。
在经济体中,投资需求由现有的资本存量价值,外部融资成本,以及投资产出的供给价格共同决定,资产价值的暴跌将会导致投资的下滑。明斯基将资产价值贬值和投资波动的原因归结为债务结构和金融系统。尤其是,他区别了经济体中的三种收入——债务关系:对冲性融资、投机性融资和庞氏融资(Minsky2008[1986]:230-233,1982:105-106)。与第一种融资对应的金融单位,其债务结构中拥有一个相对较大的资产份额(本金+利息),这使他们能够用现金流(利润)来偿还债务。与第二种融资对应的金融单位,它们只能偿付利息,不能偿还本金,需要不断对债务进行展期。与第三种融资对应的金融单位,它们无法获取足够的利润以支付利息或者本金,需要通过进一步负债以对债务进行融资;一旦借债不再可能,他们将不得不卖掉其资产以抵债。无论何时,对冲性融资,投机性融资和庞氏融资三者的混合,将反映经济的历史发展状况并将影响长期。随着投机性融资和庞氏融资在总债务结构中所占比例的逐步增加,经济对利率和资产价格的变动将越来越敏感,经济体也将日趋不稳定。无论出于何种原因,一旦信贷获取减少,无法对债务进行融资将会引发去杠杆化的过程,这反过来将导致资产价值的崩溃(Minsky,1992b:8)。
凯恩斯(1997[1936]:376)相信经济计划将逐步导致那些不劳而获者,那些从利息和租金中牟利的“食利者和较少履行职能性资本功能的投机者的安乐死”。相反,明斯基并不相信资本主义的食利性只是其过渡阶段,他对潜伏在食利者所驱动的经济中的灾难怀有深深的忧虑。引发明斯基追问的关键问题是,“它(另一次大萧条)会再次发生吗”。
金融系统的本性使得不同程度的周期性萧条无法避免,在一个严重的周期性衰退中,收入或某种资产价值的初步下降所引发的资产价值的普遍下降将引发连锁反应。在一个温和的周期性衰退中,价格贬值被限制在一些具体的资产种类上,这避免了连锁反应。决定周期性衰退类型的因素不仅包括经济单位和金融中介资产负债状况,而且还包括某些具体的政府部门(如美国联邦储蓄保险公司以及联邦住房管理局所构成的特殊金融机构)的资产负债状况。通常,这类政府部门之所以存在是由于经济学家认为,可以通过政府债务或增发货币的方式由政府承担危机所造成的某些损失(Minsky,1964)。因此,金融脆弱性的关键指标不仅包括对冲性融资,投机性融资和庞氏融资在经济体中所占的相对份额,还包括政府使用特权对经济体再融资的意愿,以及政府在市场不景气、利润和工资减少时维持总利润和工资水平的能力(Minsky,1992-3:80)。
明斯基将维持利润水平作为避免金融崩溃的关键条件,他提出大政府大银行的方案作为避免另一次大萧条的药方。大政府和大银行是危机时刻稳定利润的必要条件:首先,将反周期性支出作为预算结构的固有特征,并辅之以相机决策的措施;其次,通过低利率政策及美联储承担最后贷款人的职能进行干预。在明斯基看来,衰退是正常的,是经济周期中固有的、无法避免的阶段;只要大政府和大银行能够像战后那样发挥作用,那么衰退的程度就可以被控制,最坏的情形就能得以避免。
3.大衰退的国内与国际根源
引发大衰退的金融危机发生在一次严重的房市泡沫破灭之后。在1992-2006年,伴随着住房价格的一路飙升,美国住宅投资和住房建设经历了战后最长的繁荣时期。2000-2006年间,住房价格几乎翻了一番。根据美国标普10城市房价指数,在2000年1月份尚且徘徊在100.74,但是在2006年4月份已经飙升至226.8。2003-2006年间,美国每年平均销售115.6万套新增住房,与之形成鲜明对比的是,在20世纪70年代,80年代,90年代每年新增住房平均销售量为655,200,609,000,以及698,300套。咋一看,美国房市危机的发生过程与明斯基对危机的解释不谋而合。惠伦(Whalen,2009:12)将房市危机视为一种“典型的明斯基危机”,表现为“房市繁荣为日益强化的升值预期,不断扩大的债务以及金融创新所造就。一旦泡沫破裂,首先将导致信贷危机,紧接着是银行业和股市的危机,并最终导致衰退来临”。与之类似的是,雷(Wray,2009:809)也将危机归因于未加监管的“货币管理资本主义,它以高杠杆化的资金在一个存在系统性低风险的环境里寻求最大化回报(收入流加资本利得)为特征。”
明斯基的理论侧重于投资需求,它由预期未来利润和外部融资成本所决定。据此,明斯基进一步论证到,房价持续升值的预期将会刺激信贷和住宅投资。证券化以及多种金融工具的使用扩大了次级抵押市场,进一步推动了住房的供给和需求。信用扩张以及信贷环境的放松抬高了房价并推动金融创新的发展及杠杆工具的使用,这些因素共同推动了经济的膨胀。
对问题的这种描述抓住了危机的某些表面现象,但并未对危机的根源作出任何实质性的分析。明斯基的主要论点在于金融不稳定内在属性。他认为,无论是金融危机还是实体经济危机,都是金融系统内部运动的产物:“历史表明,每一次严重且长期的衰退都伴随着金融危机,尽管在近期历史中,金融危机并没有造成严重的衰退”(Minsky,1992a:12)。首先,相关并不意味着原因。其次,更重要的是,明斯基对金融行为的巨大变化以及金融系统在经济周期中作用的分析也相当模糊。根据明斯基的描述,经济周期第一阶段的主要特征是金融稳定和相对平静。逐渐地,日益增加的利润驱使企业不断通过借债以增加投资。最后借债变得越来越危险,并且存在债务增长越来越快于收入和利润增长的趋势,这终将导致经济体的债务结构出现相应变化。究竟是什么力量在背后推动这一趋势,明斯基并没有给出清楚的解答。人们可以推测它与泡沫的自我运动机制相关,因为不断增加的利润导致了狂热,并且需要通过银行的作用(明斯基用以描述所有类型金融中介的一个术语)以满足追求更多债务融资的欲望。银行是逐利的,而投机性企业不仅天生热衷于从事投机性融资,而且也充当了“其他机构进行投机性融资的传送带”(Minsky,1977:20)。一方面,银行资产的期限(展期贷款)通常要长于银行其他债务;这对银行产生了一个再融资成本,推动了银行的“投机”行为。另一方面,为了获得市场份额,银行鼓励其他经济单位将短期债务替换成长期债务。然而银行以一个可以维持利润的成本来获取资金是必要的,并且金融创新可以进一步提高利润。例如,金融创新可以加快货币周转速度,这不仅可以确保既定数额货币的流通,而且不会改变利率。(Minsky,1957)。
关于经济周期的这一论述面临两个挑战。首先,它没有解释在资本主义经济持续失衡的条件下,是什么机制保证了平衡阶段成为可能。相应的,除了投资者的“乐观”和“过度自信”等空洞的心理学术语外,明斯基未能对泡沫的来源及由此导致的金融不稳定性作任何解释,因为“一个系统性的失调理论应该建立在或者至少说能够在系统范围的协调理论中得到确认(Prychitko,2009:208)。其次,金融不稳定性假说建立在对单个企业特定金融行为微观分析的基础上,这表现为在经济周期中企业债务猛增并且杠杆化率攀升。此后,这一框架被概念化到宏观经济学中,但有关宏观与微观之间的比较分析并未得到仔细的探究(Lavoie & Seccareccia, 2001)。没有任何经济学定律表明,整个经济的杠杆化率在经济扩张时期必定提高;也没有任何实证材料可以支撑这一说法(Bellofiore & Halevi,2009)。任何有关融资模式和总债务水平的研究都应该涉及中央银行的利率政策以及政府的债务和赤字。对金融系统而言,这两个外生的因素对其运行有着举足轻重的作用。
然而,许多评论家倾向于将大衰退的根源归结为格林斯潘时期美联储的低利率政策,这类解释存在很大局限性。在2001年1月至2002年1月间,联邦基金利率和贴现率从6%跌至1.25%,并且在这一水平上保持了将近一年。格林斯潘因其任职期间对利率的驾驭能力而备受褒扬。就在他离开美联储之前不久,他还被同事们称为“有史以来最伟大的央行行长”(Blinder & Reis,2005:3)。然而,房地产崩溃后,格林斯潘立刻变成了“制造泡沫的刽子手”,此前那些令他大获褒扬的政策现在则变成了条条罪状,低利率政策与金融创新所带动了多重信贷,这被视为房地产泡沫的主要根源。的确,低利率和廉价的信用导致了房市泡沫。但正如我下面将要谈到的,房市泡沫的根源不能仅仅被归咎为金融性原因或国内政策的失误,它还与资本积累全球化制度下的根本条件有着莫大的关系。
低息货币的出现不应该完全归因于格林斯潘的政策,这源于以下两个原因。首先,自70年代以来,美国经济已经历了根本性的结构性变化,这一变化比80年代明斯基的“货币管理资本主义”(这也就是今天所谓的金融化)更为根本,不能将这一变化简化为明斯基所谓的货币管理资本主义。60年代,美国制造业利润率的下降,以及海外竞争的加剧,加上美元的世界货币地位所形成的铸币税特权,推动了一大波生产外包的浪潮。国内大规模生产的减少及向服务业的转型彻底转变了工作和工资关系。这导致了就业保护制度的逐步废除,弹性、低福利、低工资的工作大量增加,作为美国生活方式结构性特征的经济不安感随之出现(Lipietz & Cameron,1997;Vallas,1999;Uchitelle,2007)。不断将工作外包至低工资的国家,以及美国国内工资的停滞,这两个因素导致美国经济无法摆脱对信用扩张及个人消费持续增加的依赖。消费信贷的大规模使用缓解了日益加剧的收入差距和经济增长压力(Brown,2008)。换句话说,低息信贷对美国的“新经济”增长至关重要。
其次,外围的出口导向型国家所赚到的钱被大量投资于美国债券,新兴市场外汇储备激增与美国消费者债务的激增息息相关。格林斯潘和伯南克时期美联储的放松货币政策,一方面依赖于外围的出口导向型国家中辛勤工作的人民,另一方面依赖于中心国家的银行和机构投资者。有证据表明,外资大规模购买美国国债不断压低了收益利率及大量的关键利率,例如与十年期国债收益挂钩的按揭利率。此外,机构债券、债务抵押债券、以及各种房地产投机衍生品,也使美国经济证券化空前高涨。
明斯基(1987)宣称,证券化和金融全球化携手并进, 而且“全球金融一体化很可能将成为下一时期资本主义扩张的特征”,这为全球金融脆弱性和国际债务贬值创造了可能(Minsky,1995:93)。然而,他没有认识到全球金融系统与全球生产系统在资本积累日趋不平衡中存在着共生关系。在一百五十年前,马克思就已经认识到,“创造世界市场的趋势已经直接包含在资本的概念本身中”。[1]与明斯基相比,马克思的高明之处在于,他以资本主义生产全球化为前提对当前危机进行解释。
马克思生活在自由竞争资本主义阶段,当时资本的国际化在很大程度上仅限于商品资本(国际贸易)循环。在19世纪末至20世纪初的帝国主义阶段,资本的国际化扩张至货币资本循环阶段。二战后,这种国际化进一步扩张至其最后阶段,即生产资本循环,这导致了新国际分工的出现(Palloix,1977)。70年代严重的结构性危机加剧了这一过程。资本家主要采取了两个策略以缓解这一危机:第一,在国内以及在全球规模上对生产和交换过程进行时空重建;第二,重组劳动过程(Bluestone,1984;Harvey,2006b;Hymer,1972;Sassen,1990)。下面,我将强调外围地区的出口导向型产业化与中心地区的金融化之间的联系。需要强调的是,如果忽略美国生产资本的对外扩张,那就无法正确理解美国经济过度负债的金融化,这两个过程是有机结合并且相互作用的。
外围国家和地区的产业化从一开始就已经深受外资需求的形塑与影响。毫不令人奇怪的是,新兴国家的经济策略已经适应了出口导向型增长,但是随着发展中国家逐渐融入世界资本主义经济,这一过程的具体情形在二战后的几十年里发生了巨大的变化。这一过程不再主要按照传统的国际贸易渠道进行,而是日益采用随后被称之为商品链,价值链或者全球生产网络这一方式。中心地区日益下降的利润率以及追求利用外围国家和地区更廉价的劳动力的欲望,成为了重塑这一产业的主要动机。然而,根本性问题在于,中心地区通过资本有效控制其劳动力的能力严重下降。正如海默(Hymer,1972:97)曾经提出:
“20年的繁荣已经转变了工人对消费标准和工作强度的预期。劳动力短缺的类似趋势,在日本出现了。从资本的视角出发,美国反抗工作的行为似乎将要达到很高水平。这些国家的所有企业都正试图从外面寻找劳动力。”
然而,直到80年代末期,在外围国家重置生产仍然只是在一个相对较小的范围内进行的,并局限于某些特殊的产业和国家。苏联的解体在世界范围内刷新了生产和社会关系的重构,因为这使得跨国资本可以跨过最后的障碍进行全球渗透。首先,90年代的自由化风暴,伴随着金融资本流,将单个民族国家控制下的物品和劳务极大地释放了出来。旨在“打造公平竞争环境”的改革措施进一步强化了全球企业革命,这一革命已通过价值链在一系列领域和全球规模上实现了企业的高度集中(Nolan et al.2001)。其次,在90年代,大量的产业后备军被吸收进了全球劳动力大军之中。到2000年,中国,印度以及前苏联加入了生产和消费的全球体系,有效地增加了全球劳动力,并且全球经济中的力量对比从劳方转向了资方(Freeman,2010)。全球劳动力供应的激增与贸易国投资率的上涨相对应,这些国家的投资率在2000年达到了顶峰。正如国际清算银行所报道的(2009:75):
在巴西,中国,印度,韩国和波兰,每个国家可贸易部门(农业、矿业和制造业)的总固定资本在2003年至2007年间增加了3.2%,占到了总固定投资的 39%。相比之下,在90年代上半期中国可贸易部门总固定资本仅占其总固定投资的28%,而在2003年至2007年间,这一比例为36%;类似的巴西在90年代约为19%,而2003年至2006年间为56%。
过度积累的各种迹象现在已经通过出口导向型增长增加全球制造业产能以及加剧生产过剩的方式,在外围国家和地区显露出来,这反过来压低了全球商品价格和利润(Brenner,2009;McNally,2009)。经过数十年的过度投资,作为外围国家产业化的典型代表和全球制造业强国,中国已经开始在努力解决大规模产能过剩及由此对价格和利润率造成的巨大压力(McKay & Song,2010)。在此情形下,公司利润率的维持很大程度上取决于高强度的劳动力剥削和工资压榨。尽管在很多的国家工资份额在55%-65%之间波动,但对于中国而言,这一份额从1996年的54%降至2007年的40%(Luo & Zhang,2010:2)。
外围地区超额利润的产生,通常与来自中心国家和地区的跨国公司的直接干预有关,这一联系强化了后者的金融化趋势,并在美国表现得尤为突出。自90年代中期后,美国经济增长严重依赖于两类连续产生的泡沫(互联网泡沫和房地产泡沫),这中间还夹杂着巨大的由信贷所推动的消费泡沫。金融化是一个复杂的过程,它表现在许多不同的方面,包括全球金融市场的融合,机构投资者地位和股东价值的日益提高,以及食利者收入在GDP中所占比例的增加。明斯基对“货币管理资本主义”的定义强调了第二个方面:
“美国资本主义现在正处于一个新的阶段,即‘货币管理资本主义’阶段,在这一阶段拥有大量金融工具的所有者是互助基金和养老基金。投资组合总回报率是评价这些基金管理者绩效的唯一标准,这就将重点转移到了强调企业组织管理的盈亏底线上。”(Minsky,1996:358-359)
在这一分析中,对美国经济金融化的理解需要重新定位,即将利润的源泉从生产投资转向不断扩张的食利者阶层的金融寻租上。后者的成员从处于中心地区的较少履行职能性资本功能的投机者——他们通过拥有贷款所有权而获取租金——扩展到了一些在职位上与金融部门相关从而能够攫取租金的非生产性阶层,如股票经纪人、抵押贷款经纪人、和各种金融咨询师。此外,金融化的蔓延不仅与金融部门扩张的大小与规模有关,而且也与非金融行业日益增加的金融投资有关。大量的研究表明,美国所谓的“非金融公司部门的金融化”导致了一个更低的资本投资率和资本积累的下滑(Crotty,2005;Stockhammer,2004;Orhangazi,2008)。这一趋势与低工资国家(比如中国)劳动密集型生产过程不断集中的全球生产体系息息相关。中美贸易逆差从1998年的569亿美元猛增至2008年的2663亿美元。2009年由于需求下滑,使得这一数据下降为2268亿美元,中美贸易逆差占美国整个贸易逆差的45%。在2010年,与中国的贸易逆差再次反弹至2731亿美元,而这一数据在2011年第一季度还在继续上升。[1]中国政府官员表示,美国在中国的跨国公司生产了中国对美国出口的60%(Pomfret,2010)。
自20世纪80年代中期以来,美国公司推动了全球对外直接投资(FDI)的增加,它也因此从全球价值链的巨大扩张中获得了源源不断的利润(Nolan et al,2001)。生产在全球范围内的垂直一体化进一步降低了投入成本(包括劳动力成本),这使得美国顶级公司无须提高产品价格就可以保持甚至提高成本之上的加成与利润率。首先,在进口价格持平甚至下降的条件下,美国实际收入的停滞并未妨碍进口品消费量的增加。其次,由于在消费篮子里进口品占有相当大的份额,他们对总价格水平的稳定起到了巨大作用。最后,尽管生产外包大大增加了公司利润,但是回到国内的公司利润绝大部分都被用于抬高股东价值,很多都是通过股份回购和更高额的红利派发,而以牺牲能够提高美国经济的生产就业和收入的生产性投资为代价(Milberg and Winkler, 2010)。
正在进行中的世界经济重组表明,全球资本主义再生产对外围地区的渗透日益加深。2009年,全球经济不景气之后,直接投资总流入量为1.114万亿美元,下降了37%,而流出量为1.101万亿美元,下降了43%。更令人震惊的是,直接投资流入发展中国家和转型经济体的下降幅度为27%,远小于流向发达国家的44%。因此,流入发展中国家的直接投资量在全球直接投资流中继续增加;这些经济体有史以来第一次吸收了全球直接投资流入量的50%,而中国成为了继美国之后最大的直接投资吸收国(UNCTAD,,2010:xviii-xix)。生产的全球化并不意味着生产和交换条件在世界范围内的平等化趋势,而是加剧了在世界范围内的差异化趋势。正如拜卢阿(Palloix,,1937:3)在这一过程的早些阶段所观察到的那样,“资本的国际化标志着工业活动向全球化层面转移,因此工业活动可能在发达资本主义国家被消解掉”。这一趋势在接下来的30年里逐步展开,但是没有任何一个地区能够与美国这个拥有近86%服务业劳动力的发达资本主义国家相媲美。
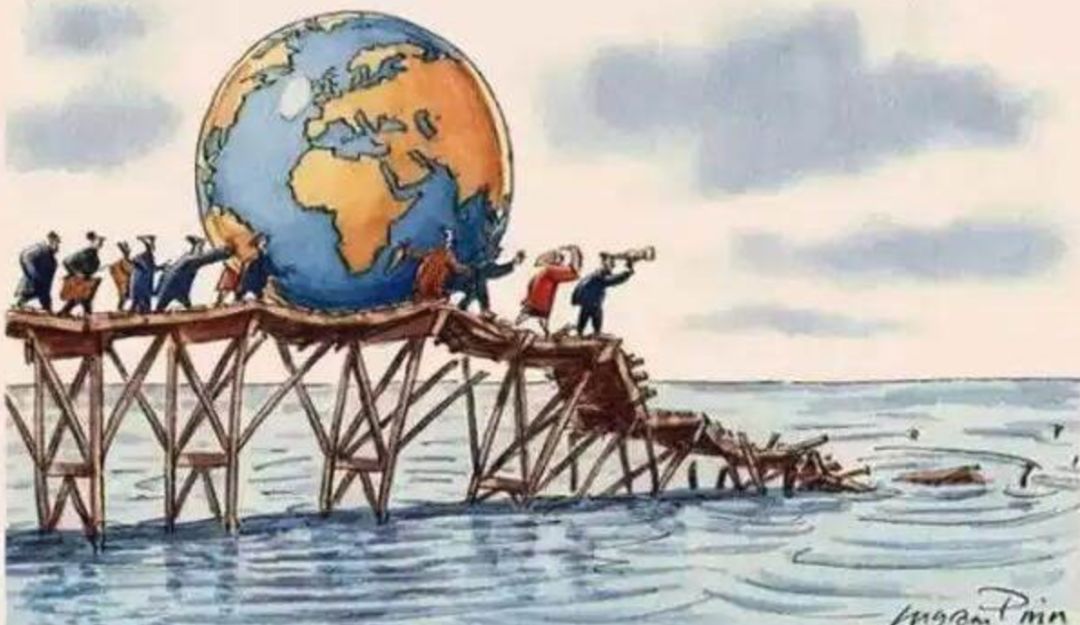
总而言之,生产的全球化和美国经济的金融化通过两个主要的渠道联系在了一起。首先,美国的跨国公司将生产活动外包所产生的巨额利润用于国内能获得丰厚利润的金融业务。这一商业模式导致了美国贸易逆差及其金融资产的升值。其次,出口导向型国家的很大一部分盈利被再投资于美国国债,这进一步刺激了美国国内的消费、信贷扩张和资产价格膨胀。这两个渠道通过由国际信用和债务循环机制所组成的金融市场,与中间商相互联系在了一起。保证这一国际信用和债务循环机制的潜在流动性来源——美国的经常账户赤字,在2006年达到了8035亿美元的历史高峰。因此,大衰退的根源不是美国国内的债务泡沫,而是全球经济发展与资本积累的日益不平衡。
4.“它”会再次发生吗:从投资社会化到资本共产主义
任何试图用明斯基的理论去分析当前危机的做法必将面临一系列的挑战。正如上面已经讨论过的,当今全球化与美国经济的金融化已经同明斯基所描述和分析的情形大相径庭。在当今的美国经济中,投资需求成为公司利润的决定性因素,而利润反过来又被用于再投资。银行借贷主要是为企业投资活动进行融资。金融投机推动资产价格上升,使其超过了未来利润所规定的合理水平,并因此对经济施加影响。尽管可以据此炮制出用于解释房产泡沫的供给理论,但这一理论无法解释对应的需求。如果家庭没有以投机性“投资者”的身份加入,那么泡沫就不会达到如此显著的水平。明斯基承认战后工资收入与消费的关联性在减弱,因此家庭信贷被用于支持消费,而房子主要是通过对冲融资的形式购买。也就是说,“正是因为收入(工资)的下降,才导致这些合约转变为庞氏融资”(Minsky,1982:32)。但明斯基没有考虑以下情形的出现,即家庭消费或者购置房产不断采取投机性融资和庞氏融资的方式,但所支付的价格却超出了他们未来收入的承受能力。
在美国经济金融化日益深化的背景下,明斯基关于企业投资是利润关键来源的观点是很难与最近10年的现实情形相吻合的。自60年代末期以来,除住宅建筑外的净投资率一直停滞不前甚至有下滑的趋势,这一比率仅在90年代末期略有提升(Beitel,2009)。相应地,存在利润率与净投资率去耦化的趋势。尤其是在过去十年,公司利润主要依赖于政府和家庭的债务扩张才得以维系(ibid.:87)。事实上,在泡沫年代,信用融资超过劳动收入成为支撑美国消费需求的主力(Ivanova,2011b)。最近三十年银行和金融服务的快速变革已使不断上涨的个人债务日益常态化且制度化。大公司重新定位于市场金融,并且远离银行贷款,这促使商业银行及大量金融中介机构转向“金融掠夺战”(即金融利润的攫取直接来源于个人的工资收入,Lapavitas,2009)。这种现代形式的阶级垄断地租类似于传统的高利贷,它不是企业利润的分割,而是对工资收入的剥夺。总而言之,全方位的金融化加剧了金融脆弱的规模和程度,金融不稳定性的威胁亦挥之不去。而且,私人经济的庞氏融资过程在多大程度和多长时间内能被政府的庞氏融资过程所抵消,这个问题的答案也同样不明确。
上述问题暴露了明斯基理论的第二个问题,这与运用财政货币政策以稳定经济相关。根据明斯基的理论,每个经济周期都包含了倾向于吸收可得流动性并将金融系统拖入紧缩性萧条的投机泡沫的可能。私人经济转向由投机性融资和庞氏融资所主导的债务结构,同时“最终流动性”出现紧缩(资产拥有固定合约价值,并且没有违约风险,包括国库通货,铸币,以及最重要的“国内拥有的除政府债务以外的资金”),这两种结果与明斯基所谓的“庇古货币流通速度”(国内生产总值除最终流动性的数量)的下降相伴而行(Minsky,1982:9)。最终,危机或衰退将要求增加最终流动性,或者增加能够被杠杆化(例如作为贷款抵押品的功能)的政府债务,以对抗资产价值、利润以及投资的严重下滑。通过与美联储的“外部市场再融资”相配合,日益增加的政府债务将对高涨期金融创新和投机引发的债务结构进行“检验”,从而“阻止”深度衰退的来临。
这一分析并不表明明斯基试图以社会其他人的损失为代价来优先保证金融集团获利。但一眼就可以看出,他用于“阻止”深度衰退的药方可能为脆弱的金融提供了一个更便捷的渠道以突破金融本身的限制,从而使金融集团免于对他人的损失负责。毫不奇怪的是,在最近的金融风暴中,华尔街内部人员乐于接受这一不可避免的“明斯基时刻”的流行说法,并且一再强调用于稳定经济的政府救助方案是必要的。表面上看,此类危机管理措施与明斯基的建议相一致;但实际上它却是用心险恶,因为这意味着金融掠夺成本被社会各阶层所分摊,资本共产主义大力鼓吹的好处事实上恰恰使工人和失业者痛苦不堪。
自2007年秋以来,大政府、大银行竭尽全力通过财政货币手段,大规模的救助破产公司,这包括两轮量化宽松政策,购买以按揭为基础的有价证券,以及放松会计准则以避免资产价值下跌并恢复公司利润(Pittman & Ivry,2009)。根据估算,用于稳定经济动荡的全部支出大约有12.8万亿美元。而根据布雷思韦特(Braithwaite)的估测,这一支出甚至可能高达23.7万亿美元(Braithwaite,2009)。然而,这些财政货币手段只能缓解危机而已,它们有助于恢复大企业的盈利;但它不能避免大规模取消抵押品赎回权,也不能避免就业率的进一步下降。根据资产负债表,公司利润从2009年开始已经得以恢复,股市也有所恢复,虽然尚未达到之前的高位;但是整个经济面临的仍然是高失业率和不景气的房市,复苏并没有如期而至。
值得强调的是,当前的危机救助已不是一种必要的手段,而是政府当局为保证金融利益特权的有意行动。官方的策略是全力阻止资产价值贬值及公司利润大幅下滑。然而,与明斯基和其他人的想法相反,维护公司利润水平并不必然意味着对工资水平或就业水平的维护。公司的行动在很大程度上与马克思的预期相一致的;他们试图通过削减工资和裁员以应对危机。在2009年,劳动生产率增长了3.5%,而单位劳工成本下降了1.6%,这是60年以来的最大降幅。同时,工资总额在2008年至2009年间下降了2500亿美元。[1]马克思将危机作为资本解决其自身矛盾的途径,这一睿智洞察已为资本主义国家试图通过财政货币政策等危机管理手段所证明。虽然危机管理政策有助于巩固金融权力并将美国经济中的金融巨头与企业集团凝聚起来,但没有任何证据表明,这种“成功”将有助于国家未来经济发展及社会稳定。
对于明斯基的理论,我们必须看到,它在很大程度上是明斯基所处的特殊历史时期的产物。战后发达资本主义国家经历了一个特殊的历史时期,即福特主义阶段。明斯基将这一历史时期概念化,从而为政策的实施提供了一个理论基础。在明斯基的一生中,他不断重复论述一个观点:“资本主义世界的中心国家在二战后的50年里没有经历过大萧条,是因为大政府提供了对抗危机的保证,这有效避免了类似于1929-1933年利润和资产价格大幅下跌的出现”(Minsky,1996:359)。稳定利润意味着阻止投资、产出和就业的下滑。但由于美国的经济结构已经发生了重大转变,早期适用的政策对当下已不再有效。正如雷(2009:813)所提出的那样,大萧条和二战通过勾销大量金融资产和债务而“直接促成了金融稳定性环境的形成”,这将企业和家庭从过度债务的重负下解放出来。但现在,战后积累体制的根本性结构所依赖的大生产基础已经不复存在了”。
明斯基(1996:362)认为,非金融性企业依赖于使用外部资金以实现长期资本融资,这是经济不稳定性的关键来源。这也为政府干预提供了一个重要的理论基础,“一旦大政府稳定了总利润,银行家拥有市场权力的理由将不复存在”(Minsky,2008[1986]:367)。然而,有证据表明,近年来大企业的投资决策并不受外部融资成本的制约,因为公司本应用于投资的内部资金甚至都未被用作投资。正如贝茨(Bates)所发现的那样,在1980-2004年间,美国工业企业的平均资产变现率提高了129%,这导致平均净负债大幅下降,并在2004年变为负值。大公司的高现金持有率已经与其资本支出呈现负相关,这一情形至今尚未改变。在公司利润快速恢复的过程中,美国大公司的收入中有很大一部分来源于国外,这些公司持有大量现金,但是他们并未将这些现金用于扩大或者改善国内的资本基础,而是选择将其贮藏起来或者分发股利,或投资于金融资产(比如收购本公司的股票)。可以说,正是“离岸金融化连锁效应”使得非金融部门在2008年危机之后的自我恢复能力不断下降(Milberg and Winkler,2010)。也正是因为这种能力的下降,导致推动金融资产价格上升与稳定金融利润的做法未能有效刺激就业。
明斯基理论的最后一个问题是稳定金融的社会影响。凯恩斯(1997[1936]:372)精确地描述了资本主义体系的两大缺陷:无法持久地维持充分就业以及“财富和收入的不平等分配”。凯恩斯认识到了资本主义与维持有效需求水平之间的矛盾。在某种程度上说,明斯基的观点是对凯恩斯思想的一个退步,因为他试图在维持资本主义体系的同时将金融系统的稳定优先排序在社会稳定之前。
有的人主张,资本主义社会是不平等且无效率的。但是,贫困,腐败、公共福利设施和私人权力的不平等分配,以及导致低效率的垄断等(这些概括起来的结论就是,资本主义是不公平的),并不总是与资本主义体系相伴而生。不平等和无效率令人反感,但没有科学的法律和历史证据证明,为了能持续存在,一种经济制度就必须符合公平和效率的标准。(Minsky,2008[1996]:6)。
这一观点的问题在于,政府救助金融的做法倾向于加剧不平等和无效率。明斯基意识到了控制金融的社会制约条件(social limitations),但他将这些副作用视为更小的恶。在他看来,他们并不必然威胁资本主义的存在。他承认政府干预成功地阻止了严重的衰退,但是却无法维持就业,增长和价格稳定。经济已经陷入了极端的滞胀中;努力阻止衰退将导致通货膨胀,而对抗停滞又会导致经济萧条的重现(Minsky,1982:xv-xvi)。
5.结论
明斯基的工作为研究资产泡沫的动因,不确定性的影响,以及债务水平提高对经济整体的紧缩性影响这一金融运行机制提供了有益的视角。然而,正如本文力图证明的那样,最近这次危机的金融形式掩盖了危机的“实际”根源,即资本积累的全球失衡。马克思的理论在探究全球生产日益加剧的危机与美国社会经济危机的关系上提供了更为深刻的见解。根据马克思的研究,金融化只是资本主义危机的表面原因。传统的财政货币政策依赖于政府支出和货币供应的扩张,但这些危机管理政策并不能解决全球化时代美国经济的结构性问题,亦无法为美国和全球资本主义的系统性危机提供一个一劳永逸的解决方案。
参考文献
[1] Arnon, A. 1984. Marx’s theory of money: The formative years. History of Political Economy 16: 555-575.Bank for International Settlements. 2009. Annual report . Basel: Bank for International Settlements.
[2] Bates, T. W., K. M. Kahle, and R. M. Stulz. 2006. Why do U.S. firms hold so much more cash than they used to? NBER Working Paper Series, No. 12534.
[3] Beitel, K. 2009. The rate of profit and the problem of stagnant investment: A structural analysis of barriers to accumulation and the spectre of protracted crisis. Historical Materialism 17: 66-100.
[4] Bellofiore, R., and J. Halevi. 2009. A Minsky moment? The subprime crisis and the “new” capitalism. International Economic Policy Institute, Working Paper 2009-04.
[5] Blinder, A. S., and R. Reis. 2005. Understanding the Greenspan standard. CEPS Working Paper Series, No. 114, September.
[6] Bluestone, B. 1984. The deindustrialization of America: Plant closings, community abandonment, and the dismantling of basic industry . New York: Basic Books.
[7] Brenner, R. 2009. What is good for Goldman Sachs is good for America: The origins of the present crisis. UC Los Angeles: Center for Social Theory and Comparative History. Available at http://escholarship.org/uc/item/0sg0782h. Accessed on 1 July 2010.
[8] Braithwaite, T. 2009. Treasury clashes with Tarp watchdog on data. Financial Times , 20 July.
http://www.ft.com/cms/s/0/ab533a38-757a-11de-9ed5-00144feabdc0.html .
[9] Brown, C. 2008. Inequality, consumer credit and the saving puzzle . Cheltenham, UK: Edward Elgar.
[10] Crotty, J. 2005. The neoliberal paradox: The impact of destructive product market competition and “modern” financial markets on nonfinancial corporation performance in the neoliberal era. In Financialization and the world economy , ed. G. Epstein. Cheltenham, UK: Edward Elgar.
[11] Freeman, R. 2010. What really ails Europe (and America): The doubling of the global workforce. The Globalist,5 March. Available at
http://www.theglobalist.com . Accessed on 1 July 2010.
[12] Harvey, D. 2006a. Limits to capital . London: Verso.
[13] Harvey, D. 2006b. Spaces of global capitalism: A theory of uneven geographical development. London: Verso.
[14] Hymer, S. H. 1972. The internationalization of capital. Journal of Economic Issues 6: 91–111.
[15] Ivanova, M. N. 2011a. Money, housing, and world market: The dialectic of globalised production. Cambridge Journal of Economics 35: 853–871.
[16] Ivanova, M. N. 2011b. Consumerism and the crisis: Wither “the American dream”? Critical Sociology 37: 329-350.
[17] Ivanova, M. N. 2011c. Can “it” happen again: The limits of money artistry. Critique 39: 211-232.
[18] Ivanova, M. N. Forthcoming. The dollar as world money. Science & Society 76.
Keynes, J. M. 1937. The general theory. Quarterly Journal of Economics 51: 209-223.
[19] Keynes, J. M. 1997[1936]. The general theory of employment, interest and money . New York: Prometheus Books.
[20] Lapavitsas, C. 2009. Financialized capitalism: Crisis and financial expropriation. Historical Materialism 17: 114-148.
[21] Lavoie, M., and M. Seccareccia. 2001. Minsky’s financial fragility hypothesis: A missing macroeconomic link? In Financial fragility and investment in the capitalist economy: The economic legacy of Hyman Minsky , ed. R. Bellofiore and
P. Ferri, vol. II. Cheltenham, UK: Edward Elgar.
[22] Li, M. 2009. Socialization of risks without socialization of investment: The Minsky paradox and the structural contradiction of big government capitalism. PERI Working Paper No. 205.
[23] Lipietz, A., and A. Cameron. 1997. The post-Fordist world: Labour relations, international hierarchy and global ecology. Review of International Political Economy 4: 1-41.
[24] Luo, C., and J. Zhang. 2010. Declining labor share: Is China’s case different? China & World Economy 18: 1-18.
[25] Marazzi, C. 1995. Money in the world crisis: The new basis of capitalist power. In Global capital, national state and the politics of money , ed. W. Bonefield and J. Holloway, 69-91. New York: St. Martin’s Press.
[26] Marx, K., and F. Engels. 1975. Collected works , vol. 15. New York: International Publishers.
[27] Marx, K. 1993[1939]. Grundrisse: Foundations of the critique of political economy . London: Penguin Books.
[28] Marx, K. 1991[1894]. Capital: A critique of political economy , vol. III. London: Penguin Books.
[29] McKay, H., and L. Song. 2010. China as a global manufacturing powerhouse: Strategic consideration and structural adjustment. China & World Economy 18: 1-32.
[30] McNally, D. 2009. From financial crisis to world slump: Accumulation, financialisation and the global slowdown. Historical Materialism 17: 35-83.
[31] Milberg, W. 2008. Shifting sources and uses of profits: Sustaining US financialization with global value chains. Economy and Society 37: 420-451.
[32] Milberg, W., and D. Winkler. 2010. Financialisation and the dynamics of offshoring in the USA. Cambridge Journal of Economics 34: 275-293.
[33] Minsky, H. P. 1957. Central banking and money market changes. Quarterly Journal of Economics 71: 171-187.
[34] Minsky, H. P. 1964. Longer waves in financial relations: Financial factors in more severe depressions. American Economic Review 54: 324-335.
[35] Minsky, H. P. 1977. Banking and a fragile financial environment. Journal of Portfolio Management 3: 16-22.
[36] Minsky, H. P. 1982. Can “it” happen again. Armonk, NY: M. E. Sharpe.
[37] Minsky, H. P. 1987. Securitization. Mimeo, published as Policy Note, 2008/2, Levy Economics Institute of Bard College.
[38] Minsky, H. P. 1992a. Reconstituting the United States financial structure: Some fundamental issues. Working Paper No. 69, Levy Economics Institute of Bard College.
[39] Minsky, H. P. 1992b. The financial instability hypothesis. Working Paper No. 74, Levy Economics Institute of Bard College.
[40] Minsky, H. P. 1992-3. On the non-neutrality of money. Federal Reserve Bank of New York Quarterly Review 18: 77-82.
[41] Minsky, H. P. 1995. Longer waves in financial relations: Financial factors in the more severe depressions II. Journal of Economic Issues 29: 83-95.
[42] Minsky, H. P. 1996. Uncertainty and the institutional structure of capitalist economies: Remarks upon receiving the Veblen-Commons award. Journal of Economic Issues 30: 357-368.
[43] Minsky, H. P. 2008[1986]. Stabilizing an unstable economy . New York: McGrawHill.
[44] Nolan, P., D. Sutherland, and J. Zhang. 2002. The challenge of the global business revolution. Contributions to Political Economy 21: 91-110.
[45] Orhangazi, O. 2008. Financialization and capital accumulation in the nonfinancial corporate sector: A theoretical and empirical investigation on the US economy, 1973–2004. Cambridge Journal of Economics 32: 863–886.
[46] Palloix, C. 1977. The self-expansion of capital on a world scale . Review of Radical Political Economics 9: 3-17.
[47] Pittman, M., and B. Ivry. 2009. Financial rescue nears GDP as pledges top $12.8 trillion. Bloomberg News , 31 March. http://www.bloomberg.com/apps/news?pid= newsarchive&sid = atgpW1E28_4s
[48] Pollin, R., and G. Dymski. 1994. The costs and benefits of financial instability: Big government, capitalism and the Minsky paradox. In New perspectives in monetary macroeconomics: Explorations in the tradition of Hyman P. Minsky , ed. G. Dymski and R. Pollin. Ann Arbor: University of Michigan Press.
[49] Pomfret, J. 2010. China’s commerce minister: U.S. has the most to lose in a trade war. Washington Post , 22 March: A06.
[50] Prychitko, D. L. 2010. Competing explanations of the Minsky moment: The financial instability hypothesis in light of Austrian theory. Review of Austrian Economics 23: 199-221.
[51] Sassen, S. 1990. The mobility of labor and capital: A study in international investment and labor flow . Cambridge: Cambridge University Press.
[52] Stockhammer, E. 2004. Financialisation and the slowdown of accumulation. Cambridge Journal of Eco-nomics 28: 719–741.
[53] Vallas, S. P. 1999. Rethinking post-Fordism: The meaning of workplace flexibility. Sociological Theory 17: 68-101.
[54] Uchitelle, L. 2007. The disposable American: Layoffs and their consequences . New York: Vintage.United Nations Conference on Trade and Development. 2010. World investment report . New York and Geneva: United Nations.
[55] Whalen, C. J. 2009. A Minsky perspective on the global recession of 2009. Research on Money and Finance Discussion Paper Series, No. 12, SOAS, University of London.
[56] Wray, L. R. 2009. The rise and fall of money manager capitalism: A Minskian approach. Cambridge Journal of Economics 33: 807-828.
(来源:CPEER,原载《清华政治经济学报》第2卷,译者:张雪琴,校对:王生升)返回搜狐,查看更多