2008年全球金融危机爆发后,全球大类资产走势在一定程度上摒弃了美林投资时钟模型---经济周期映射下的资产轮动规律,经济周期变得已难以预测。
有人说,经济衰退已经到来,而也有人认为现在全球经济只是处于一种新常态(长期的缓慢经济增长),而非真正的经济衰退。
在全球经济增长放缓、资产轮动加速、中美贸易战,以及美联储降息的宏观背景下,投资回报不断承压,此时,私募股权资产备受青睐,高净值人群倾向于加大其在金融资产中的配置比例。
未来国内高净值人群和家族会越来越依靠股权投资,通过拉长投资周期实现家族财富的增值与传承。
股权投资是为参与或控制某一公司的经营活动而投资购买其股权的行为。可以发生在公开交易市场,在公司发起设立或募集设立场合,以及在股份的非公开转让场合。
市场中的股权投资机会按照投资企业成长的不同阶段来划分:
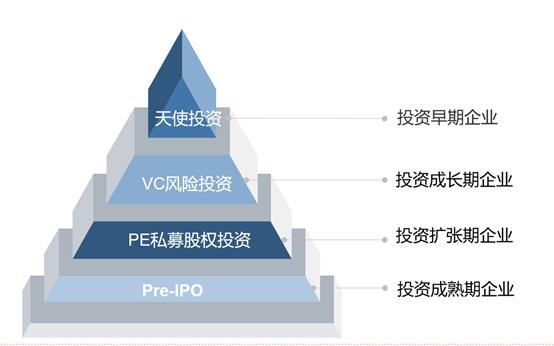
私募股权投资(PE)是指通过私募基金对非上市公司进行的权益性投资,通过上市(IPO)、兼并与收购(M&A)或管理层回购(MBO)等方式退出获利。
PE投资者寻找优秀的高成长性的未上市公司,注资其中,获得其一定比例的股份,推动公司发展、上市,此后通过转让股权获利。私募股权投资在风险收益特性上表现为长期性、高风险、高回报,并与其他资产收益相关性低。
在资产配置中,私募股权作为另类资产之一,近年来深受各类机构投资人的青睐, 2017-2018全球家族办公室资产配置中,私募股权基金占比7.6%,私募股权(直投)占比14%,合计高达22%,仅次于股票投资。
现代资产配置理论认为,组合中加入的新资产类别与组合的相关性越低,风险分散的效果就越好。私募股权投资与大多数固收类、权益类资产, 美国股票指数都有着较低的相关性,可作为资产配置中的重要组成部分。
私募股权还具有显著的抗周期效应,其与经济周期的相关系数为负。私募股权相对于二级市场的超额回报在经济萧条的时候最为显著,而在经济高速发展的时候,私募股权的表现可能不及二级市场。因而,在经济增长乏力、二级市场景气度不足的时候,私募股权资产的配置意义显得尤为重要。
私募股权基金的优点
1、私募股权基金作为一项集合投资工具,降低了股权交易成本
2、基金管理人品牌优势,其深厚的社会资本,包括多年累积的行业经验、投资经验、投后管理经验、人脉资源等可规避投资人因专业性不足带来的投资风险
3、有效的激励和约束
接下来我们看看一些IPO,风险投资VC以及私募股权PE的市场情况。
VC/PE近年来投资火爆,成为市场的宠儿,企业也纷纷排队IPO。2019年上半年美股IPO上市企业约99家,目前有22家公司已经公布将于下半年在美股上市。
过去几个月,风投支持的公司上市数量激增,成为市场的关注焦点。Zoom Video Communications, Beyond Meat和Crowdstrike也在公开场合高调亮相。
尽管考虑到公众的关注,近期IPO的数量可能令人吃惊,但实际上低于其他一些季度的数量。但这些公司的融资金额一直令人瞠目结舌(如图1)。
今年迄今规模最大的私募股权融资来自医疗服务和产品提供商Avantor Performance,该公司在IPO中筹集了约38亿美元。另外一笔大规模IPO来自Tradeweb(一家金融领域的电子市场运营商),该公司通过IPO筹集了约11亿美元资金。
图1
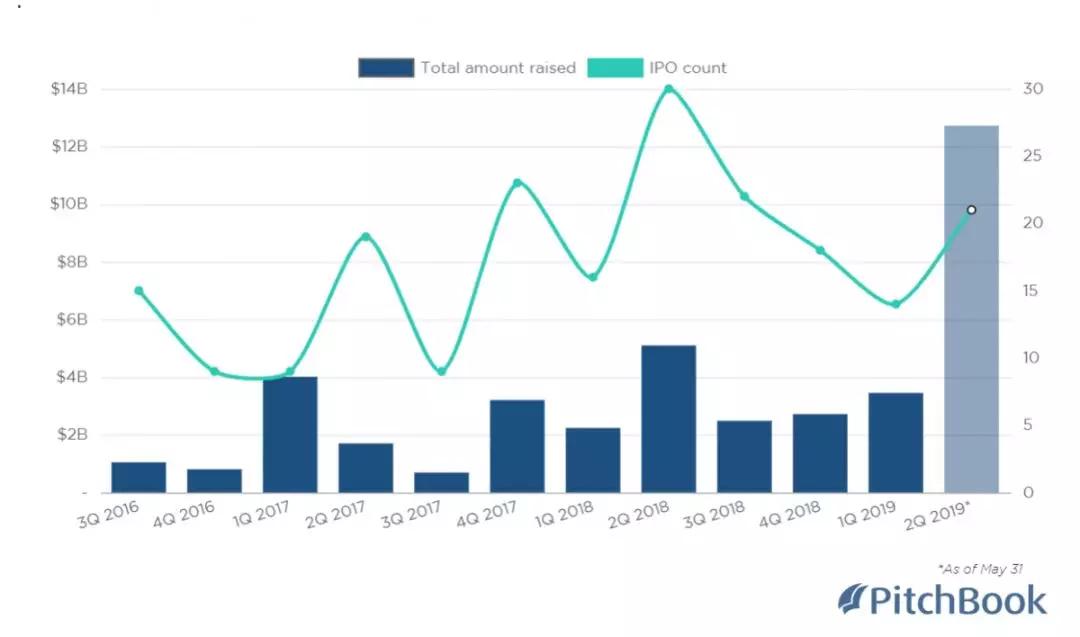
2018年,企业风投活动总体呈爆炸式增长,今年这一趋势还在继续。2018年美国的风险投资达到创纪录的1321亿美元。今年第一季度,资本投资额仅略低于创纪录水平的25%,使2019年的增速与去年大致相当。
交易数量呈下降趋势,但规模较大的交易仍在继续提升总融资量。 1亿美元的IPO融资成为新常态。总体而言,美国风险投资活动在第一季度蓬勃发展,保持了自2018年以来的势头,包括几家独角兽基金退出、估值极高、生命科学、移动技术等领域的活动猖獗。Venture Monitor指出, “2019年将成为美国风投行业的关键一年。”
私募股权也不甘示弱,投资回报率表现强劲,跑赢美国股市标普500指数、新兴市场指数以及罗素2000指数(如下图2,图3)。
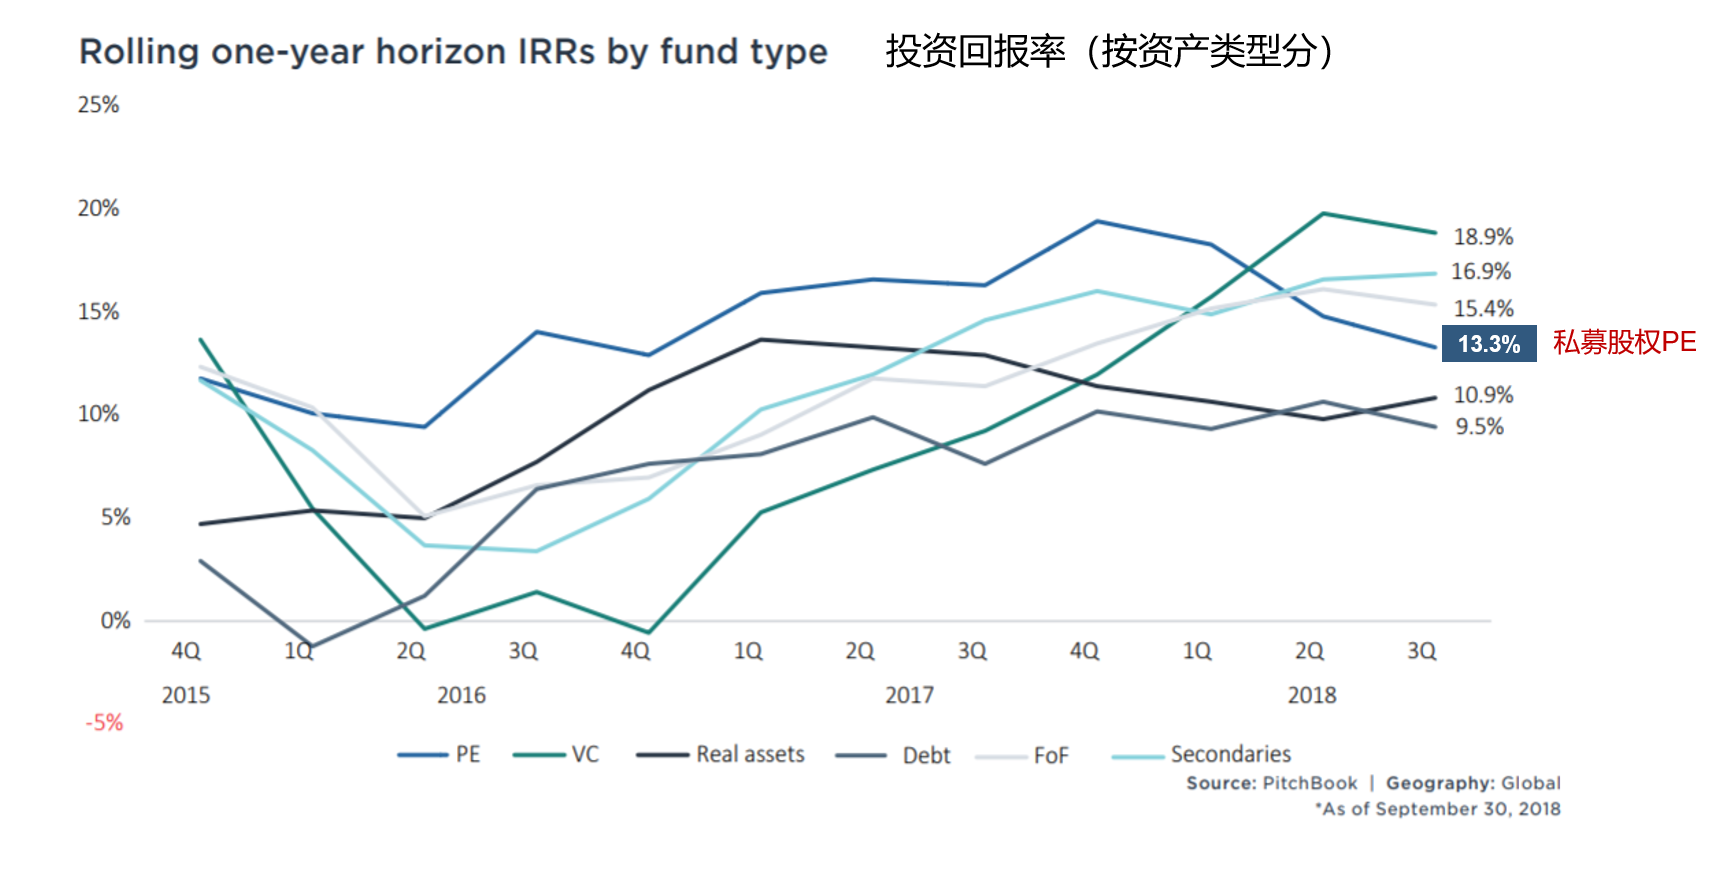
截至2018年第三季度,私募股权的一年期投资回报率达到13.3%,而风险投资一年期回报率表现更为强劲18.93%,但长期来看,PE 5年期, 10年期,15年期的投资回报率分别为14.65%,11.6%,13.5%,高于VC风险投资的5年期,10年期,15年期的投资回报率13.83%,9.77%,9.31%(如图4,图5)。因此,私募股权的长期回报还是不错的,适合做长期投资。
图2 全球私募股权基金表现强劲
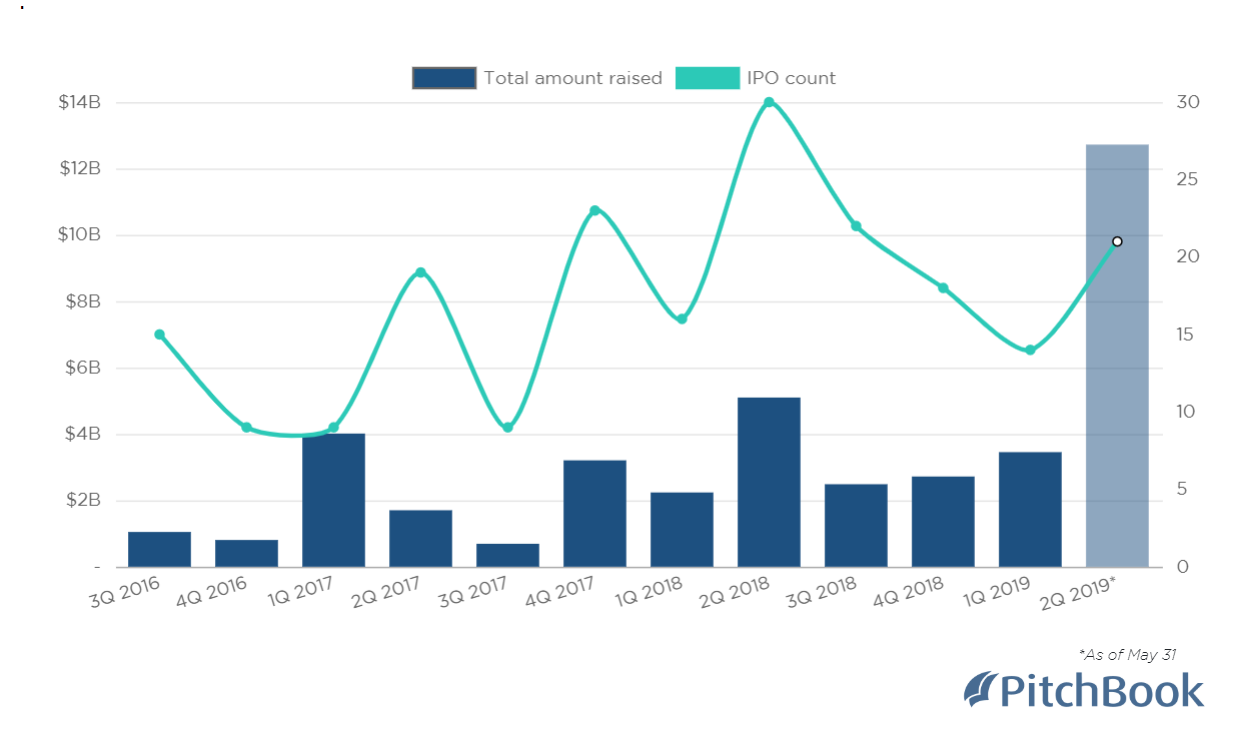
图3
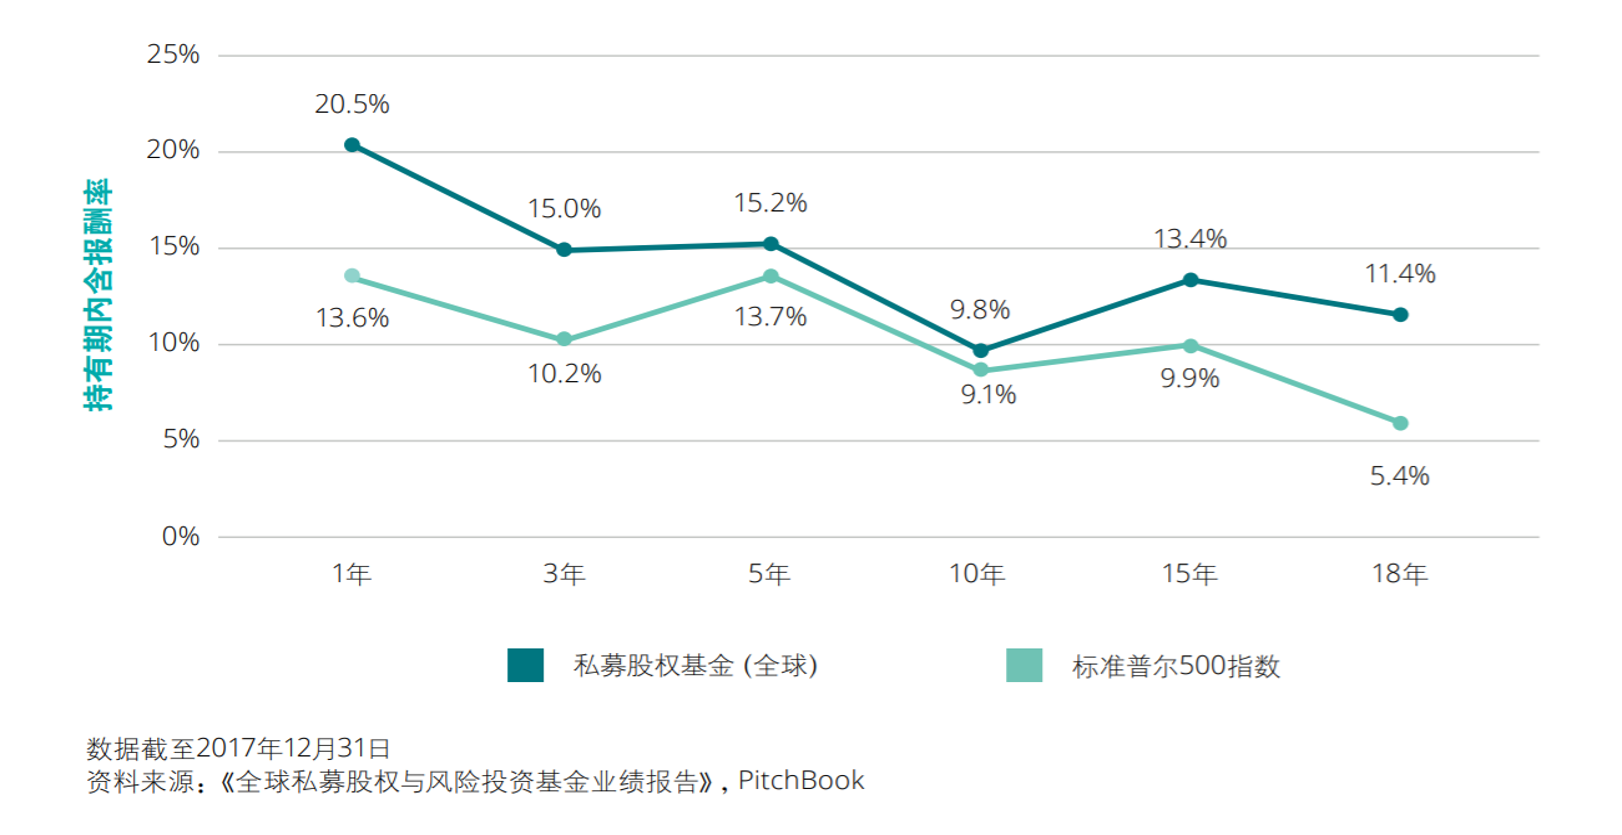
图4
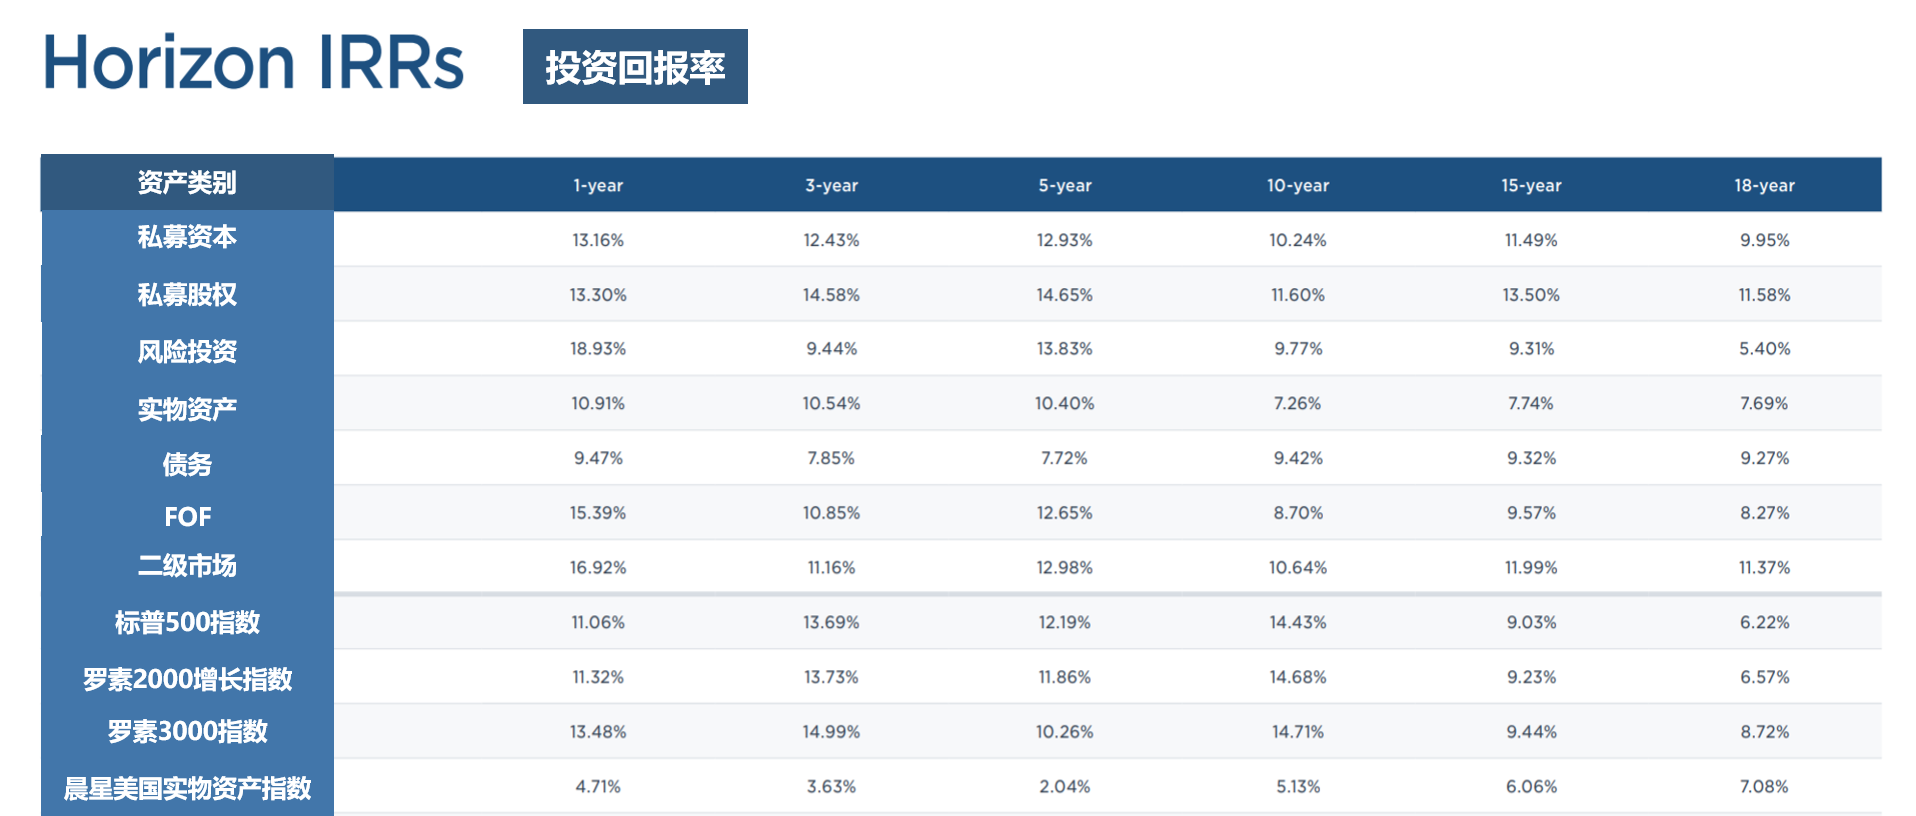
图5
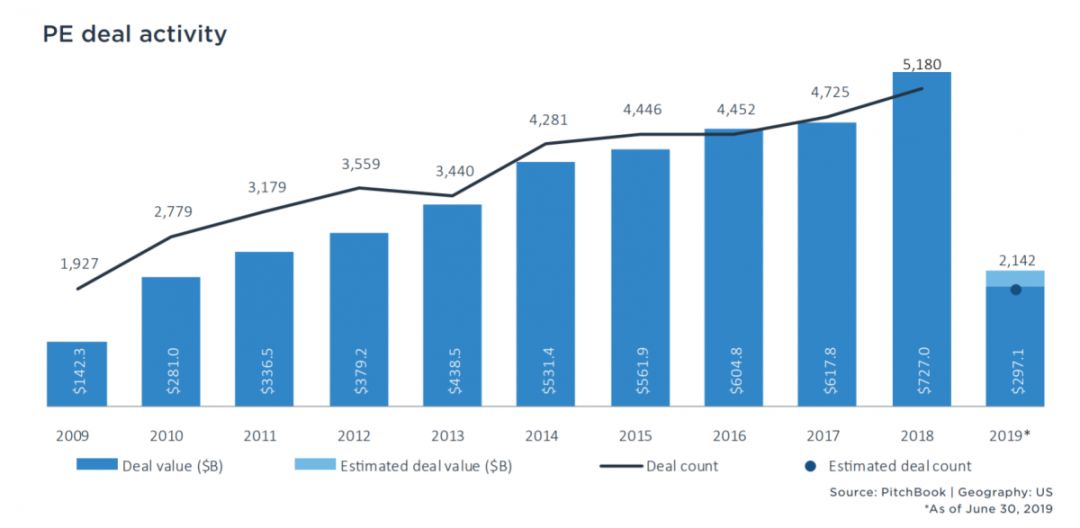
此外,私募股权近年来的交易量逐渐上升(如图6),可以说,2018年是私募股权的丰收年。其中,私募股权收购规模已接近3,840亿美元,是2008年金融危机后私募股权热潮以来的最高水平。并购活动的步伐克服了私募股权交易面临的各种宏观挑战,包括来自战略收购方的竞争、估值的高倍数,以及去年第四季度的利率上升、高收益和杠杆贷款市场的混乱。
图6 私募股权交易量(注:Deal value交易价值)
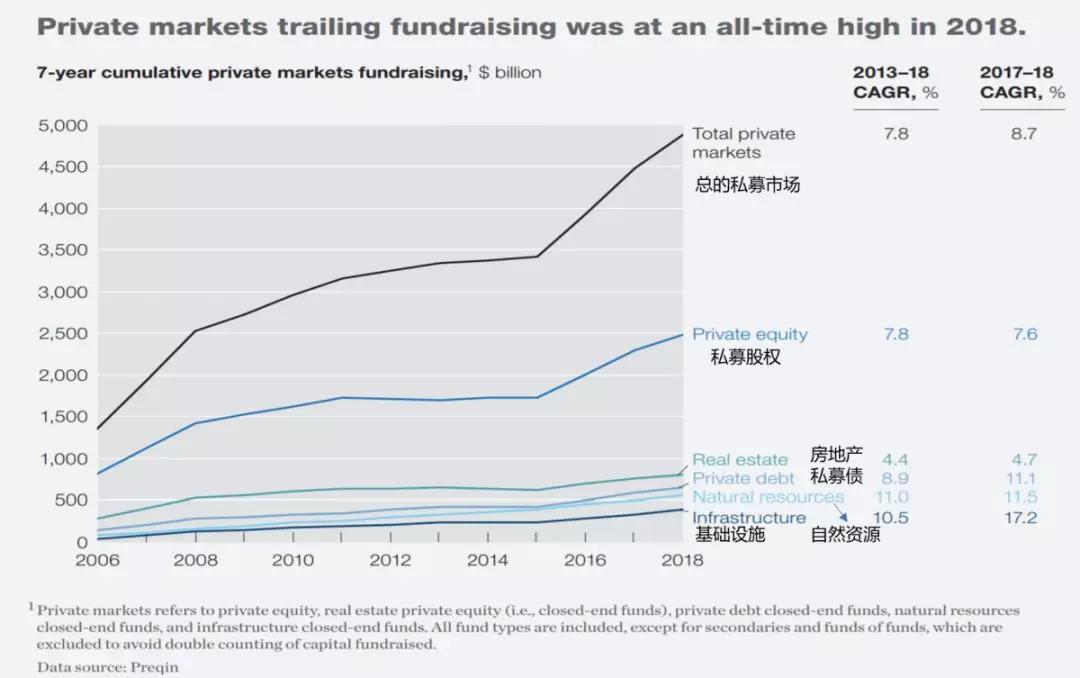
从图7看出,私募股权7年累计总融资量高于房地产,私募债,自然资源,基础设施的总融资量,2017-18 CAGR 复合年化增长率为7.6%。
图7, 7年来累计的私募股权市场融资量(注:CAGR 复合年化增长率)
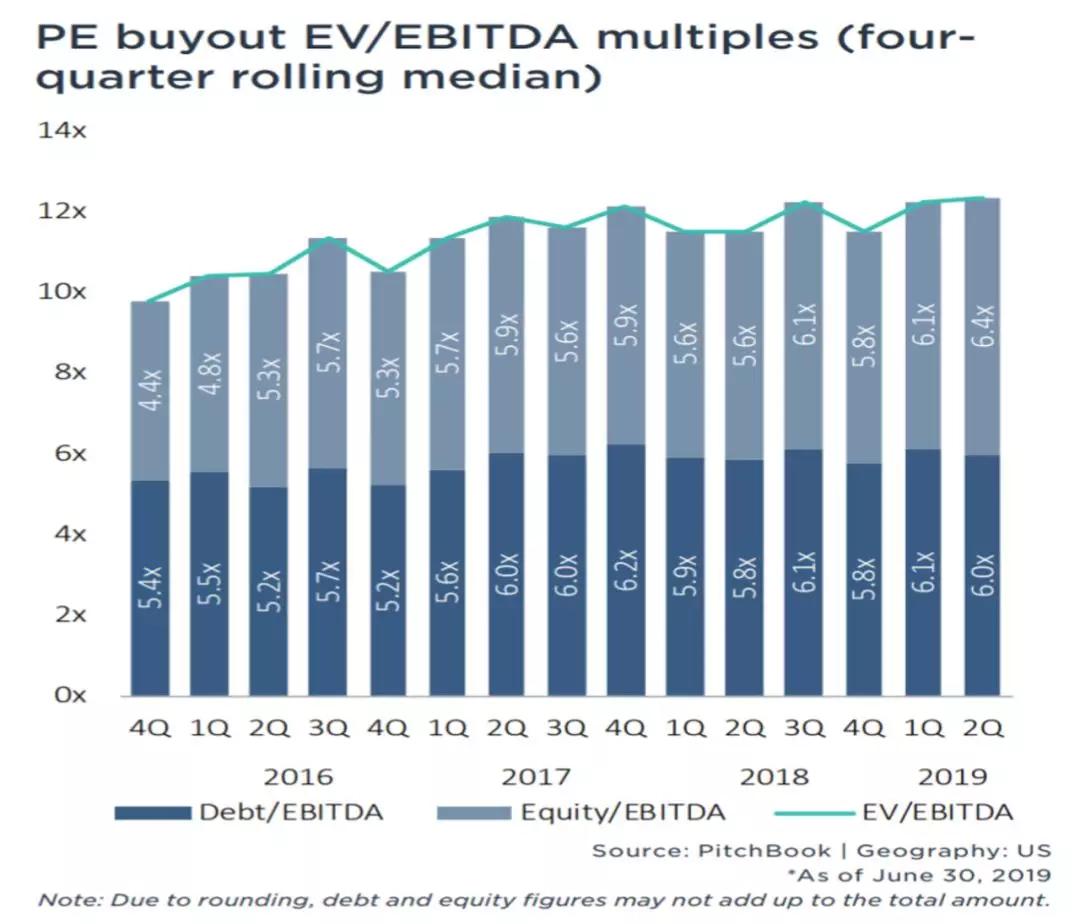
2019年二季度末,私募股权企业价值倍数达到近年来高位,说明目前估值比较高。如图8
图8 私募股权并购活动(EV/EBITDA ,即企业价值倍数)
再来关注2019私募股权行业表现:
美国2019年第一季度PE遇冷,第二季度重新回升,今年第二季度交易更加活跃。融资方面,预计将在今年上半年筹集1000亿美元。2019年上半年退出数据与2018年的前两个季度相比并不亮眼,但是一些超大的私募股权基金首次公开募股数据在第二季度有所提振。
尽管私募股权并没有像风险投资那样给公开市场带来巨大的轰动,但在过去几个月里,一些PE的退出值得我们关注。近期私募股权支持的退出交易数量较低,第一季度只有一笔,总数创历史新低,第二季度则有四笔,与前几个季度相比,这些交易获得了巨额资金。
在2019年第二季度,超过25亿美元的交易占58.4%, 10亿- 25亿美元的交易占比为21.6%。私募股权退出的大趋势还是IPO,今年第二季度的首次公开募股(218亿美元)是从2014第二季度的五年来最高的。此外,IPO的比例值占总退出值的比例(35.1%)为六年来最高(自2013年第二季度以来)。
图9 私募股权退出活动(注:绿色代表退出价值)
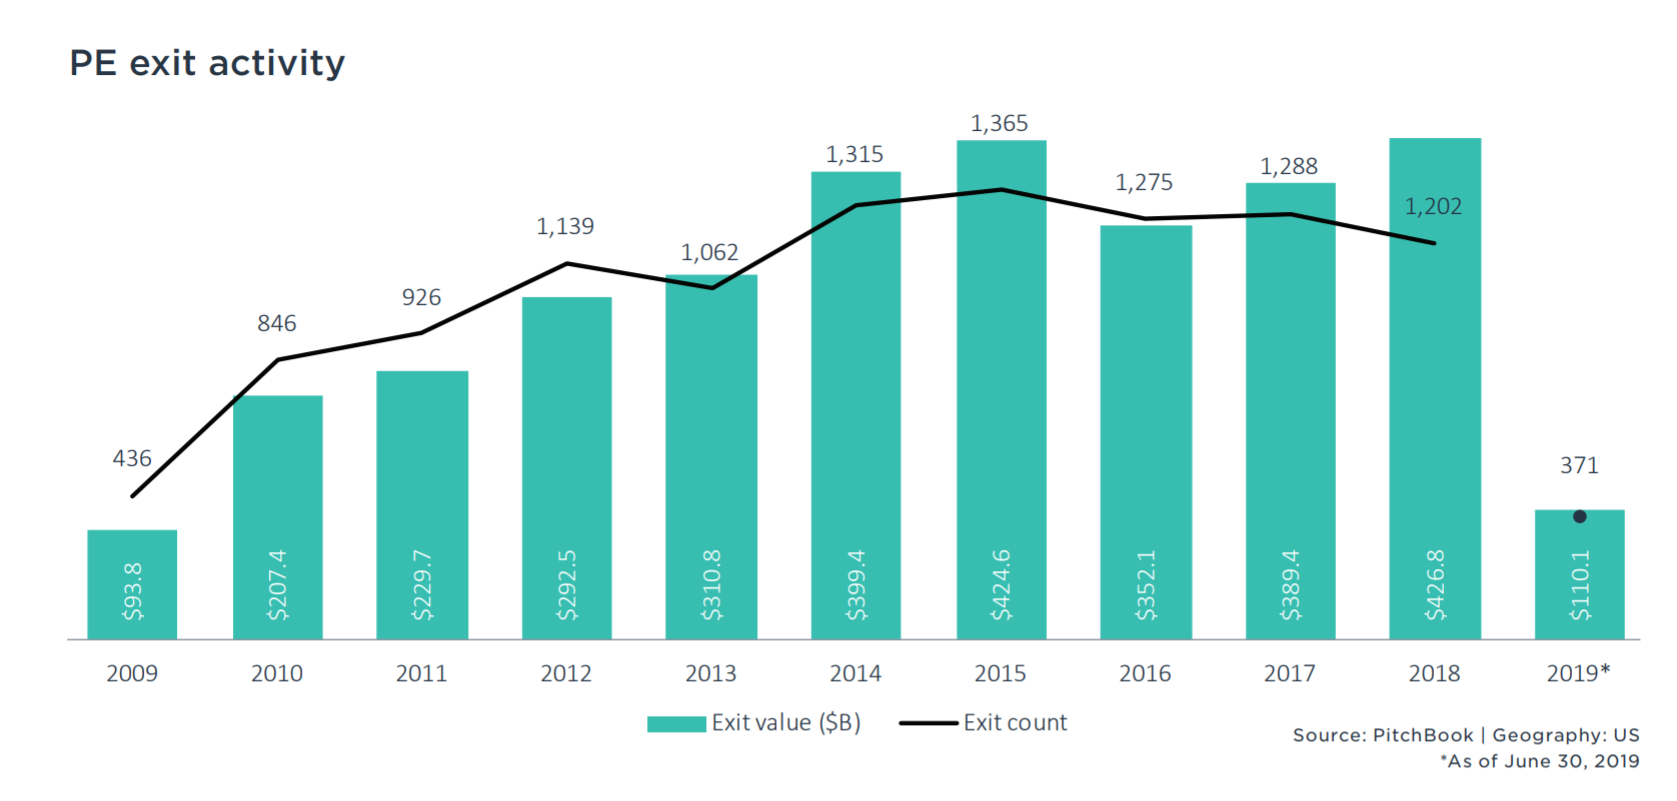
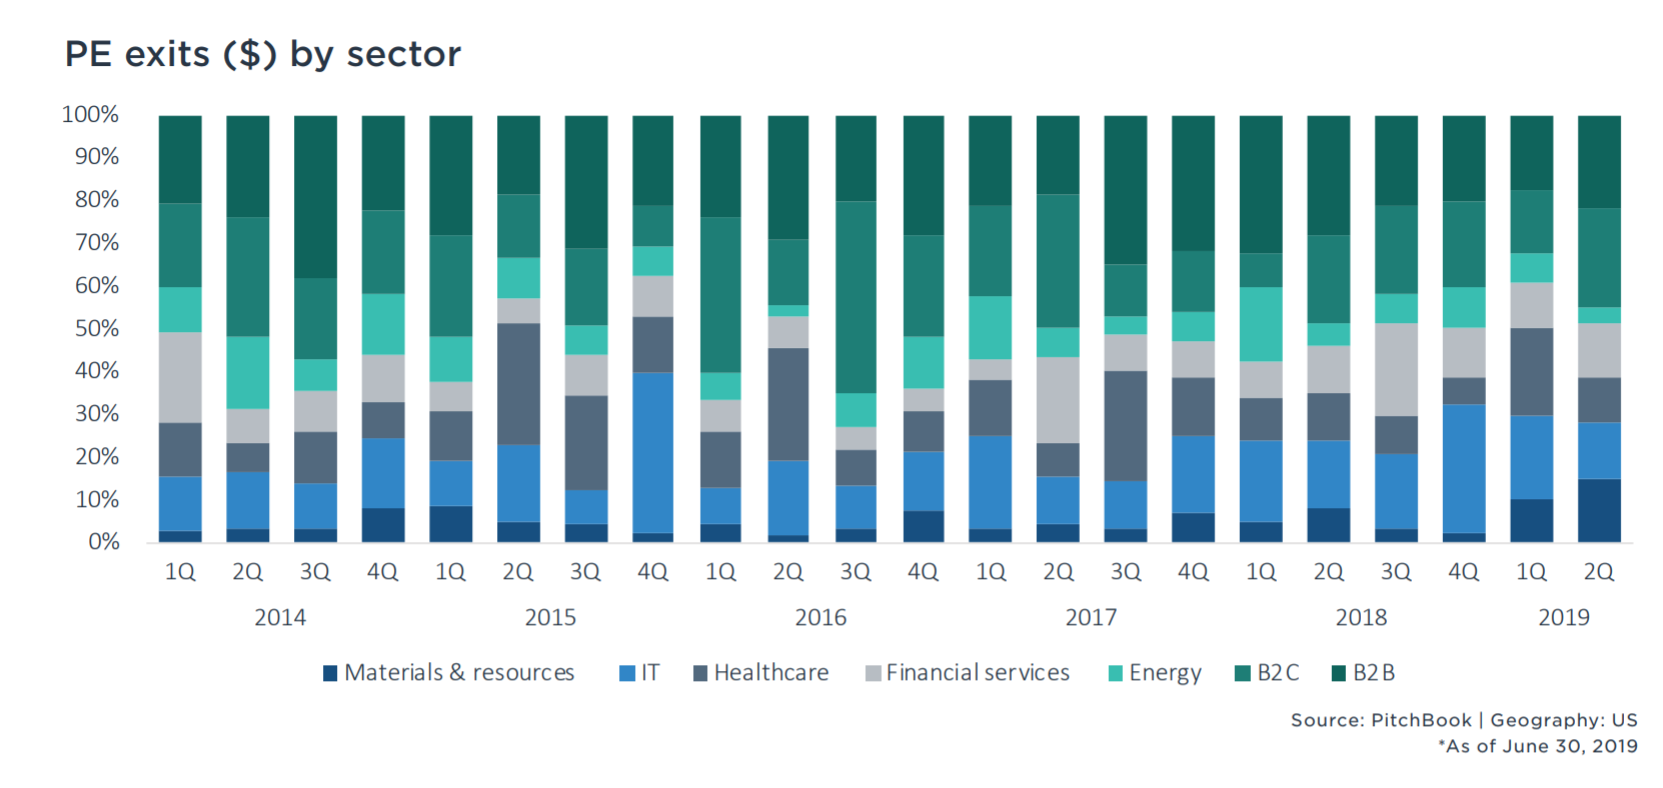
图10 根据不同行业细分的私募股权退出价
截至2019年第二季度末,市场上总共有5558只私募资本基金,如下图:
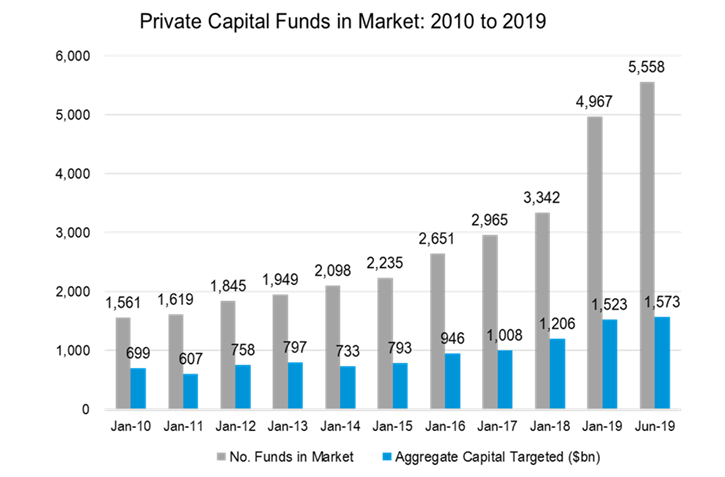
数据来源:麦肯锡研报https://www.mckinsey.com
截至目前,2019年最活跃的私募股权投资者名单
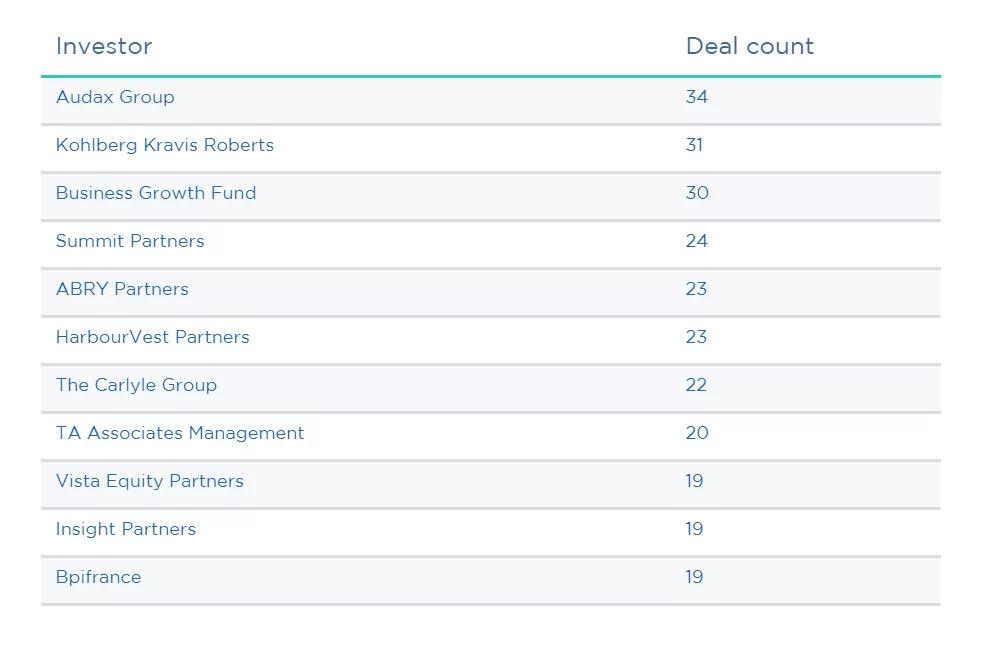
数据来源:Pitchbook返回搜狐,查看更多