废品损失
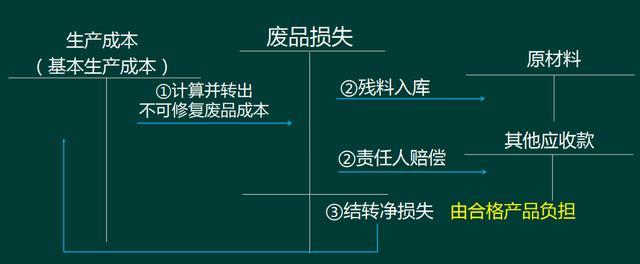
废品损失是指在生产过程中发生的,入库后发现的不可修复废品的生产成本,以及可修复废品的修复费用,扣除回收的废品残料价值和应收赔款以后的损失。
但不包括以下范围:
1 、经质检部门鉴定不需要返修可以降价出售的不合格品。
2、 产品入库后由于保管不善等原因而损坏变质的损失。
3、 实行包退、包修、包换(三包)的企业,在产品出售后,由于发现废品而发生的一切损失。
单独核算废品损失的企业,应设置"废品损失"科目,在成本项目中增设废品损失项目。辅助生产一般不单独核算废品损失。废品损失的归集和分配,以质检部门填制并审核后的废品损失通知单和成本部门填写的分配为依据。

废品损失成本核算问题
不可修复废品损失的归集与分配
废品成本是指生产过程中截至报废时所耗费的一切费用。
不可修复的废品损失=废品成本—残值—赔款金额
1、不可修复废品损失的归集方法
按实际成本计算
在废品报废时根据废品和合格品发生的全部实际费用,采用一定的分配方法,在合格品和废品之间进行分配,计算出废品的实际成本。
按定额成本计算
按不可修复废品的数量和各项费用定额计算废品的定额成本。
不可修复废品损失
【案例5-1】长江公司二车间生产甲产品1 000件,经验收入库发现不可修复的产品50件。废品残料收入价值1500元,原材料于生产开工时一次投入,原材料费用按合格品数量和废品数量的比例分配,直接燃料和动力费用按机器工时分配,直接人工和费用按生产工时分配。
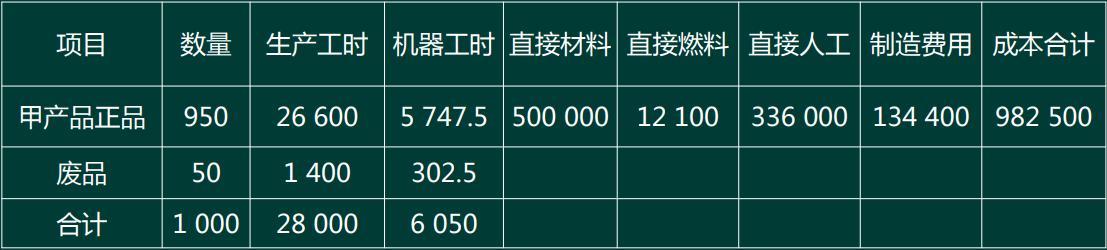

根据不可修复废品损失计算表,编制如下会计分录:
(1)结转废品损失
借:废品损失—甲产品 49125
贷:基本生产成本—甲产品—直接材料 25 000
—燃料及动力 605
—直接人工 16 800
—制造费用 6 720
(2)回收废品残料
借:原材料 1 500
贷:废品损失—甲产品 1 500
(3)废品损失转入该种合格产品成本
借:基本生产成本—甲产品—废品损失 47 625
贷:废品损失—甲产品 47 625
废品损失会计核算问题
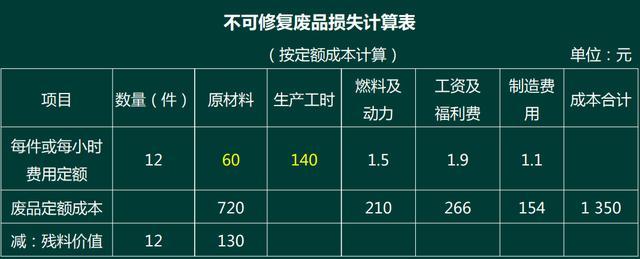
【案例5-2】某生产车间本月在乙产品生产过程中发现不可修复废品12件,按所耗定额费用计算不可修复废品的生产成本。单件原材料费用定额为60元,已完成的定额工时合计140小时,每小时的费用定额为:
燃料和动力1.5元,工资和福利费为1.9元,制造费用1.10元。不可修复废品的残料作价130元以辅助材料入库;应由过失人赔偿40元。废品净损失由当月同种合格产
品成本负担。
要求:
1、编制不可修复废品损失计算表;
2、编制相关的会计分录。
【答案】1、编制不可修复废品损失计算表
【答案】2、编制相关的会计分录
(1)结转不可修复废品的定额成本
借:废品损失—乙产品 1 350
贷:基本生产成本—乙产品 1 350
(2)残料入科
借:原材料 130
贷:废品损失—乙产品 130
(3)应收赔款
借:其他应收款 40
贷:废品损失—乙产品 40
(4)结转废品净损失
借:基本生产成本—乙产品 1 180
贷:废品损失—乙产品 1 180
因篇幅有限,今天的分享先到这里啦。想要更多成本会计学习的同学,可查看文末免费领取资料及视频讲解学习哟!
添加微信:273740702,备注搜狐
或者关注微信公众号:轻松会计学习,公众号对话框回复:成本核算,即可免费领取学习哟!返回搜狐,查看更多