“扫码加入领更多PDF”
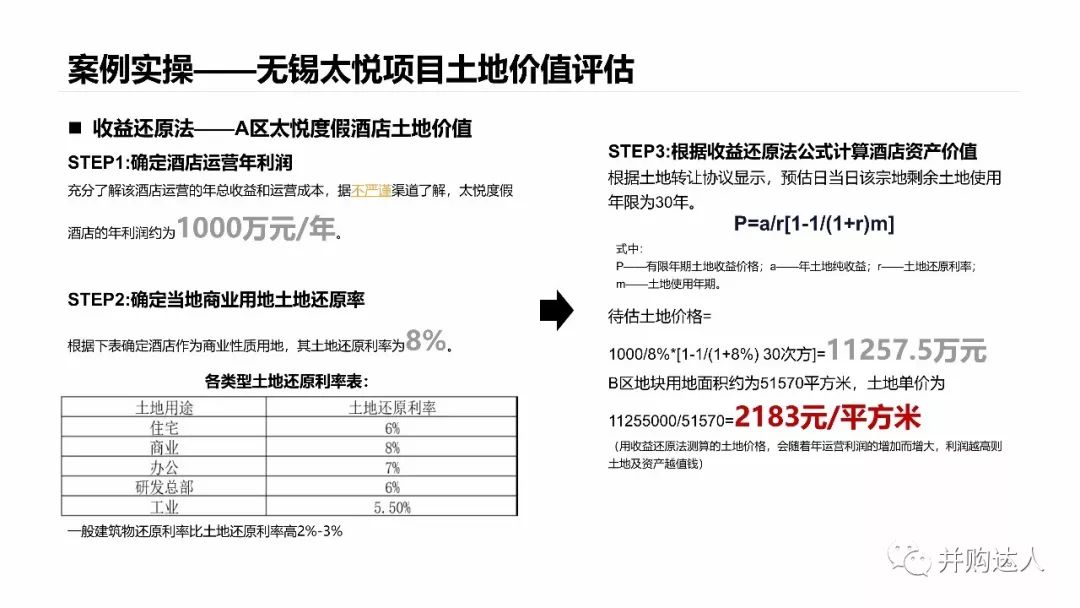
收益还原法案例
一评估土地价格
案例1
某公司于2000年7月1日经政府出让取得一块商业用地,土地面积5000m2,土地出让年限为2000年7月1日至2040年6月30日,共40年。该公司在该地块上建成一栋钢筋混泥土结构商业楼,总建筑面积为15000 m2,于2001年7月1日竣工投入使用,该建筑物当时重置价格为1300元/ m2。现该物业由业主自行经营,经营状况正常,年经营收入6000万元,年销售成本及经营成本共4000万元,管理费、财务费用为年经营收入的6%,商品销售税及附加为销售收入的8.5%,经营利润为年经营收入的10%,若2005年7月1日同类型建筑物重置价值为1500元/ m2,房屋还原利率为8%,土地还原利率为6%,不考虑递增及物价因素,求该地块于2005年7月1日价值。
(注释:1该物业为自营物业,总费用中需扣除经营者利润;2总费用中扣除房屋年折旧的计算,由于土地终止日期2040年6月30日短于房屋经济寿命到期日(钢筋混凝土非生产用房经济寿命为60年,本例房屋经济寿命到2061年6月30日止),故折旧年限到土地终止日2040年6月30日止,共39年)
解:
①年经营收入=6000万元
②年须扣除总费用:
销售成本及经营成本=4000万元;管理费、财务费用=6000*6%=360万元;
商品销售税金及附加=6000*8.5%=510万元;
房屋年折旧:折旧年限从2001年7月1日至2040年6月30日共39年
房屋重置价=1500*15000=2250万元;年折旧额=2250/39=57.69万元;
已折旧年限从2001年7月1日至2005年6月30日共4年。
③房地产年纯收益=6000-5527.69=472.31万元
④房屋年纯收益=房屋现值*房屋还原利率=(2250-57.69*4)*8%=161.54万元
⑤土地年纯收益=472.31-161.54=310.77万元
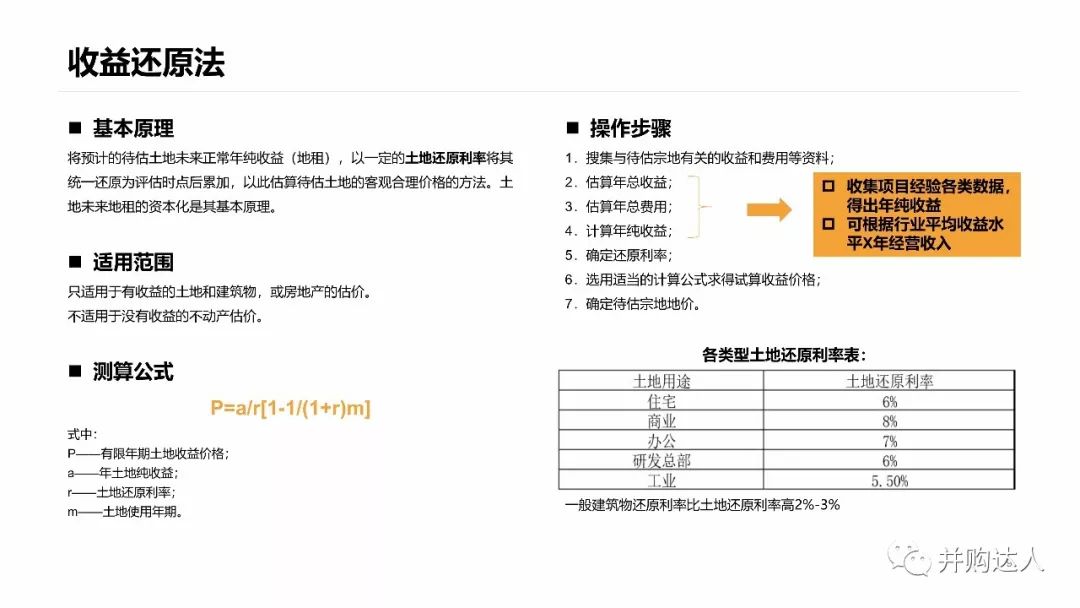
⑥该地块于2005年7月1日的价值:P=a/r地*[1-1/(1+ r地)n]=(310.77/6%)*[1-1/(1+6%)35]
=4505.62万元;土地单价=9011元/平方米。
二评估房地产价格
案例2
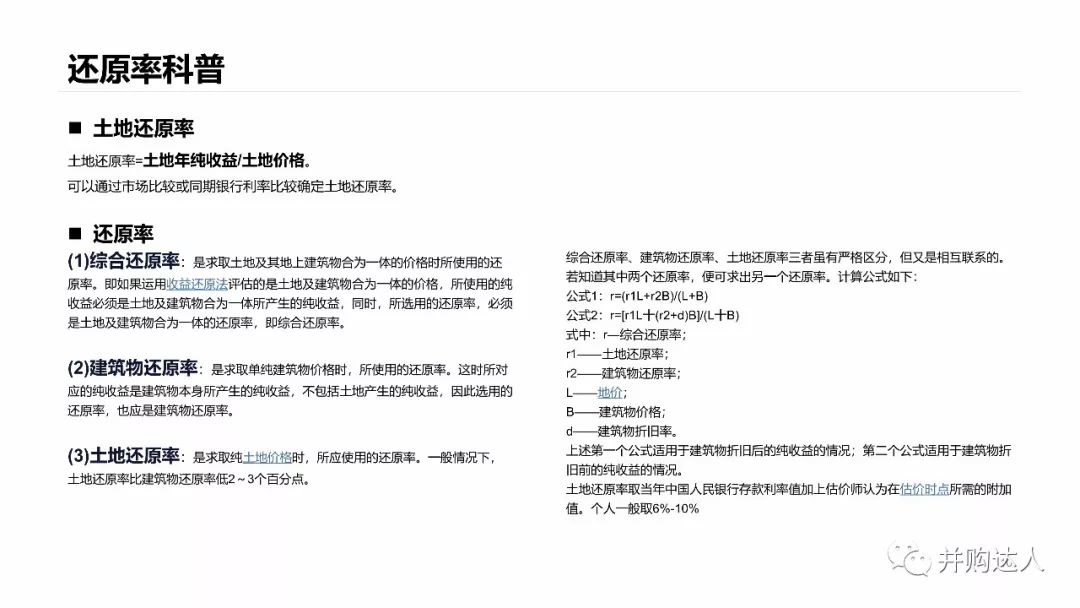
某酒店拥有的房地产占地面积为10000平方米,土地使用权通过有偿出让方式取得,土地使用权出让年期为50年。该宗地上建有一座饭店,在2005年8月尚可有效使用50年,容积率为3,。据当地市场资料用比较法评估的宗地在2005年8月50年期土地适宜权价格为1000元/平方米(容积率为1时)。据当地资料,容积率每增加1,地价增长60%。该饭店每月的客观净收益为15万元。已知土地还原率r1=6%,该饭店的建筑还原率取r2=8%。评估该饭店的价格,估价期日为2005年8月。
解:
房地年纯收益=15万元/月*12月=180万元/年;
土地总地价=10000m2*1000元/m2*(1+2*60%)=2200万元;
土地年纯收益=(2200*6%)/[1-1/(1+6%)50]=139.58万元/年;
房屋年纯收益=房地产年总纯收益-土地年纯收益=180-139.58=40.42万元/年;
房价=(房屋年纯收益/r2)*[1-1/(1+r2)50]=(40.42/8%)*[1-1/(1+8%)50]=494.48万元。
案例3
不动产为一栋五层的钢筋混凝土建筑。用途为综合楼。占地面积为各层建筑面积如下:
土地面积为8400 m2。建筑物部分:1楼3800m2;2-5楼:2800m2;合计:15000m2。
| 楼层 | 面积 | 单价 | 月租金收入 | 押金 |
| 5 | 2800 | 40 | 112000 | 26000 |
| 4 | 2800 | 40 | 112000 | 26000 |
| 3 | 2800 | 40 | 112000 | 26000 |
| 2 | 2800 | 40 | 112000 | 26000 |
| 1 | 3800 | 100 | 380000 | 114000 |
| 合计 | 15000 | 828000 | 218000 |
建筑物总造价为4800万元,其中主体所占比例为65%,设备所占比例为35%,建筑物的耐用年限主体为50年,设备平均为10年,残值率为0。不动产每空置一个月,押金运用年收益率为7%,不动产租税为54.65万元,保险费为0.48万元,管理费为建筑物造价的2%。作为购买土地及地上建筑物50年使用权的参考值,综合还原率取8%,估价期日为2005年9月30日;估价日期为2005年9月1日-10月30日。
解:
租金=82.8万元*12月=993.60万元/年,押金运用收益=21.8万元*7%=1.53万元,空房损失额=82.8万元(按一个月的租金计算),则,总收益=租金+收益-损失=912.33万元;
折旧费=主体(4800*65%*1/50)+设备(4800*35%*1/10)=230.40万元,维持管理费=4800*2%=96.0万元(按建筑物造价的2%计算),租税=54.65万元,保险费=0.48万元;
则,总费用=230.40+96+54.65+0.48=381.53万元;故,纯收益=总收益-总费用=530.8万元;
不动产收益价格=不动产纯收益/综合还原率*[1-1/(1+综合还原率)50]=6493.53万元。
三评估承租土地使用权价格
案例4
某企业于10年前以国家出租方式取得某商业用地使用权,目前实际支付的年租金是8万元,该租约上有10年到期,余期租金不再调整。据调查,目前同类商业用地市场年租金为10万元,根据测算承租土地使用权还原率为8%,计算该企业所拥有的承租土地使用权价格?
解:
年租金差额(租金盈余)=10-8=2万元;
承租土地使用权价格=(2/8%)*[1-1/(1+8%)10]=13.42万元。
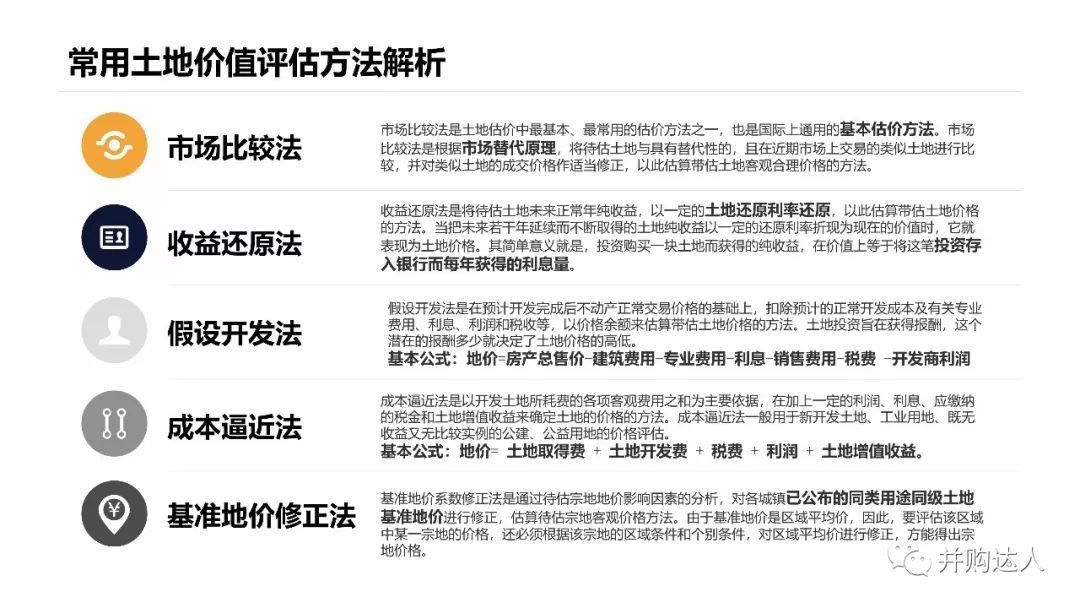
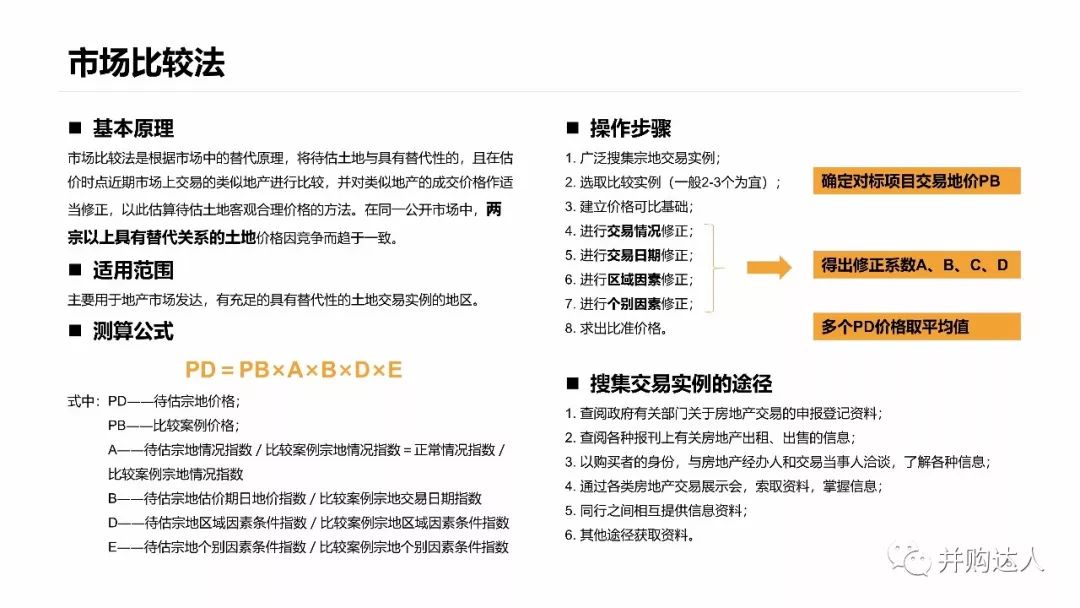
市场比较法案例
注意事项:
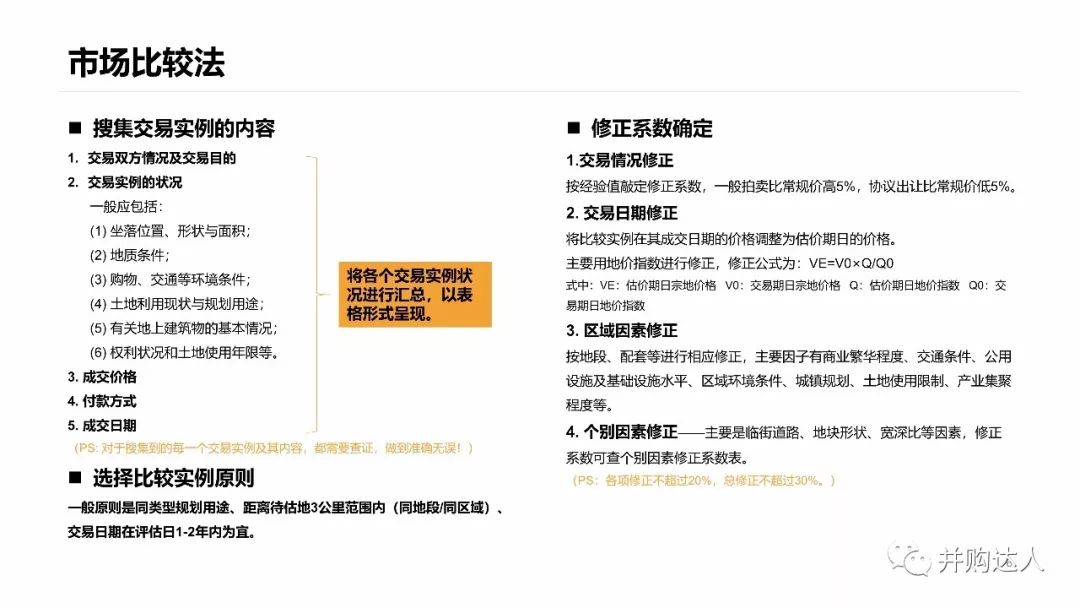
注意特殊交易;因素修正按影响大小确定不同权重;各项修正不超过20%,总修正不超过30%;估价结果确定可按不同权重计算。
案例1
估价师要评估一宗商业用地的公开市场价值,估价对象及比较案例的区域和个别因子条件指数采用权重累加方式,相关情况如下:
| 估价对象 | 实例A | 实例B | 实例C | |
| 用途 | 商业 | 商业 | 商业 | 商业 |
| 交易面积 | 6000 | 9000 | 5700 | 6300 |
| 交易情况 | 求正常市场价值 | 急于出售,比正常低5% | 拍卖成交,比正常高5% | 正常交易 |
| 交易日期 | 2005.6.30正常,价格指数105 | 2004.10价格指数101 | 2005.4价格指数103 | 2005.1价格指数102 |
| 区域因素合计 | 100 | 98 | 100 | 97 |
| 个别因素合计 | 100 | 98 | 99 | 100 |
| 容积率 | 2 | 1.8 | 2.3 | 2.1 |
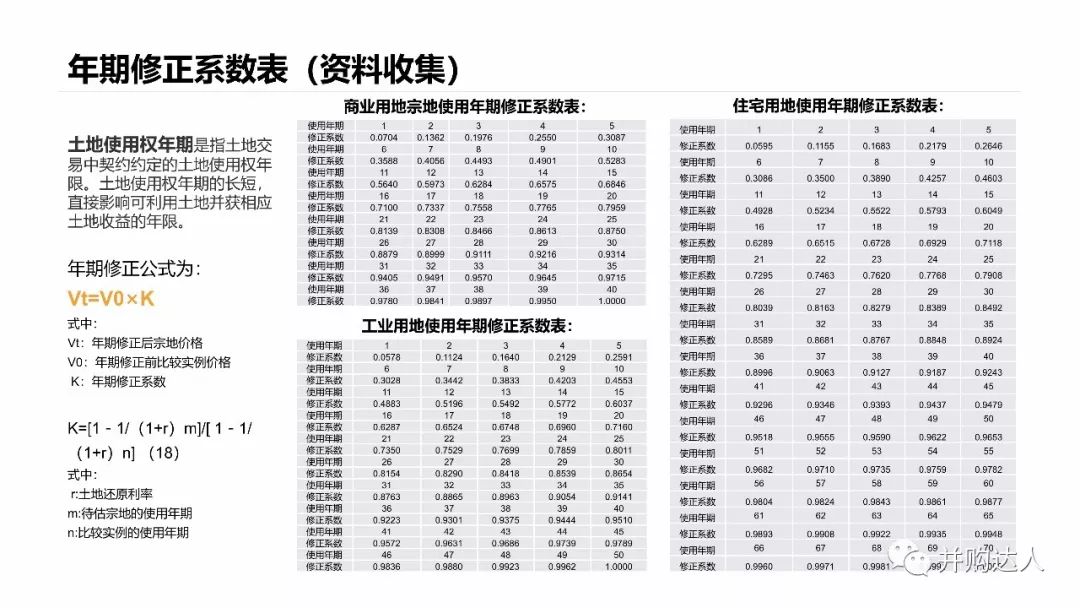
| 剩余使用权限 | 40年 | 38年 | 39年 | 40年 |
| 成交价格(元/m2) | 4500 | 5200 | 4900 |
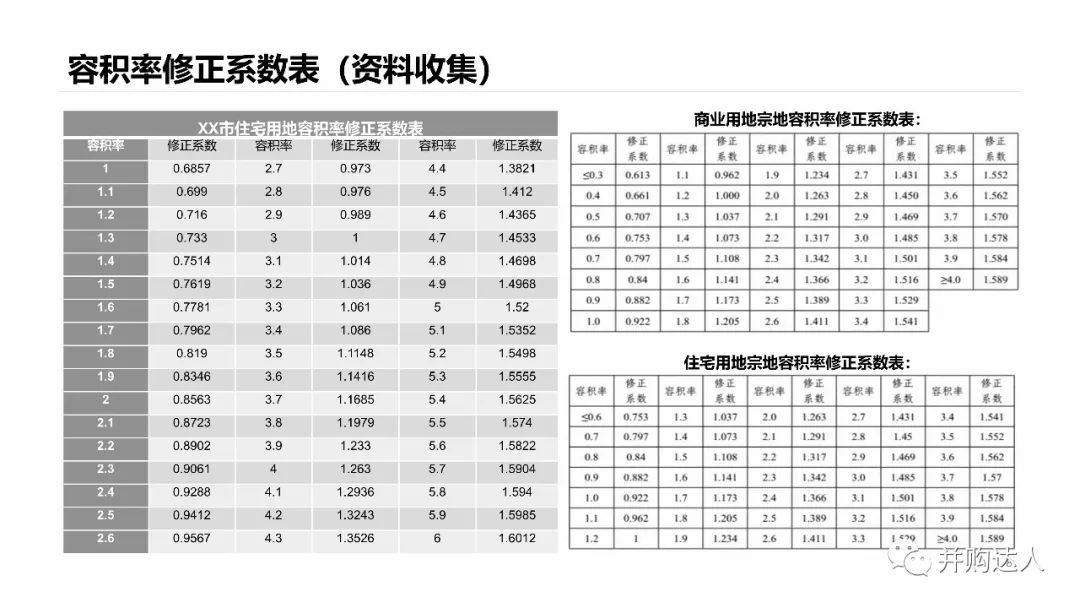
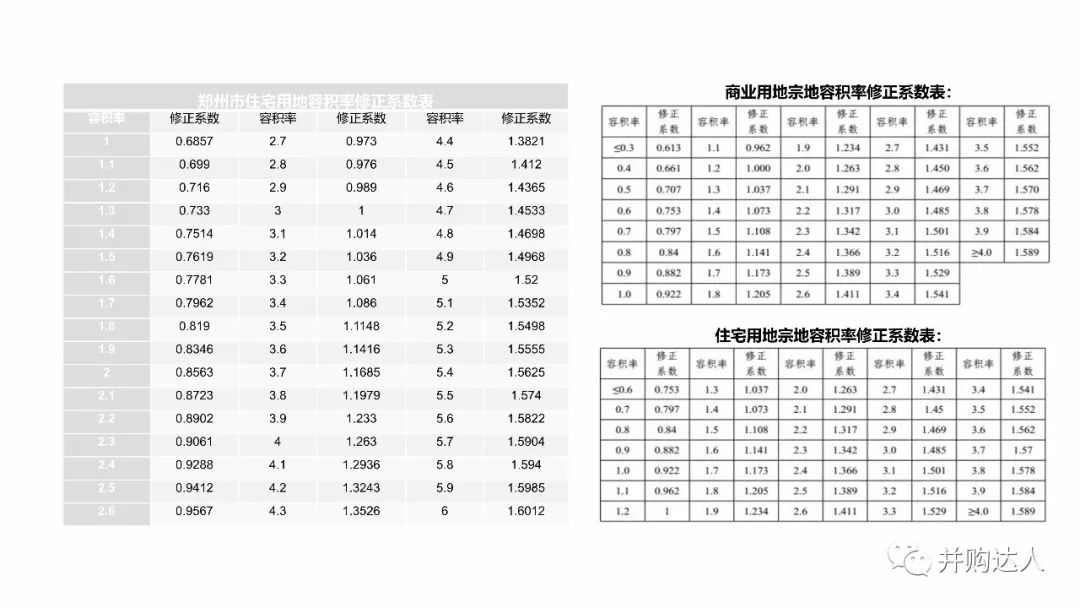
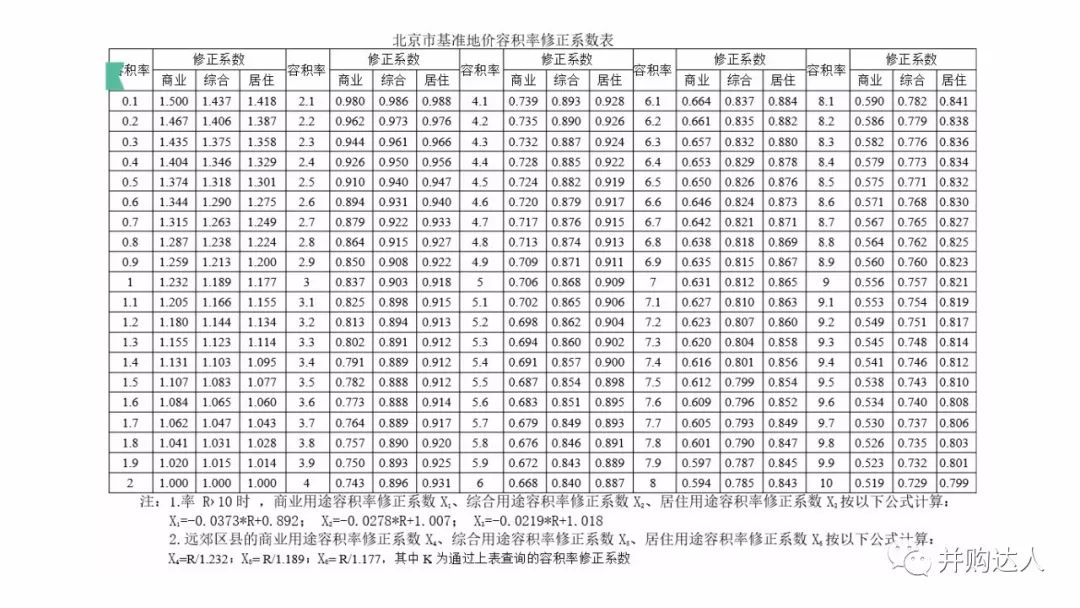
本题注意:要进行使用权限修正和容积率修正(根据当地国土部门公布商业用地容积率修正系数表)
| 估计对象 | 实例A | 实例B | 实例C | |
| 容积率系数 | 1 | 0.98 | 1.03 | 1.01 |
使用权限修正中,土地还原利率取6%;
解:
由题可得,比准价格:
实例A=4500*100/95*105/101*100/98*100/98*100/98*1/0.9867=5303元/m2;
实例B=5200*100/105*105/103*100/100*100/99*100/103*1/0.9935=4983元/m2;
实例C=4900*100/100*105/102*100/97*100/100*100/101*1/1=5149元/m2;
由于宗地C为正常交易,故,设实例A权重取0.3,实例B权重取0.3;实例C权重取0.4,
| 实例A | 实例B | 实例C | |
| 比准价格 | 5303 | 4983 | 5149 |
| 权重 | 0.3 | 0.3 | 0.4 |
| 估价对象评估单价 | 5145 | ||
| 估价对象评估值 | 3087 |
案例2
某市市郊一宗工业用地需要进行评估,根据当地条件,通过搜集有关案例,筛选出处于同一供应圈的三个比较案例,并对区域因素及个别因素分别与待估宗地进行比较,比较情况如下:
| 项目 | 待估宗地 | 实例A | 实例B | 实例C |
| 用途 | 工业 | 工业 | 工业 | 工业 |
| 供应圈 | 市郊 | 市郊 | 市郊 | 市郊 |
| 交易时间 | 2005.10.31 | 2005.01 | 2005.01 | 2005.08 |
| 交易情况 | 正常 | 正常 | 正常 | 正常 |
| 土地使用年限 | 50年 | 50年 | 50年 | 50年 |
| 成交价格 | 370元/m2 | 392元/m2 | 355元/m2 | |
| 区域因素 | ||||
| 交通条件 | 0 | -1% | -2% | 0 |
| 基础设施 | 0 | -1% | -2% | -1% |
| 产业聚集 | 0 | 0 | -1% | 2% |
| 环境情况 | 0 | -2% | 0 | 0 |
| 个别因素 | ||||
| 宗地面积 | 0 | 3% | 0 | 5% |
| 宗地形状 | 0 | -2% | 0 | 0 |
| 地形 | 0 | 0 | -1% | -3% |
| 规划限制 | 0 | 0 | 0 | 0 |
根据该市国土部门公布的工业用地容积率修正系数表可知:
| 待估宗地 | 实例A | 实例B | 实例C | |
| 容积率系数 | 1 | 0.98 | 0.96 | 0.97 |
交易期日修正:据调查,该市2005年1月至10月地价上涨4%,平均月上涨幅度为0.4%,将2005年1月地价指数定为100,则,2005年10月地价指数为104;2005年8月地价指数为103.2。
解:实例A=370*100/100*1/0.98*104/104*100/96*100/101=389元/m2;
实例B=395*100/100*1/0.96*104/100*100/95*100/99=455元/m2;
实例C=355*100/100*1/0.97*104/103.2*100/101*100/102=358元/m2;
上述各例修正后价格差异较小,采用算术平均法计算:
待估宗地单价=(实例A修正后价格+实例B修正后价格+实例C修正后价格)/3=401元/m2。
成本逼近法案例
案例1
某开发区征用土地总面积5Km2,现已完成了“七通一平”,开发区内道路、绿地、水面及其他公共和基础设施占地1.5Km2。该开发区拟出让一宗工业用地,出让年限为50年,土地面积为10000m2。根据测算,该开发区土地征地、安置。拆迁及青苗补偿费为4.5亿元,征地中发生的其他费用为1.5亿元;征地后,土地“七通一平”的费用为2亿元/ Km2,开发周期为两年,且第一年的投资总额站总开发投资的40%,总投资回报率为20%,土地增值收益率取20%,当年银行年贷款利息率为10%,土地还原率确定为7%。试估算出该宗工业用地的单位面积价格和总价格。
解:
土地取得费=(4.5+1.5)*108/(5*106)=120元/ m2
土地开发费=(2.0*108)/(1*106)=200元/ m2
投资利息=120*[(1+10%)2-1]+200*40%*[(1+10%)1.5-1]+200*60%*[(1+10%)0.5-1]=43.36元/ m2
投资利润=(120+200)*20%=64元/ m2
土地增值收益=(120+200+43.36+64)*20%=85.47元/ m2
土地价格=土地取得费+土地开发费+投资利息+投资利润+土地增值收益=512.83元/ m2
(由于开发区内有部分占地是无法出让的,因此需分摊到可出让土地的价格中去)
开发区可出让土地比率=(开发区总面积-不可出让土地面积)/开发区土地总面积*100%=70%
可出让土地的平均单价=512.83/70%=732.61元/ m2
年期修正后价格=732.61*[1-1/(1+7%)50]=707.74元/ m2
土地总价格=707.74*10000=7077400元
剩余法(假设开发法)案例
一单纯的地价评估
案例1
有一成片皇帝需要估价,获知该成片荒地的总面积为2Km2,适宜进行“五通一平”开发后的分块有偿转让;附近地区位置相当的小块“五通一平”的熟地单价为1000元/ m2;将该成片荒地开发成“五通一平”熟地的开发成本为2.5亿元/ Km2,开发期为3年,开发成本在3年开发期内均匀投入;贷款年利率为12%,投资利润率为20%;土地转让中卖方需缴纳的税费为转让地块价格的6%;购买荒地需要交纳的税费为荒地价格的4%,熟地可转让土地面积的比率为60%。试用静态方式估算该成本荒地的总价和单价。
解:
设荒地的总价为p
总开发价值=1000*2000000*60%=12亿元;总开发成本=2.5*2=5亿元;
总利息=p*(1+4%)*[(1+12%)3-1]+5*[(1+12%)1.5-1]=0.421P+0.926亿元;
总转让税费=12*6%=0.72亿元;购买税费=P*4%=0.04P;
总利润=(1.04P+5)*20%=0.208P+1亿元;
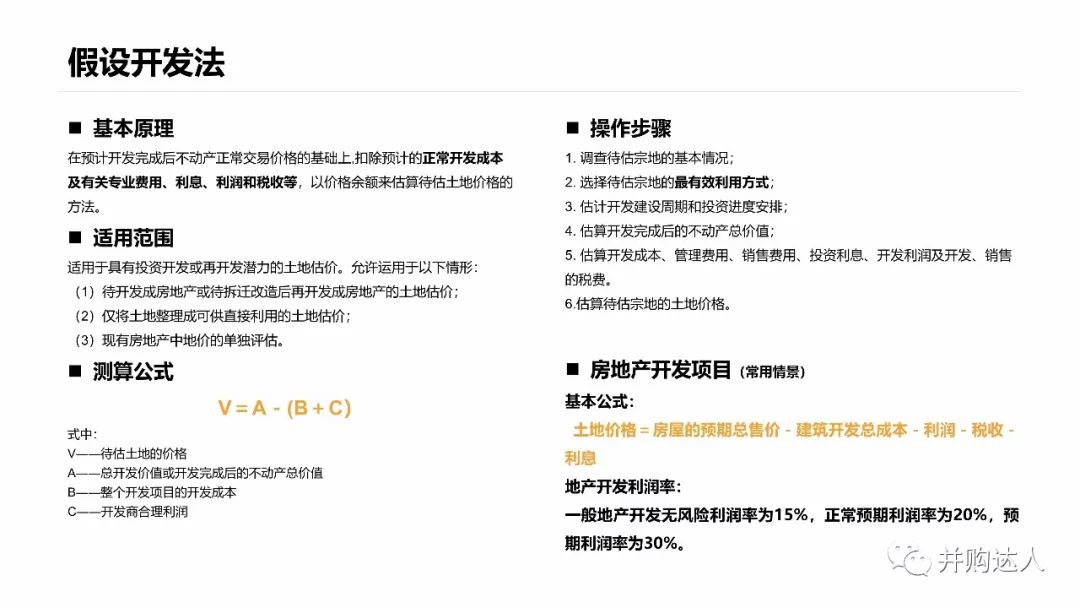
可知P=12-5-(0.421P+0.926 )- 0.72-0.04P -(0.208P+1)=2.609亿元;故
荒地总价=2.609亿元;荒地单价=130.44元/ m2。
案例2
估价对象房地产为一块“七通一平”的待建空地,土地总面积为1000 m2,且土地形状规则,允许用途为商业、居住,允许建筑容积率为7,允许建筑覆盖率≤50%,土地使用权年限为50年,出售时间为2003年10月,需评估该地块在2003年10月出售时的购买价格。
(估价过程:确定最佳用途为商住混合用地,因建筑容积率为7,建筑覆盖率为50%,故建筑总面积为70000 m2,设建筑物层数14层,各层建筑面积为5000 m2,地上1-2层为商业用地,建筑面积为10000 m2,3-14层位住宅,建筑面积为60000 m2;预设共需3年时间完成投入使用,即2006年10月完成;估计建造完成后,商业用地完全售出,住宅楼30%在建造完成售出,50%半年后售出,其余20%一年后才能售出;预计商业楼平均售价4500元/ m2,住宅楼平均售价2500元/ m2;估计建筑费用为5000万元,专业费用为建筑费的8%,年利息率15%,销售费用为楼价的3%,税费为楼价的6%,投资利润率为25%;在未来3年开发费用第一年需投入20%,第二年投入50%,第三年投入30%。)
解:
方法一:静态方式计算地价设总地价为P,
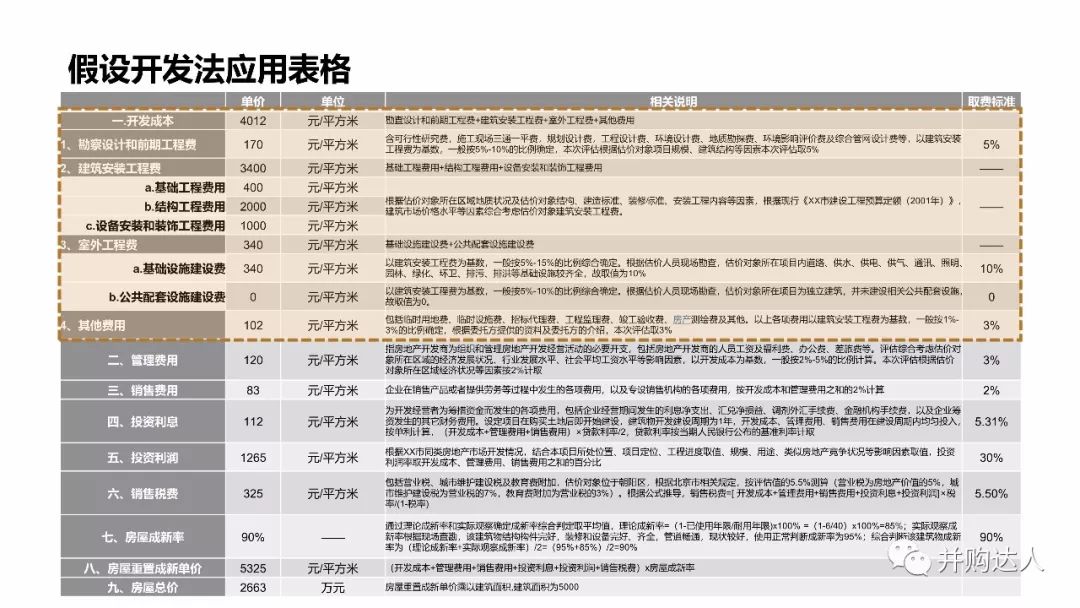
总楼价=4500*10000+2500*60000=19500万元;总建筑费=5000万元;
总专业费用=总建筑费*8%=400万元;
总利息=总地价*利息率*计算期+总建筑费*利息率*计算期+总专业费*利息率*计算期=P*15%*3+5000(1+8%)*15%*(20%*2.5+50%*1.5+30%*0.5)=P*0.45+1134 万元;
总销售费用=总楼价*3%=585万元;总税费=总楼价*6%=1170万元;
总利润=(总地价+总建筑费+总专业费)*利润率=P*0.25+1350万元;由此可知
总地价P=19500-5000-400-( P*0.45+1134)- 585-1170- (P*0.25+1350)=5800万元。
方法二:动态方式计算地价
假设计算的基准时间定为该块土地的出售时间,即2003年10月,年贴现率为15%:
总楼价=(4500*10000)/(1+15%)3+(2500*60000)/(1+15%)3*[30%/(1+15%)0+50%/(1+15%)0.5
+20%/(1+15%)1]=12230万元;
总建筑费=5000*[20%/(1+15%)0.5+50%/(1+15%)1.5+30%/(1+15%)2.5]=4017万元;
总专业费=总建筑费*8%=321万元;
(因为总地价、总建筑费、总专业费在动态方式中均已考虑时间因素,实际上已含有利息,故不再单独计算总利息);总税费=总楼价*6%=734万元;
总利润=(总建筑费+总地价+总专业费)*利润率=P*0.25+1085万元;有题可知:
总地价P=12230-4017-321-734- (P*0.25+1085)=4858万元。
由于一般动态方式计算更为精确,故估价结果以动态方式结果为主,总地价定为4900万元:
总地价=4900万元;单位地价=4900元/ m2;楼面地价=700元/ m2。
二开发商预期利润测算
案例3
某开发商已取得某宗地70年土地使用权,该宗地为“七通一平”空地,面积3000 m2,土地价格为80万元,取得土地使用权过程中所支付的法律、估价及登记等费用为地价的12%。用途为住宅,最大容积率为4。该项工程取得土地使用权后3个月即可动工,建筑时间为2年,建成后即可全部售出,住宅售价预计为3000元/ m2,建筑费和专业费预计为1000元/ m2,在建筑期间的投入情况:第一年投入40%,第二年投入60%,目前贷款年利率为12%,不动产销售的额税费为不动产总价的6%。
解:
不动产总价=3000*3000*4=3600万元;建筑费及专业费=1000*3000*4=1200万元;
地价及其他费用=8000000*(1+12%)=896万元;
总利息=896*[(1+12%)2.25-1]+1200*40%*[(1+12%)1.5-1]+1200*60%*[(1+12%)0.5-1]
=391.1603万元(注:地价计息期为2年3个月即2.25年);
销售税费=3600*6%=216万元;开发商利润=3600-1200-896-391.1603-216=896.8397万元;
利润占不动产价的百分比=896.8397/3600=24.91%;
利润占开发总成本的百分比=896.8397/(1200+896+391.1603+216)=33.18%;
由此可知,项目投资回报良好,预期利润可观,项目可行。
三建筑费及专业费最高控制标准的测算
案例4
某公司已取得宗地50年土地使用权,该宗地为“七通一平”空地,面积12000 m2,地价及相关法律、估价等费用为300万元,城市规划宗地用途为工业厂房,最大容积率为1.5,确定该开发公司在该项目中的建筑费及专业费的最高控制标准。已知该工程在取得土地使用权后即可开工,建筑时间为2年,建成后即可全部出售,目前市场同类工业厂房的售价预计为1300元/ m2,开发资金均匀投入,贷款年利率12%,开发商要求利润为不动产总价的18%,不动产销售的税费为不动产总价的6%。
解:假设在建筑费及专业费的最高控制额为X元,
不动产总价=1300*12000*1.5=2340万元;地价及其他费用=300万元;
总利息=300*[(1+12%)2-1]+X*[(1+12%)1-1]= 0.12X+763200元;
开发商利润=2340*18%=421.2万元;销售税费=2340*6%=140.4万元;得
X=23400000-3000000-(0.12X+763200)- 4212000-1404000=12518571.429元;
单位面积建筑费及专业费控制标准=12518571.429/(12000*1.5)=695.47元/ m2。
路线价估价法案例
计算方法:
1临街地:
临街深度未达里地,其每平方米(即单价)依其深度,按深度指数计算。
① 平行四边形,以高位临街深度,按深度指数计算单价。
② 梯形:平行边与临街线一致,依其高度为临街深度,按深度指数计算单价后,再视其上下边长比,利用价值进行加价或减价修正,其修正数额以不超过原计算单价两成为限;平行边垂直于临街线,以其两边中点的连线为临街深度,计算单价,不进修正。
③ 三角形:正三角形(一边为临街线的),以其高度的一半为临街深度,计算单价;逆三角形(三角形顶点在临街线上),以其临街线上的顶点与底边中点垂直距离为一半,及底边中点的深度为起迄深度,比照袋地计算。
④ 两面临街地,纵深在36m(含36m)以下者,应以中线分前后两部分,分别计算。
⑤ 深度超过里地线者,其单价应以里地单价与临街地单价按面积比例平均计算得。
2路角地:
按具体路线区段的加成规则进行修正,加成的幅度一半不超过旁街路线价的三成。
3袋地:
袋地的单价依其深度的起迄,按袋地深度指数进行修正。袋地形状为平行四边形、梯形、三角形,其起迄深度比照临街地方法计算;袋地位于临街地与里地上者,其单价应以袋地单价与里地单价按面积比例平均计算;里地单价按路线价四成计算(里地价与路线价四成相差悬殊者,里地应单独划分区段)。
基准地价系数修正法案例
案例1
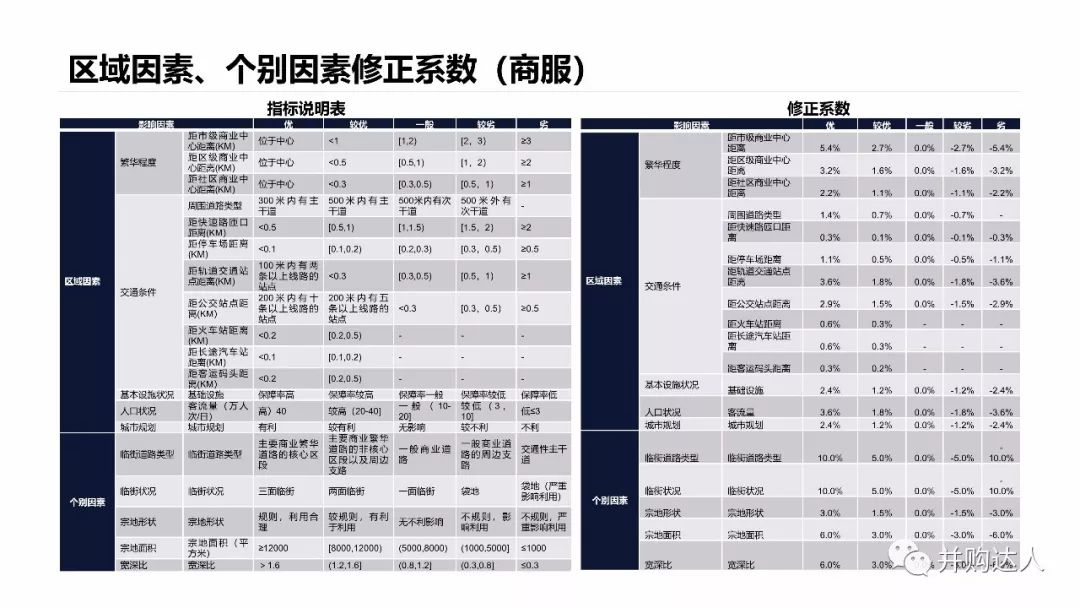
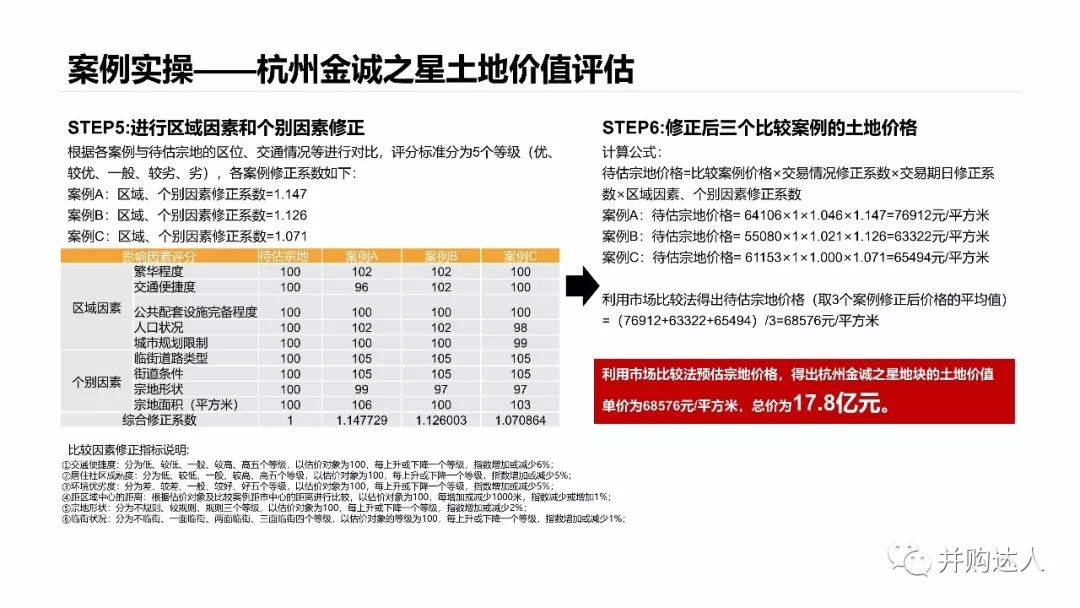
企业甲与企业乙计划于2006年8月30日合作开发住宅楼,双方商定,由甲出地,乙出资金,并约定建成后以土地价值和企业乙实际投入的资金额确定分配比例。该土地已经达到七通一平的开发程度,双方约定如果企业甲再次基础上和企业乙同意下,进行必要的土地再开发时,发生的额外费用计入企业甲的投资。在项目实际开发时,企业甲计划投资40万元改造道路,并已征得企业乙的同意。该土地面积2000 m2,使用权为70年,规划容积率4。已知在取得土地使用权3个月后动工,建筑时间2年,建成后全部售出,预计售价为3000元/ m2,企业乙实际投入1100万元,第一年投入40%,第二年投60%。建筑费及专业费用平均水平为1000元/ m2;另外,税费为地价的2%,贷款年利率为12%,销售税为房价6%,利润预计为房屋售价的24.12%。该地区住宅用地基准地价为3100元/ m2,待开发土地相对于基准地价区域的平均区域条件和个别条件为-2%和-3%。基准地价基准日为2004年8月30日,近2年,地价上涨5%,土地还原率10%。试确定企业甲与企业乙的分配比例。
解:1求地价
方法一:剩余法求地价,设地价为P
房地产总售价=3000*2000*4=2400万元;建筑费及专业费用=1000*2000*4=800万元;
地价及税费=P*(1+12%)万元;销售费用=2400*6%=144万元;开发利润=2400*24.12%=579万元;利息=P*(1+2%)*[(1+12%)2.25-1]+800*{40%*[(1+12%)1.5-1]+ 60%*[(1+12%)0.5-1]};故
P=2400-800- P*(1+12%)-144-579-利息=600万元
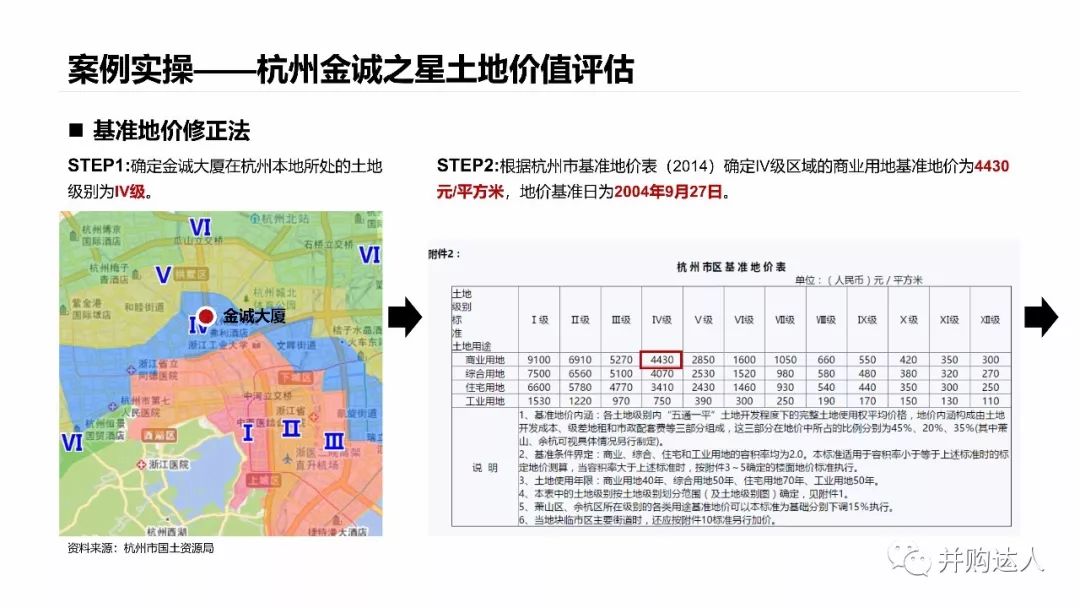
方法二:基准地价系数修正法求地价,
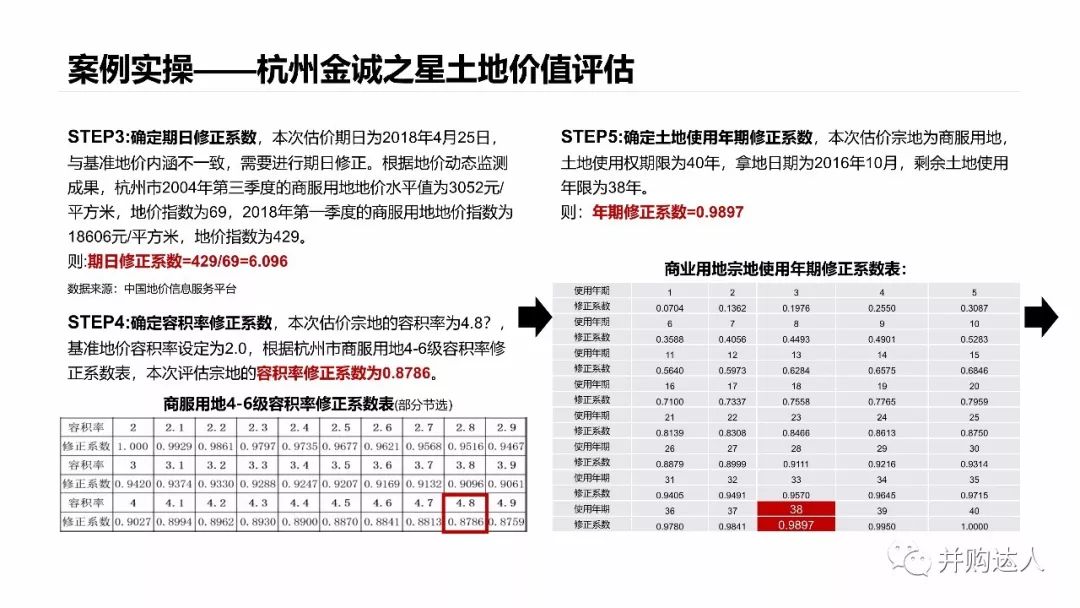
基准地价=3100*2000=620万元;宗地地价=基准地价*[1+区域条件修正+个别条件修正]*时间修正*年期修正=620*(1-3%-2%)*(105/100)*1=620万元;与方法一相差较小
所以,地价取平均值地价为610万元;
2投资确定
企业甲投资额=地价+道路改造费=610+40=650万元;
企业乙投资额=1100万元;
3分配比例 甲:乙=650:1100=37%:63%。
案例2
现有地块A、B,均为工业用地。A为企业甲从政府承租的土地使用权,面积10000 m2,合同租金10万元/年。B为A东侧的相邻土地,面积5000 m2,在东端有一高压线穿过,经过地面的长度为50m,现企业乙位扩大生产规模,需要使用土地,拟于2006年8月30日完成交易。有两种选择:一是从A中转租一般使用(称A1),可租期为45年,并已获得企业甲意向同意;另一是以出让方式取得B,因资金,企业乙难以决定。请就取得使用A1和B的两种方式的程序进行说明,并对支付土地费进行估算,同时比较两种方法的利弊。
其他条件如下:市场同等土地平均租金为30元/m2,该地区工业用地基准地价为350元/m2,A、B的开发程度及规划条件相同,且均为空地。土地B相对于基准地价区域的平均区位条件和个别条件分别为+3%和+2%,基准地价基准日为2004年8月30日,近几年,地价平均每年上涨5%,土地还原利率为10%。按到那个地规定,为鼓励工业投资,政府减免20%地价,由于高压线对土地的补偿标准为1元/10米。
解:1用地手续办理程序
方案一,取得A1时,属于转让承租土地使用权,企业甲与乙需办理手续:
①甲乙双方签订转让合同;②双方一并到土管部门办理合同更名手续。
方案二,取得B,为出让方式,企业乙需办理手续:
①与政府签订土地出让合同;②缴纳土地出让金;③办理土地使用证;
2取得土地费用估算
方案一,取得A1
承租权转让价格=[(租金市场价格-租金合同价格)/土地还原率]*[1-1/(1+还原利率)45]=49万元
租金折现值=(10/10%)/[1-1/(1+10%)45]=99万元;故,总支付额=99+49=148万元。
方案二,取得B
基准地价=350*5000=175万元;宗地地价=基准地价*[1+区域条件修正+个别条件修正]*时间修正*年期修正=202万元;高压电线补偿=50/10*1=5万元;全额地价款=202-5=197万元;
减免后的地价=197*(1-20%)=158万元;
3利弊分析
①取得A1,一次性缴付资金少,可缓解资金压力,不能取得土地使用权,土地处置权受限;
②B一次性资金多,压力大,但可取得产权,并以此获得融资,另有途径接近资金问题;
③两者实际缴纳费用相差不大,从企业管理要求看,取得土地产权更重要些,且B的年期要比A1长5年,所以,以出让方式获得B可能更有利一些。


(已注册商标 侵权必究)
如果您是VC/PE/投行或机构
入群探讨点赞赏
咨询请加微信gzhyunying
加会员点“阅读原文"返回搜狐,查看更多