摘要
本文介绍了RMBS早偿率的两个基本指标,探讨了早偿率对RMBS投资的影响,结合具体案例对RMBS的实际早偿率和违约率进行分析,并提出相关投资建议。
关键词:RMBS 早偿率 基础资产 交易结构
郭实 刘毅荣
个
人住房抵押贷款支持证券(以下简称“RMBS”)是指以个人住房抵押贷款作为基础资产,以贷款的本金和利息作为偿付资金来源的证券化产品。RMBS产品的基础资产具有分散度高、抵押变现能力强、期限长、违约率低、违约回收率高等特点。
2005年,我国银行间债券市场开展信贷资产证券化(ABS)试点,中国建设银行发行了我国首单RMBS产品,由此拉开了我国RMBS产品发行的序幕。2018年,我国银行间债券市场累计发行RMBS产品54期,发行规模总计5842.63亿元,占当年ABS发行总规模的62.70%,RMBS已经成为银行间债券市场ABS中的主流产品。
在RMBS投资实务中,现金流预测很重要。为了更加合理、准确地评估RMBS存续期的现金流水平,需要对历史数据进行深入的统计分析,对入池资产的提前还款情况进行一系列的初始假设,在考虑资产早偿的情况下进行模拟评估预测,这样才能使现金流预测更加符合实际。因此,需要格外关注早偿率对RMBS投资的影响,并采取相应的投资策略。
RMBS早偿率的计算公式
早偿即提前偿付,是指债务人受宏观环境和自身收益变化等因素的影响,提前偿付债务。发生早偿时,债务人偿付的金额高于初始设定的每月计划还款额,超出的部分将使未偿付本金被提前偿付。早偿具体可分为部分早偿和全部清偿两种情况。
早偿率是指在个人住房抵押贷款中,债务人提前偿付债务的金额在资产池未偿本金余额中的占比。单月清偿率和条件早偿率是计算早偿率的两个基本指标。
(一)单月清偿率
单月清偿率(SMM)是指在1个月的抵押贷款组合中,被提前偿还的本金占未偿本金的比例。其计算公式为:
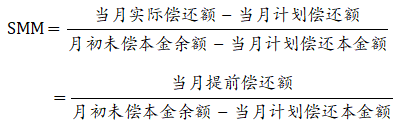
一般来说,SMM值越大,抵押贷款本金的单月早偿率越高,抵押贷款本金的偿还速度就越快,早偿风险就越大。
(二)条件早偿率
条件早偿率(CPR)是用来计算早偿率最常用的指标,是以年利率形式或复利形式表示的SMM。其计算公式为:
在假设单月清偿率固定为常数的情况下,CPR又被称为“固定早偿率”,其计算公式为:
早偿率对RMBS的影响分析
在投资实务中,如果借款人选择提前还款,可以使资产池提前回收一笔本金,降低贷款的违约风险。但提前还款也会导致资产端流入的利息减少,利差支持减少,从而降低利息流入对优先档的信用支持水平。在交易结构设计不当的情况下,这可能导致现金流断档。另外,ABS产品的投资期限缩短,投资者提前收回本金,将打乱投资者初始投资配置计划。如果投资者重新投资,可能由于缺少合适的投资渠道而产生再投资风险。
具体来看,对于入池贷款利率水平较高且明显高于税率、服务费率和证券票面利率之和的正利差资产池,在支付完税费以及优先级证券利息后,利息收入的剩余资金将被作为利差为优先级证券本金支付提供信用支持。如果提前还款,那么利息收入的减少将削弱利差支持能力。因此,在这种情况下,借款人提前还款对于投资者来说属于负面因素。但对于入池贷款利率水平低于税率、服务费率和证券票面利率之和的负利差资产池,借款人提前偿还的资金可用于快速偿付证券本金,减少了负利差的拖累。因此,在这种情况下,借款人提前还款对于投资者来说属于正面因素。因此,需要根据具体情况对借款人提前还款的风险进行具体分析。
以建元2018-13RMBS为例,在不同早偿率情况下,各档产品的加权平均期限有着较大差异(见表1)。

已发行RMBS以往实际早偿率和违约率统计及分析
为了解RMBS的实际早偿情况,笔者选取建元2005-1、建元2007-1等11期在2015年及之前发行的RMBS产品进行分析,这样的产品至少有3年以上的早偿数据和违约数据,从而能够增加统计分析的适用性。笔者通过每个RMBS项目每月的信托受托机构报告对相关数据进行整理和统计。以建元2005-1RMBS为例。2006年1月至2019年2月,该项目共有158期信托受托机构报告。根据这些报告,可以计算出每个月的SMM以及每年的CPR指标。
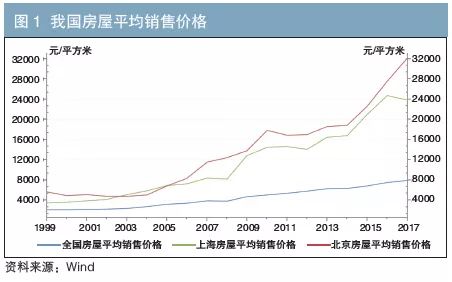
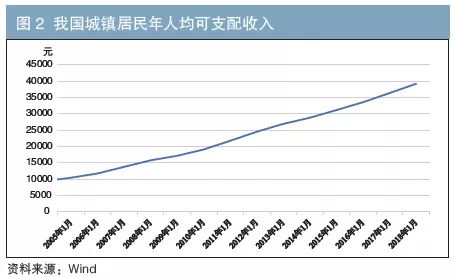
在早偿率方面,通过对上述11期RMBS项目的统计分析,笔者发现CPR主要集中在10%~15%的区间,这主要是受2008年以来房地产市场价格直线上涨、房地产二级市场交易较为活跃以及居民收入大幅上涨等几个因素的影响。
近十年间,我国房地产市场价格高企,市场保持了高流动性,使二手房换手率增加,从而使贷款偿付时间提前。同时,随着居民收入增长,居民还款能力提升,也在一定程度上提高了早偿率。由图1可见,2017年全国房屋销售价格相当于2005年全国房屋销售价格的2.5倍,2017年北京和上海的房屋销售价格分别相当于2005年当地房屋销售价格的4.7倍和3.5倍。由图2可见,2018年我国城镇居民年人均可支配收入约为2005年我国城镇居民年人均可支配收入的3.7倍。
在违约率方面,信托受托机构的报告显示,截至2019年2月26日,建元2005-1RMBS在13.17年内的累计违约率为0.76%,建元2007-1RMBS在11.17年内的累计违约率为0.97%。这样的违约率远低于评级机构所设定的基准违约率及信托受托机构报告中公布的累计违约率监控指标,也远低于RMBS次级档的金额占比。在上述11期RMBS产品中,有1单在2014年发行,该产品的累计违约率为0.30%;有8单在2015年发行,这些产品的累计违约率最低为0.32%,最高为1.22%。
影响RMBS早偿率的因素及投资建议
(一)影响RMBS早偿率的因素
1.合同利率与当前市场抵押贷款利率的差额
在投资实务中,借款人的成本主要是其签署借款合同的利率。若该利率高于市场抵押利率,则借款人将承担一定的机会成本,这将激励借款人对抵押贷款进行再融资,从而发生早偿情况。
2.经济周期
当宏观经济处于增长复苏阶段时,经济活动更为频繁,居民收入增长,这为借款人提前偿还贷款创造了更多条件。此外,在经济较为繁荣的时期,就业机会增多,劳动人口流动性增加,房屋的交易频率增加,借款人可能会为购置新住宅而将原住宅转售,将有大量的贷款被提前偿还。相反,当经济处于下行阶段时,早偿率将下降。
3.其他因素
除上述因素外,还有其他影响早偿率的因素,如借款人对市场变动的敏感性、贷款种类与账龄等。
(二)投资建议
考虑到个人住房抵押贷款借款人的提前偿付水平将对优先级证券收益率和次级档证券内部收益率带来不确定性影响,为使RMBS产品合理定价以及发起机构和投资者的利益得到进一步保障,笔者提出如下投资建议:
1.重视RMBS的早偿风险
建议投资者在挑选RMBS时,除了关注产品的结构、资产的偿付方式等因素外,还要对RMBS的早偿情况进行合理预测,充分考虑该发起人同类产品的早偿情况,并参考市场上相似产品早偿的整体趋势与波动范围。可以考虑建立住房抵押贷款证券化提前偿付数据库,对我国市场上各类产品的早偿情况进行系统、全面的分析,避免因早偿被低估而面临再投资风险以及因早偿被高估而面临产品定价偏低的风险。
2.合理选择RMBS产品
投资者应避免选择基础资产集中于某一地区或某一收入群体的RMBS,以规避由某种意外因素所导致的大规模提前早偿情况发生。建议投资者对基础资产的期限长度进行合理分配,在条件允许的情况下,尽量降低风险,保障现金流的持续性和稳定性。此外,建议投资者选择那些已设立提前偿还惩罚措施以及流动性储备金账户的项目,从而在一定程度上减少早偿风险。
3.关注宏观经济运行情况和市场整体利率走势
如果资产池的加权平均利率高于现行利率,债务人进行再融资的动力会相对较强,资产池出现早偿的概率也就更高。当资产池的加权平均利率低于现行利率时,债务人的早偿动力会相对不足。当利率下行时,如果借款人早偿,投资者将面临再投资风险。因此,建议投资者关注宏观经济运行情况,选择合适的时机进行RMBS投资。
作者单位:海通证券
责任编辑:鹿宁宁 印颖
参考文献
[1]冯传忠:《住房抵押贷款证券化早偿风险研究》,载《北方经贸》,2005(10)。
[2]凌常峰、张红:《个人住房按揭贷款提前偿付风险问题研究》,载《中国房地产金融·理论探索》,2002(10)。
[3]刘凤姝:《我国住房抵押贷款证券化定价研究》,载《特区经济》,2006(10)。
[4]罗颖、邓田生:《我国住房抵押贷款其他偿付率的预测方法研究》,载《金融经济》,2016(14).
[5]施方:《住房抵押贷款证券化——运作和定价》,上海,上海财经大学出版社,2005。
[6]孙奉军:《提前偿付风险生成机理分析》,载《国际金融研究》, 2001(7)。返回搜狐,查看更多