摘要
10月24日消息,奥维云网(AVC)联合中国电子视像行业协会在北京发布了2019年中国彩电市场第三季度总结报告。中国电子视像行业协会副秘书长彭健锋介绍了彩电行业的现状和未来的机会点。
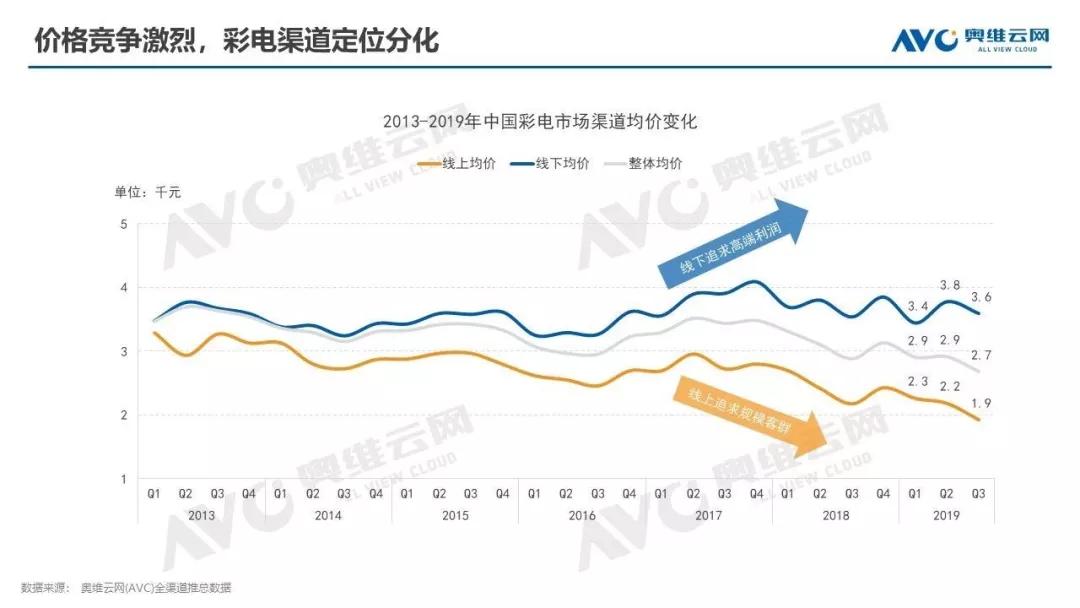
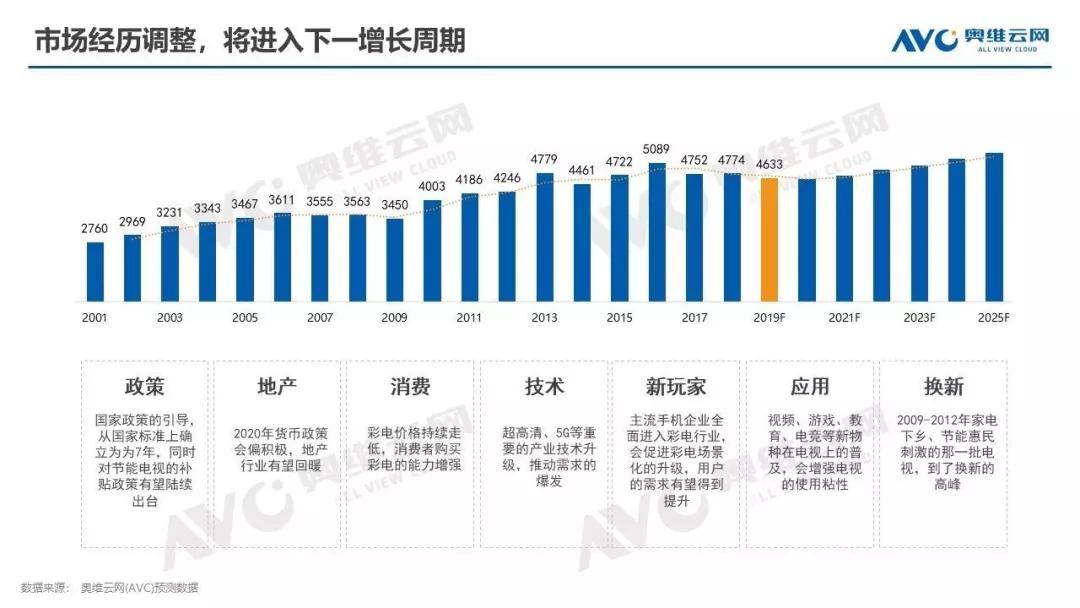
2019年三季度彩电销量还是维持低位水平,产品单价持续下滑,全行业处于亏损状态。他认为当前行业的主要矛盾是电视机更新换代周期太慢,平均换机周期在12年,远超7年安全使用期。
我国仍有超过4亿台非智能电视、5亿台非4K电视在使用,更新消费已成为彩电内需的主引擎。如何大规模启动“汰旧换优”成为彩电行业稳增长,以及超高清视频服务普及的重要课题。
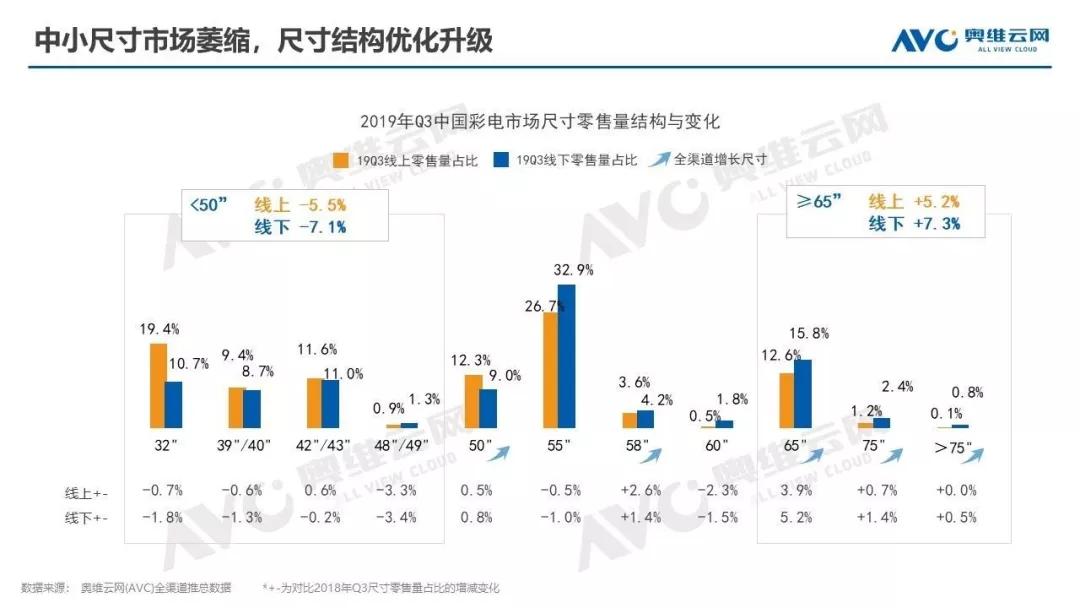
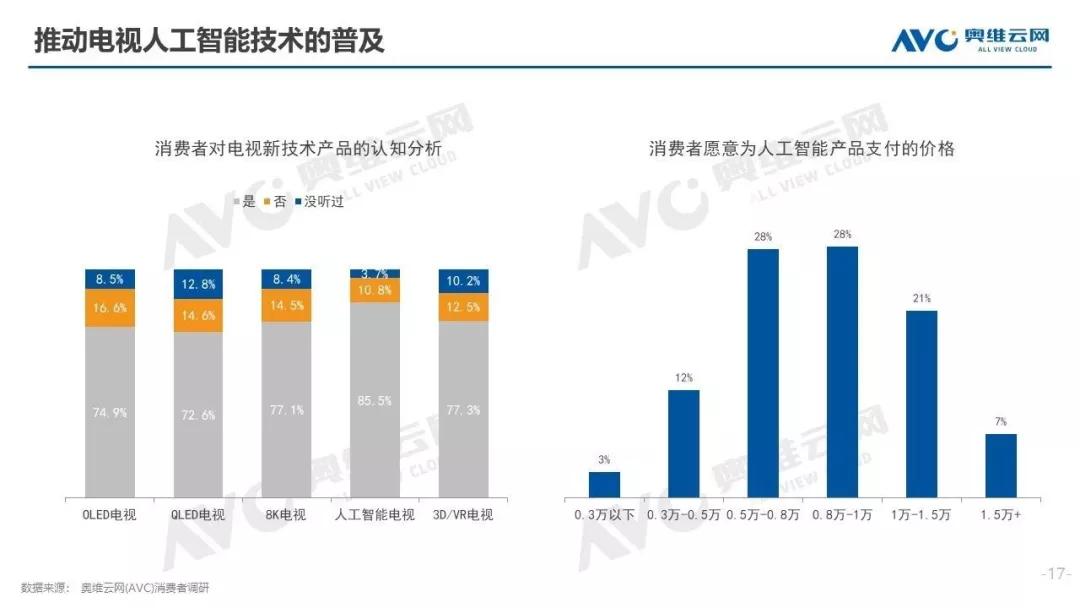
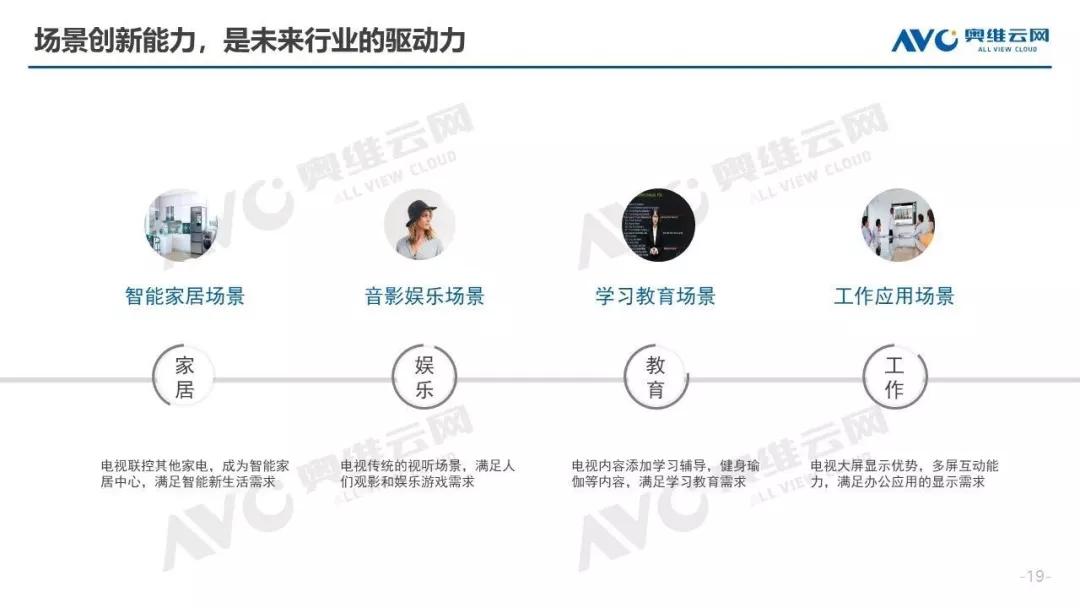
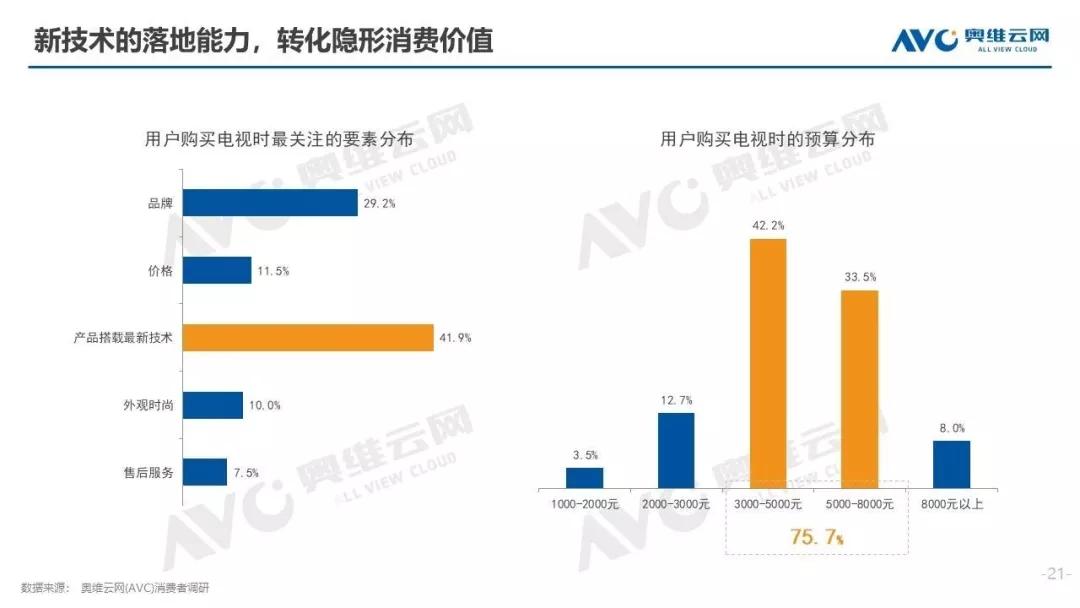
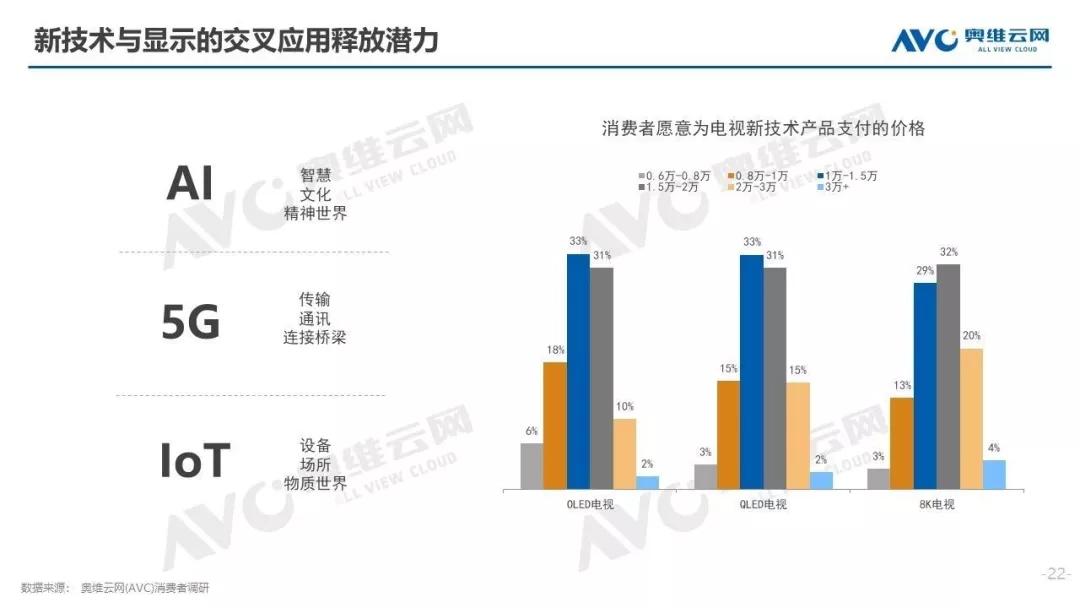
同时,行业面临的另一个增长点是消费升级。一方面厂商需要推动大尺寸、高画质、高音质、强交互产品的普及;另一方面,与硬件相匹配的超高清内容和应用服务也需要保持同步。当两者在时空上相匹配时,会将产生化学反应,既带来硬件收入增长,也能带来服务收入及行业利润的增长。
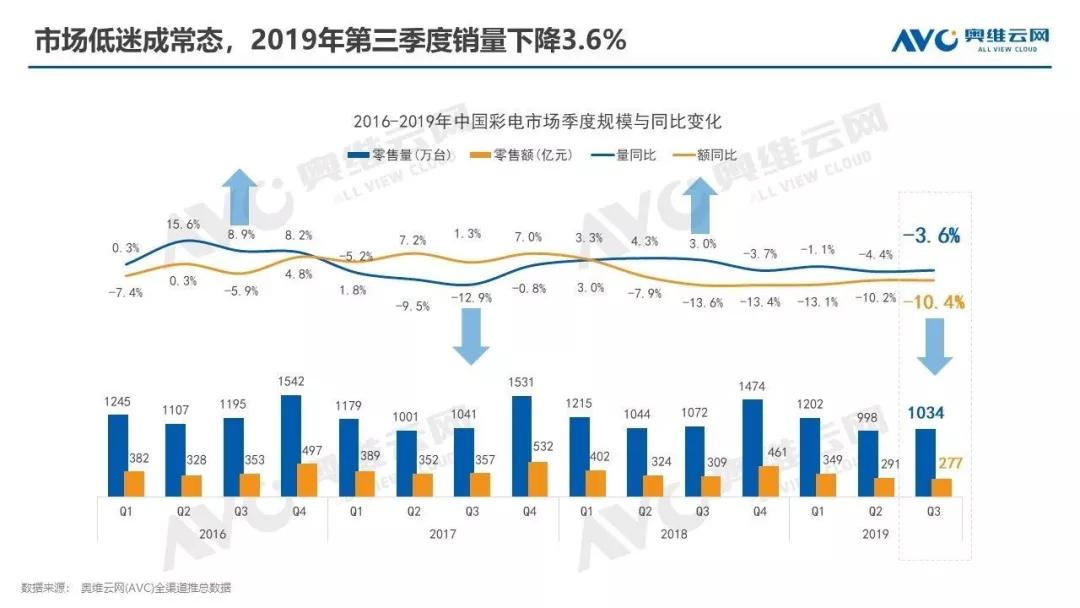
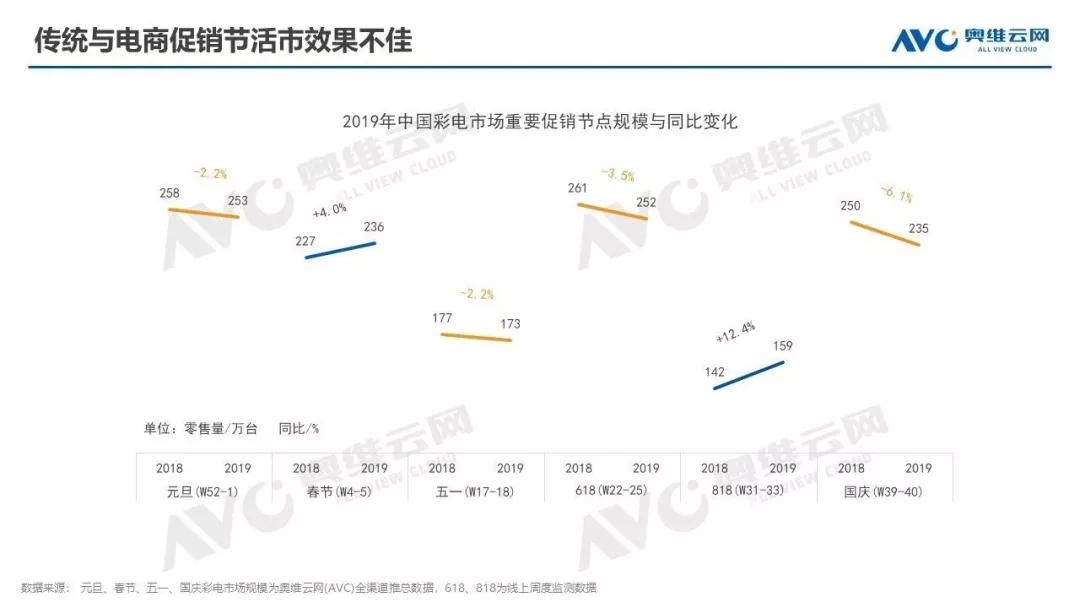
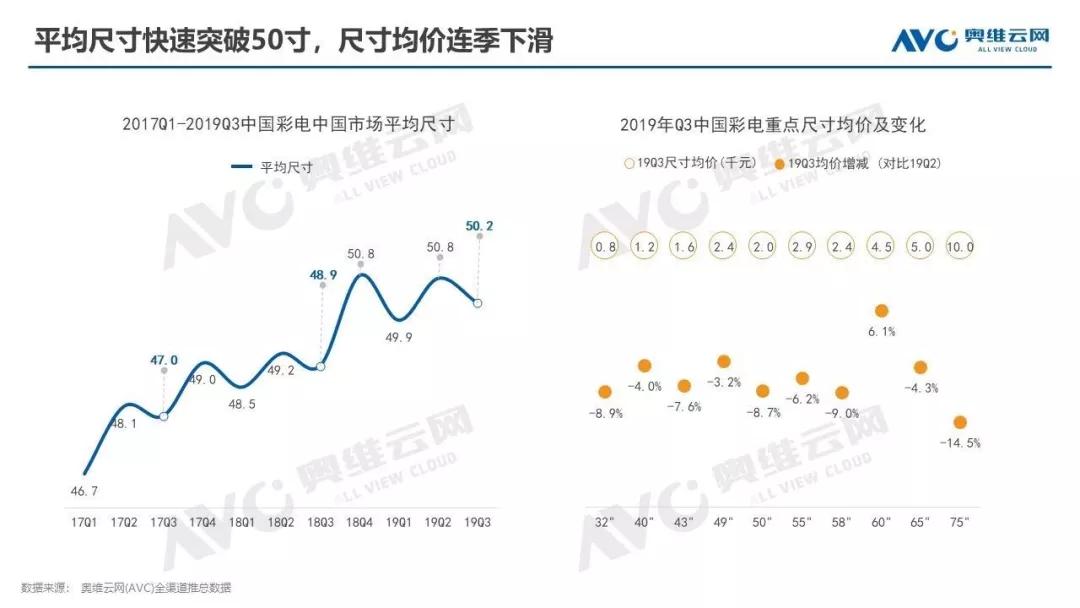
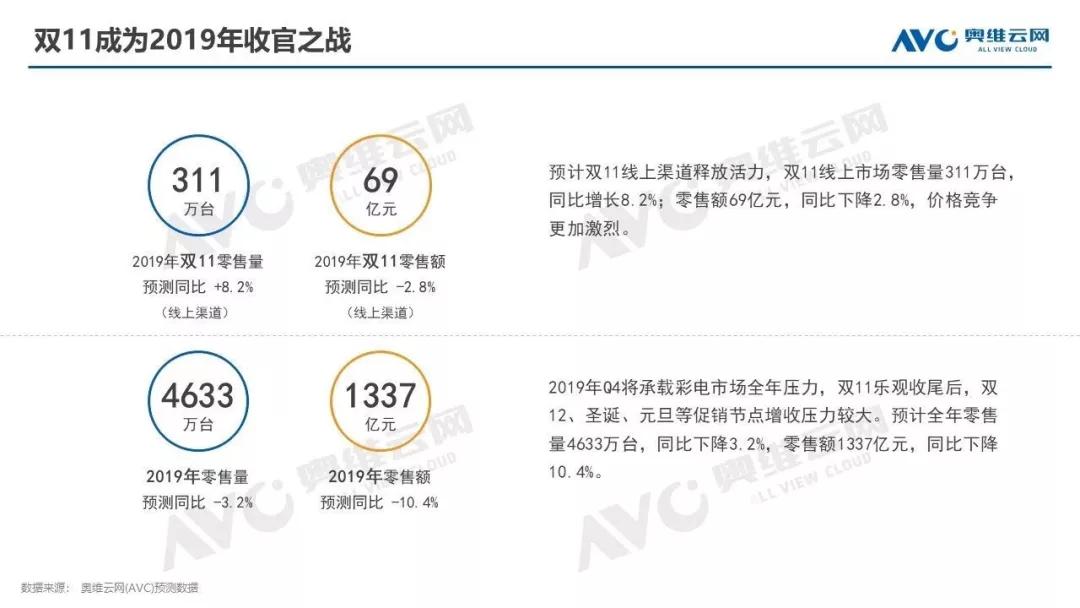
2019年Q3中国彩电市场零售量1034万台,同比-3.6%;零售额277亿元,同比-10.4%。市场自2018年Q4以来,开启连续四个季度下滑态势,低迷成为常态。
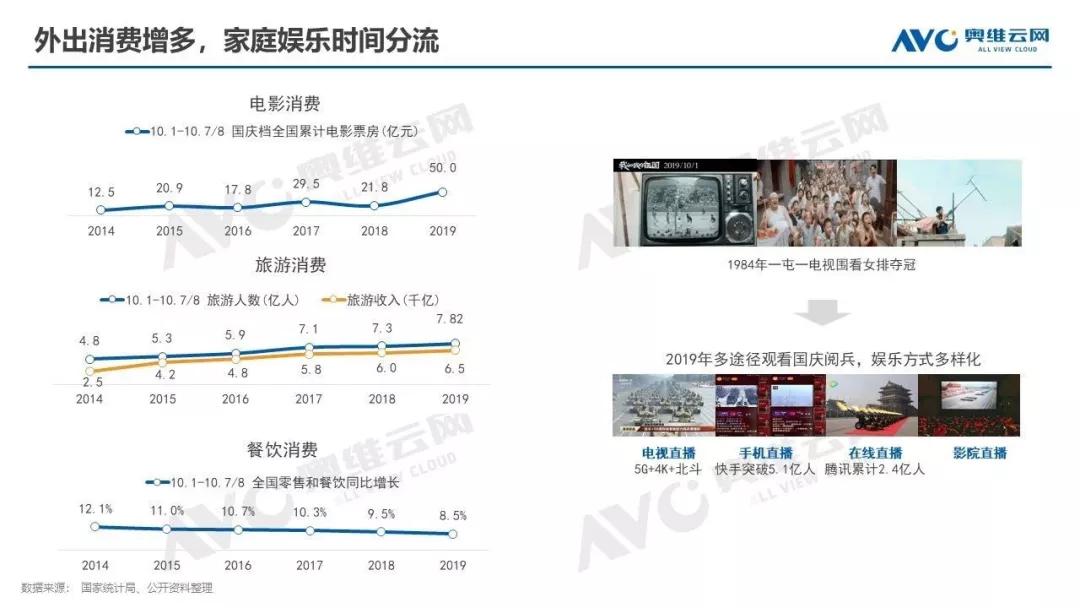
当下彩电市场发展陷入了诸多困境当中,一是人们外出消费增多和家庭娱乐时间分流,人们不仅居家时间减少,电影、娱乐和旅行成为新喜好,而且居家时手机直播、网站视频也分流了娱乐时间,电视受众减少,使用需求下降。
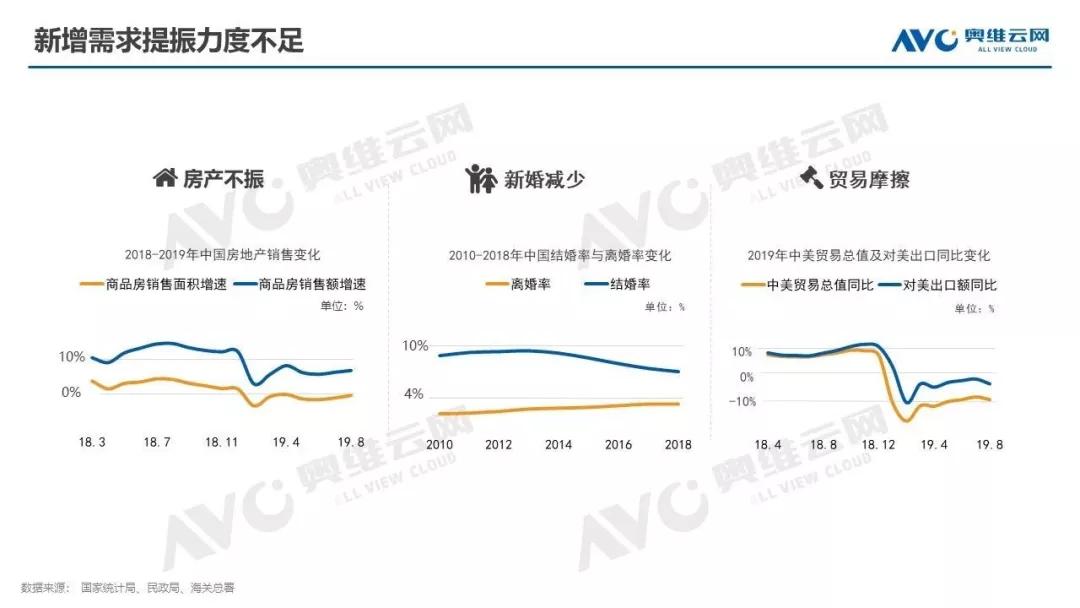
二是新增需求提振力度不足,传统的来自房产、新婚和外贸的拉动力减弱,导致市场增长动力减弱。
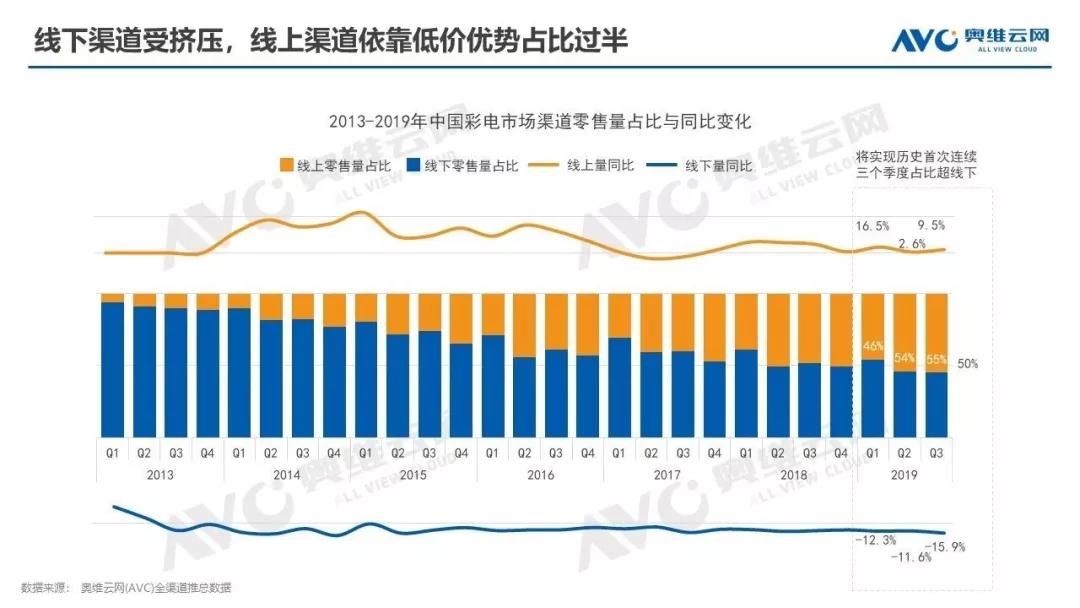
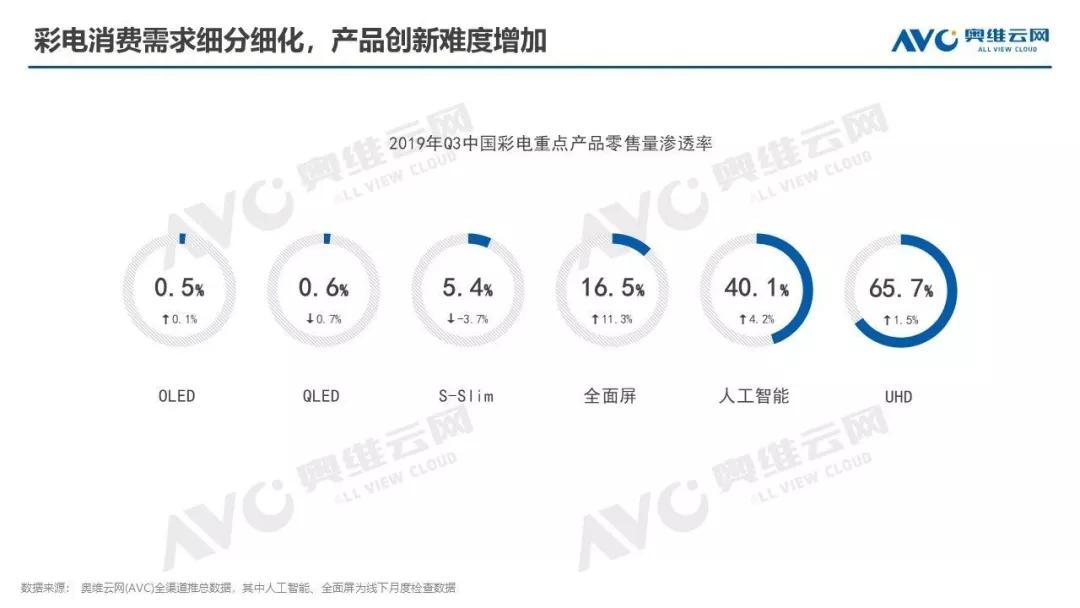
三是彩电消费者对产品的需求日益细分细化,产品创新难度不断增加,中国电视工业又高度成熟,导致产能过剩,供大于求,消费者选择多,品牌和产品间的转换成本低,综合作用下使得国内彩电买方市场越发强势。
以下是报告全文: