导言
2019年接近尾声,整个2019年中国房地产市场究竟面临了怎样现状?本文将从政策环境、市场运作、土拍情况、房企现状四个方面进行总结,一览2019年中国房地产发展。
政 策
调控政策整体偏紧
行业运行制度更趋完善
2019 年,我国房地产市场政策环境整体偏紧:中央聚焦房地产金融风险,坚持住房居住属性,不将房地产作为短期刺激经济的手段,房地产行业资金定向监管全年保持从紧态势;地方因城、因区、因势施策保持房地产市场稳定。同时,我国房地产行业运行基础制度更趋完善,住房、土地、财税三大领域的制度建设取得明显进展,为进一步落实房地产长效管理机制奠定更加坚实的基础。
(1)保持房地产调控定力,因城、因区、因势施策保持市场稳定
◆中央坚持住房居住属性,不将房地产作为短期刺激经济的手段。
从2019年开始,中央一直坚持房住不炒政策,有条不紊地推进房地产调控,2019 年整年在宏观经济整体承压、国际形势复杂多变的背景下中央坚持住房居住属性的定力仍然较强。
◆ 各部门紧盯房地产金融风险,房地产行业资金定向监管全年保持从紧态势。
2019 年全年,中央层面针对房地产市场调控明确表态或出台相关政策的次数在 48 次左右(2017 年为 9 次,2018 年为 33 次),较前两年有所增加。而从政策出台的部门来看,央行达到16 次,银保监会在 8 次左右,两大金融部门政策出台或表态的次数占比接近总数的五成。这表明,2019 年的中国房地产金融政策完全符合年初定下的“整体总方针不变”的政策基调,金融政策收紧是全年房地产市场调控的核心。
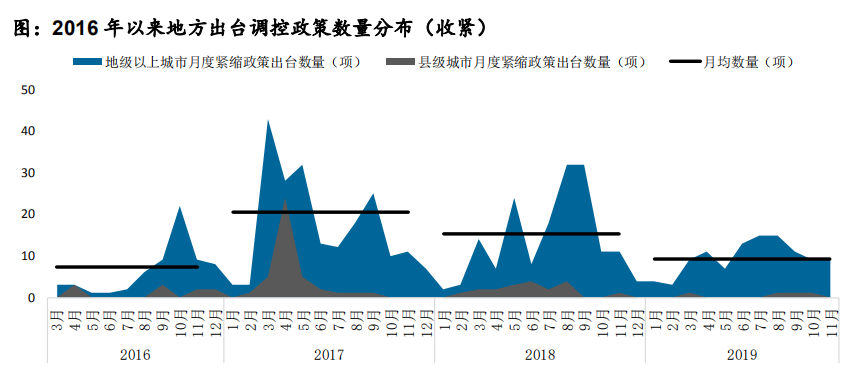
◆地方因城、因区、因势施策保持房地产市场稳定。
2016至2019年12月初:累计超过128个地级以上城市(出台约610项)和69个县市(出台约 69项)出台紧缩政策。2016、2017、2018、2019年各地紧缩性政策数量分别出台74项、245项、185 项、107项,从月均政策出台数量看整体以下降为主。
数据来源:中指研究院
整体来看,2019年地方房地产市场调控仍然偏紧,但各城市间、城市内部各板块之间的政策分化更加明显。
(1)完善行业运行基础制度,构建房地产市场健康发展长效机制
2019年,我国房地产行业运行基础制度进一步完善,住房、土地、财税三大领域制度建设取得明显进展,未来的房地产行业将具备更加完善的制度基本面。
住房方面,加快建立多主体供给、多渠道保障、租购并举的住房制度。土地方面,建立城乡统一的土地市场,盘活闲置土地资源,调节土地供应节奏。
价 格
新房价格表现平稳
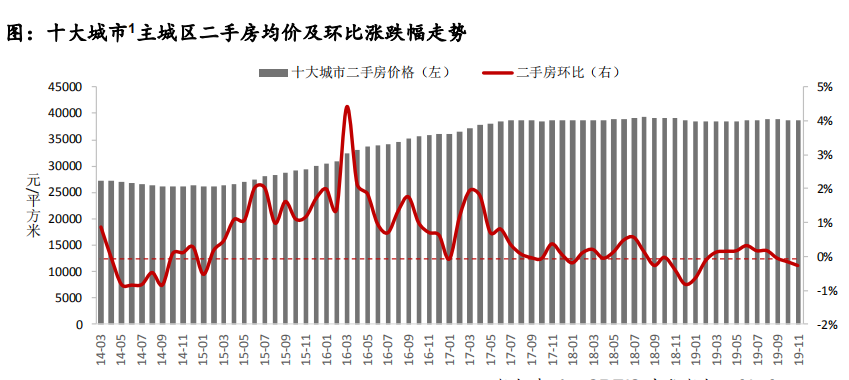
重点城市二手房价格回落
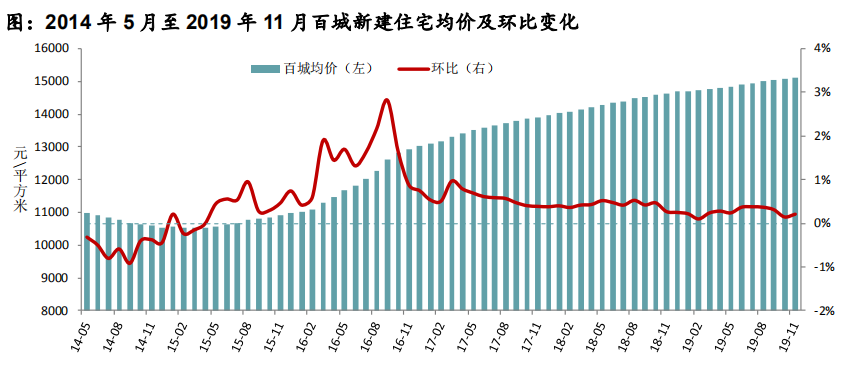
百城及十大城市新房均价累计涨幅均收窄,单月环比下跌城市数量明显增多。
数据来源:CREIS 中指数据,fdc.fang.com
根据中国房地产指数系统对100个城市全样本调查数据显示:2019年1-11月百城新建住宅价格累计上涨2.91%,较去年同期收窄1.92个百分点,其中各季度累计涨幅较去年同期均收窄;就十大城市整体而言,2019年以来,十大城市新房价格环比涨幅持续震荡在低位区间;各季度累计涨幅均在1%以内,10-11月累计涨幅仅有 0.06%。
从各级城市来看,一线城市累计涨幅在低位水平略有回升,二、三四线代表城市累计涨幅较去年同期均收窄。
数据来源:CREIS 中指数据,fdc.fang.com
十大城市整体及内部多城市二手房价格均累计下跌。2019 年 1-11 月,十大城市二手 房价格累计下跌 0.14%,具体城市来看,除上海、深圳、南京外,其余城市价格累计均下 跌,其中天津、重庆价格跌幅均在 4%左右。
供 求
重点城市成交规模小幅调整
市场去化压力加大
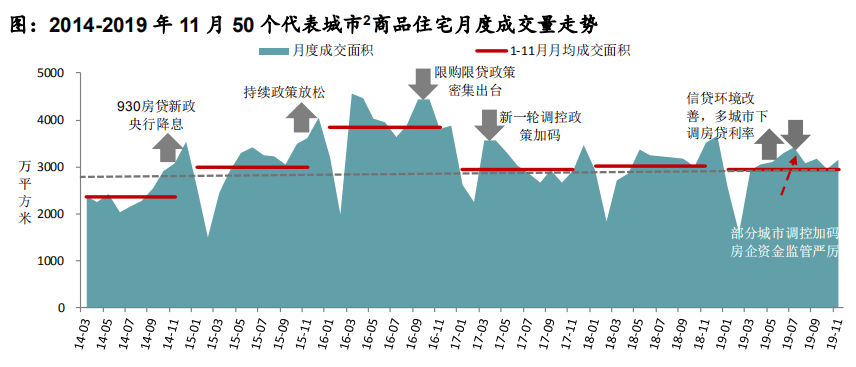
(1)成交:重点城市成交规模有所调整,三线代表城市同比降幅明显
2019年1-10月,全国商品房销售面积为13.3 亿平方米,同比增长 0.1%,今年以来增速首次由负转正,其中商品住宅销售面积11.7亿平方米,同比增长1.5%。今年1-11月重点城市商品住宅成交规模同比略有缩减,三线代表城市成交面积同比降幅明显。
数据来源:CREIS 中指数据,fdc.fang.com
重点城市整体成交规模同比小幅调整,十大城市二手房成交套数同比增幅有收窄趋势。

数据来源:CREIS 中指数据,fdc.fang.com
一线城市市场供应端有所改善带动成交面积同比显著增长。二线代表城市市场成交规模同比略有调整,内部分化更加明显。三线代表城市成交规模同比降幅明显,市场下行压力凸显。
(2)供应与库存:市场短期供求相对合理,可售面积继续稳步提升
供求同比均小幅下降,多数城市短期市场新增供求相对均衡。可售面积稳步提升,库存去化时间较去年末有所延长。
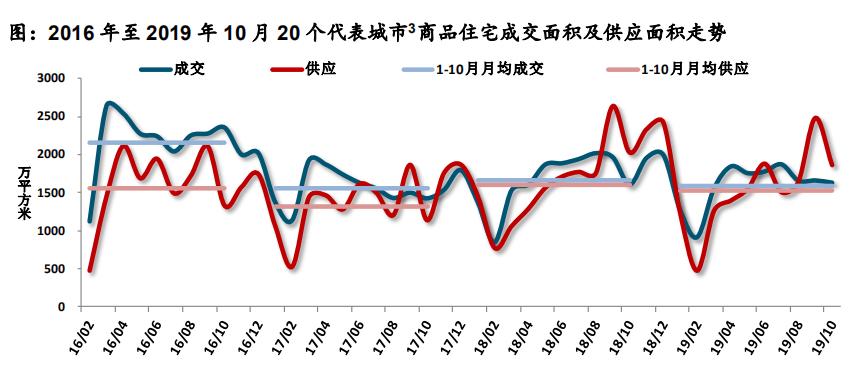
数据来源:CREIS 中指数据,fdc.fang.com
(3)成交结构:多数城市各层次产品价格小幅提升,改善型需求积极释放
价格水平:多数城市套总价水平较去年有所提升,部分热点城市套总价均值下降;成交表现:多数城市改善型楼盘成交活跃,大户型成交占比下降 。多数城市 90-120 平米住宅成交套数占比超 5 成,改善型需求持续释放,半数以上城 市 120-144 平米住宅成交占比上升。
2019 年各类城市各层次楼盘套总价均值及中位数总体呈现上升趋势,但在“房住不 炒”和以稳为主的政策基调下,房地产调控效果显现,多数代表城市各类楼盘价格涨幅有所回落。成交方面,一线城市中低价位楼盘销售金额占比提升,二三线城市居民置换需求不减,改善型需求继续稳步释放。与此同时,在限售、限贷等政策影响下,市场投资需求明显减少,大户型产品成交下降。
土 地
土地市场处低温态势
结构性拿地机会呈现
(1)整体:300 城住宅用地供求规模小幅增长,成交楼面均价有所上涨
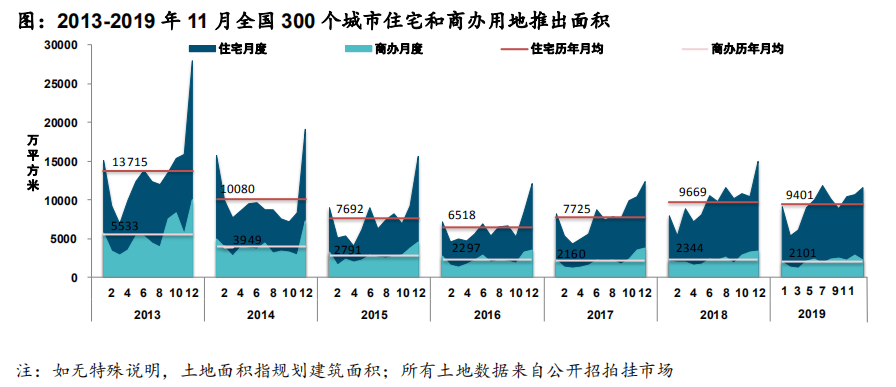
数据来源:CREIS 中指数据,fdc.fang.com
各类用地推出规模与去年同期基本持平,其中住宅用地推出规模小幅增长。据初步统计,2019年1-11月,全国300城各类用地供需规模与去年同期基本持平,具体来看,全国300个城市共推出各类用地20.7亿平方米,同比由 2018年同期的增长 24.3%转为下降1.4%。
(2)典型地块:下半年土地流拍率有所提高,高价地成交占比回落
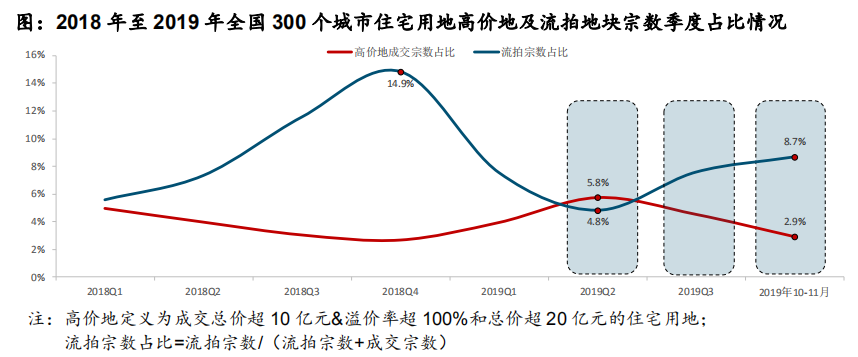
数据来源:CREIS 中指数据,fdc.fang.com
2019年以来,全国土地市场热度呈前高后低态势,下半年流拍水平升至8%左右。
具体来看,2019年二季度全国高价地共成交 133宗,宗数占总成交宗数的比值为5.8%,达 到2018年以来的最高值,流拍率仅为4.8%,二季度土地市场回温,部分热点地块刷新区域甚至全市成交楼面均价;三季度以来,随着房企融资环境的收紧,企业资金压力渐显,高价地宗数占比持续下降,流拍占比持续提升,11 月流拍宗数占比为 8.9%,仍低于2018年下半年的流拍水平,土地市场整体表现较为理性。
企 业
资金面进一步承压
积极推盘强化回款
2019年1-11月,品牌房企精准把握市场机遇,聚焦主流需求,整体销售业绩继续保持增长,大型房企销售业绩增速高于全国平均水平,销售金额有望再创新高,强者恒强态势延续。企业拿地节奏放缓,品牌房企拿地金额占同期销售金额的比重不足三成,明显低于去年同期水平。房地产金融监管从严,房企融资规模保持高位,综合融资成本上升。企业更加适应行业调控政策变化,顺势而为、积极推盘、狠抓回款促进自身规模稳步增长。
(1)销售业绩:品牌房企销售业绩稳步增长,平均目标完成率超过九成
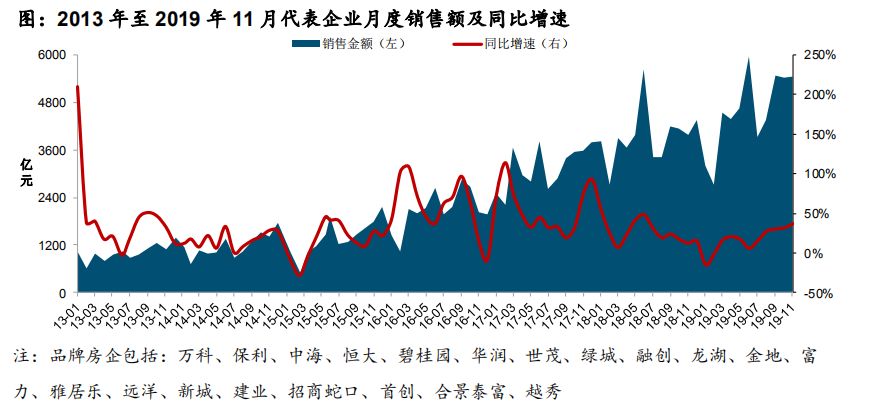
数据来源:CREIS 中指数据,fdc.fang.com
2019年1-11月,房企销售额稳步增长,销售额破千亿企业增至27家。具体来看,碧桂园、恒大、万科等11家企业销售额超2000亿,其中 7家企业超三千亿。招商、阳光 城等16家房企销售额超1000亿位列第二阵营。500-1000 亿、100-500 亿的企业分别为32家、41家,销售额均值分别为743.5亿元、312.6亿元。
(2)拿地情况:房企拿地规模收缩,投资布局更加聚焦二线城市
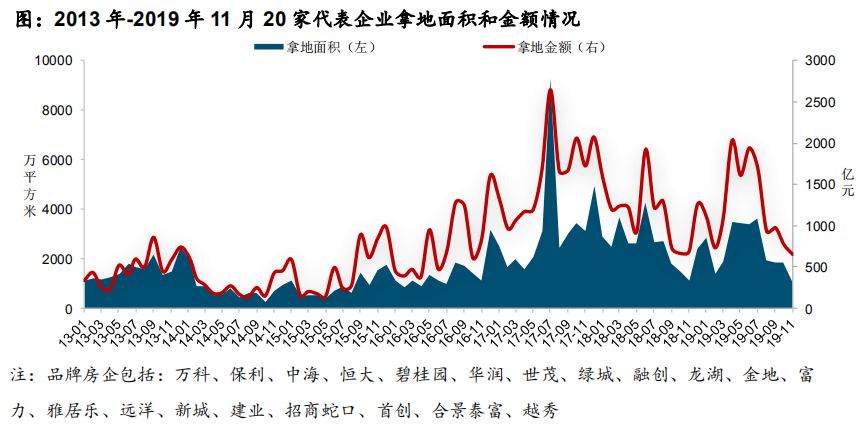
数据来源:CREIS 中指数据,fdc.fang.com
土地投资趋于理性,企业拿地销售比继续保持在较低水平。2019年1-11月,20家代表企业累计拿地26735万平方米,同比下降 5.5%;累计拿地金额13478亿元,同比增长6.5%。
(3)企业融资:融资环境先松后紧,海外融资成本小幅提升
2019 年,房地产行业资金监管从严从紧,年初以来,银保监会和央行等监管机构先后提出要加强房地产金融审慎管理、严查房地产违规融资等行为,密集发声强调防范房地产金融风险的重要性。从融资环境来看,全年融资政策先松后紧,一季度企业融资延续去年年底回暖态势,5月之后,政策预期转向明显,银行信贷、信托融资和海外发债等融资渠道不断收紧,房企融资压力加大。
(4)房企策略:投资收敛聚焦,强化营销促规模与效益提升
多数企业紧跟市场变化,加快推盘力度、延长营销周期,以促进项目去化、增加回款。2019年各大房企顺应市场变化,普遍采取了灵活的营销策略和稳健的投资策略确保企业规模稳步增长。
2019年,房地产行业集中度加速提升,“越大越强、强者恒强”的竞争法则已成共识。品牌房企积极把握时机,采取灵活的推盘和价格策略抢抓回款,整体销售业绩延续增长态势。拿地方面,企业投资更加聚焦与理性,拿地区域逐步向城市基本面较好的一、二线城市回归。
整体来看,在市场调整和资金面趋紧的双重压力下,品牌企业准确把握市场节奏精准投资,加大营销力度推动销售回款,整体竞争优势持续增强。
2019年,房地产市场环境中,政策变动存在诸多不确定性,整个2019年,从政策调控到价格调控,土地情况、房企现状对2019年中国房地产市场进行总结。
整体来看,在我国经济和房地产行业进入高质量发展的背景下,行业调控政策和融资环境总体仍将保持从严态势,企业销售业绩分化也会加速行业格局洗牌及市场集中度的持续提升。
着眼未来,房地产市场调整压力尚存,部分具备规模及资金优势、经营策略坚持快速周转的企业将会继续保持竞争优势。对于多数企业来说,未来仍需顺应市场发展大势,优化城市布局结构、升级产品与服务水平,并紧抓政策机遇扩大融资规模,防范自身资金风险,通过高质量的发展内核实现可持续的规模化发展。
本文数据来源:CREIS 中指数据
报告来源:中指研究院 返回搜狐,查看更多