企业计量金融工具预期信用损失的方法应当反映在资产负债表日无须付出不必要的额外成本或努力即可获得的有关过去事项、当前状况以及未来经济状况预测的合理且有依据的信息。这体现了体现了“预期信用损失模型”的前瞻性要求,而信用风险显著增加的评估及预期信用损失的计量均涉及前瞻性信息。
本期微信主要摘录了部分上市公司2019年度执行新金融工具准则对前瞻性信息考虑的披露的典型示例。
一
准则及监管规定
1. 《企业会计准则第22号——金融工具确认和计量》(2017)
第五十三条企业通常应当在金融工具逾期前确认该工具整个存续期预期信用损失。企业在确定信用风险自初始确认后是否显著增加时,企业无须付出不必要的额外成本或努力即可获得合理且有依据的前瞻性信息的,不得仅依赖逾期信息来确定信用风险自初始确认后是否显著增加;企业必须付出不必要的额外成本或努力才可获得合理且有依据的逾期信息以外的单独或汇总的前瞻性信息的,可以采用逾期信息来确定信用风险自初始确认后是否显著增加。
第五十八条企业计量金融工具预期信用损失的方法应当反映下列各项要素:
(一)通过评价一系列可能的结果而确定的无偏概率加权平均金额。
(二)货币时间价值。
(三)在资产负债表日无须付出不必要的额外成本或努力即可获得的有关过去事项、当前状况以及 未来经济状况预测的合理且有依据的信息。
2. 《企业会计准则第22号——金融工具确认和计量》应用指南(2018)
在考虑前瞻性信息时,并不要求企业对金融工具整个预计存续期内的情况做出预测。企业在估计预期信用损失时需要运用的判断程度的高低,取决于具体信息的可获取性。预测的时间跨度越大,具体信息的可获取性越低,则企业在估计预期信用损失时必须运用判断的程度就越高。本准则并不要求企业对很远的未来做出详细估计, 企业只需根据现有资料对未来情况进行推断。
3. 《企业会计准则第37号——金融工具列报》(2017修订)
第八十二条 企业应当披露《企业会计准则第22号——金融工具确认和计量》第八章有关金融工具减值所采用的输入值、假设和估值技术等相关信息,具体包括:
(一)用于确定下列各事项或数据的输入值、假设和估计技术:
未来12个月内预期信用损失和整个存续期的预期信用损失的计量;
金融工具的信用风险自初始确认后是否已显著增加;
金融资产是否已发生信用减值。
(二)确定预期信用损失时如何考虑前瞻性信息,包括宏观经济信息的使用。
(三)报告期估计技术或重大假设的变更及其原因。
二
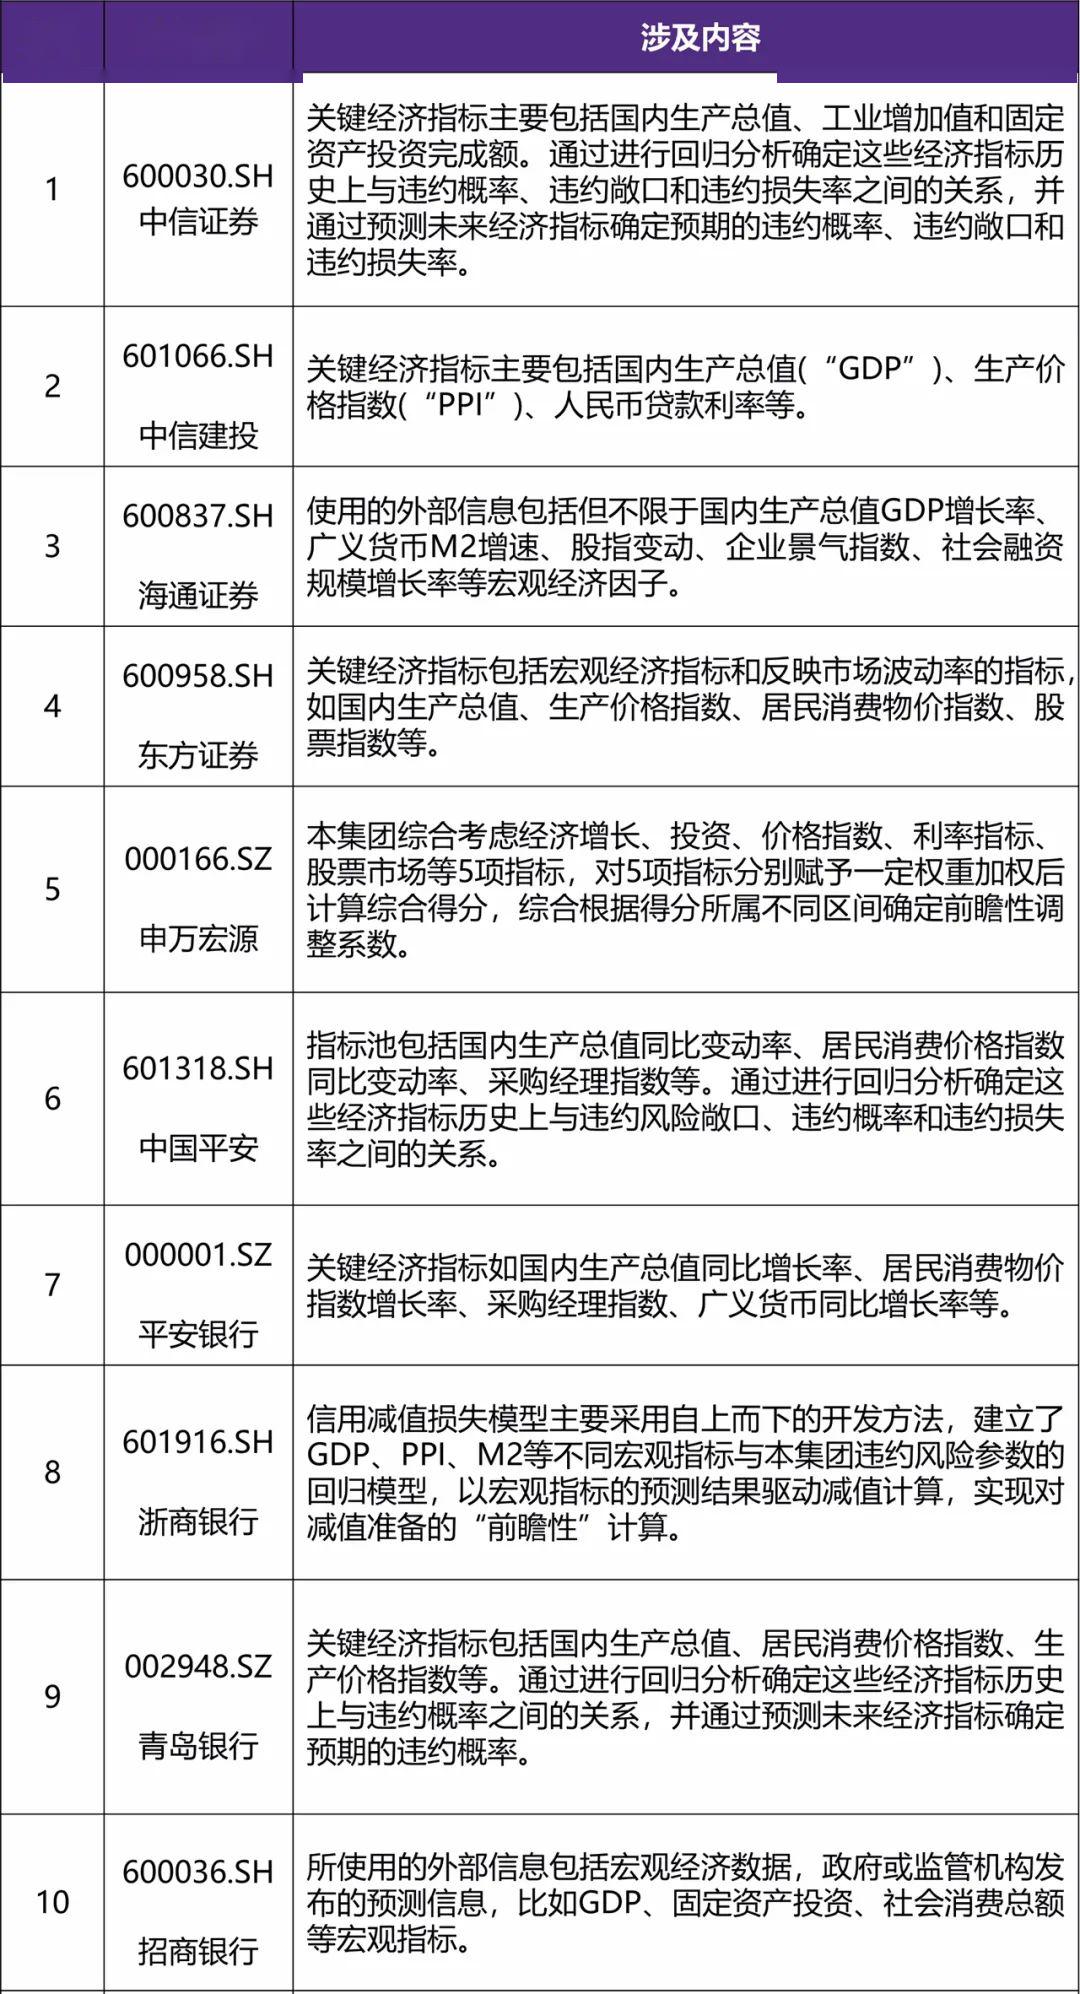
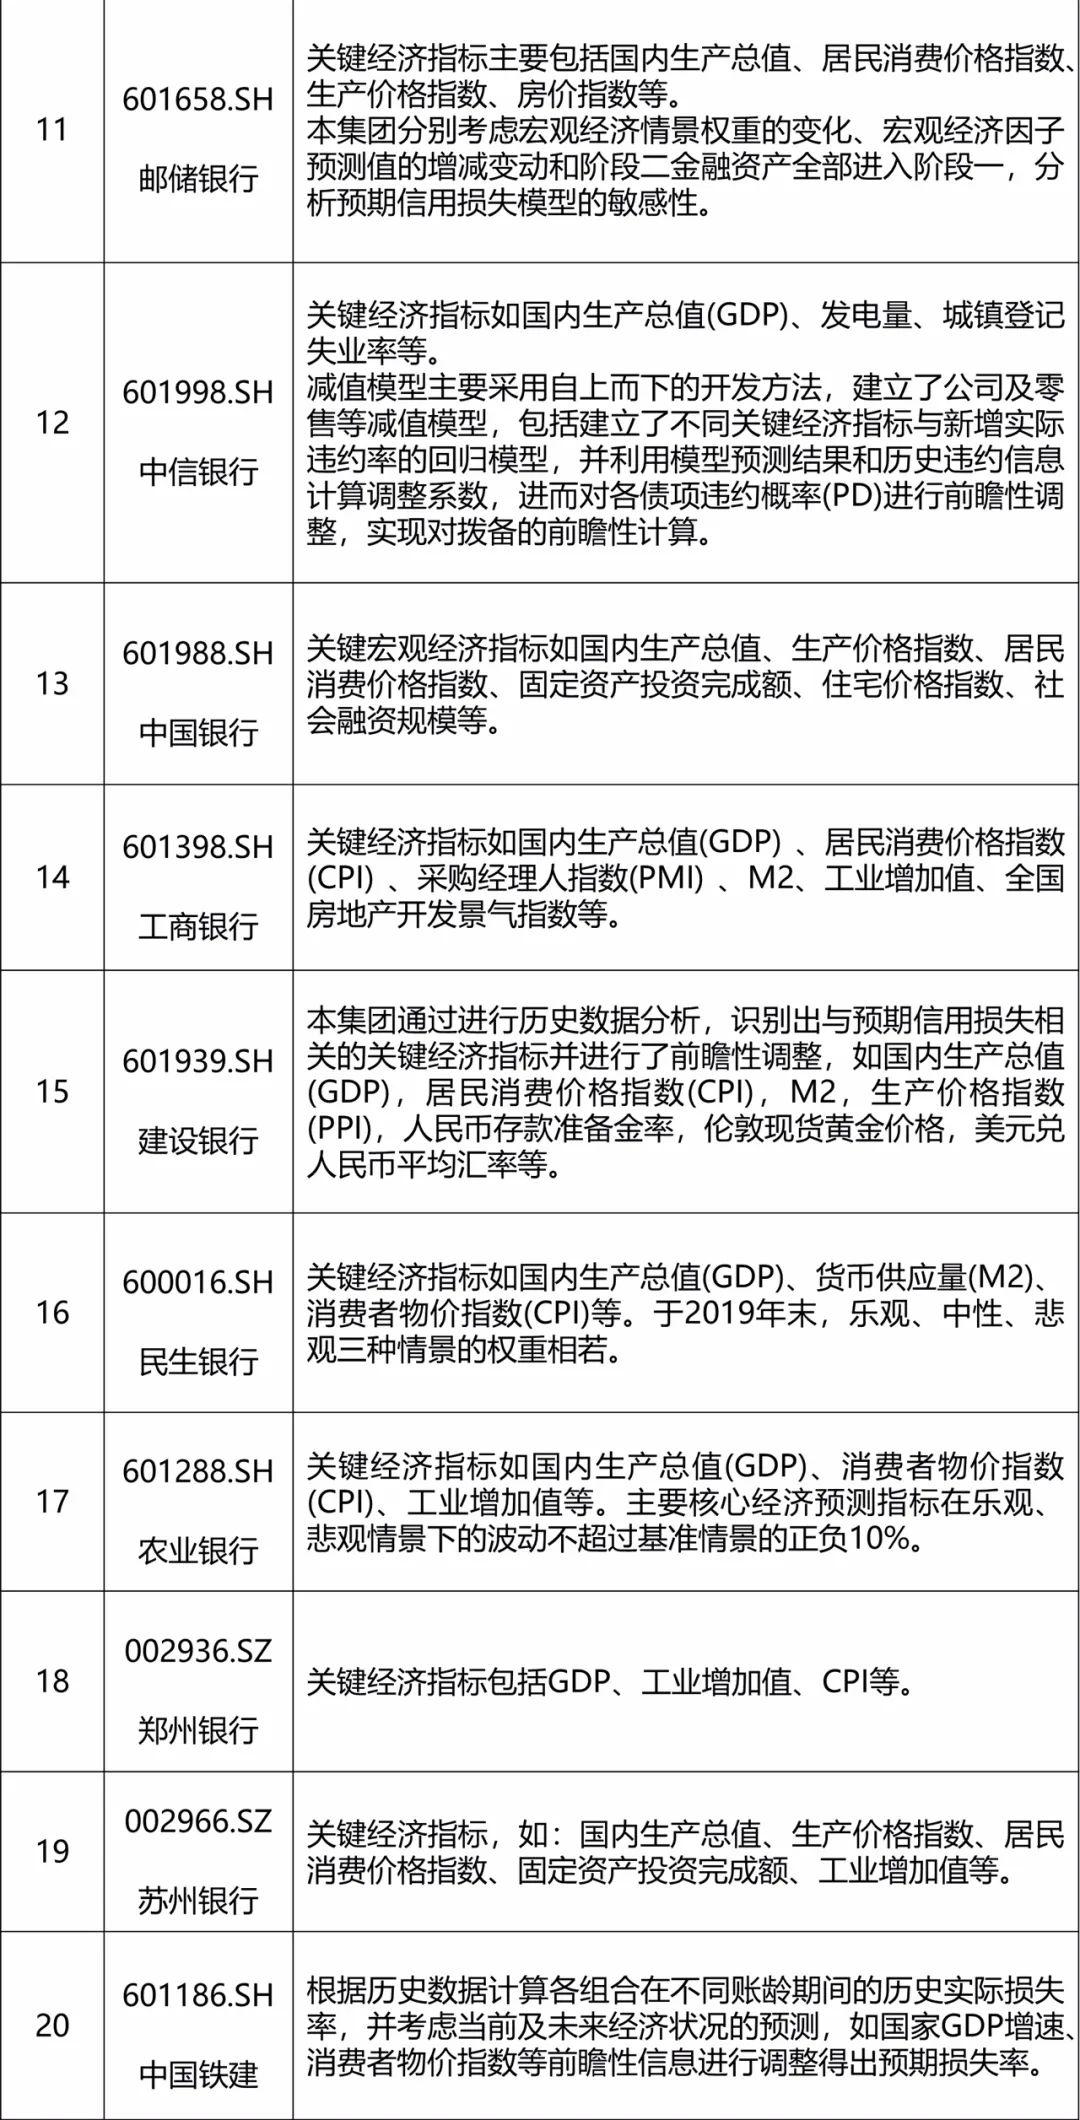
常见影响信用风险及预期信用损失的关键经济指标

三
年报分析:执行新金融工具准则之披露示例
示例1:600837.SH 海通证券
重要会计政策及会计估计
在应用计量预期信用损失的会计要求时,需要作出以下重要判断:
前瞻性信息
在评估预期信用损失时,本集团使用了合理且有依据的前瞻性信息,这些信息基于对不同经济驱动因素的未来走势的假设,以及这些经济驱动因素如何相互影响的假设。
风险管理
信用风险管理
前瞻性信息
公司在计算预期信用损失时使用前瞻性信息,该信息为可获得且无不合理成本、或在评价信用风险的重大增长及测量预期信用损失时不会过于繁琐。公司采用三种不同情景来反映不同宏观经济环境对预期信用损失计量可能带来的影响,并结合专家经验判断确定各场景的权重。在进行上述情景分析时,公司综合考虑外部信息和内部专家意见对相关经济变量的未来预测, 使用的外部信息包括但不限于国内生产总值GDP增长率、广义货币M2增速、股指变动、企业景气指数、社会融资规模增长率等宏观经济因子。公司采用前瞻性信息对违约概率等风险计量参数进行调整。
示例2:601658.SH 邮储银行
重要会计估计和判断
预期信用损失的计量
对于以摊余成本计量和以公允价值计量且其变动计入其他综合收益的金融资产,其预期信用损失的计量中使用了复杂的模型和大量的假设。这些模型和假设涉及未来的宏观经济情况和客户的信用行为(例如,客户违约的可能性及相应损失)。附注十二、3 信用风险具体说明了预期信用损失计量中使用的参数、假设和估计技术。
根据会计准则的要求对预期信用损失进行计量涉及众多重大判断,例如:
将具有类似信用风险特征的业务划入同一个组合,选择恰当的计量模型,并确定计量相关的关键参数;
信用风险显著增加、违约和已发生信用减值的判断标准;
用于前瞻性计量的经济指标、经济情景及其权重的采用;
针对模型未覆盖的重大不确定因素的管理层叠加调整;
阶段三单项金额重大的贷款的未来现金流预测。
关于上述判断及估计的具体信息请参见附注十二、3 信用风险。
金融风险管理
信用风险-预期信用损失计量
前瞻性信息
预期信用损失的计算涉及前瞻性信息。本集团通过进行历史数据分析,识别出影响各资产组合的信用风险及预期信用损失的关键经济指标, 主要包括国内生产总值、居民消费价格指数、生产价格指数、房价指数等。
这些经济指标及其对违约概率的影响,对不同的业务类型有所不同。本集团在此过程中也应用了专家判断。本集团每年对这些经济指标进行预测(“基本经济情景”), 通过进行回归分析确定这些经济指标与违约概率之间的关系,以理解这些指标历史上的变化对违约概率的影响。
本集团结合宏观数据、统计分析及专家判断结果,确定乐观、中性和悲观的情景及其权重。 通常中性情景占比最高,乐观和悲观占比比较低且相近。
本集团按季度复核并监控上述假设的恰当性。
预期信用损失模型所使用的宏观经济情景权重、宏观经济因子预测值、信用风险显著增加等涉及较多的管理层判断。由于模型内在的复杂性,以上关键输入的变动势必引起预期信用损失的变化。本集团分别考虑宏观经济情景权重的变化、宏观经济因子预测值的增减变动和阶段二金融资产全部进入阶段一, 分析预期信用损失模型的敏感性。
假设中性情景的权重为100%,本集团于2019年12月31日计提的减值准备余额变动比例不超过5%。
假设核心经济预测指标国内生产总值同比增长率上浮或下浮10%,本集团于2019 年12月31日计提的减值准备余额变动比例不超过5%。
假设阶段二的金融资产全部转移至阶段一,本集团于 2019年12月31日计提的减值准备余额减少不超过10%。
示例3:601186.SH 中国铁建
重大会计判断和估计
应收账款与合同资产减值
对于由收入准则规范的交易形成的应收账款与合同资产,本集团按照相当于整个存续期内预期信用损失的金额计量损失准备。对单项金额重大且已发生信用减值的应收账款与合同资产,管理层基于已发生信用减值的客观证据并考虑前瞻性信息,通过估计预期收取的现金流量确定信用损失。除上述之外的应收账款与合同资产,本集团基于共同信用风险特征采用减值矩阵确定信用损失, 预期信用损失率基于本集团的历史实际损失率并考虑前瞻性信息确定。预期信用损失的确定涉及管理层的估计和判断,如重新估计结果与现有估计存在差异,该差异将会影响估计改变期间的利润和应收账款与合同资产的账面价值。
与金融工具相关的风险
信用风险
除对单项金额重大且已发生信用减值的款项单独确定其信用损失外,本集团在组合基础上采用 减值矩阵评估应收账款的预期信用损失。本集团的应收账款涉及大量客户, 账龄信息可以反映这些客户对于应收账款的偿付能力。本集团依据不同类型客户的信用风险特征将应收账款划分为若干组合,根据历史数据计算各组合在不同账龄期间的历史实际损失率,并考虑当前及未来经济状况的预测,如 国家GDP增速、消费者物价指数等前瞻性信息进行调整得出预期损失率。对于合同资产和长期应收款,本集团综合考虑结算期、合同约定付款期、债务人的财务状况和债务人所处行业的经济形势,并考虑上述前瞻性信息进行调整后对于预期信用损失进行合理评估。对于其他金融资产,本集团通过违约风险敞口和未来12个月内或整个存续期的预期信用损失率,计算预期信用损失。
示例4:688366.SH 昊海生科
重大会计判断和估计
金融工具减值
本集团采用预期信用损失模型对金融工具的减值进行评估,应用预期信用损失模型需要做出重大判断和估计,需考虑所有合理且有依据的信息,包括前瞻性信息。在做出这些判断和估计时, 本集团根据历史还款数据结合经济政策、宏观经济指标、行业风险等因素推断债务人信用风险的预期变动。不同的估计可能会影响减值准备的计提,已计提的减值准备可能并不等于未来实际的减值损失金额。
金融工具风险
信用风险
预期信用损失计量的参数
信用风险显着增加的评估及预期信用损失的计算均涉及前瞻性信息。 本集团通过进行历史数据分析,识别出影响各业务类型信用风险及预期信用损失的关键经济指标。
这些经济指标对违约概率和违约损失率的影响,对不同的业务类型有所不同。本集团在此过程中应用了专家判断,根据专家判断的结果, 每季度对这些经济指标进行预测,并通过进行回归分析确定这些经济指标对违约概率和违约损失率的影响。
集团按照简化方法直接对应收账款以及按照通用方法对其他应收款整个存续期预期信用损失计提减值准备。 管理层基于应收账款迁徙率计算出历史损失率,基于历史损失率考虑前瞻性信息(前瞻性信息通过历史数据与GDP及CPI的回归分析得出)分别计算出每个账龄区间段的预期损失率,风险矩阵详情见附注七、3及附注七、5。
示例5:601880.SH 大连港
重大会计判断和估计
金融工具和合同资产减值
本集团采用预期信用损失模型对金融工具和合同资产的减值进行评估,应用预期信用损失模型需要做出重大判断和估计,需考虑所有合理且有依据的信息,包括前瞻性信息。在做出这些判断和估计时, 本集团根据历史还款数据结合经济政策、宏观经济指标、行业风险等因素推断债务人信用风险的预期变动。不同的估计可能会影响减值准备的计提,已计提的减值准备可能并不等于未来实际的减值损失金额。
金融工具风险
信用风险
预期信用损失计量的参数
根据信用风险是否发生显著增加以及是否已发生信用减值,本集团对不同的资产分别以12个月或整个存续期的预期信用损失计量减值准备。 预期信用损失计量的关键参数包括损失率、交易对手评级和风险敞口。本集团考虑历史统计数据的定量分析及前瞻性信息,建立损失率及风险敞口模型。
信用风险显著增加的评估及预期信用损失的计算均涉及前瞻性信息。本集团通过 进行历史数据分析,识别出影响各业务类型信用风险及预期信用损失的关键经济指标。
这些经济指标对违约概率和违约损失率的影响,对不同的业务类型有所不同。
示例6:600315.SH 上海家化
重要会计估计及其关键假设
信用风险显著增加的判断及预期信用损失的计量
本集团利用可获得的合理且有依据的前瞻性信息,通过比较金融资产在资产负债表日发生的违约风险与在初始确认日发生的违约风险,以确定工具的信用风险自初始确认后是否显著增加。
本集团通过违约风险敞口和预期信用损失率计算预期信用损失,并基于违约概率和违约损失率确定预期信用损失率。在确定预期信用损失率时,本集团使用内部历史信用损失经验等数据,并结合当前状况和前瞻性信息对历史数据进行调整。在考虑前瞻性信息时, 本集团使用的指标包括经济下滑的风险、预期失业率的增长、外部市场环境、技术环境和客户情况的变化等。本集团定期监控并复核与预期信用损失计算相关的假设。
致同的分析成果是基于各上市公司公开披露的年度报告,致同不对各公司的会计处理发表评论,专题引用的内容也不表明致同赞同或不赞同其做法。《致同研究之年报分析系列》不应视为专业建议。未征得具体专业意见之前,不应依据本系列专题所述内容采取或不采取任何行动。
信息来源:致同 由注会君编辑整理,转载时请注明转载来源。返回搜狐,查看更多