疫情这只黑天鹅掠过后,全球经济体、供应链和企业面临前所未有的危机,同时各财富阶层人群均受到了相当大的震荡。在2020年整体经济前景不明朗的当下,行业内都在寻找新用户和机遇,目前我国疫情取得阶段性成果,各行各业复工复产,可以说是行业的挑战也是机遇,有机遇就要抓紧,否则在疫情过后就会被湮没。
那么,在诸多不确定因素的导向下,大众富裕阶层人群急需什么?最在意的是什么?我们今天就借福布斯《2019中国大众富裕阶层财富白皮书》的调研数据,希望能给大家一些参考。
1
集中于传统行业,民企占据半壁江山
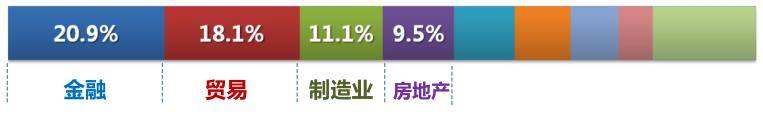
大众富裕阶层主要还是集中分布于传统行业,其中金融、贸易和制造业依旧是分布最集中的前三大行业,总计占比超五成;房地产业依旧是造就大众富裕人群的热点行业,这部分人群依然是行业最应该关注的群体。疫情下,2020年各行业都受到了不同程度的影响,抓住机遇并成为新富人群的可能也大大提高,这也将是行业的潜在客群。
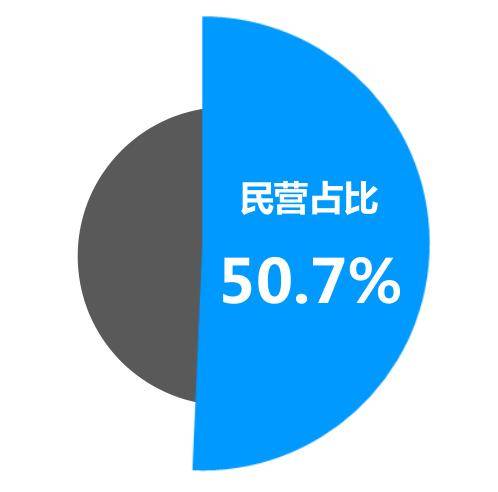
按照工作单位性质划分,有超过一半(50.7%)来自民营企业,其次为国有企业和国家事业单位(共计25.6%);
从职位来看,企业主和高管构成了大众富裕阶层的主体,其中有29.7%的为企业主,另有28.7%为企业管理层。
2
倾向于晚婚晚育,潜在教育需求较高
经济状况比较稳定的大众富裕阶层,大都处于相对稳定的家庭生活中。调查显示,受访群体中,已婚者为80.5%,未婚占17.0%,离异仅占2.5%。
对子女的抚养意愿和能力也相对较高,超过13%的家庭拥有两个及以上的子女,其子女的年龄也以10岁以下居多,平均年龄则为15.7岁。对比年龄分布,普遍倾向晚婚晚育。
随着国家放开生育限制,更多的富裕家庭对教育的需求也会增加,因此教育会一直是有海外投资需求客户的“痛点”。
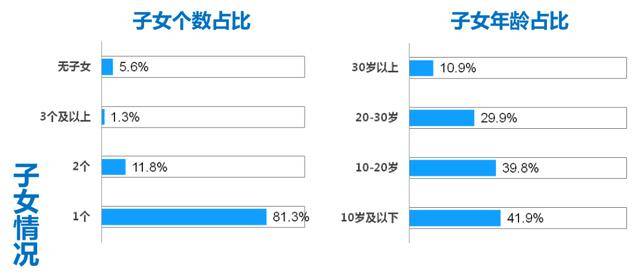
(子女情况)
3
收入较均衡,注重生活品质和子女教育
受访的大众富裕阶层群体中,个人年收入均值为50.1万元。家庭总收入的均值为94.6万元,为个人收入的近乎两倍。家庭成员均有较高且相对均衡的收入,既有促进财富增长的共同理念与能力,也有利于维护自身在一定程度上的资产独立性。
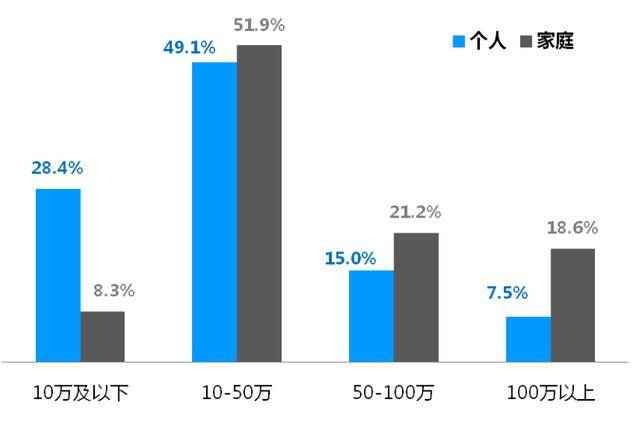
(个人及家庭收入分布)
受访的大众富裕阶层年均支出均值为37.1万元,占收入的39.2%,生活开销必不可少,一定程度上也体现了大众富裕人群对生活品质的要求。而超过80%的家庭为独生子女家庭,使得子女的教育问题格外受到重视,调查中69.2%的人群有将子女送出国接受教育的打算。
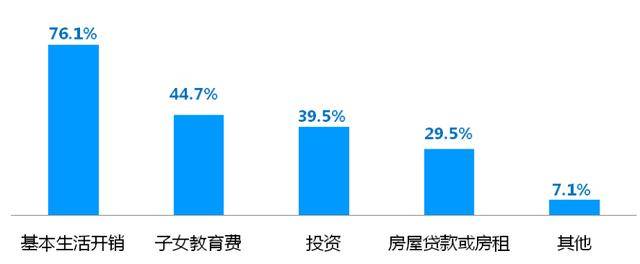
(家庭支出覆盖面)
4
幸福感和压力相随,资产积累初期压力较大
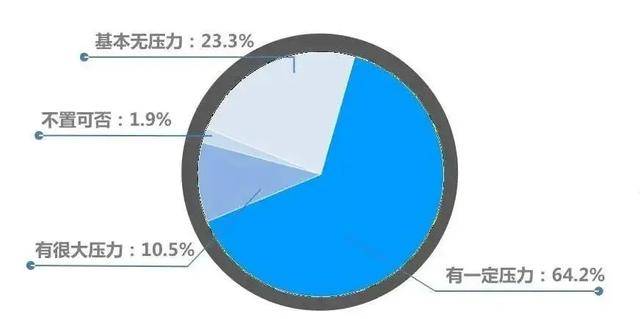
对于大众富裕阶层来说,一方面积累的财富让他们收获幸福,另一方面在财富获取的过程中所需付出的代价也给他们带来了压力。此次的调查结果显示,多数大众富裕阶层幸福感较强。
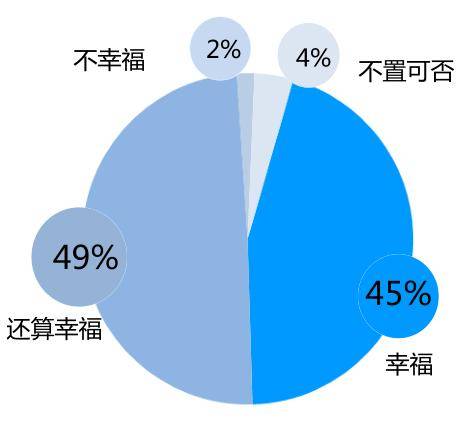
(幸福感占比)
随着年龄的增长,幸福感也出现初见增强的情况,这表明:
- 年龄较小的受访群体对事业以及财富积累的欲望更为强烈,相比年长受访群体他们并不满足于眼前的幸福;
- 年龄较小的受访群体在较短时间内完成的财富积累给他们带来了更大的压力。
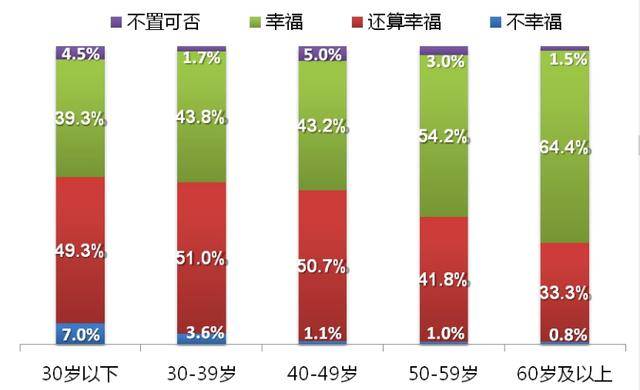
(不同年龄段幸福感占比)
谈到幸福感,压力是一个绕不开的话题。在当下竞争激烈的社会环境中,压力是无处不在的。大众富裕阶层多数认可幸福感的同时,对于压力的感受也较为强烈。因此海外压力较小且相对自由的生活状态很适合这类群体。
值得注意的是,个人可投资资产在60-300万的人群中,有13.4%的大众富裕阶层表示“有很大压力”;这一比例远大于个人可投资资产为300-600万受访群体的7.6%。
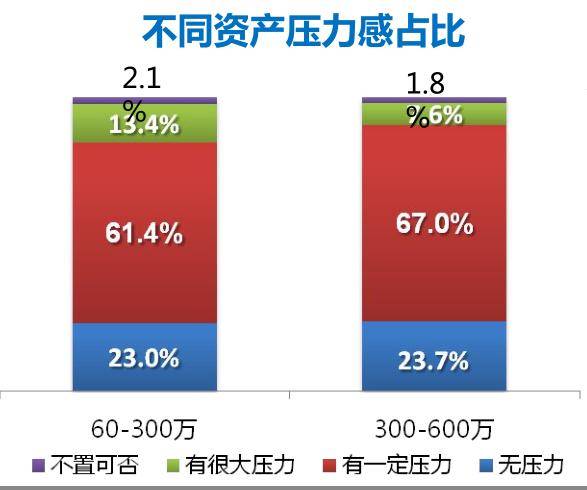
(不同资产压力感占比)
5
超60%的人计划用40%以上的闲置资金投资
大众富裕阶层利用40%-60%闲置资金进行再投资比例较高,利用40%以上比例闲置资金进行再投资的占比超六成。随着年龄的上升,表示愿意拿出超过40%闲置资金进行投资的比例也随之增长。
所谓闲置资金即短期内不会使用且不会用于自身行业运作的资金,因此长期的投资回报与安全性是投资人非常重视的。
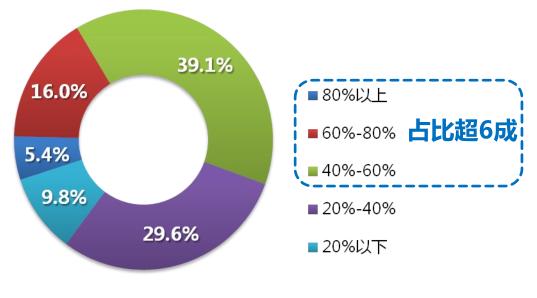
(闲置资金计划投资比例)
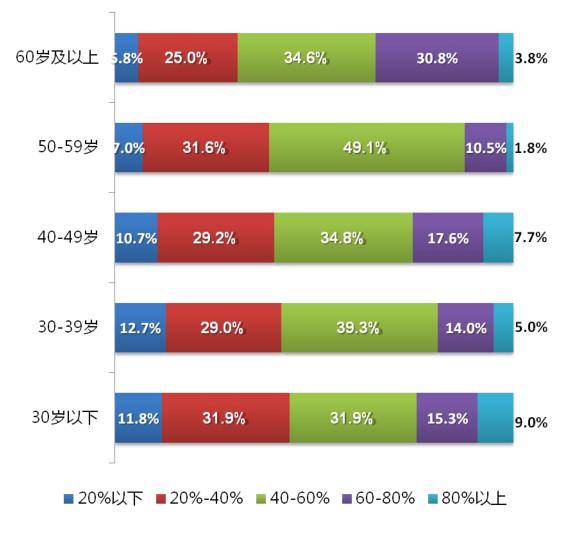
(不同年龄段闲置资金计划投资比例)
受访大众富裕阶层最青睐的前三大投资品种分别是银行理财产品(基本上为固定收益类产品)、房地产及股票。门槛较高的房地产投资则更受个人可投资资产规模在300-600万人群的青睐。整体上看,保守的“中低档风险,中低等收益”依然是中国大众富裕阶层的普遍选择,这一风险选择与中国人的传统思维和近几年尚不稳健的投资市场有着密切的关系。
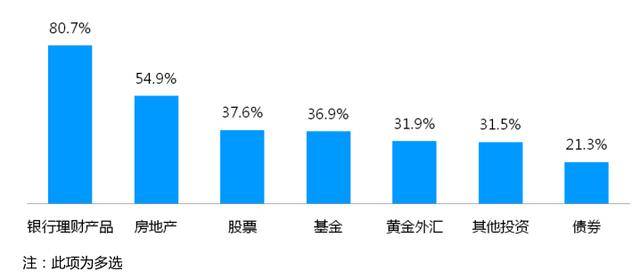
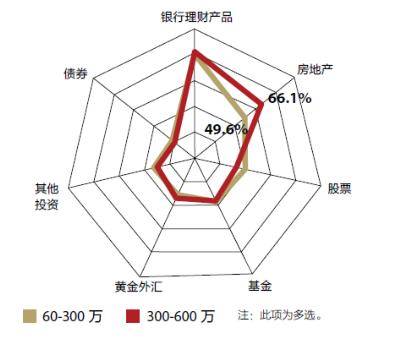
疫情当下,国内几大银行的固定理财产品收益几乎都降至4%以下,而国内房地产在经历了2016年的暴涨之后也到达了稳定期。可以说目前国内投资较高且收益稳定的产品并不多,这个时候海外地产投资就是一个非常好的选择。欧洲很多项目投资额都在25-50万欧元之间,对于可投资资产规模在300-600万人群来说正好是他们可以接受的范围。
6
投资风险偏好与资产和年龄相关
资产较高的拥有者对于“高风险,高收益”产品的热衷程度较高;
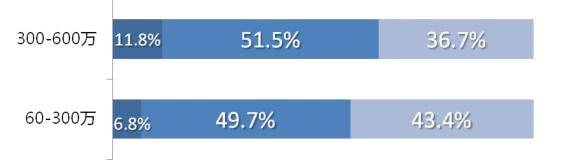
(不同资产风险偏好)
正值盛年“30-49岁”年龄层相对更具冒险精神,愿意挑戓高风险,“60岁及以上”群体及“30岁以下”群体就相对保守。
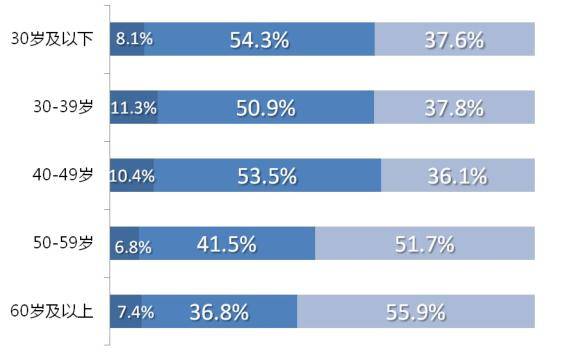
(不同年龄风险偏好)
7
对债券基金信心大于股票,关键时期转入低风险产品
报告中假设了两种同等逆境对投资者进行抗压能力调查,通过对比分析可以发现:
投资者趁低买入债券基金的占比高于股票,表明对于债券基金的信心大于股票;多数投资者在面对“下跌”时能从容处之降低风险。超过50%的受访者表示会在面临市场下跌时,会卖掉部分高风险投资产品而将资金转入低风险产品中。
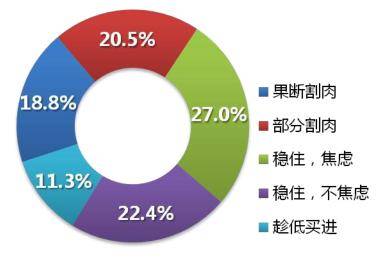
(某股票短时间下跌20%)
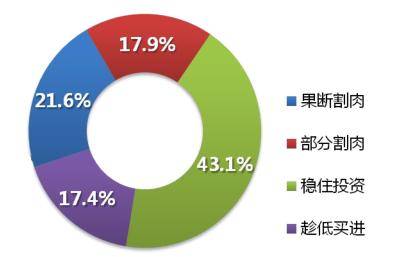
(某债券/基金较快时间下跌6%)
8
偏好“快速返还型”产品,投资求稳
在调查中还发现,大多数受访大众富裕阶层更偏好投资期限短的产品:2年以下的投资产品占比达93.9%;2年以上的投资产品投资期限越长支持率就越低;10年以上的投资产品仅占了不到0.5%。所以短期内可看见回报的包租房产项目或许更受青睐。这样的数据不仅解释了理财产品、基金、债券等投资产品的高持有率,同样也体现了大众富裕阶层的投资理念依然是求稳。
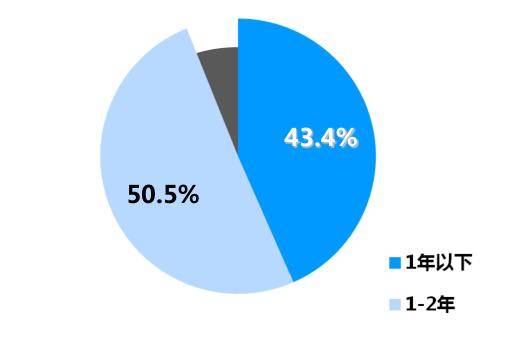
(最偏好的投资产品回报期限)返回搜狐,查看更多