厘清各项票据业务
票据市场分为承兑市场和贴现市场。承兑是指票据付款人承诺在票据到期日支付票据金额的行为,根据汇票承兑人划分,可以划分为三种,银行承兑汇票、商业承兑汇票、财务公司承兑汇票。银行承兑汇票以银行信用为基础,具有较好的流通性。商业承兑汇票的承兑是由银行、财务公司以外的付款人承兑,存在企业破产等风险。财务公司承兑汇票理论上可以等同于银行承兑汇票,流通性高于商业承兑汇票,在实践中,为了将其与银行承兑的汇票区分开来,称其为“财票”。就目前的票据市场来说,银行承兑汇票占据了超80%的市场份额。
贴现,基础分类可以分为三种:
- 直接贴现: 直贴,也称贴现,是指银行承兑汇票的持票人在汇票到期日前,为回笼资金,将所持票据向银行申请贴现,贴付一定利息将票据权利转让给银行,是持票人向银行融通资金的一种方式,发生在一般企业与银行之间。
- 转贴现: 发生在金融机构之间,将未到期的已贴现票据进行转让的行为,以取得资金融通。
- 再贴现: 央行买进商业银行持有的已贴现但尚未到期的票据,是央行向商业银行提供融资支持的行为,也是货币政策工具的一种。
按交易方式划分,票据转贴现、再贴现均可分为买断式转贴现、买断式再贴现和回购式转贴现、回购式再贴现。买断式的票据权利在金融机构间发生转移,并不会约定日后赎回,实质上属于买卖关系。而回购式会约定赎回日期、价格等回购要素,票据作为质押品的交易方式,本质上属于借贷关系。
其中,票据回购式转贴现是指银行与其他金融机构将未到期的已贴现票据进行转让,并按约定的时间、价格和方式将商业汇票赎回的行为。在回购到期日之前,贴现票据不再办理任何形式的转贴现。回购是金融机构间融通资金的一种方式,按方向不同又可分为买入返售和卖出回购两种方式。1.买入返售(逆回购):是指票据买入返售方对票据卖出回购方合法持有的未到期票据实施限时购买,票据卖出回购方按约定的时间、价格和方式将票据赎回的交易行为。其中,票据卖出回购方为票据的托收人。2.卖出回购(正回购):是指票据卖出回购方将合法持有的未到期票据实施限时转让给票据买入返售方,票据卖出回购方按约定的时间、价格和方式将票据赎回的交易行为。其中,票据卖出回购方为票据的托收人。
- 商票保贴
商业承兑汇票保贴是指是银行对符合条件的企业,承诺为其签发的或持有的商业承兑汇票办理贴现,即给予保贴额度的一种授信行为。换言之,商业承兑汇票保贴是银行对企业发放的授信额度,可在额度内循环使用。申请保贴额度的企业既可以是票据的承兑人,也可以是票据的持票人或贴现申请人。银行贴现票据后,成为票据权利人,有权进行转贴现、再贴现或于汇票到期日提示付款。保贴业务计入银行资产类科目,占用信贷规模。
对商票承兑人来说,银行对承兑的商票保贴,可以有效提高商票信用等级,增加票据流通性;不需要承兑手续费支出和保证金。对商票贴现人来说,商票保贴如同现金销售,方便资金回笼,降低结算风险。商票保贴减少了贴现申请人信用评级、企业授信等繁琐授信手续。
与商票贴现不同,如果是商票贴现,商票付款人一般是企业,其贴现比银行汇票难度大,不容易被持票人接受。因此,借助“银行信用+商业信用”方式促使银行信用给商业信用增级,最常见的就是商票保贴,其流通性大,保证能够实现贴现,从功能上类似银行承兑汇票,可作为企业用于支付的重要的资金融通工具。
与商票保证不同,保证业务是由银行作为保证人,以担保票据债务履行为目的的一种票据行为。保证业务属于银行表外授信业务,银行承担连带担保责任,不占用信贷规模。
与商票保贴函不同,保贴函须与票据一同使用,在保贴函有效期内,持票人可自行或在发生约定的贴现事由后向承诺银行申请贴现。保贴函本质是银行的表外承诺业务,类似于保函。
- 票据资管
票据资管业务是指银行委托券商资产管理部管理银行资金,成立定向资产管理计划,并要求定向资产管理计划购买银行信贷类票据资产的过程。
票据资管业务的发展来源于:票据贴现在实务处理上等同于贷款业务,会占用信贷规模,挤占银行放贷空间。因此,银行提出了一个既能赚到票据贴现的钱,又不占信贷额度的方法,即让票据资产出表。银行利用券商资管通道将票据资产进行出表操作,操作后银行腾挪出更多的信贷空间开展信贷业务。另一方面,券商资产管理通过此业务收取通道费用,扩大资产规模。
- 标准化票据
根据上海票交所的定义:标准化票据是指由存托机构归集承兑人等核心信用要素相似、期限相近的票据,组建基础资产池,进行现金流重组后,以入池票据的兑付现金流为偿付支持而创设的面向银行间市场的等分化、可交易的受益证券。
2020年2月14日《标准化票据管理办法(征求意见稿)》对上述属性认定进行了进一步规范和完善。标准化票据,主要呈现以下2个特征:
(1)标准化票据属于货币市场工具(也就是说货币市场基金可以投资)。货币市场指融资期限在1年以内的资金交易市场。主要包括同业拆借市场、贴现市场、短期证券、回购市场、票据市场、大额定期存单市场、短期政府债券市场和货币共同基金市场等。
(2)标准化票据基本可视为标准化债权类资产。根据2018年资管新规和2019年10月《标准化债权类资产认定规则(征求意见稿)》对标准化债权类资产进行了明确的认定,标准化债权类资产需同时满足5个条件:
- (1)等分化、可交易;
- (2)信息披露充分;
- (3)集中登记、独立托管;
- (4)公允定价、流动性机制完善;
- (5)在银行间市场、证券交易所市场等经国务院同意设立的交易市场交易。
政策认定的标准化债权类资产是指依法发行的债券、资产支持证券等固定收益证券,主要包括国债、中央银行票据、地方政府债券、政府支持机构债券、金融债券、非金融企业债务融资工具、公司债券、企业债券、国际机构债券、同业存单、信贷资产支持证券、资产支持票据、证券交易所挂牌交易的资产支持证券,以及固定收益类公开募集证券投资基金等。结合标准化票据的定义,标准化票据是以票据资产现金流为偿付支持创设的债券品种,类似于资产支持证券的交易结构。票据作为底层资产的属性不变,这种品种通过现金流重构变相的实现票据等分化,实现“非标转标”。加上标准化票据在上清所登记托管,债券属性更强。因此,标准化票据基本可视为标准化债权类资产。
此外,标准化票据并不是把票据标准化,被标准化的是创设的“受益证券”,符合信托逻辑,即理解为原始持票人成为信托法下的委托人,存托机构成为信托法下的受托人,而投资者成为信托法下的受益人、持有的份额则是受益证券,法律上适用《信托法》,有利于破产隔离。
那么,标准化票据与相似度很高的票据ABS有什么区别?不同于票据ABS,标准化票据没有设立SPV,但标准化票据现在已明确由存托机构(银行和券商)完成,且存托机构与原始持票人之间的关系为信托关系,意味着存托机构本身已经起到SPV的作用。另外,标准化票据没有分层的结构设计,创设模式等同于债券,流动性和基础资产优于票据ABS。
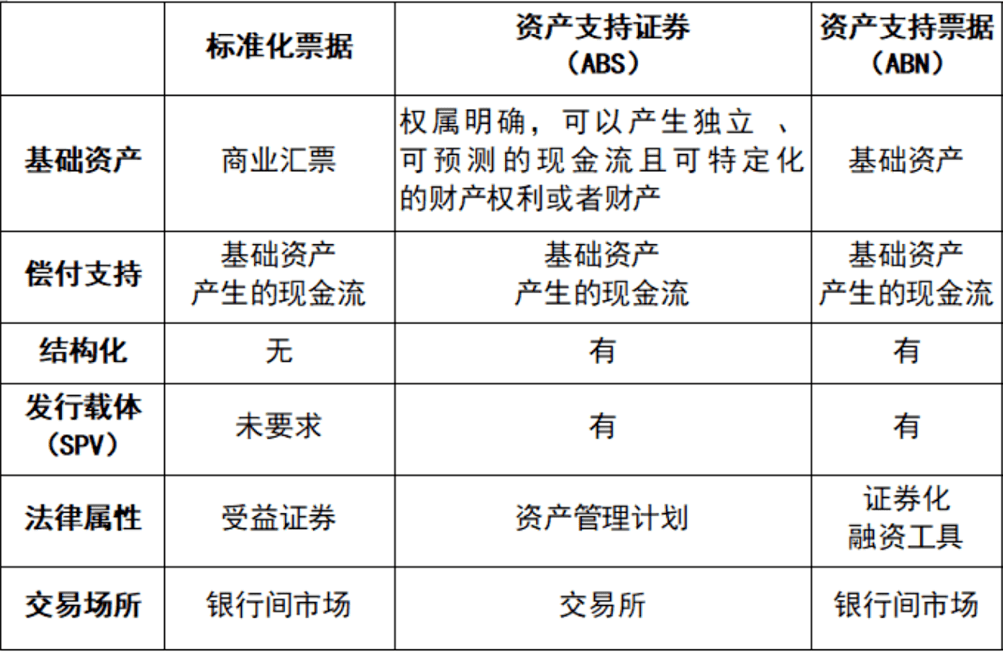
资料来源:金融监管研究院返回搜狐,查看更多