分位数回归方法从1978年提出后,无论从理论还是应用方面都得到了很大的发展。它不仅能够拓展模型使用的范围,而且还能够度量出回归变量对分布的影响,以及分布的尾部特征,较之经典的最小二乘法更具有优势。随着分位数回归理论和算法的不断发展,分位数应用的领域更加广泛。
一、分位数回归分析解决实际问题的研究背景
传统的线性回归模型具有悠久的历史,其中经典的最小二乘回归应用最为广泛。它描述了因变量的条件均值分布受自变量X的影响过程。最小二乘法是估计回归系数的最基本的方法。如果模型的随机误差项来自均值为零,且方差相同的分布,那么回归系数的最小二乘估计为最佳线性无偏估计如果随机误差项是正态的,那么回归系数的最小二乘估计,与极大似然估计一致,均为最小方差无偏估计。此时它具有无偏性、有效性等优良性质。
但是,在实际的经济生活中,这种假设常常得不到满足。例如当数据中存在严重的异方差,或者存在厚尾、尖峰等情况时,最小二乘法的估计将不再具有上述的优良性质,而且稳健性极其糟糕。特别的,对于大量数据而言,应用最小二乘回归只能得到一条回归线,而一条回归线所能反映的信息量是有限的。因此,人们在使用经典的线性回归的同时,也一直在不断的探索更新更好的回归方法。
为了弥补最小二乘法在回归分析中的缺陷,有科学家提出了分位数回归,分位数回归相对于最小二乘回归,应用条件更加宽松,挖掘的信息量更加丰富。它依据因变量的条件分位数对自变量X进行回归,这样得到了所有分位数下的回归模型。因此分位数回归相比普通的最小二乘回归,能够更精确的描述自变量X对于因变量Y的变化范围,以及条件分布形状的影响。分位数回归能够捕捉到分布的尾部特征,当自变量对因变量分布的不同位置产生不同的影响时,它就能更加全面的刻画分布的特征,从而得到全面的分析,而且分位数回归系数估计比最小二乘回归系数估计更加稳健。
二、分位数回归stata操作汇总
本部分综合整理自stata该命令介绍
分位数回归相关的命令语法格式:
分位数回归相关的命令:
(1) 只做一个分位数回归,使用默认的标准误
Quantile regression
qreg depvar [indepvars] [if] [in] [weight] [, qreg_options]
qreg y x1 x2 x3 (默认中位数回归)
qreg y x1 x2 x3,q(#) (#分位数回归)
(2)使用自助标准误法,只做一个分位数回归
Bootstrapped quantile regression
bsqreg depvar [indepvars] [if] [in] [, bsqreg_options]
s et seed #
bsqreg y x1 x2 x3,q( #) reps( #)
(3) 使用自助法计算协方差矩阵,做多个分位数回归
Simultaneous-quantile regression
sqreg depvar [indepvars] [if] [in] [, sqreg_options]
sqreg y x1 x2 x3,q(0.25 0.5 0.75) reps(#)
检验系数是否相等
test [q25=q50=q75]:x1
(4)不同分位数系数和置信区间图形比较
ssc install grqreg# 安装grqreg命令
set seed #
bsqreg y x1 x2 x3,reps(#) q(#)
grqreg ,cons ci ols olsci
案例1:
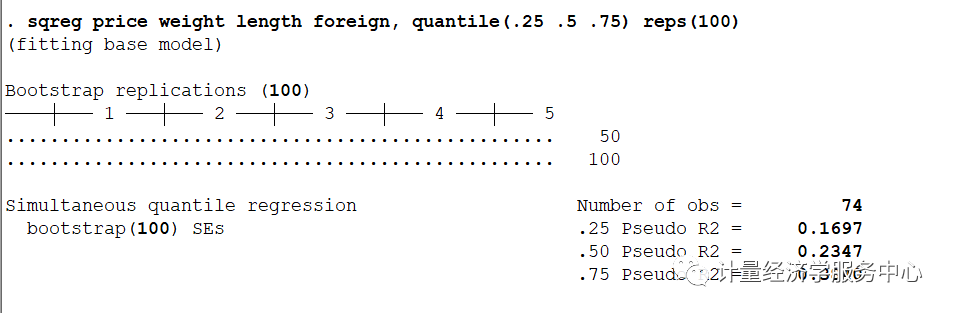
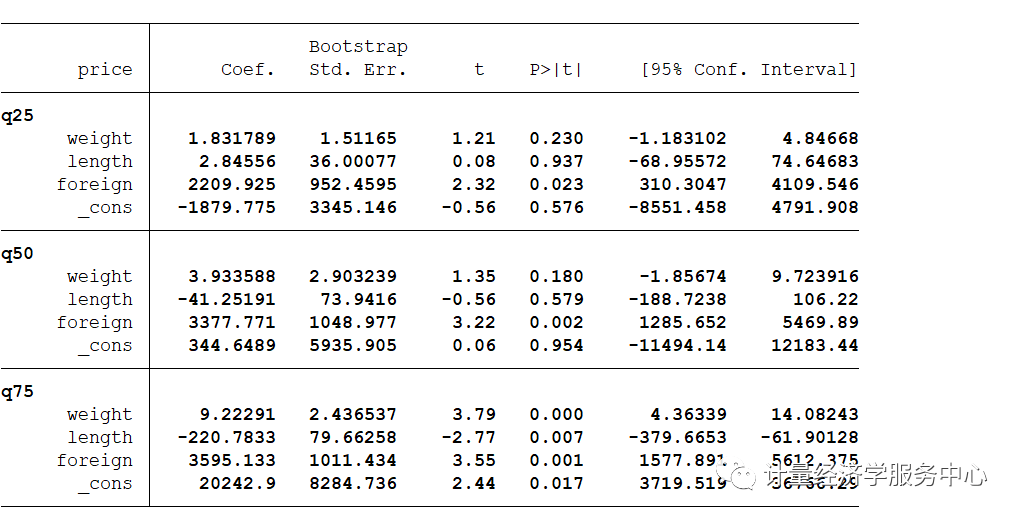
1、同时进行0.25,0.5,0.75的分位数回归
结果为:
2、分位数检验:test [q25=q50=q75]:weight
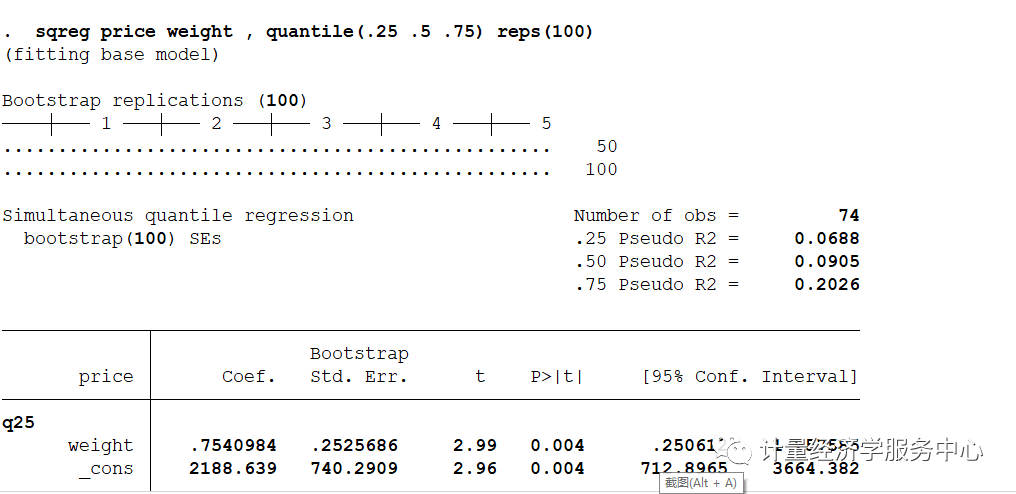

Bootstrapreplications (100)----+---1 ---+--- 2 ---+--- 3 ---+--- 4 ---+--- 5 ..................................................50..................................................100
Simultaneousquantile regression Number of obs = 74bootstrap(100)SEs .25 Pseudo R2 = 0.0688.50Pseudo R2 = 0.0905.75Pseudo R2 = 0.2026
------------------------------------------------------------------------------|Bootstrapprice| Coef. Std. Err. t P>|t| [95% Conf. Interval]-------------+----------------------------------------------------------------q25|weight| .7540984 .2525686 2.99 0.004 .250612 1.257585_cons| 2188.639 740.2909 2.96 0.004 712.8965 3664.382-------------+----------------------------------------------------------------q50|weight| .9688312 .3973103 2.44 0.017 .1768076 1.760855_cons| 2232.39 937.1269 2.38 0.020 364.2613 4100.518-------------+----------------------------------------------------------------q75|weight| 2.614474 .6280936 4.16 0.000 1.362392 3.866555_cons| -102.4737 1250.495 -0.08 0.935 -2595.29 2390.342------------------------------------------------------------------------------
.test [q25=q50=q75]:weight
(1) [q25]weight - [q50]weight = 0(2) [q25]weight - [q75]weight = 0
F(2, 72) = 5.06Prob> F = 0.0088
三、面板分位数回归
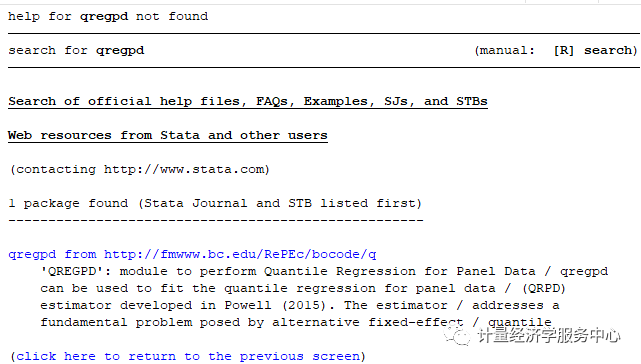
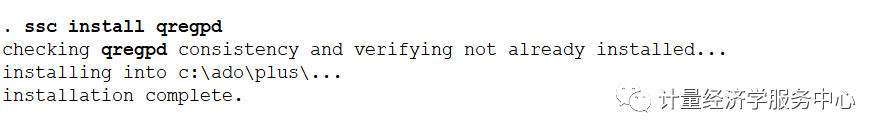
面板数据分位数回归所 使用到的命令是qregpd,由于这是一个外部命令,因此首先需要先下载安装,我们来看一下下载安装出来的这样的一个结果
语法格式为:
选项含义为:
depvar表示被解释变量
indepvars表示解释变量
[if]表示条件语句
[in]表现范围语句
[weight]表示权重
quantile(#)设置分位数, 取值范围是0--1,默认为0.5,中位数。
identifier(varlist) 设置个体变量名
fix (varlist)设置时点固定效应
optimize(string)在估计qregpd时, Nelder-Mead (default)默认,自适应MCMC和 Grid-search
2
面板分位数回归案例
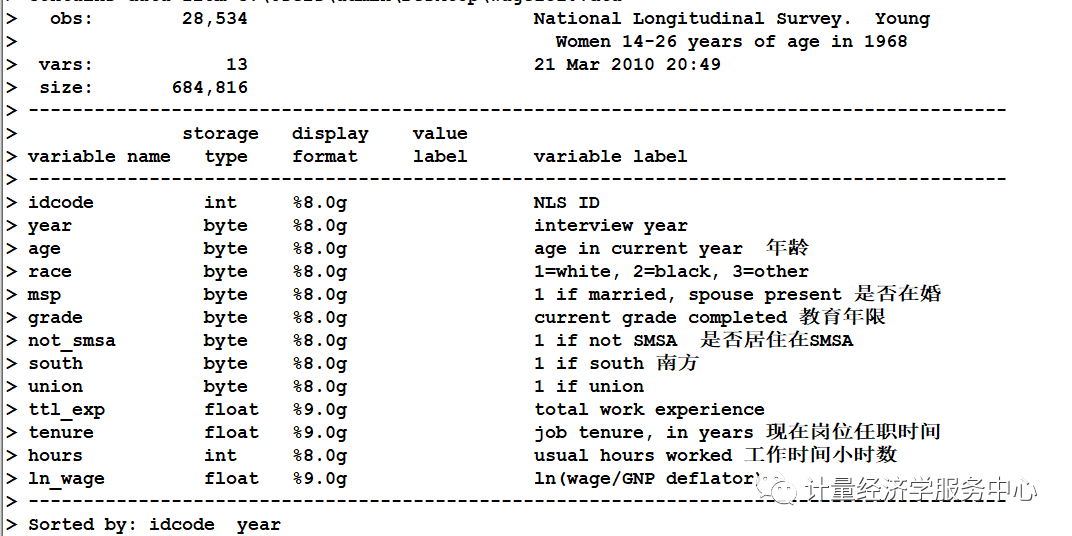
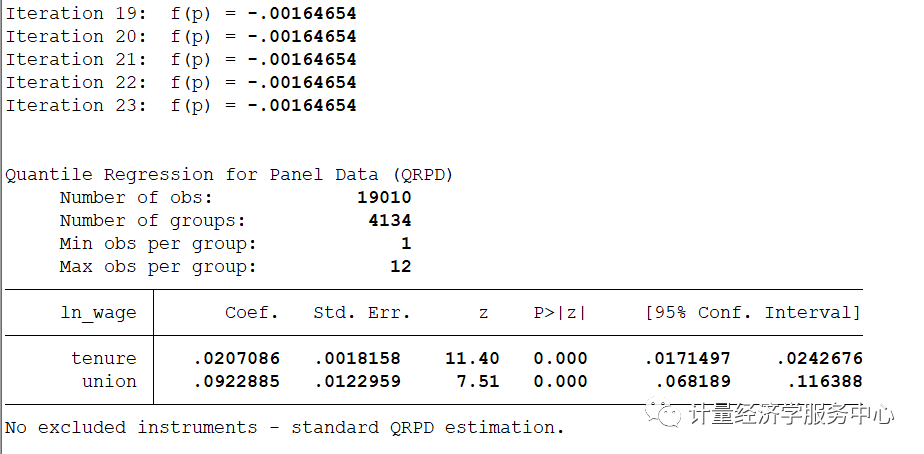
以Stata数据集为例来进行面板数据分位数回归的案例操作。该数据研究的是任职职位、工会组织对工资水平的影响。