本文将为大家介绍Hansen提出来的门限回归新命令thresholdreg与thresholdtest,关于更多门限回归相关知识介绍,欢迎阅读 一文读懂动态面板门槛模型及stata操作 。
主要参考文献为:
Hansen, Bruce E. (1996) "Inference when a nuisance parameter is not identified under the null hypothesis," Econometrica.
Hansen, Bruce E. (2000) "Sample splitting and threshold estimation," Econometrica.
1
命令介绍
门限回归新命令:thresholdreg,语法格式为
举个例子
选项含义介绍
y 表示结果变量(outcome variable)
x为解释变量
z表示threshold variable
ind = heteroskedasticity indicator
Set ind=0 to impose homoskedasticity assumption
Set ind=1 to use White-correction for heteroskedasticity (default if option omitted)
在使用thresholdreg之前,可以对其进行检验某变量是否为门槛变量,命令为:thresholdtest,语法格式为
选项含义介绍
y 表示结果变量(outcome variable)
x为解释变量
z表示threshold variable
trim_per(p)中的p表示修整比例,可以设定为0.15,如果不写将为系统默认
R 进行bootstrap方法,例如R=5000 ,如果不写将为系统默认
2
案例应用介绍
首先导入原始数据
相关数据为:
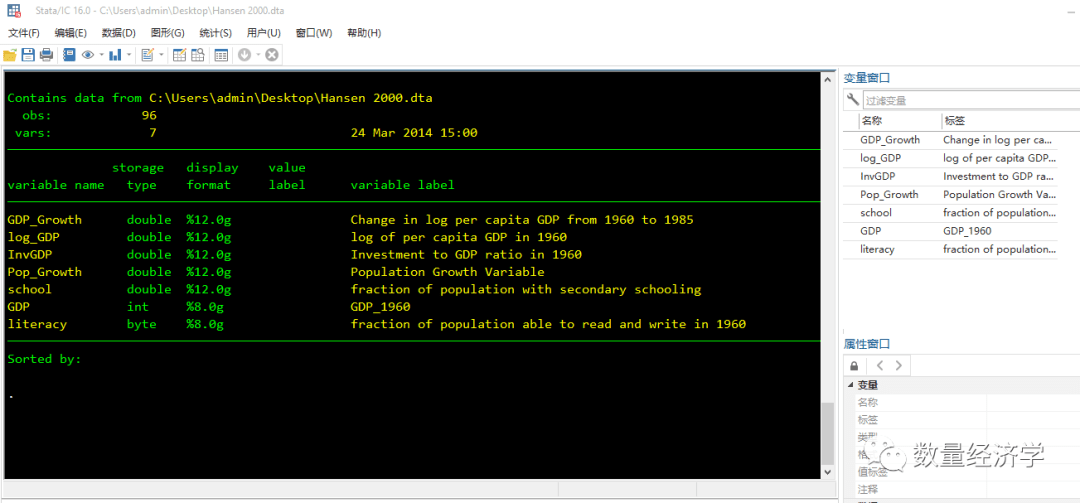
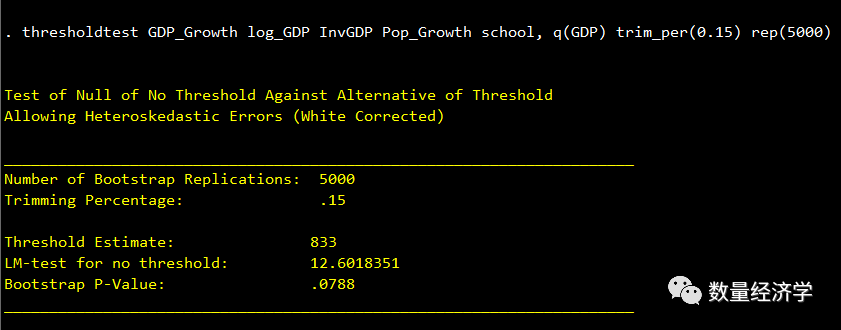
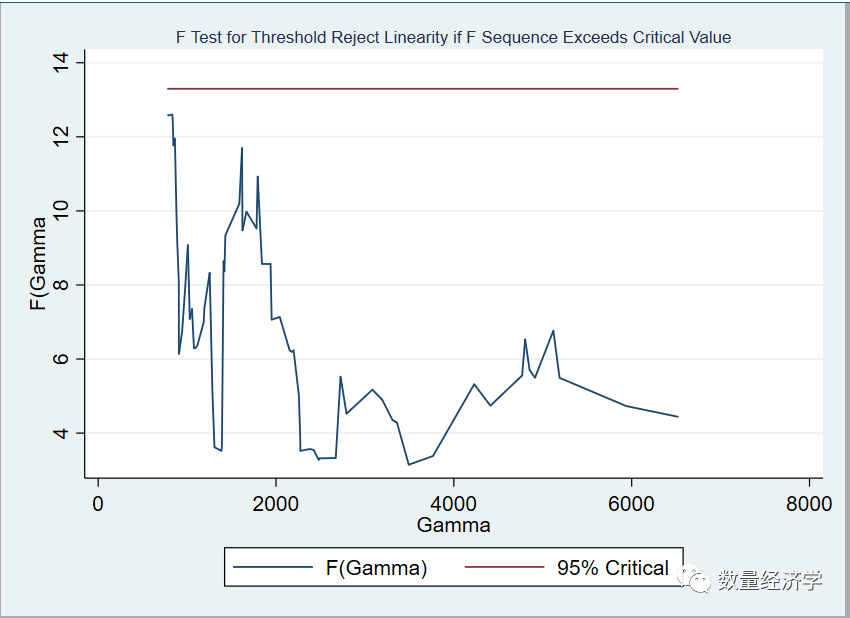
1、检验门槛变量设定为initial GDP,相关命令为:
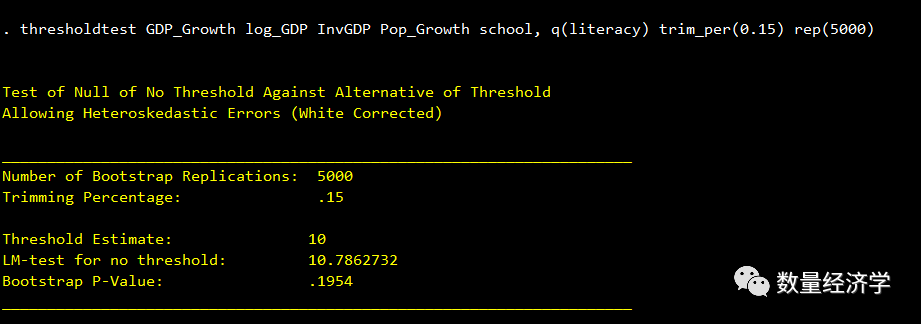
2、检验门槛变量设定为literacy rate,相关命令为:
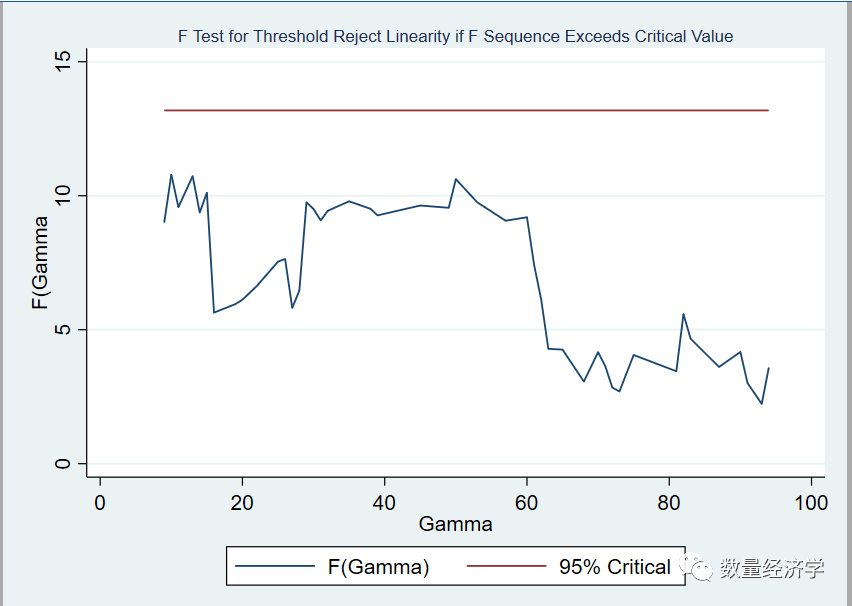
3、门槛变量设定为initial GDP,并且展现门槛值以及相关回归结果命令为:
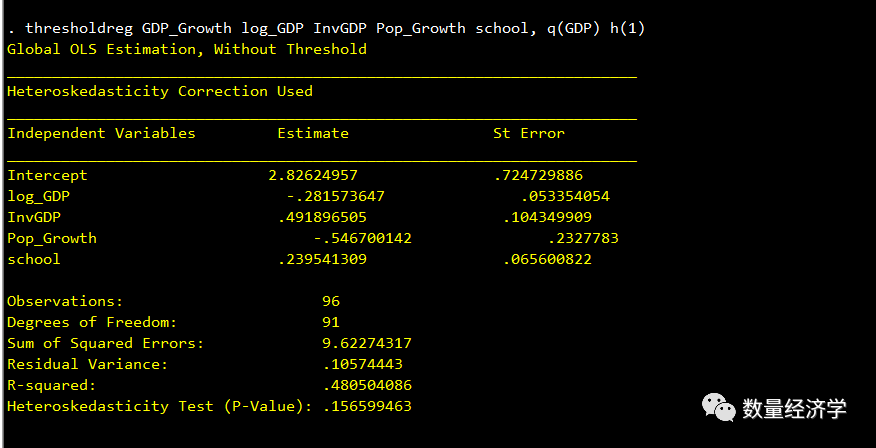
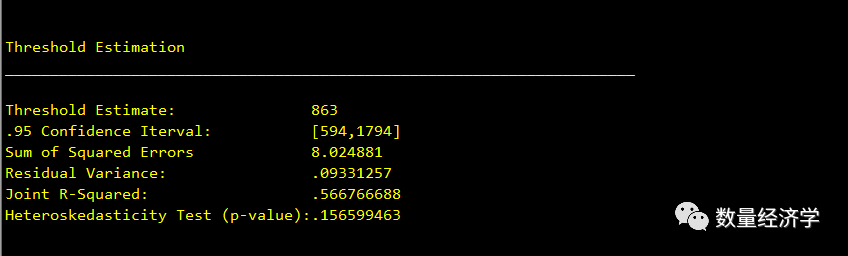
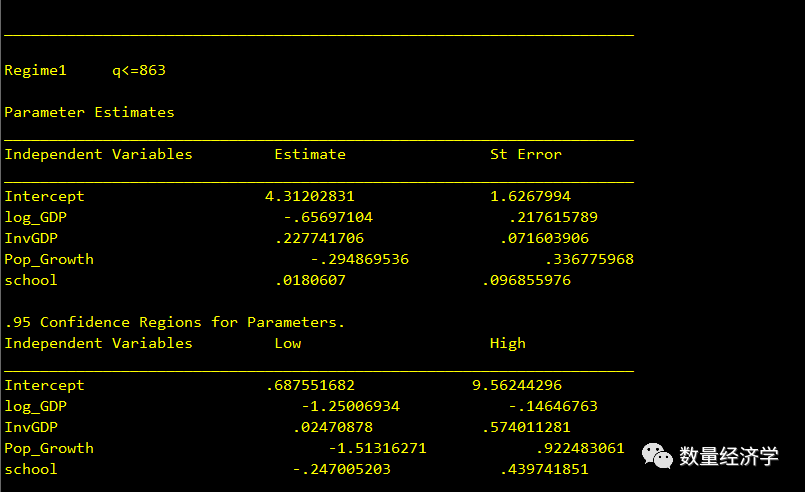
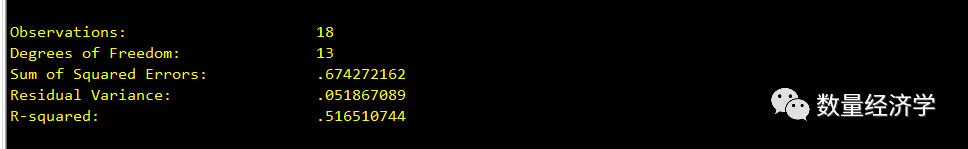
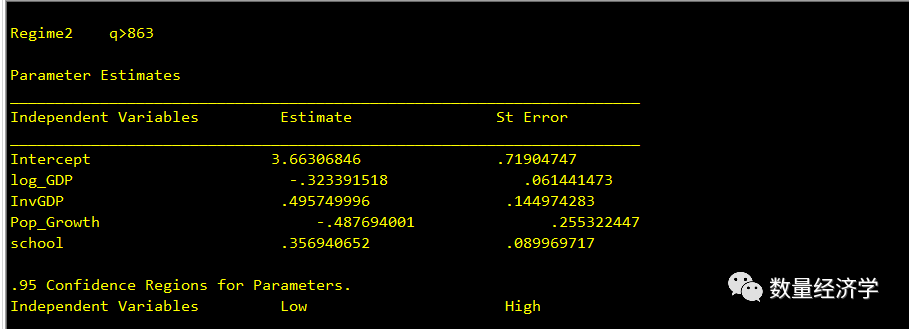
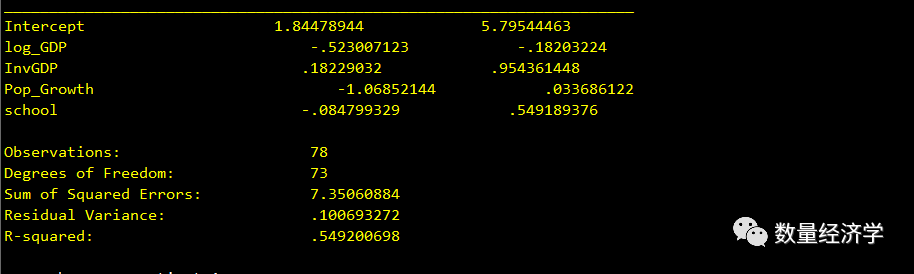

3
案例应用介绍02
将数据样本取掉GDP<=863
1、检验门槛变量设定为initial GDP,相关命令为:
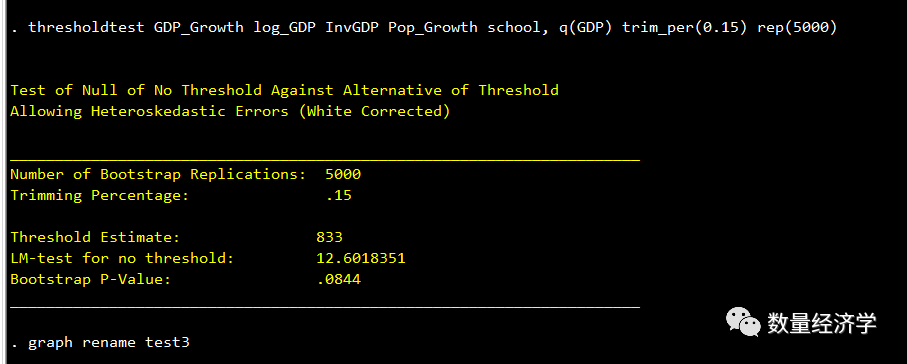
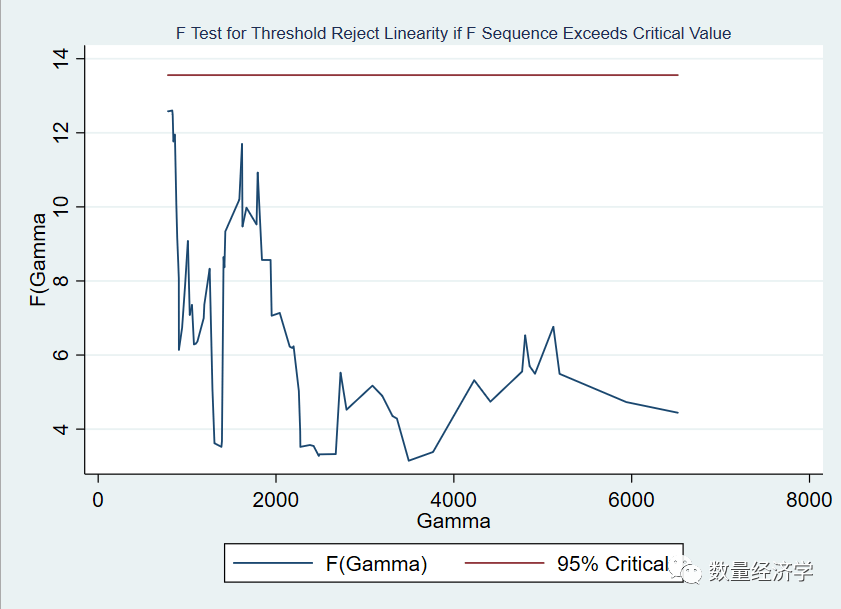
2、检验门槛变量设定为literacy rate,相关命令为:
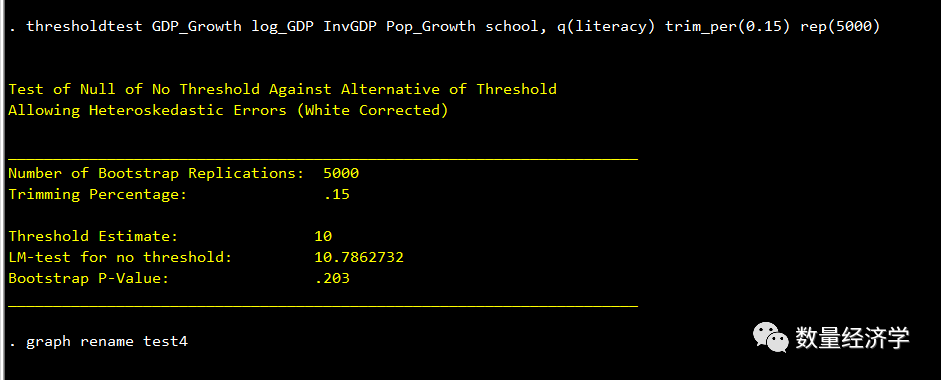
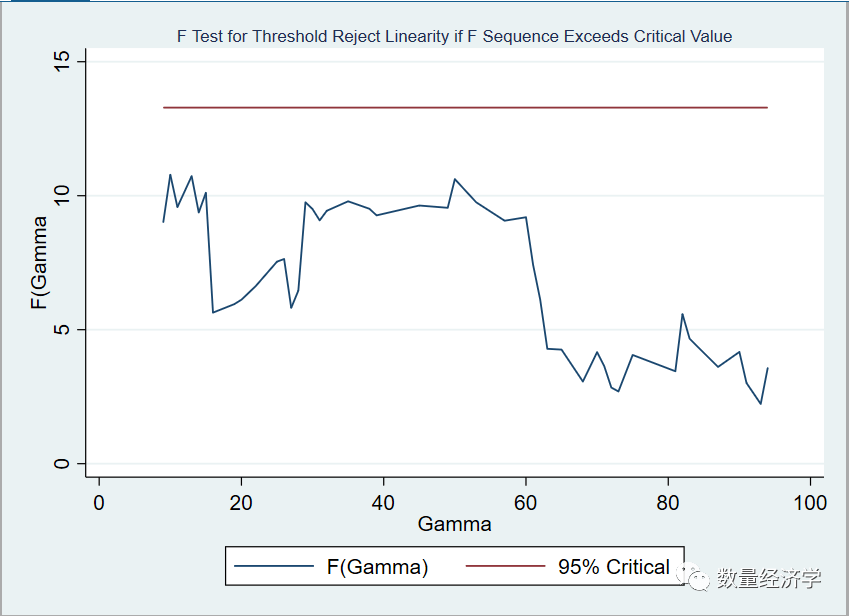
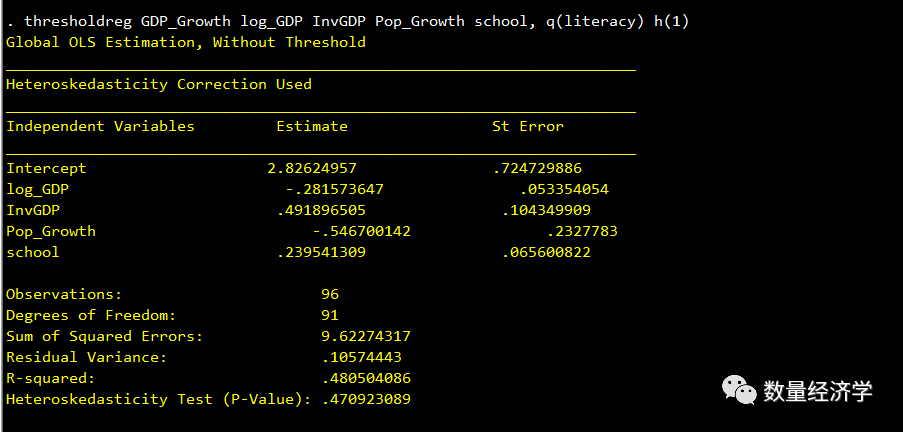
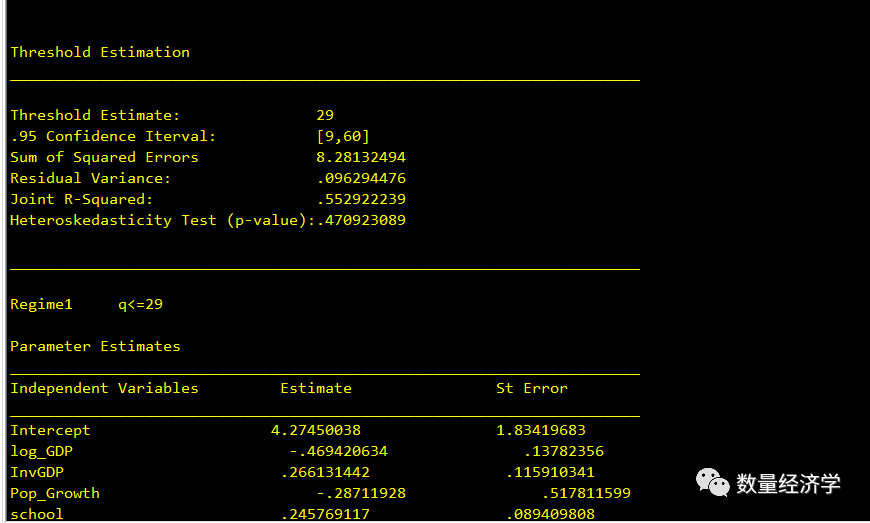
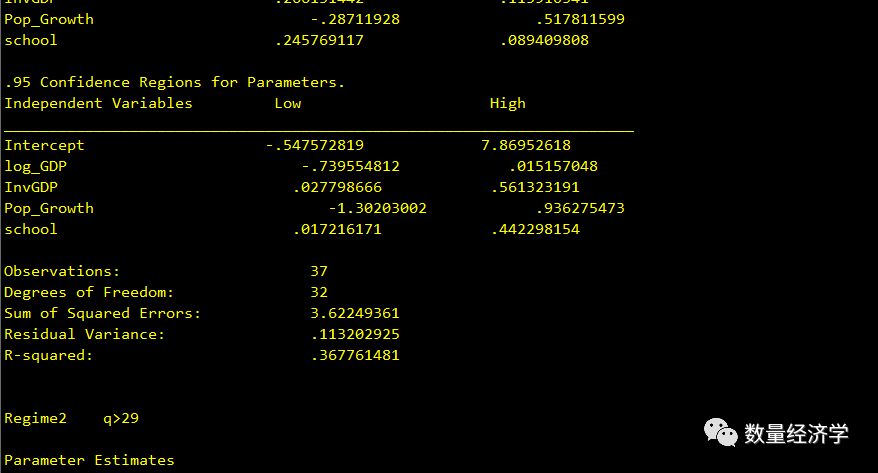
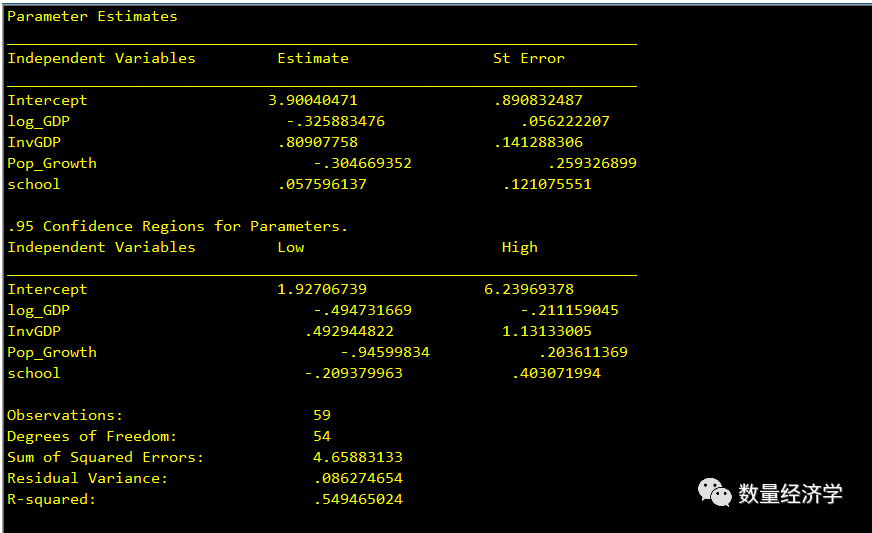
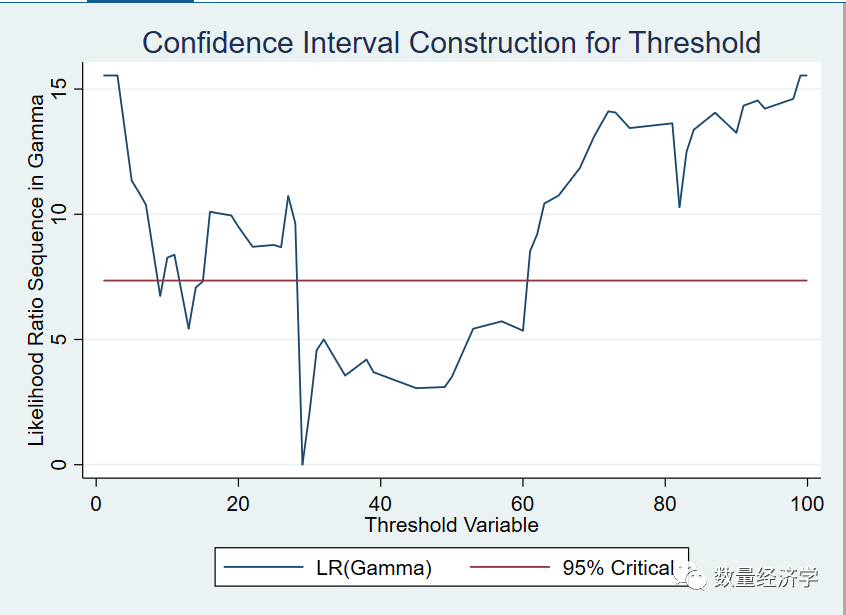
3、设定Threshold Estimation (second split) Based on literacy rate,并且展现门槛值以及相关回归结果命令为:
◆◆◆◆
点击上图查看:
点击上图查看:
《初级计量经济学及Stata应用:Stata从入门到进阶》
点击上图查看:返回搜狐,查看更多