中国十四五规划中明确提出“加快数字化发展,建设数字中国”。
在此背景下,2021年3月,中共中央办公厅、国务院办公厅印发《关于进一步深化税收征管改革的意见》(以下简称“《意见》”),对税务监管精准性提出更高要求。其中,关于办税缴费方式,《意见》提出,2023年基本实现税务机关信息系统自动提取数据、自动计算税额、自动预填申报,纳税人缴费人确认或补正后即可线上提交的目标。2021年9月,国家税务总局局长王军提出“以数治税”,以发票全领域、全环节、全要素电子化改革为突破口,实施金税工程四期建设,着力推进“两化、三端、四融合”[1]。
在数字化浪潮下,税务机关对于智慧税务系统的建设、数字化的税务征管方式和税务大数据比对的税务风险监控方式,引发越来越多国有企业更加深入地思考如何借助信息化工具提升税务管理职能。
国有企业可通过税务管理系统建设,借助信息化工具,实现税务数据的全景化可视,强化总部的税务管理职能,并为下属公司提效赋能:基税务数据和流程的标准化,实现全集团的税务合规申报自动化与发票的全生命周期管理;基于税务数字智能化分析,实现税务风险主动性和前瞻性的防范、税收优惠政策的应享尽享,税务的价值创造。
01. 国有企业税务管理系统建设的痛点
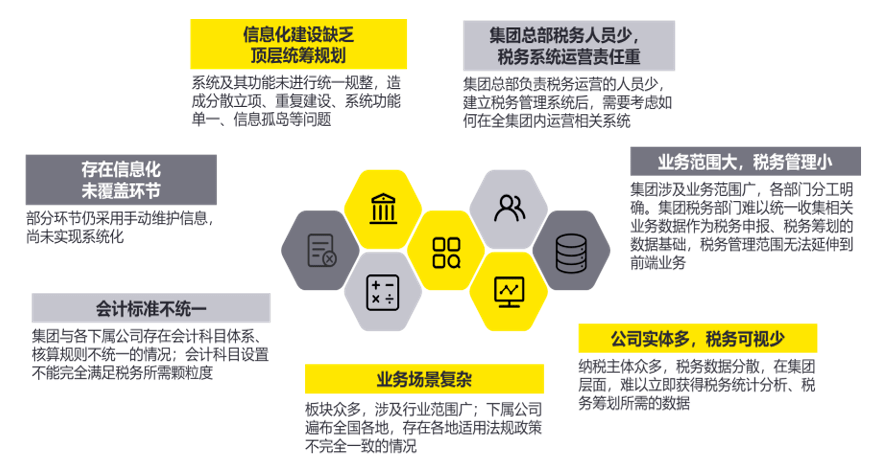
国有企业税务管理系统建设面临以下常见痛点:
02. 国有企业的税务管理系统建设需考虑的因素
税务管理系统建设需考虑多方面的因素。对国有企业而言,基于自身的行业、规模、监管机构对其考核指标设定、业务类型(产业化央企或多元化央企)等因素,在建设税务管理系统方面有着特殊应考虑的因素。税务管理系统建设应与集团整体战略相契合,并具有前瞻性和创新性。
税务管理系统建设围绕税务合规申报、税务风险防范和税务管理价值创造等目标,从税务管理职能角度,纵向来看,需要考虑集团对下属公司的管理模式,比如,集团总部集中式强管控、多中心区域总部强管控模式,集团总部弱管控模式,将影响税务管理系统建设过程中数据标准化方案的设计;横向来看,需要考虑税务管理职能定位,集团税务部与财务部、共享中心的协作。

从系统建设角度,需要结合集团系统现状与未来信息化整体规划,包括成本与预算等,在税务管理系统建设的过程中,需要充分考虑税务处理、涉税流程、涉税会计科目与核算等标准化,以最大限度实现税务合规申报自动化,税务风险防范体系的搭建,同时,需要充分考虑未来集团业务发展、以及未来税务法规发展可能衍生的新的系统需求。
03. 我们的工作方法
一般税务管理系统的工作方法是让业务/财务数据贴合标准产品化的税务管理系统软件,即,税务管理系统建设是基于标准软件产品的复制应用,税务咨询仅限于提供税务管理系统所需的前端输入台账,为税务管理系统所需手工加工部分“原材料”提供模板。
由于各个国企面临的痛点以及税务管理系统建设考虑因素的不尽相同,且所处行业、周边业务/财务系统的信息化水平也存在较大差异(甚至在同一集团的不同下属公司间均存在较大差异),“轻咨询的台账输入+标准化产品的复制应用”更多呈现的是“半自动化”,较难满足国有企业尤其是大型央企的需求。相比之下,“高定制化的税务咨询解决方案+灵活的税务管理系统”,自动化与智能化程度有更大提升,更加贴合国有企业的需求。
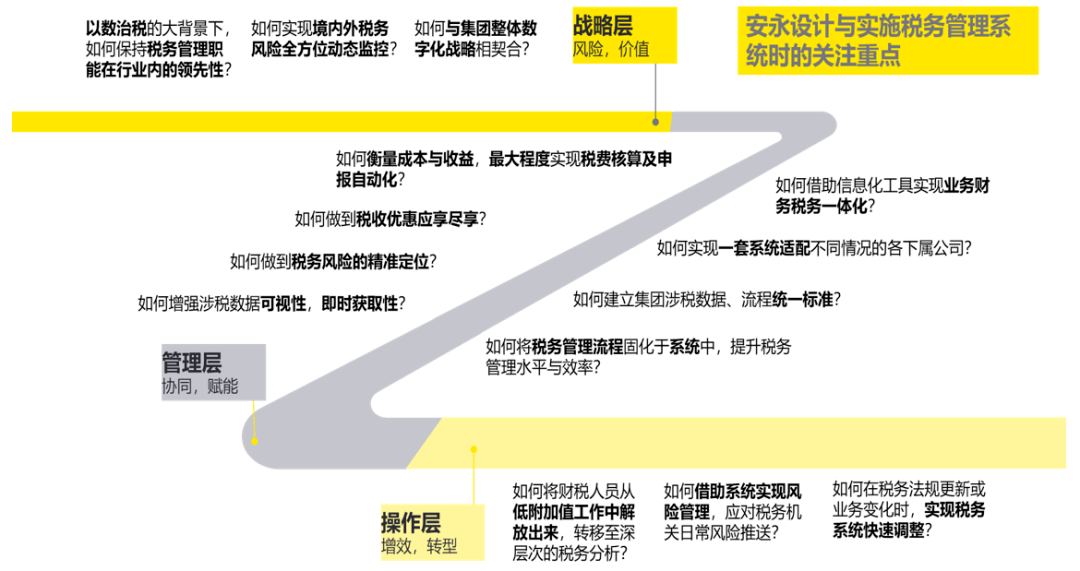
安永在设计税务管理系统时,将充分结合不同客户在税务管理中的实际痛点与不同的信息化水平,自上而下,分别从战略层、管理层和操作层考虑不同用户的需求,力求通过高定制化的税务咨询服务,实现税务管理系统与集团不同层面目标的高度契合。
我们具体的工作方法如下:
涉税数据治理,构建税务管理系统基石
九层之台,起于累土;千里之行,始于足下。企业日常生产经营过程中,涉税数据星罗棋布,分散在不同地方。涉税数据治理,收集各种分散的涉税数据(系统数据、手工数据;结构化的、非结构化的;财务系统中、业务系统中的)。
一方面,探索涉税数据的规律,将涉税数据标准化,贴上税务标签,有机地结合在一起,既能应用于税务合规申报,发票全生命周期管理,又能用于税务风险防范与统计分析。
另一方面,税务系统并非独立系统,需要与其他系统进行协同,在涉税数据治理的过程中,通过涉税数据标准化,又反向进一步驱动了业财税一体化融合。
实际操作中,受限于各种约束条件,有些重要的数据可能存在无法按照税务颗粒度进行标准化,或者,标准化实施成本较高,又或者,标准化过程中存在部分数据丢失的情况,因此,替代方案的设计就将显得尤为重要。
数据是珍珠,税务咨询就是串珠成链;数据是钻石,税务系统就是刨光成面。
端到端的业财税一体化,降低人工手动计算花费时间,提高税务申报准确性与效率
全税种自动计算与申报,实现的主要功能是税款准确计算,同时,最大限度地实现税款自动化计算与一键申报。税务处理是前端业务安排产生的结果,需要从税务角度,深入剖析各个业务场景,以实现准确地计算税款。税务管理系统中的税款计算要避免成为无法解析的“黑匣子”,要做到计算过程的全透明、可追溯。
税务申报规则设置,要保持足够的灵活度,支持横向拓展的多行业、纵向深化的新业务的税务合规申报,支持新税务法规更新下的税务合规申报逻辑的即时调整。我们在能源、快速消费品、科技、金融、运输、制造等多个行业均有成功的服务案例。
事前预防、事中控制、事后应对的风险防范体系搭建,实现税务风险的主动性、前瞻性预防
随着国家税务总局的“放管服”改革,各省市税务机关自主设定税务大数据分析指标,通过税务风险筛查与推送,实现对纳税人的事中事后监管。大型国有企业下属公司遍布国内不同省市,将可能接收到所在不同税务机关的风险推送。
基于税务大数据的税务风险管控是税务管理职能的重要组成部分。税务管理系统建设过程中的税务风险防范体系设计与纯税务咨询项目的设计理念有重大区别,前者的目的并非仅为客户提供一本束之高阁、鲜有问津的风险防范字典,还需要将字典实施落地在系统中,主动地发挥风险监控作用。
在税务系统建设过程中,准确地计算税款是税务风险事前预防的第一步,还需考虑将税务风险控制节点前置到业务流程中,实现税务风险的事前预防;通过申报过程中流程监控与数据交叉校验,以及,针对可能发生税务风险的场景设置税务风险预警,实现税务风险的事中控制;通过风险指标的量化分析与排查,实现税务风险的实时监控,并通过在系统设置税务稽查状态的跟踪与典型案例的分享,实现税务风险的事后应对。从集团总部层面,实现重大税务风险的预防与管理,从下属公司层面,实现对税务机关推送税务风险的前瞻性应对。
全景化涉税数据展示,精细化、定制化的数据检索、分析
税务管理系统中常见的税务统计分析包括定制化的管理驾驶舱、不同维度的全集团缴纳税款的统计、享受税收优惠的统计、未来缴纳税费的预测及千户集团报表自动生成等。除了上述常见的税务统计分析,还可以在税务大数据的基础上,通过检索条件的精准设定,让数据说话,轻松实现特定议题数据集的即时获取,让数据成为抓手,为企业税务规划提供数据基础。
04. 税务管理系统整体架构
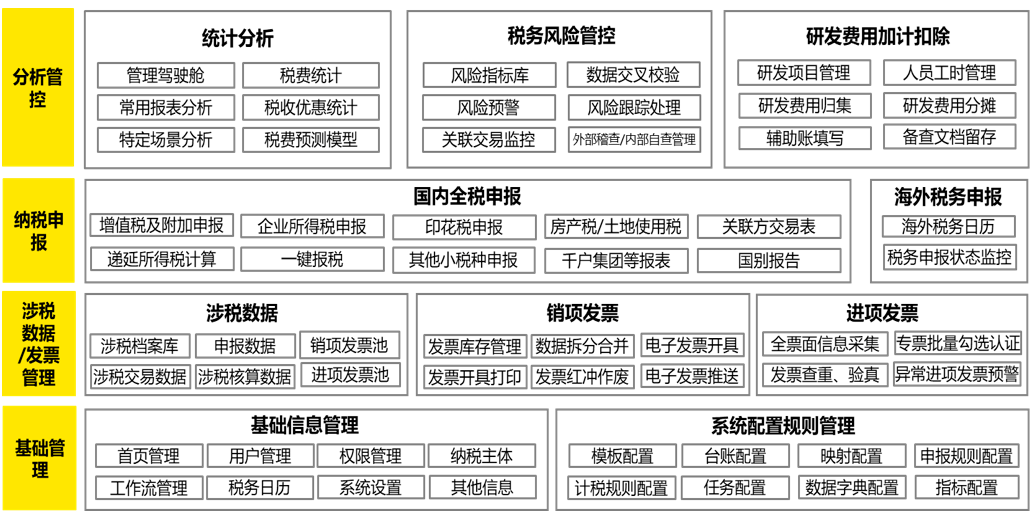
根据不同客户的具体行业、业务、财务核算和税务的特点,我们将进行具体分析与定制化设计,大到不同模块功能的组合,小到每个取数逻辑的具体设计,以满足客户目前的实际需求,并为将来可能衍生的需求预留充分空间。通过具体分析与定制化设计,我们力求税务管理系统可实现涉税数据标准化、应用行业多样化、数据来源多元化、计算过程透明化、风险监控体系化。
常见的税务管理系统的整体架构可参见下图。
综上所述,我们对国有企业税务信息化建设提出以下几点建议:
1)建议将税务管理系统建设置于集团整体数字化转型战略中考虑,结合集团对下属公司的管理模式、税务管理职能定位、集团系统现状与未来信息化整体规划,确定税务管理系统建设的目标、模块、功能、建设分期等。
2)税务管理系统建设应结合集团的实际痛点,充分考虑战略层、管理层和操作层的不同需求。
3)税务管理系统具体设计应基于业务场景和财务核算,以及周边系统的信息化程度,在业财税一体化的理念下,从税务角度出发进行定制化的设计,最大程度实现系统的自动化、智能化;同时,又反向进一步驱动业财税一体化融合。
注释:
[1]. “两化”,是指构建智慧税务,有赖于推进数字化升级和智能化改造;“三端”,是指智慧税务建成后,将形成以纳税人端、税务人端和决策人端为主体的智能应用平台体系;“四融合”,是指智慧税务建成后,将实现从“算量、算法、算力”到“技术功能、制度效能、组织机能”,从“税务、财务、业务”到“治税、治队、治理”的一体化深度融合。
本文是为提供一般信息的用途所撰写,并非旨在成为可依赖的会计、税务、法律或其他专业意见。请向您的顾问获取具体意见。返回搜狐,查看更多