点击蓝字 关注我们
作者简介
刘金全,吉林大学商学院教授、博士生导师,主要从事宏观经济计量分析研究;
张运峰,吉林大学商学院博士研究生,主要从事宏观经济计量分析研究;
毕振豫,吉林大学商学院博士研究生,主要从事宏观经济计量分析研究。
摘要: 在区制转移的视角下,通过马尔可夫区制转移模型深入研究房地产价格与经济增长的动态关联机制以及货币政策对房地产市场的调控效果。实证结果表明,住房价格与实体经济之间并非是简单的线性关系,在房地产市场与信贷周期运行的不同阶段,房价对经济增长的影响会发生明显结构性变化。只有当货币供给量和房价处于平稳发展状态时,房地产价格上涨才能够有效促进经济增长。而就货币政策对房地产价格的调控效果而言,数量型以及价格型两种货币政策工具并不存在明显的政策无效区间,其均能够有效调控房地产价格,二者在不同的区制下也能够形成有效互补。因此,应保持货币扩张与房价上涨在合理区间,确保信贷规模与宏观经济的发展相匹配,同时,继续完善金融监管体制,减少金融市场与信贷结构的扭曲,从而更好地引导金融发展为实体经济服务。
关键词:房地产价格; 经济增长; 区制转移; 货币政策
房地产业是我国国民经济的支柱产业。从理论上讲,房地产价格上涨会通过多种渠道推动宏观经济发展。不过,房地产价格的迅速攀升也为我国经济持续稳定发展埋下了隐患,房价的迅速上涨不仅会侵蚀居民在其他经济领域的消费能力,导致投机炒房之风盛行,同时房地产市场中融资结构单一以及银行信贷风险较大等问题也不利于金融稳定和整个国民经济的健康发展。面对房地产价格在短期内过快上涨的现象,我国政府开始实施宏观调控措施对房地产市场进行干预。货币政策作为宏观调控的重要手段,应当发挥其在房地产市场调控中的积极作用,以实现房地产市场与整个宏观经济的平稳健康发展。不过,纵观近年来房地产行业的发展,可以发现以下三点典型化经济事实:首先是不同地域、不同城市之间出现了明显的区域分化现象,这使得新一轮的房地产价格上涨带有鲜明的结构化特征,并对以货币政策为代表的总量调控带来了一定程度的挑战。其次是随着融资政策的逐渐收紧,房地产企业融资难度增加、融资成本上升,频繁的政策调控无疑会对房企融资决策产生影响。最后是房地产销售和开发当中合作模式愈发普遍,从而导致表外风险与日俱增,这同样给金融监管和政策调控提出了更高的要求。那么,房地产价格与经济周期运行之间有着怎样的联系?特别是在房地产价格高速增长的大背景下,房地产行业与宏观经济之间的联系又是否会发生结构性的变化?同时,货币政策又能否对房地产市场进行有效的调控,在经济发展的不同阶段,货币政策对于房地产价格的调控是否始终有效?为了回答上述问题,本文构建了三区制马尔可夫区制转移向量自回归(MSIH(3)-VAR(2))模型对问题展开研究。
从理论上讲,房地产价格上涨会通过财富效应促进居民消费、通过托宾Q效应提升企业投资、通过信贷渠道效应提升信贷规模,进而有效支撑实体经济发展。除此之外,房地产价格上涨也会导致房地产企业拿地数量上升,从而导致地方政府卖地收入增加,并最终导致财政支出增加。
由于住房是居民和企业的重要抵押物,因此房地产价格上涨会使得居民和企业能够从金融中介机构获得更多的贷款额度,从而增加信贷投放并进一步刺激消费和投资,最终推动经济增长。这被称为房地产的信贷渠道效应,在构建模型时,研究者往往将住房等抵押物的价值变动和借款人受到的信贷约束联系起来。目前,围绕抵押约束机制进行建模也成为了研究者关注的焦点,米什金(Mishkin)总结了房地产价格上涨促进宏观经济发展的多种渠道,并进一步提出了基于房地产市场的货币政策传导机制。[1]虽然理论上肯定了房地产价格和经济增长之间存在正相关的关系。不过,从实证层面来看,对于房地产价格上涨是否能够促进经济增长这一问题,不同的研究结果之间有着一定的分歧,并形成以下三种观点。第一种观点认为房地产价格上涨能够有效促进经济增长。例如,奇林科等(Chirinko et al.)利用SVAR模型从实证的角度研究发现,房地产价格的上涨能够显著促进GDP的提升,持类似观点的还包括崔光灿。[2-3]而李宏瑾的研究发现,房地产对拉动经济起到了一定的作用,不过经济增长主要还是依靠周期发展的惯性。[4]另一种相反的观点认为,虽然房地产市场是国民经济的重要组成部分,不过房地产价格上涨的同时会挤出居民消费和企业投资,其同经济增长之间无显著关系或者不利于经济增长。根特和欧阳(Ghent and Owyangy)认为,房地产价格并不是预测经济增长和通货膨胀的先行指标。[5]颜色和朱国钟基于生命周期的动态模型研究发现,由于房地产价格不可能无限上涨,因此当房价上涨至一定高度时就会对消费产生挤出效应。[6]也有研究在一般均衡的视角下,对房地产价格与经济增长之间的关联机制进行了分析,其实证研究结果表明,房地产价格上涨将导致工资上涨、推高企业用人成本,从而降低企业利润率,因此并不利于经济增长。[7]第三种观点从非线性的视角出发,利用非线性技术考察了房地产价格与经济增长之间的依存关系。其研究结论表明,房地产价格的确是预测产出以及通货膨胀等宏观变量的有效指标,不过房地产价格与经济增长之间并非是简单的线性关系,当房地产价格以及银行信贷增速处于正常区间时,房价与经济增长之间存在正向关联,此时房价上涨能够增加居民消费、促进企业投资并进一步推动经济增长。而当房地产价格过高或者信贷增速过快时,房地产市场与宏观经济之间的均衡关系就会被打破,此时房地产价格继续上涨反而会抑制经济增长。[8-10]张晓玫和罗鹏通过门限面板模型研究也表明,信贷增长对经济波动的影响存在显著的门限效应,同时,房地产价格在信贷扩张影响经济波动的过程中发挥了重要作用。[11]基于上述文献分析,可以勾勒出房地产价格波动影响经济增长的传导渠道,具体如图1所示。而当房地产价格下跌时上述的趋势便会遭到逆转,特别是住房价格下跌导致居民和企业资产负债表状况恶化,从而造成金融市场当中逆向选择和道德风险增加,这又进一步引致信贷政策的收紧,并对实体经济产生冲击。综合而言,房地产所具有的实物资产和金融资产的双重属性使得其成为了联通实体经济和虚拟经济的重要桥梁。
既然房地产市场周期性波动在经济周期中发挥了如此重要的作用,那么如何调控房地产市场,使得房地产价格运行在平稳区间就成为了当前阶段的重要任务。货币政策作为宏观经济调控的重要工具,理应发挥其在房地产市场调控中的关键性作用。而政策实践的种种经验证据也都表明,无论是房地产企业融资还是居民按揭购买不动产均会受到货币政策的显著影响。一方面,房地产企业融资在相当大程度上依赖于商业银行贷款;另一方面,居民购买房地产也会受到商业银行贷款利率和贷款额度的影响。大量的实证研究结果也表明,无论是数量型货币政策还是价格型货币政策都能够对房地产价格产生显著的影响。[12-13]伴随着金融体系和实体经济的不断交织,研究者逐渐认识到经济变量之间的关系并非是线性的,因而此后涌现出大量利用非线性模型进行建模的研究,其研究结果均表明房地产价格上涨的经济增长效应具有一定的时变性特征,同时货币政策对于房地产价格的调控效果在不同时期也存在一定程度的非对称性。[14-15]就政策理论模拟方面,研究者在DSGE模型中引入房地产部门,从而对货币政策的实施效果进行了考察。[16-17]与此同时,我国货币供给量与实体经济的关联性出现显著弱化,仅仅依靠数量型货币政策无法有效调控实体经济。[18]但是由数量型货币政策转换为价格型货币政策的过程不可能一蹴而就,如何协调搭配两种货币政策就成为了货币当局面临的现实问题。本文将从非线性的角度出发,分析房价波动与经济增长之间的动态关系以及货币政策对房地产市场的调控效果,从而为房地产市场调控以及货币政策选择提供相应经验证据。
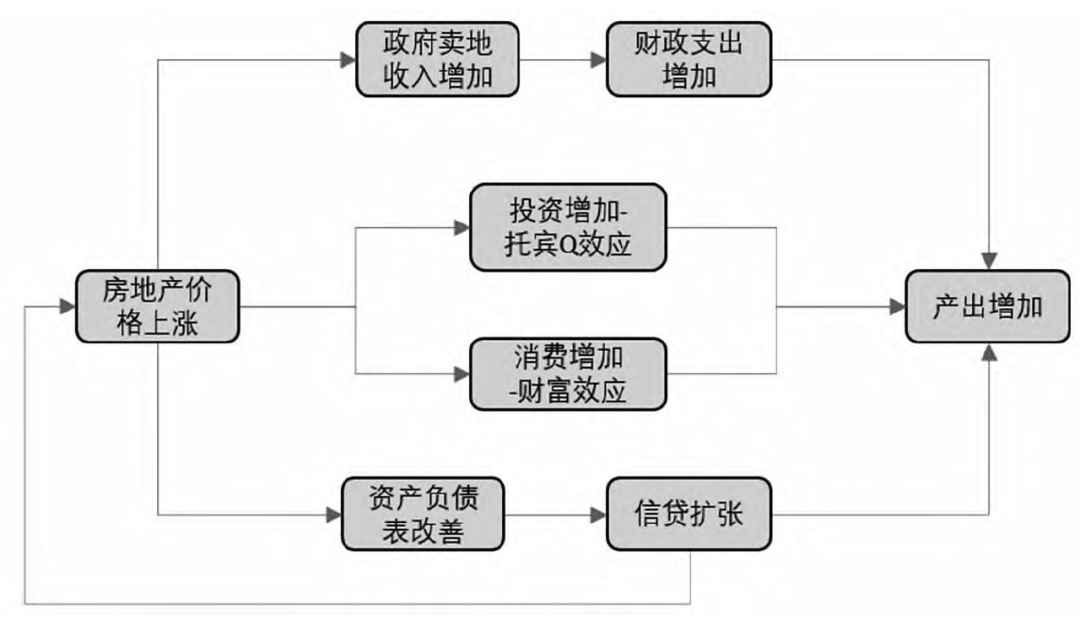
图1 房地产价格波动影响经济增长的传导渠道
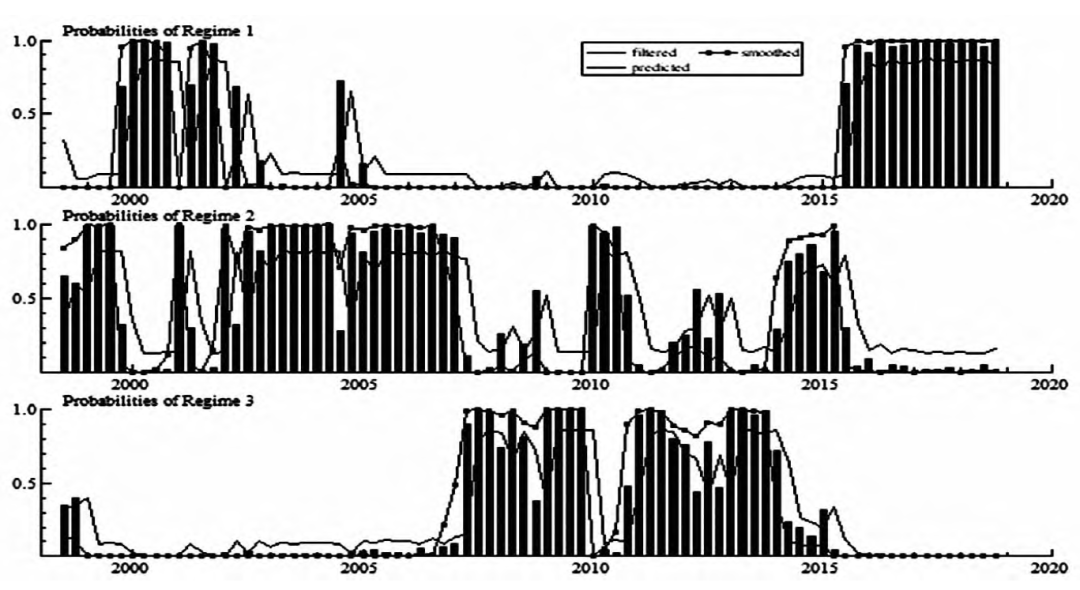
图2 区制1、区制2和区制3的划分
二、MS-VAR模型介绍与数据选取
(一)MS-VAR模型介绍
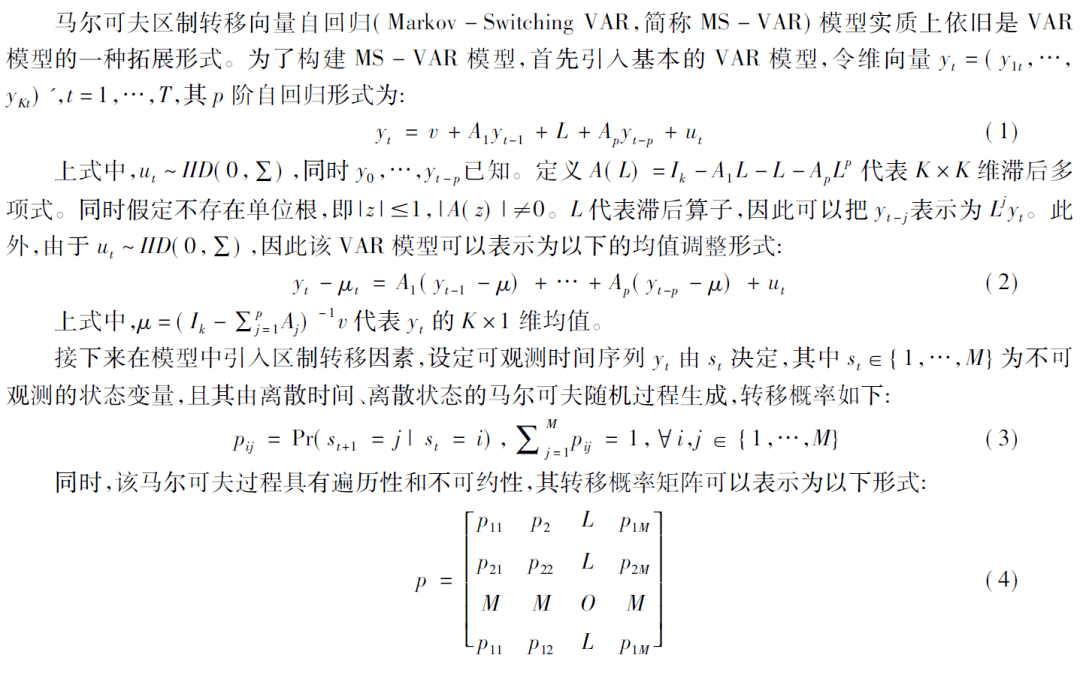
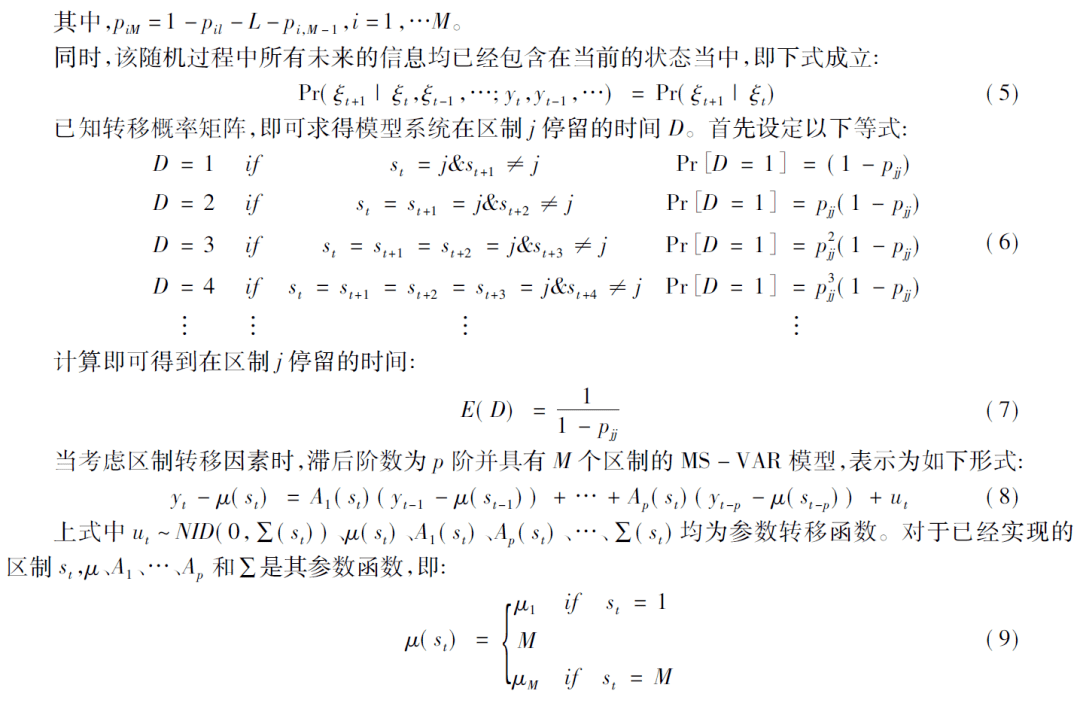
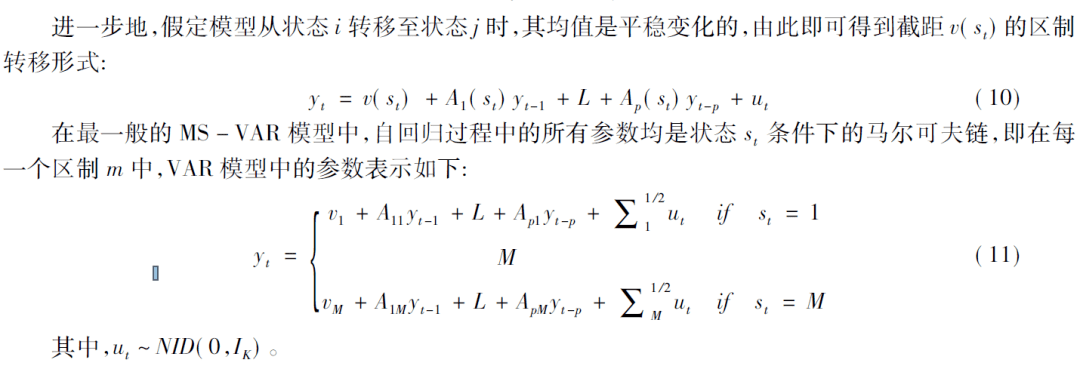
由于极大似然估计方法无法对MS-VAR模型进行有效的估计,汉密尔顿(Hamilton)提出了期望最大值(Expectation Maximization,以下简称为EM)算法对模型进行估计。[19]EM算法的特点是通过不断迭代,不断提高似然值,从而得到估计结果。
在进行实证研究时,若设定所有参数均服从马尔可夫过程,就会导致随着区制个数的增加,估计参数快速增长从而对模型估计和拟合产生影响。因此,现有研究在构建MS-VAR模型时往往遵循从特殊到一般的建模原则。此外,限制只有部分参数服从马尔可夫过程,其余参数不随区制发生变化不仅可能更加符合经济现实,也有利于进行模型估计。根据这些参数是否会随区制发生变化,可以将MS-VAR族模型划分为MSI以及MSM等不同形式。在后续进行模型划分以及模型选择时,A、I、H和M分别代表马尔可夫转移自回归系数、截距、异方差和均值。
由上述模型介绍不难发现,构建MS-VAR模型进行实证研究时一般遵循以下的步骤。首先,根据线性模型的选择标准确定MS-VAR模型的滞后阶数;其次,按照模型选取变量的属性明确模型的区制数量;最后,根据相关准则判定模型的具体形式。本文将按照以上步骤,并结合我国经济运行现实状况对MS-VAR模型进行构建。克罗尔齐格(Krolzig)对MS-VAR模型的估计过程以及模型选择进行了非常详尽的论述。[20]
(二)数据选取
本文经济系统中的变量包括经济增长、货币政策以及房地产价格。其中,经济增长y选择GDP同比增长率来表示,具体计算方法为:首先计算出以2000年为基期的实际累积GDP,随后将实际累积GDP转化为实际季度GDP,然后利用TRAMO/SEATS季节调整方法剔除实际季度GDP当中的季节成分,最后计算GDP同比增长率。货币政策包括价格型货币政策和数量型货币政策,其中,价格型货币政策I选取银行间7天同业拆借利率作为代理变量,并以交易量为权重,将月度数据换算成季度数据。数量型货币政策以广义货币供应量M2作为代理变量,并计算其季度同比增长率。房地产价格(q)计算过程为,首先将房地产销售额除以房地产销售面积得到名义房地产价格,然后利用CPI处理得到实际房地产价格,最后计算获得房地产价格季度同比增速。本文所有数据均为季度数据,起止时间为1998年第1季度至2018年第4季度。数据来源为Wind数据库和国家统计局。数据处理过程通过Eviews10软件完成。
随后对数据进行ADF平稳性检验,表1中的ADF平稳性检验结果显示利率、M2以及房地产价格在10%的显著性水平上均为平稳时间序列,产出序列一阶差分后在1%的显著性水平上为平稳时间序列。为了进一步探索变量之间的长期均衡关系,将进行协整检验,本文变量数据同时存在平稳时间序列和单整序列,这将导致常规检验方法存在一定的局限性。为此,本文采用佩萨兰等(Pesaran et al.)提出的自回归分布滞后(ARDL)边界协整检验对变量之间的长期均衡关系进行分析。[21]表2列示了本文变量ARDL边界检验结果,ARDL检验的原假设为变量之间不存在协整关系。本文每个变量的样本数量为84个,因此选取临界值n=80。通过对比F统计量和临界值可以发现,检验在1%的显著性水平上拒绝了原假设,即可以认为模型中四个变量具有长期均衡的关系。因此可以直接利用原始数据进行建模,而无需再对不平稳的序列进行额外处理。
表1 各变量ADF平稳性检验结果
表2 ARDL边界检验结果
三、基于三区制MS-VAR模型对房地产周期与经济周期关联机制的实证分析
(一)模型参数设定
本文首先对模型滞后阶数与模型形式进行选择,滞后阶数根据线性VAR模型的AIC准则、SC准则以及HQ准则选择为滞后2阶。随后本文对模型区制进行划分,而模型区制的判别与模型变量之间有着密切的关系。具体而言,本文采用的数据包括房地产价格、利率、M2以及GDP增长率。其中,房地产价格包括上涨、下跌和横盘三种状态,货币政策存在扩张、稳健和紧缩三种政策取向,经济周期也存在增长、稳定和收缩三种趋势。综合以上考虑,同时参考克罗尔齐格的判别标准,本文将模型划分为三区制。[20]
表3 模型形式选择
注:***表示在1%的显著性水平上拒绝线性原假设
本文采用MSI(M)-VAR(p)模型进行研究。表3显示了不同类型模型的相关检验结果。由于MSI(3)-VAR(2)模型不能拒绝线性的原假设,因此本文没有采用该模型。随后根据AIC、HQ、SC以及LL的判别结果,本文选择MSIH(3)-VAR(2)进行后续的实证研究。同时,MSIH(3)-VAR(2)模型LR统计量为84.0356,在1%的显著性水平上拒绝线性的原假设,这说明变量之间并非简单的线性关系。
(二)模型区制划分
图2显示了本文构建的MS-VAR模型对于不同区制的判别,可以看到模型较为明显地被划分为三个区制,区制之间的边界也较为清晰。区制1为2001~2002年,以及2015年至今的“新常态”时期;区制2主要为2002~2007年的“软扩张”时期;区制3为2007~2009年的次级贷款危机时期,以及2010~2015年的“后危机”时期。
不难发现,本文构建的三区制MS-VAR模型对于不同区制的划分与我国宏观经济形势、房地产市场运行状况以及货币政策操作高度耦合。具体而言,区制1代表了我国经济运行较为平稳的时期,在此阶段经济波动呈现微波化趋势,房地产价格波动区间较为稳定,货币政策调控的节奏和力度也较为平稳。特别是在2015年步入“新常态”之后,GDP增长率稳步回落,经济增长逐步收敛的轮廓已经形成,因此这一区制对应的就是宏观经济低波动时期。区制3主要涵盖2008年以及2012年等时间节点,这一阶段受到美国次贷危机的影响,国内经济下行压力较大,房地产市场剧烈波动,货币政策变动也较为频繁。
2008年美国次贷危机对全球金融市场造成了巨大的冲击,给各国经济发展带来了严重的影响,我国也面临着国内外需求疲软以及经济下行压力较大等问题。为了鼓励住房消费与房地产投资,央行在2008年下半年连续五次降息,国务院于同年年底推出进一步扩大内需,促进经济增长的十项措施,即“四万亿”计划,楼市随后开始复苏,同时,GDP增速触底反弹。而2012年央行松动银根,下调存贷款利率与存准率,房价再次出现大幅上涨。因此这一区制对应的就是宏观经济高波动时期。在区制2中,各个变量的波动态势基本位于区制1和区制3之间。在此时期,宏观经济整体增速较为温和,货币政策调控稳健,房地产市场也并没有忽冷忽热的状况发生,因此这一区制对应的是宏观经济的中波动时期。
表4 不同区制下变量数字化特征表

表4分别统计了产出、房价、M2以及利率的均值、标准差、峰值、谷值和极差。可以看到,在区制1下各个变量均呈现出明显的微波化波动特征,除去货币供给量M2的标准差高于其在区制2下的标准差以外,其余变量的标准差均为三个区制下的最低值。且在区制1下所有变量的峰位和谷位之间落差显著减小,极差值分别为4.40、21.36、10.83以及2.01,均处于历史最低水平。综合以上描述性统计结果,进一步验证了区制1为低增长、低波动阶段。而在区制3下,产出、房地产价格、货币供给量、利率等变量的波动水平相比于区制1显著提升,标准差分别达到2.37、10.84、4.93、1.12。除去利率变量以外,其他变量的极差也均为三个区制当中的最高值。同时,所有变量的均值水平也都处于历史最高水平,这表明区制3内经济系统处于高增长、高波动区间。在区制2下,所有变量的数字化特征均介于区制1和区制3之间,表明区制2所对应的经济运行阶段属于中波动阶段。变量的数字化特征表也进一步印证了MS-VAR模型对于我国经济运行区制的划分是较为合理的。
表5 区制转移概率
表5显示了MS-VAR模型的区制转移概率以及不同区制的描述性统计。就转移概率而言,三个区制之间的转换较为平滑。经济系统维持在区制1、区制2以及区制3的概率分别为87.47%、82.67%以及86.46%,体现出模型系统整体较为稳定,并不会在不同区制之间频繁切换。同时,区制1向区制3的转移概率以及区制3向区制1的转移概率极低,分别为0.23%和0.21%,表明宏观经济很少在高波动状态和低波动状态之间进行跳跃,经济出现忽冷忽热的情况较低。区制1和区制3向区制2转移的概率分别为12.30%和13.33%,表明经济系统从高波动转移至低波动或是从低波动转移至高波动时,往往需要在中波动状态进行过渡。就经济系统整体运行状况而言,在三个区制当中,高波动时期,即区制3频率最低。区制2样本数最多,频率达到42.42%,同时低波动时期,即区制1频率为32.21%,低波动和中波动时期合计接近75%,表明我国宏观经济整体运行较为稳定。
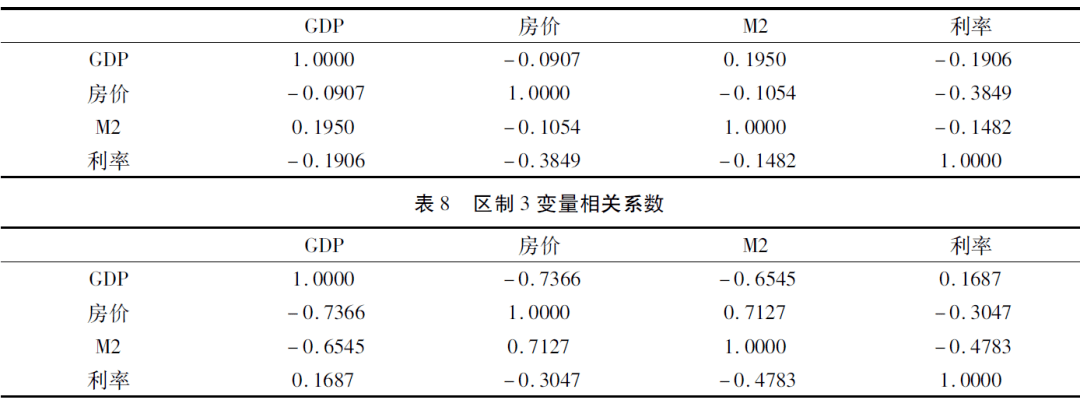
表6 区制1变量相关系数
表6至表8分别显示不同区制下变量的相关系数。可以发现,房地产价格与GDP的相关系数在区制1下为0.3699,而在区制2和区制3下分别为-0.0907和-0.7366。这显示出房地产价格和经济增长之间的关系发生了结构性的转变,在区制2和区制3下,住房价格和产出之间呈现出负相关的关系。此外,M2以及利率同房地产价格之间的关联关系也存在类似的情况。这表明在不同区制之间,货币政策对房价的调控效果也可能存在非对称效应。本文接下来将通过脉冲响应分析对这一问题进行更加详细的阐述。
表7 区制2变量相关系数
(三)脉冲响应函数分析
本文将通过脉冲响应函数对经济系统在不同区制下的运行态势作进一步的分析,图3~5分别显示了产出对房价冲击、房价对利率冲击以及房价对M2冲击的脉冲响应函数。
首先分析房地产价格冲击对于产出的脉冲响应函数,房地产价格产生一个标准差的冲击后,产出在三种区制之下表现出完全不同的脉冲反应。在区制1,即低增长、低波动区制下,产出的脉冲响应函数首先上升,随后缓慢下降并收敛至稳态。而在区制2和区制3下,产出在受到冲击后第1期立即下降0.16和0.70,随后向零值收敛。这表明住房价格上涨只有在区制1下才会对宏观经济产生支撑作用。而在区制2和区制3下,房价上涨反而会对产出造成负向影响。区制2和区制3分别代表了宏观经济中的中波动和高波动阶段,房地产市场在区制3下表现出较强的波动性和增长势头,M2的增速在区制3下也处于较高水平。那么,为何在货币供给大规模扩张以及房地产价格高速上涨的时期,房地产市场的繁荣无法有效促进经济增长呢?其中的原因在于,信贷是M2的重要组成部分,当经济出现下行压力,政府采取扩张性信贷政策刺激经济时,银行贷款会大量涌入房地产市场。这阻碍了资金的合理配置,导致信贷无法流向实体经济,而是在金融体系和房地产市场内空转。[22]对这一经济事实的论述可以追溯至宾斯万格(Binswanger)的“金融贮藏”理论,该理论指出,当金融资产投资收益率超过实物资产之后,货币便会向金融领域集中,从而遏制实体部门的投资。[23]事实上,从2007年第1季度至2014年第2季度(即区制3),我国M2平均增速为17.53%,远远超过同时期GDP平均增速。同时期住房价格平均增速达到9.80%,同样处于历史较高水平,房地产市场呈现出非理性繁荣的状态。房价在短期内急速上升导致居民预防性储蓄增加,从而对消费产生挤出效应。房地产市场的高速发展吸引大量资本进入房地产领域,房地产投资的迅速增加打破了房地产市场正常的供需关系,由此带来的房地产过量供给导致库存增加,住房供需不平衡的问题开始凸显,从而导致房价上升对投资的促进作用受到削弱。而另外一种可能的解释是住房价格的上涨会对企业的生产效率以及盈利水平产生不利影响,企业层面受到负向冲击后又会进一步传导至实体经济,从而导致了产出水平的下降。[24]
由此可见,货币供给的快速扩张会导致房价脱离基本面,打破了房价与经济增长之间的均衡关系,从而阻塞了房价上升向实体经济的传导渠道。随着信贷市场的快速扩张和资产价格的不断膨胀,大量资金涌入虚拟经济领域,金融部门脱实向虚的趋势愈演愈烈,由此导致房地产价格的上升无法有效刺激经济增长,这也与金融支持实体经济发展的初衷背道而驰。
图3 产出对房价冲击的脉冲响应函数
接下来考察两种货币政策工具对于房价的调控效应。图4显示了房价对于一个标准差利率冲击的脉冲响应函数,从中可以看出,利率冲击对房地产价格产生了显著的负向影响。但是与此同时,利率冲击对于房地产价格的影响在不同的区制下也存在着明显的差异。这表明MS-VAR模型的确能够捕捉到宏观经济运行过程中的结构性变化。就价格型货币政策的有效性来看,从整体上说价格型货币政策对于房地产市场的调控是卓有成效的,在图4中体现为三条脉冲响应函数快速下降随后回升,同时整体均位于零线下方,表明利率水平的上升能够抑制房价的上涨。但是在不同的区制下,房价波动对于利率冲击的响应并不完全一致。对比图中的纵坐标可以发现,价格型货币政策在区制3下对于房地产价格调控效果最为显著,体现为脉冲响应函数大幅负向偏离零线。而在区制1下,虽然价格型货币政策对于房地产价格上涨依然具有抑制作用,但相比于其他两个区制其作用效果显著减小。其中的原因在于,在区制3所代表的时期,我国经济下行压力较大,期间美国次贷危机对我国与世界经济产生了显著的负面影响。为了应对危机,我国政府随即出台多项措施对经济进行干预,多种政策综合作用带动房地产价格迅速企稳。使得在这一时期,住房价格对于价格型货币政策更加敏感,由此导致区制3下价格型货币政策对于房价的调控效果十分显著。
此外,相比于数量型货币政策,房价对于利率的反应更加剧烈,这说明我国利率市场化进程已经取得了阶段性的成果。事实上,近些年来我国利率市场化进程不断推进,2013年7月全面放开了金融机构贷款利率管制,取消了金融机构贷款利率0.7倍的下限。2014年11月存款利率浮动区间的上限调整至基准利率的1.2倍。2015年央行五次降准降息,同时将存款利率浮动区间上限从1.2倍扩大至1.3倍、1.5倍直至全面放开,这标志着我国利率市场化已经基本完成。伴随着监管层面逐步放开利率管制,利率向实体经济的传导渠道更加畅通,由此导致价格型货币政策对房价的调控更为有效。综合来看,价格型货币政策对于房地产市场的调控效应显示出了显著的非对称性,当宏观经济下行压力较大时,政府往往出台多项措施对经济实施干预,在各项政策联合发力的背景下,价格型货币政策往往对于房地产市场具有较强的调控效果。
图4 房价对利率冲击的脉冲响应函数
图5 房价对M2冲击的脉冲响应函数
图5显示了在不同区制下,房地产价格对于一个标准差货币供给量冲击的脉冲响应函数。对比图中纵坐标不难发现,三条曲线存在着显著差异,说明在房地产市场发展的不同阶段,数量型货币政策对于房地产市场的调控效果呈现出一定的异质性。而且对比之前价格型货币政策的脉冲响应函数,可以发现房价对于货币供给量的冲击并不敏感。首先,从图5中可以看到,数量型货币政策对于调控房地产价格是有效的。同时,在房地产价格高速增长时期,即区制3下,货币供给量冲击对房价有着较强的刺激作用,住房价格在区制3下的响应峰值约为其在区制1下响应峰值的3倍,这主要是房地产的金融属性导致的。具体而言,不动产是居民和企业持有的重要抵押品,其在我国融资体系当中扮演了十分重要的角色,大量金融工具以及衍生品都依赖于房地产信贷的发展。房地产价格的上升会导致居民和企业的资产负债表扩张,资产增值使得居民和企业借贷能力增强,这进一步推动信贷规模新一轮的扩张。而信贷是M2的重要组成部分,由此导致M2和房地产价格的螺旋上升。由此可见,信贷周期与房地产价格周期之间的共振效应导致了M2与房地产价格之间并非是线性的关联机制。而在区制1和区制2下,货币供给量对于房价的刺激效果显著减弱,在图5中体现为在货币供给量冲击之后,房价对于其冲击响应更为稳定。这表明当房地产市场平稳发展时,数量型货币政策与房地产市场的关系趋于弱化。综合来看,以上结果表明数量型货币政策的调控效果与房地产价格自身有着密切的联系,当房地产等资产价格处于高位时,市场情绪普遍乐观,因此当央行增加货币供给释放流动性时会导致更多的货币进入房地产市场,从而导致房价进一步上升。
根据本文模型的区制划分,我国目前依旧处于区制1阶段,在此阶段,两种货币政策工具对于房地产市场的调控效应均出现了一定的弱化。一方面,目前房地产市场较为低迷,信贷扩张与房价上涨之间的共振效应趋于减弱。另一方面,居民部门债务上升使得其他宏观调控的政策空间受到压缩,由此便削弱了两种货币政策工具对于房地产市场的调控效果。
(四)模型估计有效性分析
在完成实证检验之后,本文将对模型估计的有效性进行分析。有效性检验主要是对变量拟合效果以及变量残差进行分析。图6显示了变量拟合效果图,其中分别给出了变量原始时间序列、变量拟合值以及一步向前预测值,可以看出,模型中四个变量的实际时间序列和拟合值走势高度一致,同时一步向前预测值也和二者高度耦合,这表明模型的拟合以及估计效果较好。图7显示了四个变量的残差分布图,可以看出,各个变量的残差均服从不同参数的正态分布。这表明本文构建的MS-VAR模型能够在相当程度上模拟经济现实,同时也从变量当中提取出足够的经济信息,模型在估计层面并不存在信息漏出的现象,因此估计结果是有效的。
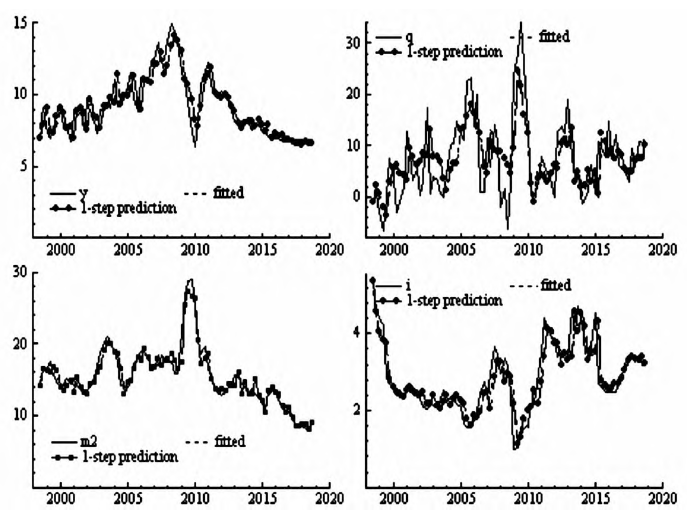
图6 变量拟合图
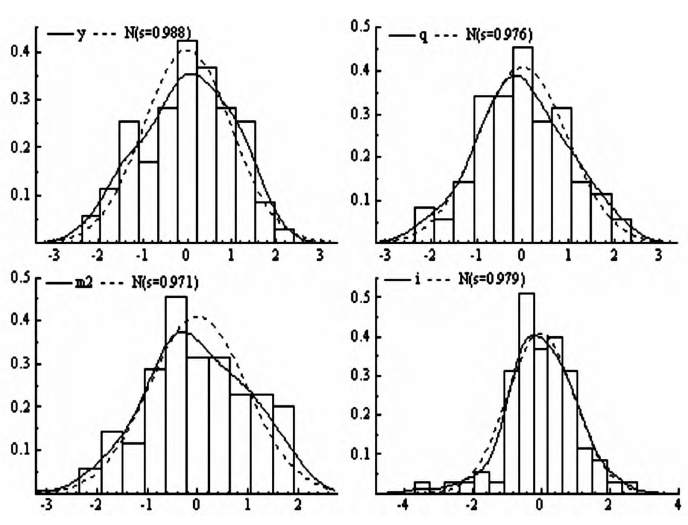
图7 变量残差分布图
四、主要结论与政策建议
本文在区制转移的视角下,通过MS-VAR模型逐步深入地研究了房地产价格与经济增长之间的关联机制以及货币政策对于房地产市场的调控效果。实证结果显示,住房价格与经济增长之间并非简单的线性关系,在房地产市场与经济周期运行的不同阶段,其对经济增长的影响会发生明显的结构性变化。此外,货币政策对于房地产市场的调控效应也具有明显的区制转移特征。本文的主要结论具体为:第一,只有在货币供给量处于平稳状态时,房地产价格上涨才能够有效促进经济增长。信贷规模快速扩张会导致房价脱离基本面,打破房价与经济增长之间的均衡关系,从而阻塞房地产市场发展向实体经济的传导渠道。第二,数量型以及价格型两种货币政策工具并不存在明显的政策无效区间,其均能够有效调控房地产价格,二者在不同的区制下也能够形成有效互补。第三,货币政策的调控效果在宏观经济以及房地产市场发展的不同阶段同样具有明显的非对称性,价格型货币政策在经济下行时期调控效果较为显著。而受到市场预期的影响,数量型货币政策调控效果与房价自身有着密切的联系,其在房价高涨的繁荣时期更加有效。基于以上结论,本文提出如下政策建议。
首先,房地产价格上涨对经济增长的推动作用与货币供给以及房价涨幅有着紧密的联系,因此政府应从以上两个视角密切关注房地产价格的波动,保持货币扩张与房价上涨在合理区间内,避免对消费与投资领域产生挤出效应。同时,我国两种不同类型的货币政策具有较好的互补性,政府在房地产市场的不同阶段应当斟酌搭配利用不同的货币政策工具。鉴于目前我国正处于区制1阶段,两种货币政策对房地产市场的调控效果均呈现出一定程度的弱化趋势,因此现阶段的主要任务应该是进一步疏通货币政策向房地产市场与实体经济的传导渠道,同时优化货币政策框架,使货币政策能够对于宏观经济和房地产市场做出及时充分的反应,从而更好地发挥调控效果。
其次,应确保信贷规模要与宏观经济的发展相匹配,进而更为有效地促进经济发展。事实上,我国信贷投放具有较强的结构性特征,私人非金融部门信贷大部分集中在企业部门,企业部门债务又主要集中在国有企业。虽然民营企业对中国经济的发展做出了重大的贡献,其贡献了税收的50%和城镇新增就业的90%,但仍然无法获得金融体系的有效支持。国有企业对民营企业的挤出,在很大程度上削弱了资金的使用效率。不过在另一方面,国有企业债务的债权人基本均为国有金融机构,这使得政府可以通过“债转股”等方式减少债务,从而在很大程度上增加了政策的腾挪空间。同时,我国信贷的过度投放导致经济资源的配置出现了结构性的失衡,大量资金集中在房地产行业,资金分配不合理的状况仍然存在,由此导致信贷资金无法有效流入实体经济。若房地产行业进入下行周期,即使房企不再增加债务,但是土地或存货等资产价值的下跌将导致房地产企业资产被动缩水,从而产生债务风险。为此,银行系统应该控制信贷规模适度增长,并积极引导资金进行合理配置。鉴于目前我国金融发展已经处于较高的水平、信贷扩张对经济增长的促进作用不断弱化这一现状,我国应适度降低信贷占GDP的比重,积极引导企业加强直接融资。
最后,不能仅仅因为资本存在脱实向虚的现象,就全盘否定信贷在我国经济发展过程中所起到的重要作用,导致金融深化的停滞。现阶段的主要任务还是应该完善金融监管体制,同时加强制度性建设,减少金融市场与信贷结构的扭曲,从而更好地引导金融发展为实体经济服务。
参考文献:
[1]Mishkin F S. Housing and the Monetary Transmission Mechanism[J]. NBER Working Paper,2007,11 ( Supplement S1) : 359-413.
[2]Chirinko R S,Haan L D,Sterken E. Asset Price Shocks,Real Expenditures,and Financial Structure: A Multi-Country A- nalysis[R]. CESifo Working Paper Series,2008: 2342.
[3]崔光灿. 房地产价格与宏观经济互动关系实证研究——基于我国 31 个省份面板数据分析[J]. 北京: 经济理论与经济管理,2009(1) : 57-62.
[4]李宏瑾. 房地产市场、银行信贷与经济增长——基于面板数据的经验研究[J]. 北京: 国际金融研究,2005( 7) : 30-36.
[5]Ghent A C,Owyangy M T. Is Housing the Business Cycle? Evidence from U. S. Cities[R]. Federal Reserve Bank of St. Louis Working Paper Series,2009,007B: 1-38
[6]颜色,朱国钟. “房奴效应”还是“财富效应”? 房价上涨对国民消费影响的一个理论分析[J]. 北京: 管理世界,2013( 3) : 34-47.
[7]陈斌开,黄少安,欧阳涤非. 房地产价格上涨能推动经济增长吗? [J]. 北京: 经济学( 季刊) ,2018( 3) : 212-235.
[8]Tkacz G,Wilkins C. Linear and Threshold Forecasts of Output and Inflation Using Stock and Housing Prices[J]. Journal of Forecasting,2008,27( 2) : 131-151.
[9]段忠东. 房地产价格与通货膨胀、产出的非线性关系——基于门限模型的实证研究[J]. 北京: 金融研究,2012( 8) : 84-96.
[10]段进,曾琦,张乐天. 银行信贷、房地产价格与经济增长的非线性关系研究——基于省际面板平滑转换模型的实证检验[J]. 长沙: 财经理论与实践,2016( 4) : 18-24.
[11]张晓玫,罗鹏. 信贷增长、金融发展与宏观经济波动[J]. 北京: 国际金融研究,2014( 5) : 14-23.
[12]Negro M D,Otrok C. Monetary Policy and the House Price Boom across U. S. States[J]. Journal of Monetary Economics, 2007,54( 7) : 1962-1985.
[13]郭娜,翟光宇. 中国利率政策与房地产价格的互动关系研究[J]. 武汉: 经济评论,2011( 3) : 44-51.
[14]Simo-Kengne B D,Balcilar M,Gupta R,Reid M,Aye G C.Is the Relationship between Monetary Policy and House Prices Asymmetric across Bull and Bear Markets in South Africa? Evidence from a Markov-Switching Vector Autoregressive Model[J]. Economic Modelling,2013,32( 2) : 161-171.
[15]陈长石,刘晨晖. 利率调控、货币供应与房地产泡沫——基于泡沫测算与 MS-VAR 模型的实证分析[J]. 北京: 国际金融研究,2015( 10) : 21-31.
[16]梁斌,李庆云. 中国房地产价格波动与货币政策分析——基于贝叶斯估计的动态随机一般均衡模型[J]. 北京: 经济科学,2011( 3) : 17-32.
[17]Ng E C Y. Housing Market Dynamics in China: Findings from an Estimated DSGE Model[J]. Journal of Housing Econom- ics,2015,29( 9) : 26-40.
[18]刘达禹,赵婷婷,刘金全. 我国价格型与数量型货币政策工具有效性的实时对比及其政策残余信息估计[J]. 北京:经济学动态,2016( 10) : 63-75.
[19]Hamilton J D. Analysis of Time Series Subject to Change[J]. Journal of Econometrics,1990,45( 1-2) : 39-70.
[20]Krolzig H M. Markov Switching Vector Autoregressions-Modelling,Statistical Inference and Application to Business Cycle Analysis [M]. Berlin: Springer,1997.
[21]Pesaran M H,Shin Y,Smith R J. Bounds Testing Approaches to the Analysis of Level Relationships[J]. Journal of Applied Econometrics,2001,16( 3) : 289-326.
[22]项卫星,李宏瑾,白大范. 银行信贷扩张与房地产泡沫: 美国、日本及东亚各国和地区的教训[J]. 北京: 国际金融研究,2007( 3) : 54-60.
[23]Binswanger M. The Finance Process on a Macroeconomic Level from a Flow Perspective: A New Interpretation of Hoarding [J]. International Review of Financial Analysis,1997,6( 2) : 107-131.
[24]陈斌开,金箫,欧阳涤非. 住房价格、资源错配与中国工业企业生产率[J]. 北京: 世界经济,2015( 4) : 77-98.
(来源:《当代经济研究》2022年第1期 )
推荐阅读
【理论探索】杨先明 等:增长韧性、社会能力与长期增长绩效——基于经济学说史的考察
【理论探索】杜志雄 崔超:衔接过渡期扶贫资产差异化治理研究
【理论探索】谢伏瞻:中国经济学的形成发展与经济学人的使命——《中国经济学手册·导言》
【理论探索】刘媛:全球人口变局、影响及中国应对
【理论探索】顾海良:“坚持中国道路”的历史回溯和时代蕴含
(编辑:林盼 孙志超)返回搜狐,查看更多