近1年来,美国通胀率节节飙升,从不足1%暴涨到了今年3月的8.5%。因此,美国的货币政策也发生了极速转向。
但继3月加息25个基点,5月加息50个基点之后,通胀率并没有如预期下降,反而飙到了8.6%,刷新了自1981年以来的新纪录。
恐怕最悲观看待美国的经济学家,都不敢有这样的预期,美联储也是懵的。
美联储加息或提速
对于美国CPI的“意外上涨”, 市场分析普遍认为,这将使美联储本周加息预期高于预期。
届时,可能会批准75个基点的加息幅度,而不是一般的25个基点加息。如果成为现实,将是1994年以来最大的一次加息幅度。
超高的加息预期,带来的影响也是巨大的——昨夜今晨,美股又是惊魂一夜。
周一美股低开低走,截至收盘,道指跌876.05点,跌幅2.79%,报30516.74点,纳指跌4.68%,报10809.23点,创2020年11月以来新低,标普500指数跌3749.63点,跌3.88%,指数自高位回落21.8%,再次跌入熊市区域。恐慌指数VIX暴涨22.59%,收于34.02。
对我们影响大吗?
美元快速加息和美联储快速缩表,意味着泛滥的美元将退潮,除了美股应声“摆烂”,全球金融市场也将迎来高度不确定性,而人民币降准降息的空间,大概率也会被美联储激进的加息缩表所制约。
因为,如今的中美利率已经倒挂。官方口径中“比较舒服”的情况,是中国的10年期国债收益率要比美国高80个基点左右。
但现在,中国10年期国债收益率是2.829%,美国却是3.362%,倒挂了53个基点。
利率倒挂,就会刺激国际热钱外流,如何留住热钱就会成为相关政策制定的焦点。
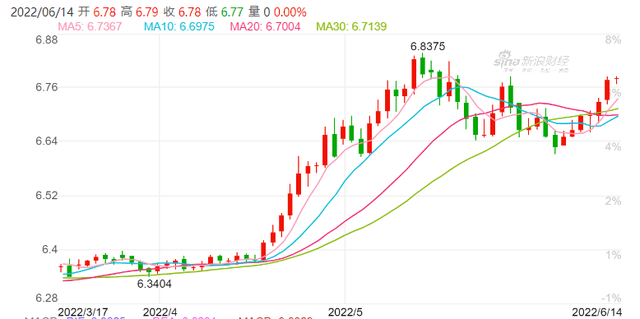
所以,最近人民币有过一轮贬值,但市场分析认为不会突破前期的低点。
此外,更重要的就是制造赚钱的机会,比如让股市、楼市活跃起来,毕竟国内经济稳增长也离不开二者。
“反弹”或成股市主基调
而把视线聚焦到股市和楼市,市场分析普遍认为——最坏的时候已经过去了。
就股市而言,上证指数从最低点反弹了400多点,最近借美联储加息、美股大跌,调整一下,但A股的“美国因素”基本上释放完毕,接下来会按照自己的逻辑走。
比如今天,A股就上演了深V逆转:受隔夜外围市场大跌影响,沪深两市三大股指早盘低开,开盘后各大指数加速下行,创业板指跌幅一度扩大至3%以上。到了午后,银行、券商等大金融板块率先反弹,汽车产业链再度爆发,三大股指尾盘悉数翻红。
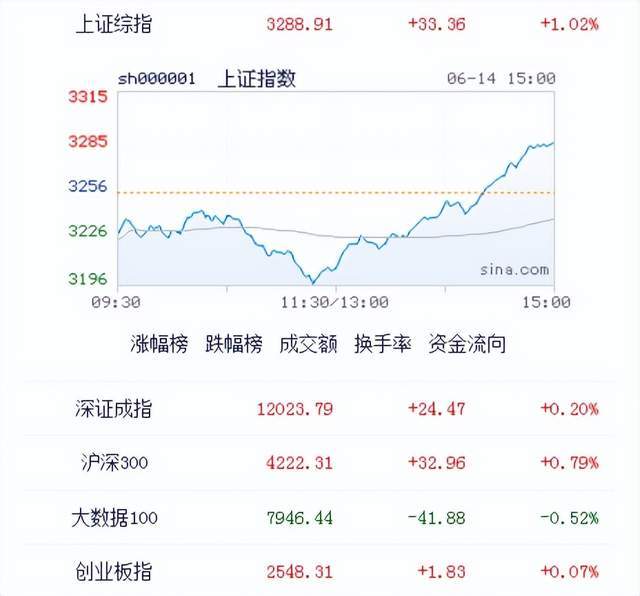
截止收盘,沪指报3288.91点,涨1.02%,成交额为5138亿元;深成指报12023.79点,涨0.20%,成交额为5856亿元;创指报2548.31点,涨0.07%,成交额为1844亿元。
有分析认为,下半年反弹是主基调。
楼市“松绑”力度走强
楼市方面,二季度以来,楼市政策放宽的力度均逐步走强,范围更是从三四线城市逐步迈向一二线。
随着南京、成都、杭州、苏州等强二线城市纷纷释放政策利好,一线城市中的广州,也传来了限购松动的消息——外地人在广州买房,缴纳五年社保或个税允许中间累计断缴3个月。
而在此前,非本市户籍在广州购房需要连续60个月社保或个税证明,不得中断或补缴。
虽然只是一个小小的口子,但对于政策出台从来稳健克制的一线城市来说,还是引发了相当大的关注。
而与广州比邻的深圳,虽依然未等到专属的楼市利好政策,但市场却也悄然有了变化——二手房成交量已连续第3个月上涨。
深圳楼市的“回暖”态势,主要是由于央行下调5年期LPR,推动深圳银行系统普遍下调房贷利率。同时,全国超100城出台楼市宽松政策,制造的宽松氛围也传导至深圳,对购房者入市起到一定的引导作用。
市场分析认为,6月以来,房地产政策已更多嵌入到了稳经济一揽子政策中,相关城市已处于政策发酵和消化阶段。而房地产业底部反弹的基础不断成熟,也将更好稳定宏观经济大盘。