北京时间16日凌晨,美联储将基准利率上调75个基点至1.50%-1.75%区间。
这是自1994年以来加息幅度首次达到75个基点,凸显美联储激进式收紧货币政策的紧迫性。
美联储声明表示,高度关注通胀风险,“坚决承诺”将通胀率恢复到2%,并重申认为持续加息是适当的。
激进加息或加剧美国经济衰退风险
与美联储认为的“适当”不同,外界则担忧——美联储激进加息或加剧美国经济衰退风险。
梳理消息可见,除去此次加息,美联储已加息两次,分别是3月17日,加息25基点;5月5日,加息50基点。
分析人士认为,美国5月CPI同比升8.6%,超预期“爆表”, PPI环比增长0.8%,为连续第25个月上涨,令外界看不到美国通胀形势走出“危险境地”的任何迹象。
根据美国主流财经媒体的报道,美联储官员承认,通过提高利率来抑制通货膨胀的措施,将引发美国较高的失业率。而通胀压力居高不下,美联储采取更激进的方式遏制通胀,也加剧了外界对美国经济正在接近衰退的担忧。
英国《金融时报》本月一项最新调查研究显示,近70%的受访经济学家认为,美国经济将于2023年陷入衰退,更有经济学家称,“衰退就在今年”。
七月或再加息75个基点
可不管各方分析如何看待,美国的“暴力”加息,恐怕还会继续。
美联储主席鲍威尔在利率决议后的新闻发布会上表示,该行有可能在7月以类似的幅度加息。
鲍威尔说道:“以今天的形势来看,我们预计持续加息是适当的。在下一次会议上,加息50个基点或者继续加息75个基点都是有可能的。”但同时,他预计未来“这种幅度不会成为常态”。
除了鲍威尔的表态,多家华尔街投行预计,美联储在7月将会再次加息75个基点,到9月时,加息力度可能会略微减弱,改为加息50个基点。
央行跟不跟?
今年以来,多国央行纷纷开启或加速加息进程。上周,印度、澳大利亚再次开启新的加息周期;欧洲央行也宣布终结量宽,将于7月加息。
这种环境下,央行的货币操作自然引人关注,而从本周的最新动向来看,央妈依然定力十足。
6月15日,中国央行公告,为维护银行体系流动性合理充裕,开展2000亿元中期借贷便利(MLF)操作和100亿元公开市场逆回购操作,中标利率均不变。
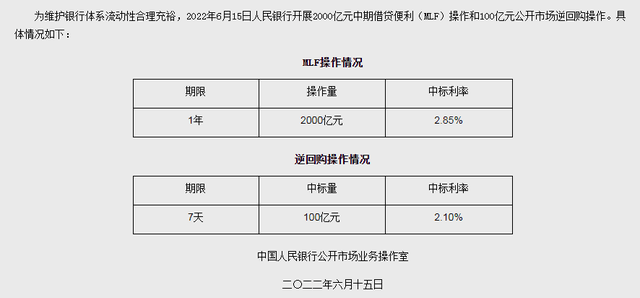
至此,继1月下调10BP后, MLF操作利率已连续5个月保持不变。
可见,货币政策在“以我为主”的基调下,现阶段也会更加关注内外平衡,尽量避免在政策利率调整上“直接相撞”。
结语
接下来的焦点就是,6月20日公布的最新一期LPR会不会下降了。
对此,目前的市场分析偏向于——保持不变。
一方面,作为LPR定价基础的MLF利率未变;另一方面,5年期以上LPR刚刚经历了下调15个基点的单次最大降幅,政策面也还需观察这一定向降息措施对楼市的刺激效应。
最终结果如何,我们“周一见”。