在港股市场低迷、行业竞争激烈、监管政策趋严、交易成本较高的大背景下,2022年3月以来香港证券业掀起结业潮。券商转型已经迫在眉睫,国际化、机构化、财富管理化成为券商探索机遇的几大重要方向。
一、结业潮下求生,香港券商转型迫在眉睫
2022年3月,主打“零佣金”的一通投资突然结业,拉开香港券商结业潮的序幕。接着,中汇资本投资、和升证券、中安证券、天元金融、东储证券等近50家券商纷纷宣布歇业,数目创历年之最,其中不乏在已运营二十余年的香港本土老牌券商。
香港券商有多艰难,从香港证监会公布的《证券业财务回顾》中可以看出。根据香港证监会2022年统计数据显示:
2022年,所有证券交易商及证券保证金融资人的净盈利总额为229亿元,较2021年下跌65%。该跌幅主要归因于来自证券交易的净佣金收入、自营交易净盈利和其他收入减少。
联交所参与者方面,A组及B组经纪行分别录得41亿元和57亿元的净盈利,而C组经纪行则录得42亿元的净亏损。所有联交所参与者的净盈利总额为56亿元,较2021年减少79%。
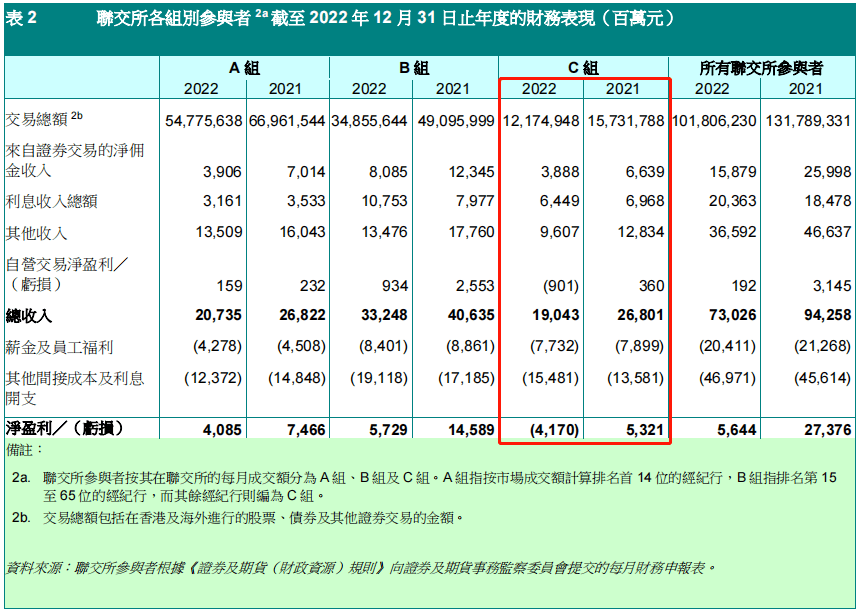
来源:香港证监会
所有联交所参与者净利润下滑近八成,可以说全行业都面临非常大的挑战,而C组参与者尤为艰难,亏损额近42亿港元。
进入2023年,情况也并没有好转,港股结业潮仍在继续。根据LiveReport大数据,今年一季度已有13家券商宣布结业,包括罗莎证券、均富金融、财华证券等。
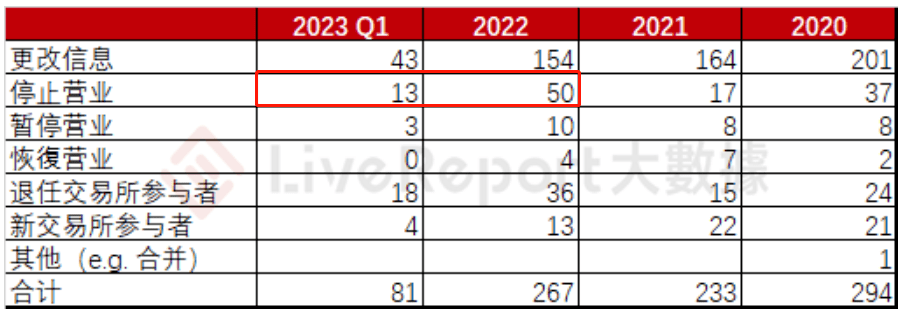
联交所参与者动态;来源:LiveReport大数据
香港券商结业潮下有多重因素影响,具体来看:
1、证券业竞争激烈
相较内地券商只有100多家,香港券商行业的竞争则要激烈得多。在香港交易市场,大大小小的券商达到将近600多家,参与者数量众多。
根据港交所披露的数据,截至2023年3月31日,联交所参与者数量为669家。其中,开业的参与者数量为587家,较上月593家减少6家,非开业的参与者数量为82家,较上月减少2家。
(交易所参与者是指有权在或经交易所进行买卖及已根据《证券及期货条例》获发牌经营证券/期货/期权交易活动之公司。)
2、资本市场低迷
2021年下半年以来,香港资本市场持续走低。并且2021年8月1日起,香港股票交易印花税税率由0.1%正式上调至0.13%,或进一步压制了投资者的交易频次。
根据香港证监会披露的报告,香港联交所于2022年的平均每日成交额为1,249亿元,较2021年减少25%。2022年底,恒生指数收报19,781点,较2021年12月31日的收市水平下跌15%。
中小券商刚性成本较高,难以形成大型券商的规模效应,在市场成交量萎缩、收入下滑的情况下,更容易出现亏损。
3、老牌券商数字化步伐落后,投行业务向头部集中
除了行业竞争激烈、资本市场低迷之外,中小券商谋求生存不得不面对的另一个重大问题就是数字化和智能化步伐落后。互联网券商的普及,大大提升了行业的效率和服务质量,也给传统券商带来了巨大的挑战,行业“马太效应”逐步强化。
于香港传统的老牌券商而言,向互联网转型并非易事。科技投入不仅需要人力和资金的持续支持,也需要拥有互联网运营思维,而传统券商往往较难招聘到合适的IT人才,团队缺乏互联网基因。
同时,IPO业务也在逐渐向头部券商集中,中小行保荐IPO项目变得越发困难,甚至连包销、配售也难以获得。根据LiveReport大数据,最近24个月期间, 48家保荐人参与157家港股IPO的上市发行保荐,中金、摩根、高盛等大行的IPO保荐项目明显居前。
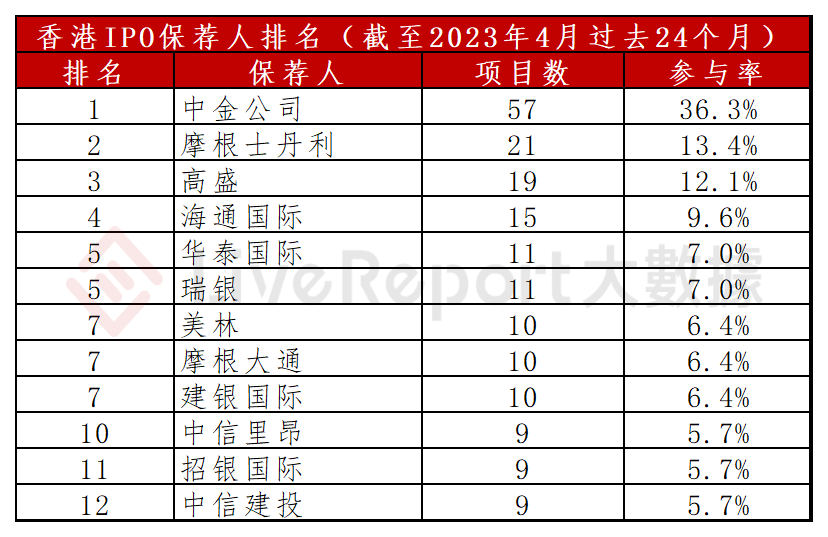
来源:LiveReport大数据
4、监管趋严
随着监管趋严,对传统券商形成降维打击的互联网券商的日子也并不好过。
2021年中国外汇局研究“允许境内个人在年度5万美元便利化额度内开展境外证券、保险等投资”可行性的市场消息,一度令行业兴奋起来,尤其是背靠内地的中资券商。不过市场最终等来的是更加规范和严格的监管政策。
2022年底,中国证监会宣布推进富途控股、老虎证券非法跨境展业整治工作。2023年1月13日,中国证监会正式发布《证券经纪业务管理办法》,明确将加强对非法跨境经纪业务的日常监管,稳步有序推进整改规范工作。
关于非法跨境展业的规范整改工作,均按照“有效遏制增量,有序化解存量”的原则开展。核心要求是,禁止未在境内持牌的境外机构违规招揽境内投资者,并不得为其开立新账户;同时仍允许存量境内投资者继续通过原境外机构开展交易,但存量投资者向境外账户转入增量资金时应当严格遵守我国外汇管理的有关规定。
二、香港券商转型探索:国际化
在严厉禁止为境内投资者开户的监管政策下,不管是传统香港券商、互联网券商,还是内地在港设立分公司的券商,都无法再北上展业。
国际化成为寻找增量用户的必行之路,中资券商开始将重点转向海外市场,包括经纪业务的国际化、财富管理业务的国际化、机构业务的国际化。
离香港最近的新加坡是走向国际化的第一站。新加坡的券商主要分为银行券商、本地独立券商及海外券商。目前获得新加坡金融管理局(MAS)资本市场服务牌照的机构大约有200个,包括富途、老虎。以富途、老虎为例,他们目前主要的增量用户便来自新加坡市场。
根据富途最新财报:
- 公司全球用户规模持续提升,注册用户数1958万、开户客户数323万、有资产客户数148.7万;
- 进入新加坡市场不足两年,moomoo在新加坡的用户数突破当地20-70岁人口的25%,且新加坡存量及新增客户平均资产持续提升;
- 2022年12月,moomoo ESOP正式亮相新加坡市场,企业服务国际化迈出重要一步;
- 公司也在积极拓展美国市场和澳洲市场,在美国市场深化本地化运营,逐步积累品牌资产,在澳洲市场产品功能日趋完善,影响力大幅提升。
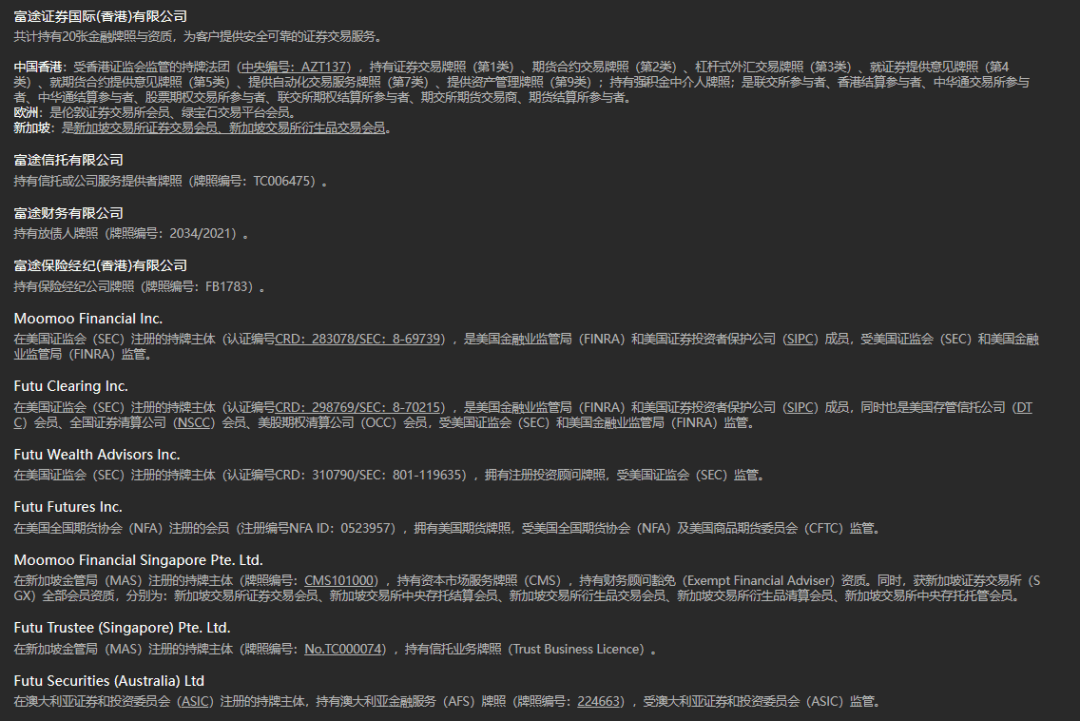
富途持牌信息;来源:富途官网
根据老虎最新财报:
- 公司拥有69张牌照与资质,支持全球化展业,公司全球开户客户数突破200万大关;
- Tiger Trade已成为新加坡国民投资理财APP之一,每三个新加坡成年人中约有一位使用过Tiger Trade;
- 持续在澳大利亚市场获得认可;公司产品创新再降投资门槛,上线美股定投功能、支持碎股交易等;
- 2022年公司全年承销24支美股IPO,美股IPO承销排行位列全球第三。
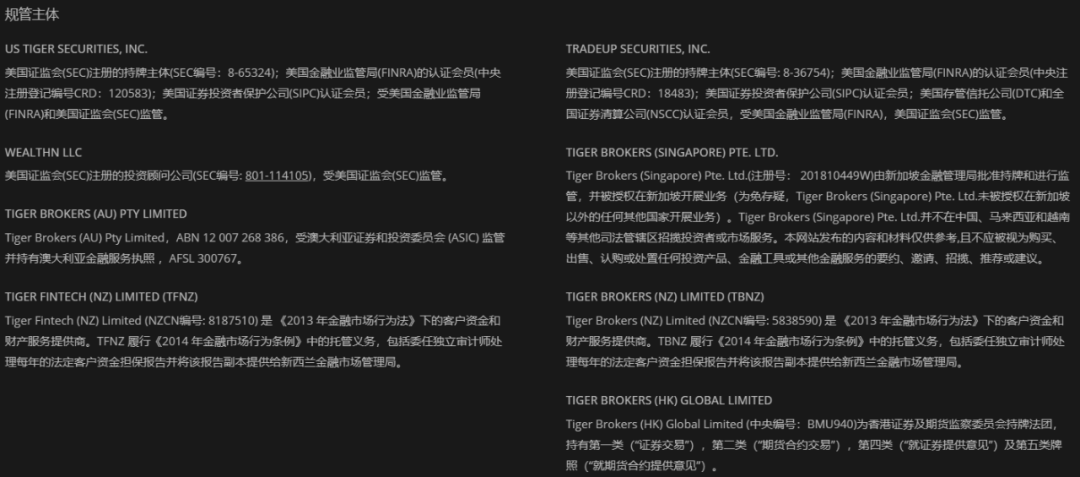
老虎持牌信息;来源:老虎证券官网
在新加坡市场,富途、老虎取得了相对不错的成绩。目前基本上每3-4个新加坡成年人当中,就有1个是他们的用户。
但接下来的国际化之路或许难度会上升,新加坡市场华人众多,目前中资券商拓展国际化也主要以华人群体为目标客户。中资券商想要在海外市场取得更多成绩,除了配齐相应的牌照,还要熟知监管规则、了解当地投资者的投资习惯和需求等。
作为新进入者,要跟本土老牌券商竞争必然不会简单。以美国市场为例,美国证券业历史悠久,已逐步演变形成大型全能投行、精品投资银行、财富管理机构、折扣/互联网券商等多层次的差异化竞争格局,可以说强者林立。如何树立差异化的竞争优势,是中资券商必须要思考的问题。
除了国际化,很多券商也在朝着机构化、财富管理化的方向去寻找机会。我们将在下一期继续跟踪香港券商在机构化和财富管理化上的尝试和探索。返回搜狐,查看更多