全电发票税务风险应对
有粉丝发来求助,问:公司9月工资没发,但领导要求10月先把税给报了,11月再补发工资,这样可以吗?今天我们统一回复!
01
工资未发先报个税,可行吗?
税务局刚刚明确了!
我这几个月工资都没发,但是在个人所得税APP上一查,公司已经帮我扣缴申报个人所得税了,这样是可以的吗?
不可以!
这些问题,说白了就是工资未发能不能先报个税的问题,我们先来看官方的权威回复:
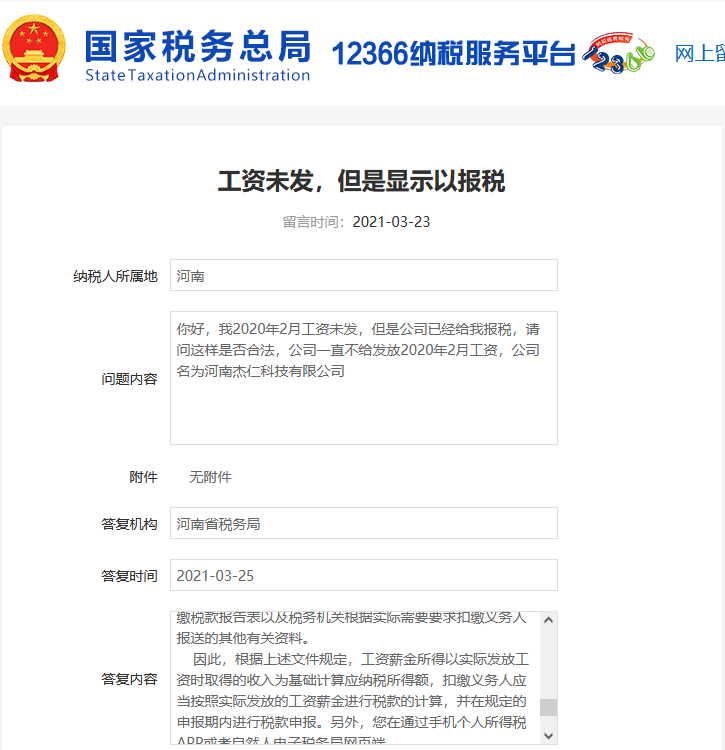
问题:你好,我2020年2月工资未发,但是公司已经给我报税,请问这样是否合法?
答复:您好!您所咨询的问题收悉。现针对您所提供的信息回复如下:
一、根据《中华人民共和国个人所得税法实施条例》(国令第707号)规定,第六条……
因此,根据上述文件规定,工资薪金所得以实际发放工资时取得的收入为基础计算应纳税所得额,扣缴义务人应当按照实际发放的工资薪金进行税款的计算,并在规定的申报期内进行税款申报。
政策依据
01.根据《中华人民共和国个人所得税法实施条例》(国令第707号)规定,第六条 个人所得税法规定的各项个人所得的范围:
(一)工资、薪金所得,是指个人因任职或者受雇取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴以及与任职或者受雇有关的其他所得;
第二十四条 扣缴义务人向个人支付应税款项时,应当依照个人所得税法规定预扣或者代扣税款,按时缴库,并专项记载备查。前款所称支付,包括现金支付、汇拨支付、转账支付和以有价证券、实物以及其他形式的支付。
02.根据《国家税务总局关于发布<个人所得税扣缴申报管理办法(试行)>的公告》(国家税务总局公告2018年第61号)第六条规定,扣缴义务人向居民个人支付工资、薪金所得时,应当按照累计预扣法计算预扣税款,并按月办理扣缴申报。
03.根据《中华人民共和国税收征收管理法》(中华人民共和国主席令第49号)第二十五条规定,扣缴义务人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容如实报送代扣代缴、代收代缴税款报告表以及税务机关根据实际需要要求扣缴义务人报送的其他有关资料。
也就是说,工资薪金所得个人所得税的申报是按照“收付实现制”原则。
企业应该在实际支付工资的当月申报并代扣代缴个人所得税,并在次月15日前进行申报,而无论发放的是什么时候的工资。
举个例子
A公司3-5月份的工资发放及个税申报时间如下表:
02
如何在个人所得税APP上发起异议申诉
既然不可以,那我碰到这种情况了该怎么办?
您在个人所得税APP上查询本人的收入纳税记录时,如对相关数据有疑问,可先就该笔收入纳税记录咨询支付单位。如果个人收入纳税明细数据中确实存在未实际取得的收入,且扣缴单位不进行修正的情况,您可以在个人所得税APP上发起异议申诉,具体的操作步骤如下:
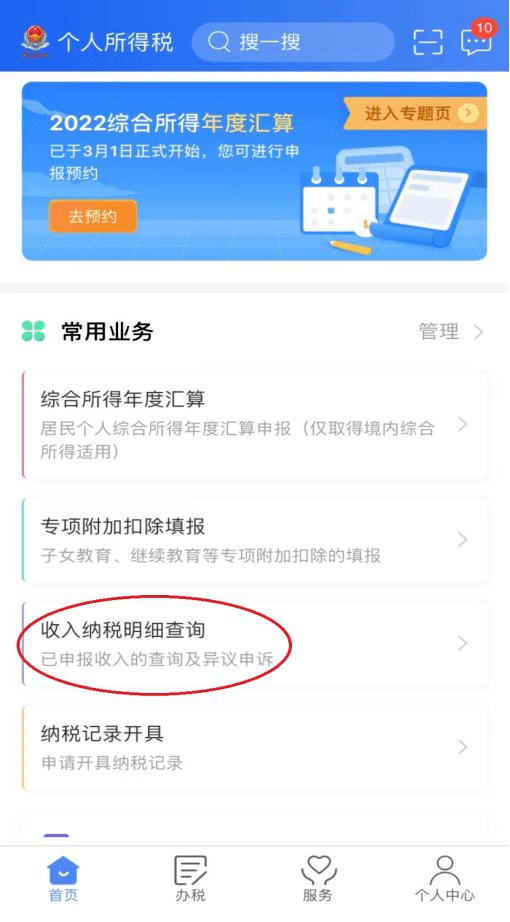
第一步:点击【首页】的【常用业务】-【收入纳税明细查询】,或者点击【服务】 的【申报信息查询】-【收入纳税明细查询】。
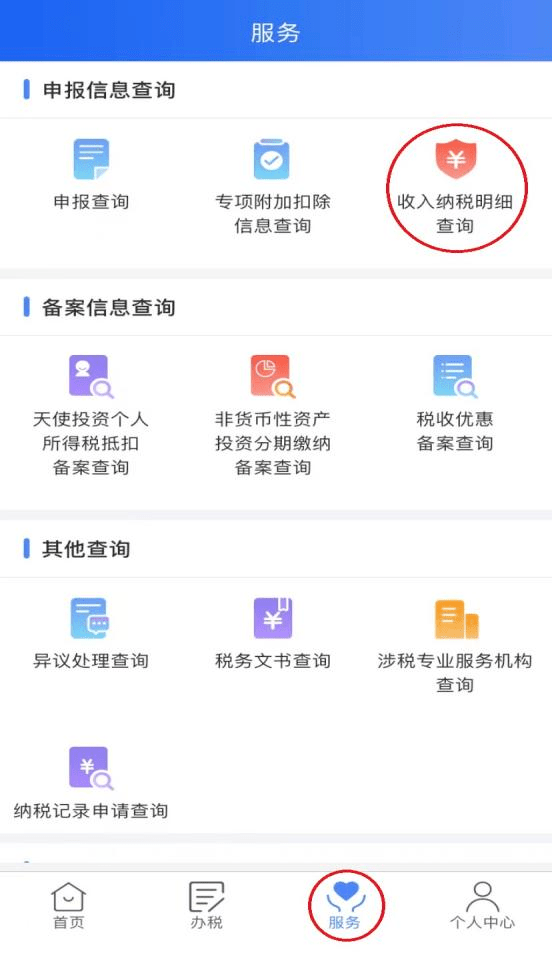
第二步:在查询列表页,点列表行,可查看对应的收入明细。在收入明细页点击右上角【申诉】。
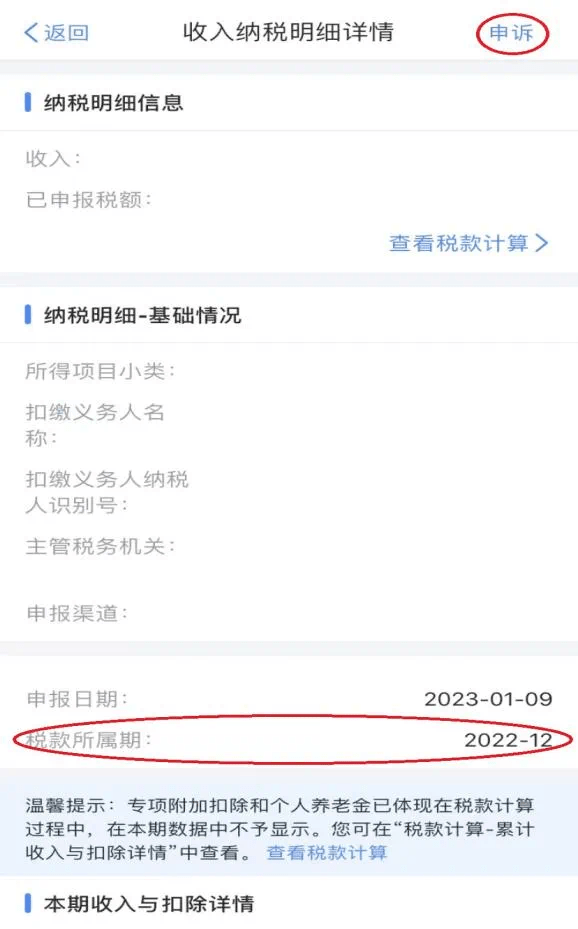
第三步:选择申诉类型并确认填写信息真实有效后,点击【提交】。
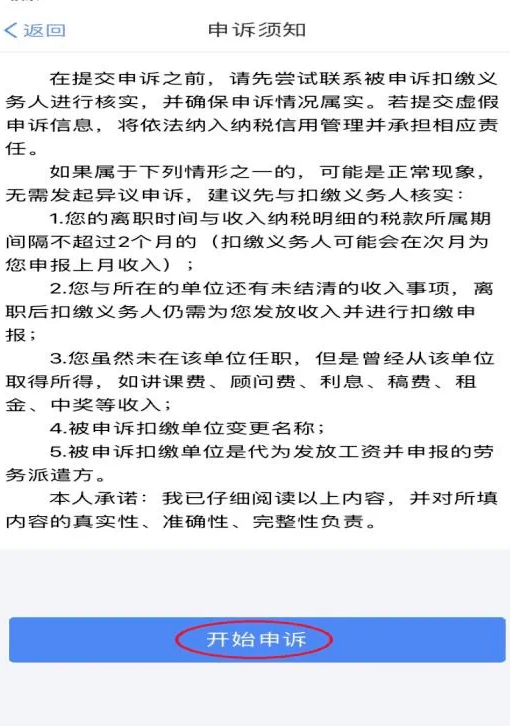
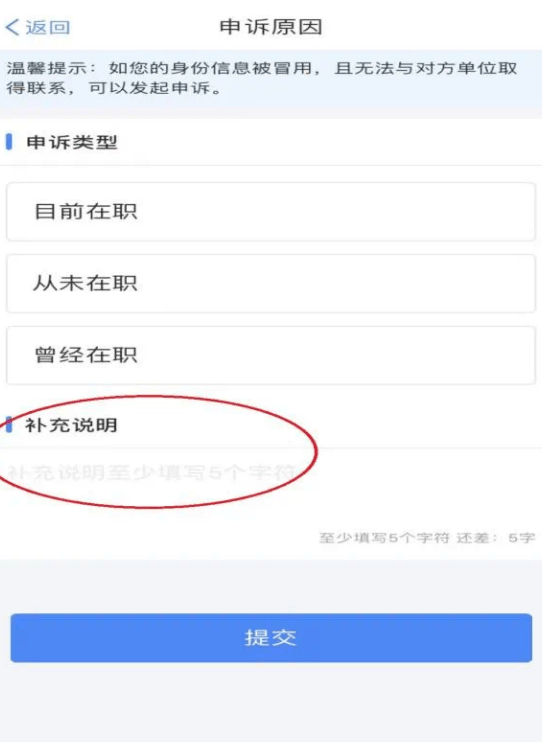
第四步:点击提交后,系统判断您历史是否已经对所选择的收入纳税明细数据发起过异议申诉,且被判定为申诉不属实。如果有,则给出提示“您已对【所得项目:XXX、税款所属期:XXX】的收入纳税明细发起过异议申诉且被判定为不实申诉,您可以前往“异议处理查询”查看反馈结果。请确认是否继续提交申诉?”,您可以继续提交申诉。
如果我有好几个月都存在这种情况,只能逐月操作吗?
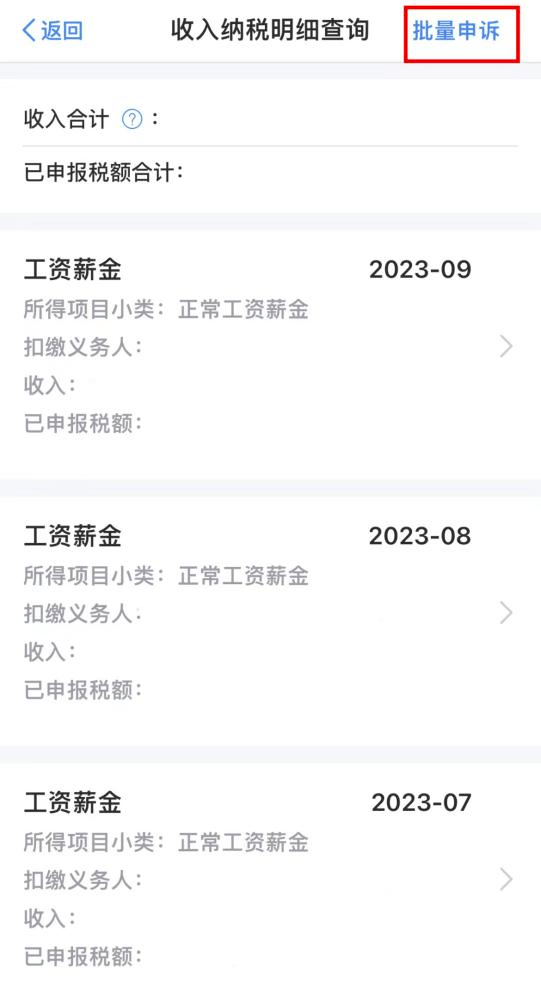
如果存在多条异议数据,您可以进行批量申诉,其它步骤与单条申诉步骤相同,不同处在第二步,按条件查询到结果后,在结果列表右上角有【批量申诉】功能,可通过该功能,查找属于您的扣缴单位的所有申报数据后,进行多条选择申诉。
提出申诉完成后,我在哪里可以查询到申诉的进度?
提交申诉完成后,申诉进度情况,系统会通过站内信提醒您,您也可自行在【服务】-【异议处理查询】中查看。

03
申报表工资总额比对异常?
千万别忽视,否则小心税局找你喝茶!
工资总额对比异常也不能说就一定存在问题,有合理的原因,由它们引起的申报表差异是有据可依的,只要企业能提供合理解释,就没有问题!
一、申报表工资总额比对,怎么比对的?
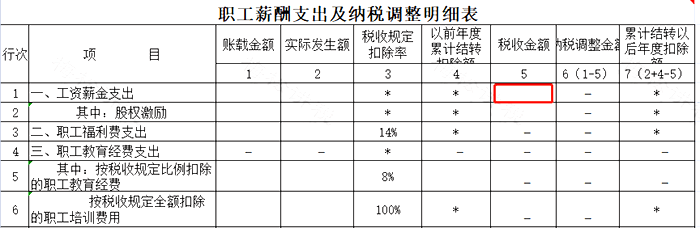
1.企业所得税税前扣除的工资薪金
企业所得税税年度纳税申报表中《职工薪酬支出及纳税调整明细表》
2.个人所得税的工资薪金所得
个人所得税扣缴申报表中的全年累计收入额
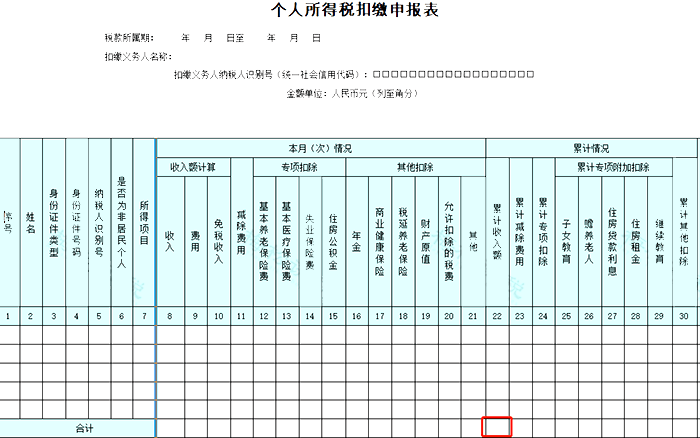
二、两者差异的原因有哪些?
1.正常的、合理的原因
(1)计提了年终奖
企业当年预提的年终奖在次年5月31日之前发放的, 可以在当年税前扣除,但个税是实际发放时(次年)才扣缴,形成了差异。
(2)拖延了员工的工资
企业账面上计提了员工的工资,但拖延至次年5月31日之前发放,个税在次年实际发放时才扣缴,形成了差异。
2.不合理的原因
(1)多列工资薪金支出
比如,企业伪造了工资发放明细表虚列成本以及工资薪金的核算范围不正确等。
(2)少申报工资薪金收入。
主要有以下情形:
a.员工发放了工资,但未申报个税,或者按照较低的收入申报个税。
b.企业多数员工的工资薪金收入常年处于5000元以下,其他收入通过报销形式发放。
c.部分员工现金发放工资,不申报个税。
d.年收入未超过6万的员工,认为可以不申报个税。
觉得不错,给小编"点赞"+"在看"哦
2023高级会计师评审
2019-2022年高会评审辅导通过情况:
| 2022年 | 2021年 | 2020年 | 2019年 |
广州市财政会计学会
举办2023年高级会计师评审
线下第20期公益分享会
报名请扫下方二维码,报满截止
(2023年11月18日,广州站)
(往期现场情况↓↓)
|本文由平凡的会计人(ID:pf-acc)整理发布。
来源:网络,不代表平台观点,如转载,请务必与我们联系并在文首注明以上信息。未经授权擅自转载者将被依法追究法律责任。
(高会评审业绩免费看,加《评审思维》
原创作者林老师微信:gdkj020)
平凡的会计人
100万+会计人每天都在关注的会计平台
— 点击【阅读原文】查看2024年高会考证 —返回搜狐,查看更多