据CCF数据,截至6月30日,全国聚酯总产能8,272万吨,对比年初增长3.61%,上述产能主要由几大一体化布局的头部企业贡献。
而今年上半年以来,受益于扩产暂时放缓、下游需求高涨等因素,相关龙头企业也率先成为业绩复苏“排头兵”。
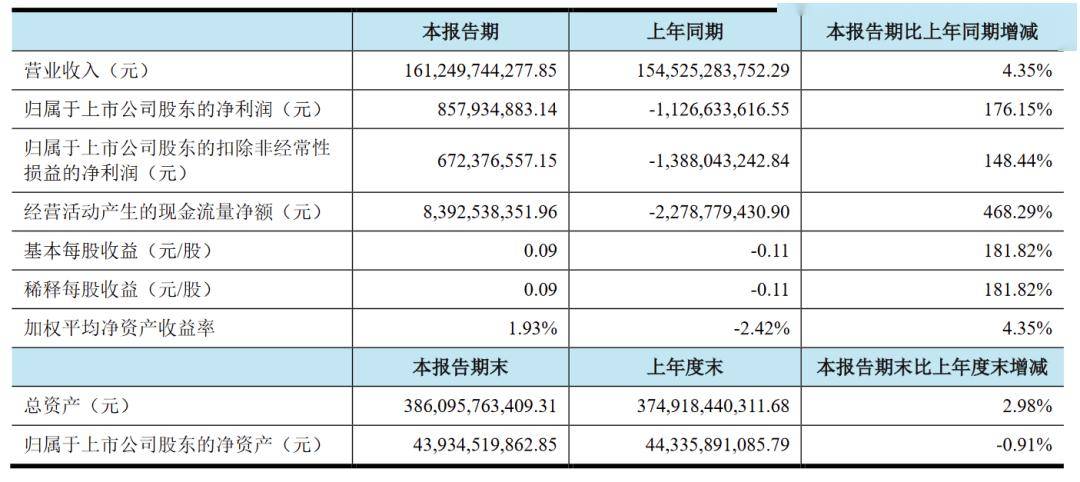
【DT新材料】获悉,近期,六大化纤聚酯龙头陆续发布了半年报,对比去年多数业绩显著回暖。其中如桐昆股份由亏转盈,实现扣非净利润高额增长2799.52%;恒逸石化净利增长465.59%;荣盛石化净利增长176.15%等。
从聚酯上游PTA来看,国内PTA产能主要用于聚酯应用,据CCF数据,2024 年上半年中国新增PTA产能450万吨,对比去年增长5.58%。此外出口也正在稳步提升,今年1-6月份PTA出口累计223万吨,同比增长12.05%。
从国内市场来看,聚酯长丝需求相较于去年同期边际改善显著,行业龙头大规模扩产周期结束,涤丝国内今年上半年新增产能仅30万吨(作为对比,去年净新增385万吨),叠加需求增长强劲,因此下游产品销量与价差有所增大,上半年涤丝产能整体高负荷运行。
出口方面,根据CCF数据,2024年上半年中国聚酯行业出口总量613.9万吨,同比增长11.0%,保持较高增速。
展望未来,头部企业在一体化规模和研发优势加持下,行业集中度逐步提升;同时各家海外布局显著加速,东南亚等相关市场有望成为业绩增长新动力;此外差异化、回收、生物基等高附加值、可持续聚酯产品关注度也正在快速攀升,市场潜力可期。
(1)荣盛石化
8月27日,荣盛石化发布2024年半年度报告。据报告显示,公司今年上半年实现营收1612.50亿元,同比增长4.35%;实现归母净利润8.58亿元,同比增长176.15%,盈利能力显著修复。
聚酯切片方面,逸盛大化100万吨多功能聚酯切片及50万吨多功能聚酯切片扩建项目已全部顺利投产,截至目前逸盛大化瓶片产能达150万吨/年,公司瓶片总产能目前位居全球第2位,国内第1位,规模优势明显。
聚酯薄膜方面,永盛科技25万吨功能性聚酯薄膜扩建项目已全部顺利投产,公司的聚酯薄膜年产能达到43万吨,位居国内前四。
纤维方面,盛元二期50万吨差别化纤维项目正在在积极推进过程当中,主要生产阻燃、功能性、免染纤维产品。
(2)恒逸石化
8月24日,恒逸石化发布2024年半年度报告。报告期内,恒逸石化实现营收647.64亿元;归母净利润4.30亿元,同比增长465.59%。其中化纤业务上半年营收252.13亿元,占比38.93%,同比增长5.28%。
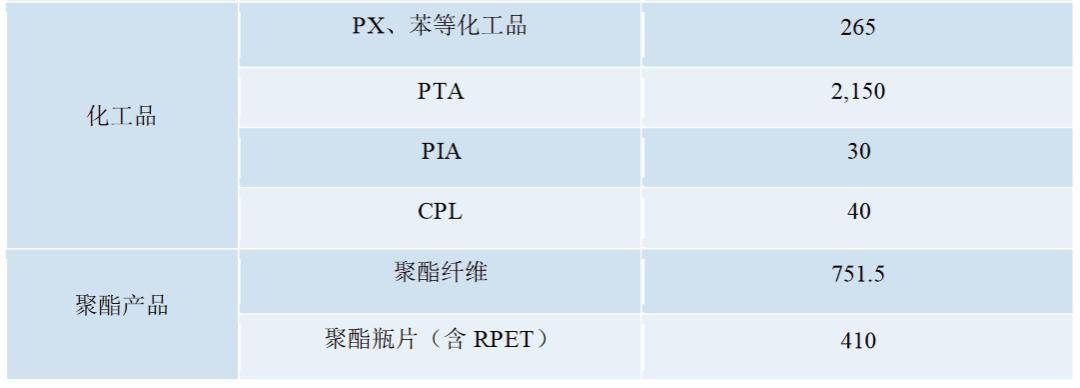
恒逸石化具有炼化到PX、PTA、聚酯(PET)产能匹配的全产业链布局。公司炼化设计产能800万吨,PTA参控股产能2150万吨,参控股聚合产能1161.5万吨,己内酰胺参股产能40万吨,聚酯纤维产能751.5万吨。
其中聚酯产品包括聚酯瓶片等包装产品及POY、FDY、DTY、涤纶短纤、聚酯切片等。此外报告期内公司加大对聚酯回收利用的研发,公司还有有绿色环保聚酯产品“逸泰康”,以及生物基高性能聚酯材料。

(3)恒力石化
8月22日,恒力石化发布2024年半年报,今年上半年实现营收 1125.39亿元,同比增长 2.84%;实现归母净利润 40.18亿元,同比增长 31.77%。 报告期内,公司实现炼化产品销量855.03万吨,PTA销量734.5万吨,新材料销量259.90万吨。
上游PTA方面,公司现已建成投产 1660万吨/年PTA产能,是行业内技术工艺最先进、成本优势最明显的 PTA 生产供应商。
在芳烃-PTA-聚酯化纤产业链方面,报告期内公司PX整体呈现供不应求的格局,利润维持较高水平;PTA加工费总体处于低位运行; 受国内需求复苏叠加海外去库,聚酯化纤需求持续复苏,盈利能力逐步修复。
此外近期值得一提的是,8月22日, 恒力石化公告,鉴于目前市场环境较本次分拆上市事项筹划之初发生较大变化, 公司决定终止分拆下属重要子公司康辉新材上市事项。
《千亿化工新材料巨头,子公司终止上市!》

(4)桐昆股份
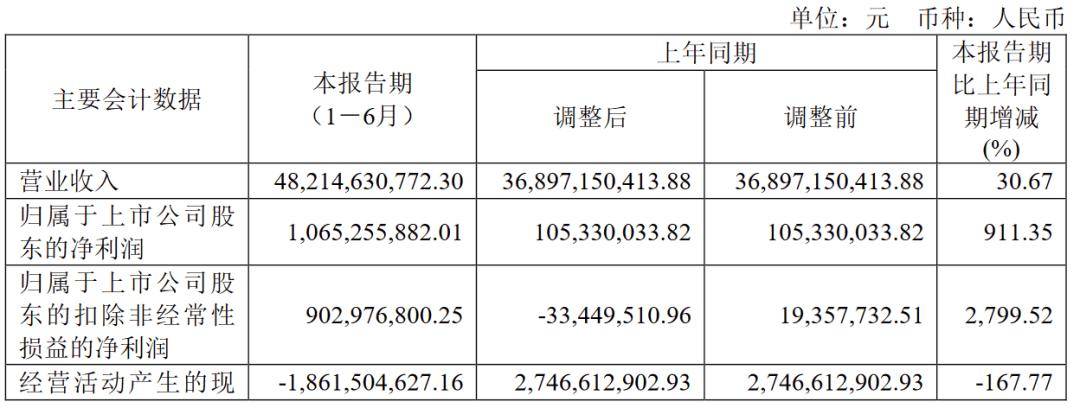
8月29日, 桐昆股份发布2024年半年报,上半年实现营收 482.15亿元,同比
,同比增加30.67%;归母净利润 10.65亿元,同比增加911.35%;扣非净利润 9.03亿元,同比增加 2799.52%。
据桐昆表示,涤纶长丝行业下游需求相较于去年同期边际改善显著,供给层面行业龙头 大规模扩产周期结束,产业集中度进一步提升,行业协同作用发挥较为明显,产品销量与价差有所增大,行业整体处于复苏状态。
半年报发布同期,公司公告拟将2021年募投项目中的“年产15万吨表面活性剂、20万吨纺织专用助剂建设项目”剩余募集资金变更为用于实施 “浙江恒翔新材料有限公司二期年产20万吨高端界面剂项目”。
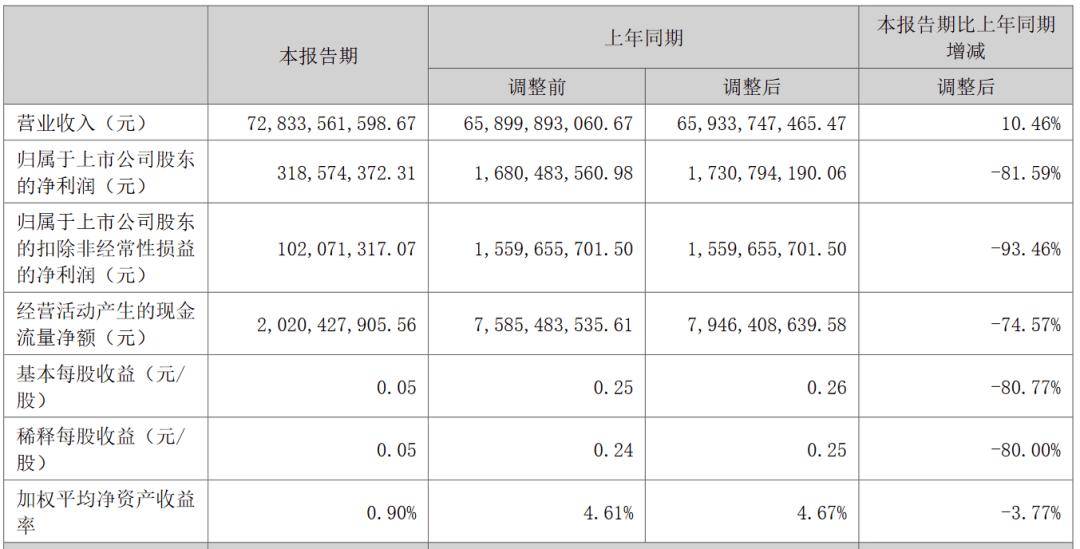
(5)东方盛虹东方盛虹8月29日晚间披露半年报,公司上半年实现营收728.34亿元,同比增长10.46%;净利润3.19亿元,同比下降81.59%。主要系本报告期内,受国际原油市场价格波动、石化行业下游需求不足等多重因素影响,公司主要产品价差收窄,导致公司经营业绩同比下降。
在聚酯化纤领域,东方盛虹主攻 超细纤维、差别化功能性纤维的开发和生产,牵头成立国家级的先进功能纤维创新中心,建成拥有 生物基PDO单体、PTT纤维和循环再利用聚酯纤维产业链,被誉为“全球差别化纤维专家”。
(6)新凤鸣
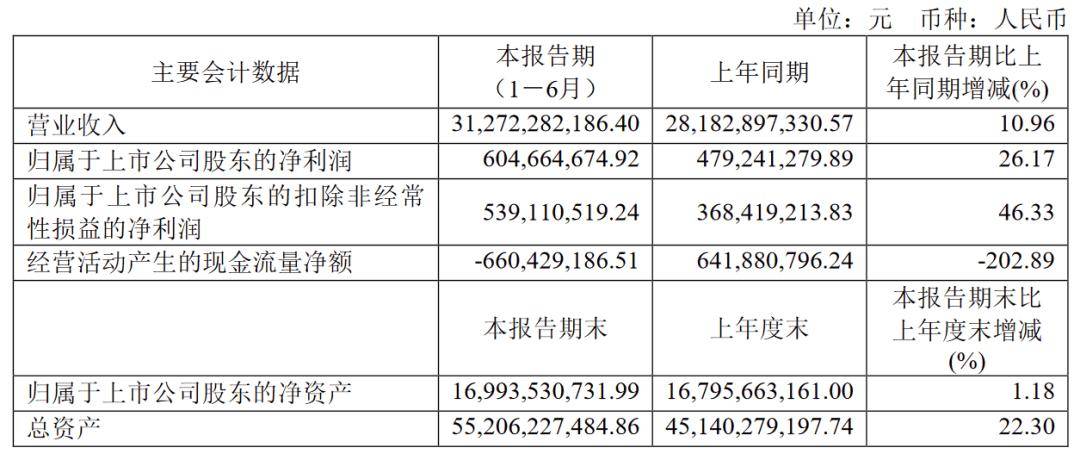
8月28日, 新凤鸣发布2024年中报,上半年实现营收 312.72亿元,同比增长 10.96%,实现归母净利润 6.05亿元,同比增长 26.17%。
新凤鸣目前已形成“PTA—聚酯—纺丝—加弹”产业链一体化和规模化的经营格局。截至目前, 公司涤纶长丝产能达到740万吨,市场占有率超12%,国内民用涤纶长丝行业第二。涤纶短纤产能为120万吨,是目前国内短纤产量最大的制造企业。上游PTA方面 ,公司目前在独山能源 500万吨PTA产能的基础上还规划了 540万吨PTA产能。
说明:本文部分素材来自于化纤邦、各企业公告及网络公开信息,由作者重新编写,系作者个人观点,本平台发布仅为了传达一种不同观点,不代表对该观点赞同或支持。如果有任何问题,请联系我们:dtmaterial (微信) 15355132586返回搜狐,查看更多