重点群体和自主就业退役士兵创业就业税收优惠政策延续后,很多纳税人咨询如何进行就业信息采集,本篇我们就来介绍一下操作步骤。
文件依据
《财政部 税务总局 人力资源社会保障部 农业农村部关于进一步支持重点群体创业就业有关税收政策的公告》(财政部 税务总局 人力资源社会保障部 农业农村部公告2023年第15号)
《财政部 税务总局 退役军人事务部关于进一步扶持自主就业退役士兵创业就业有关税收政策的公告》(财政部 税务总局 退役军人事务部公告2023年第14号)
《国家税务总局 人力资源社会保障部 农业农村部 教育部 退役军人事务部关于重点群体和自主就业退役士兵创业就业税收政策有关执行问题的公告》(国家税务总局 人力资源社会保障部 农业农村部 教育部 退役军人事务部公告2024年第4号)
重点群体就业优惠政策
自2023年1月1日至2027年12月31日,企业招用脱贫人口,以及在人力资源社会保障部门公共就业服务机构登记失业半年以上且持《就业创业证》或《就业失业登记证》(注明“企业吸纳税收政策”)的人员,与其签订1年以上期限劳动合同并依法缴纳社会保险费的,自签订劳动合同并缴纳社会保险当月起,在3年内按实际招用人数予以定额依次扣减增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税优惠。定额标准为每人每年6000元,最高可上浮30%,各省、自治区、直辖市人民政府可根据本地区实际情况在此幅度内确定具体定额标准。此外,企业应当以本年度招用重点群体人员申报时已实际工作月数换算扣减限额。实际工作月数按照纳税人本年度已为重点群体依法缴纳社会保险费的时间计算。计算公式为:扣减限额=∑每名重点群体本年度在本企业已实际工作月数÷12×年度定额标准。
退役士兵就业优惠政策
自2023年1月1日至2027年12月31日,企业招用自主就业退役士兵,与其签订1年以上期限劳动合同并依法缴纳社会保险费的,自签订劳动合同并缴纳社会保险当月起,在3年内按实际招用人数予以定额依次扣减增值税、城市维护建设税、教育费附加、地方教育附加和企业所得税优惠。定额标准为每人每年6000元,最高可上浮50%,各省、自治区、直辖市人民政府可根据本地区实际情况在此幅度内确定具体定额标准。此外,自主就业退役士兵在企业工作不满1年的,应当按月换算减免税限额。计算公式为:企业核算减免税总额=Σ每名自主就业退役士兵本年度在本单位工作月份÷12×具体定额标准。
我们企业近期招用了重点群体和自主就业退役士兵,不知道人员信息应该如何报送呀?
自2024年起,企业如需享受招用重点群体和自主就业退役士兵优惠政策,需要向主管税务机关报送《重点群体或自主就业退役士兵就业信息表》。
步骤一
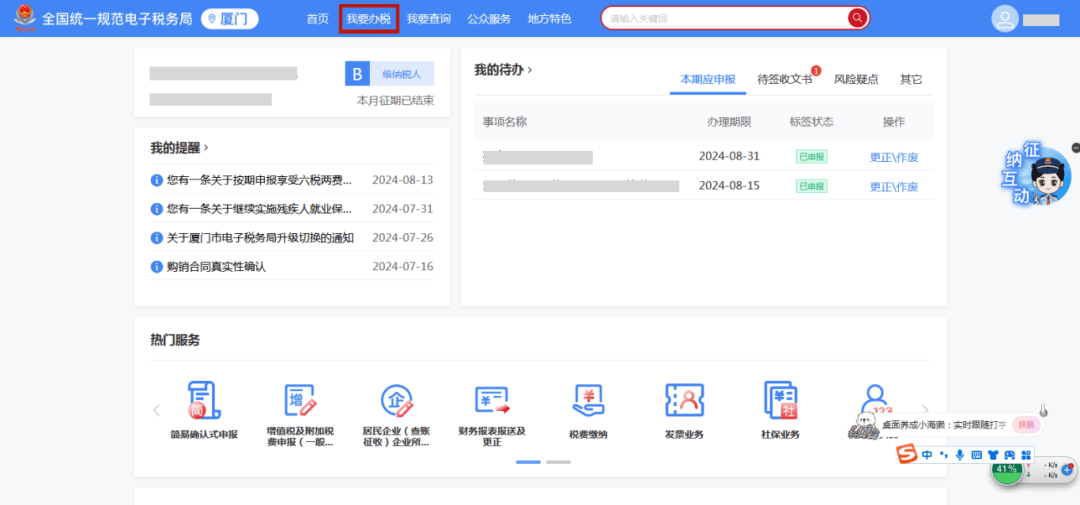
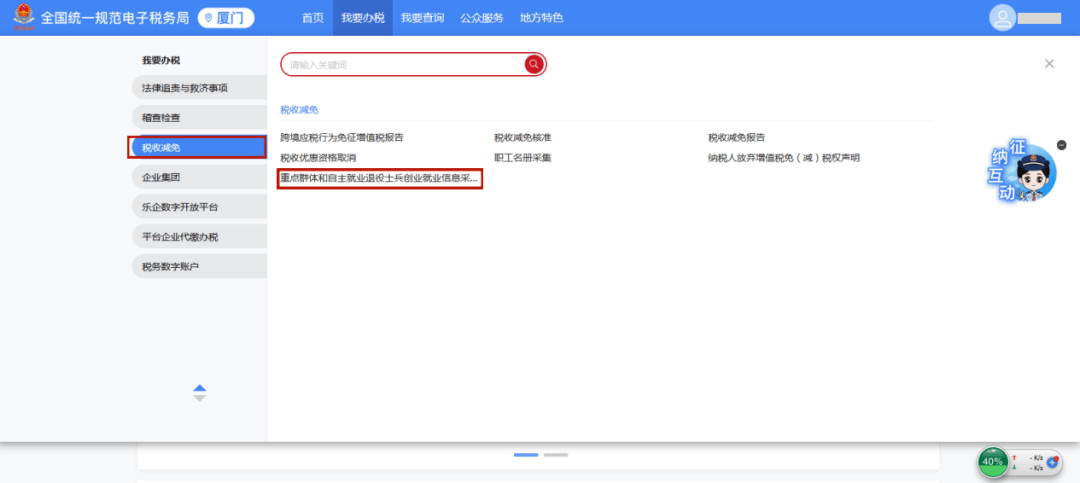
登录电子税务局,进入“我要办税”,左边列表选择“税收减免”,点击“重点群体和自主就业退役士兵创业就业信息采集”。
步骤二
进入《重点群体和自主就业退役士兵就业信息表》,点击“新增”,填写“招用人姓名”、“公民身份号码”、“入职时间”、“离职时间”(非必填),选择相应的“人员类型”。

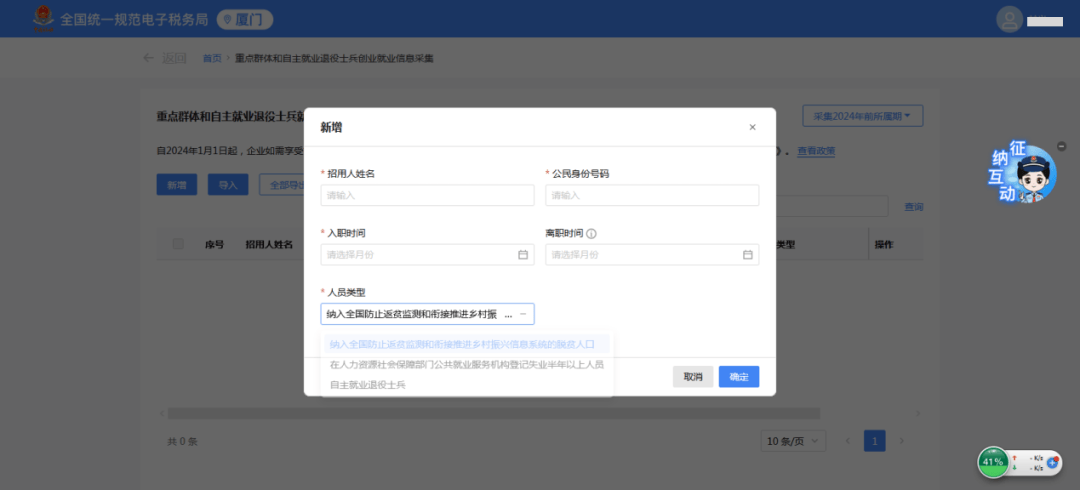
PS:若人员类型为“自主就业退役士兵”,还需选择“退役证件类型”,填写“退役时间”。
(3)点击“查询”,显示已采集人员信息。如需修改信息,可选择右侧“编辑”,进入信息采集界面,修改相应人员信息并点击“确定”进行保存。如需删除信息,可在左侧勾选对应信息,点击“删除”即可。


如果是在2024年度以前招用的重点群体和自主就业退役士兵,人员信息应该如何报送呢?
别着急,让咱们接着往下看!
步骤一

步骤二
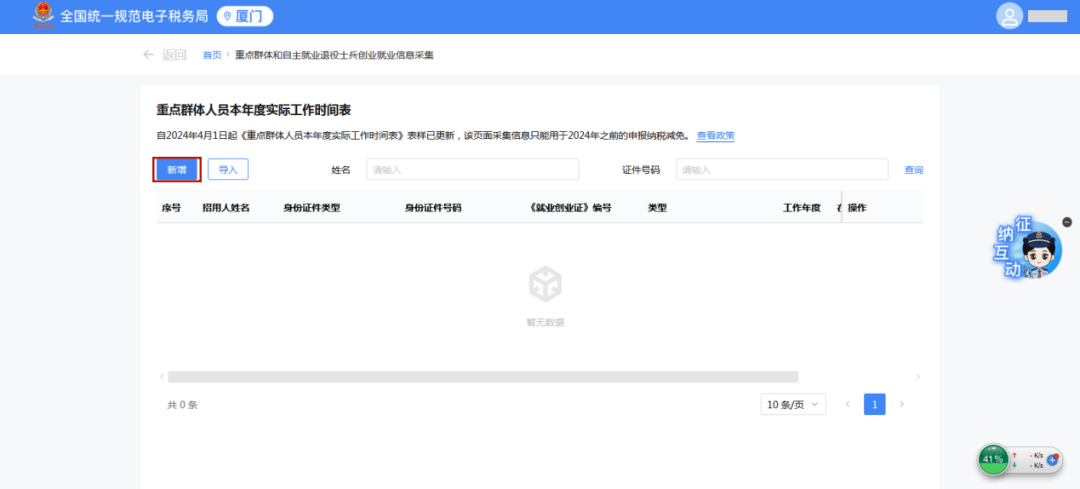
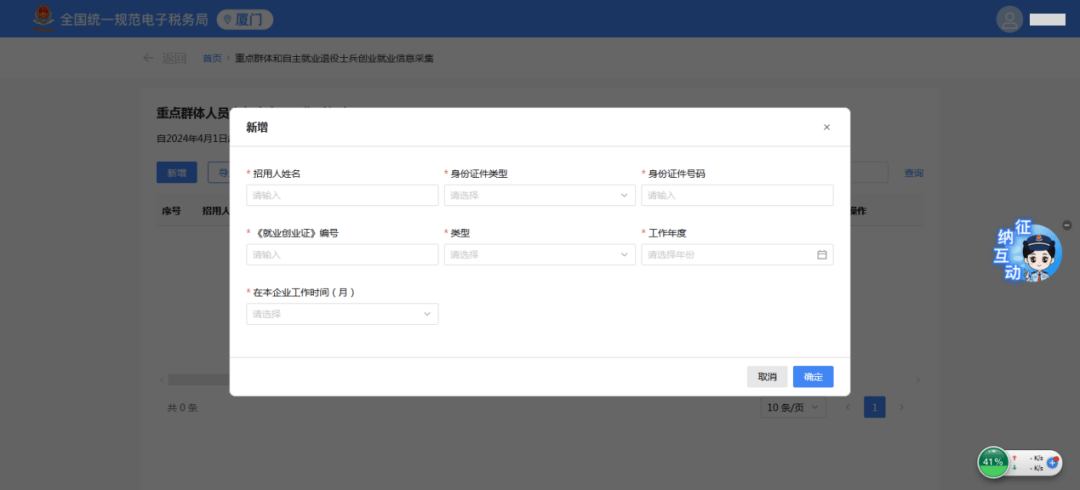
如为重点群体人员,则填写《重点群体人员本年度实际工作时间表》。点击“新增”。
步骤三
填写“招用人姓名”、“身份证件类型”、“身份证件号码”、“《就业创业证》编号”、“类型”、“工作年度”、“在本企业工作时间(月)”。
步骤四
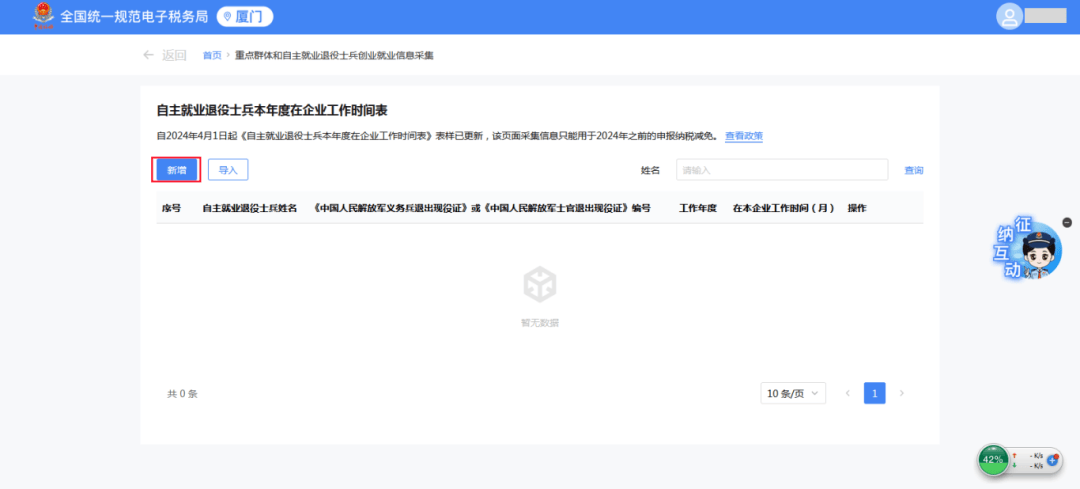
如为自主就业退役士兵,则填写《自主就业退役士兵本年度在企业工作时间表》。点击“新增”。
步骤五
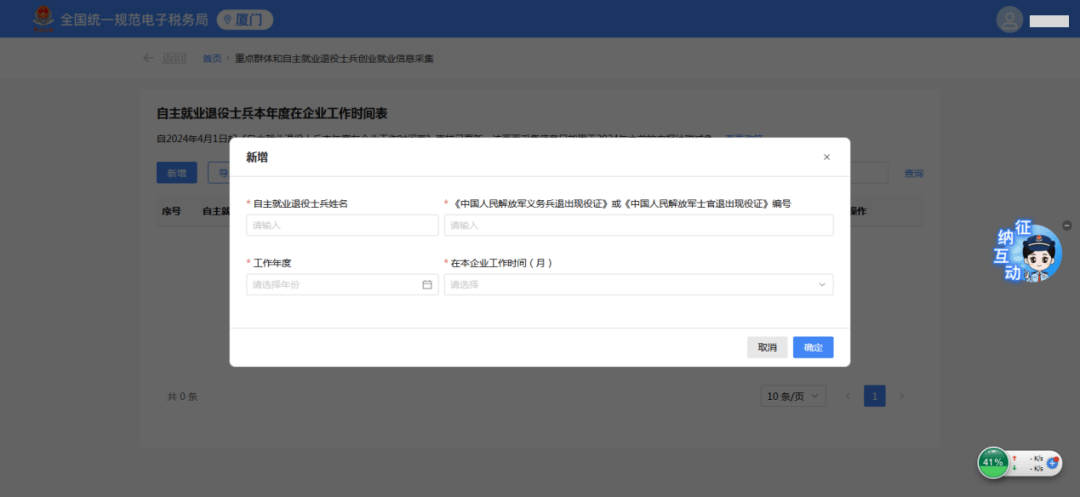
填写“自主就业退役士兵姓名”、“《中国人民解放军义务兵退出现役证》或《中国人民解放军士官退出现役证》编号”、“工作年度”、“在本企业工作时间(月)”。
来源:厦门税务
供稿:政策法规处 自贸区税务局
编发:纳税服务和宣传中心返回搜狐,查看更多