来源:中诚信国际 政府公共评级部
作者:张晨奕、黄华悦
-----------
江苏省围绕“三债统管”的理念推进政府债务、隐性债务和融资平台公司经营性债务的监管工作,目前隐债化解进度整体快于规划,且各地市严格按照省债务管控要求,在区县隐债清零及化解、平台转型及数量压降、债务规模管控、债务成本下沉等方面取得了较为明显的效果。中长期来看,江苏省隐债化解将平稳推进,凭借自身强劲的经济财政实力及有效的债务管理手段,整体债务风险管控将保持高质、高效。
CCXI
”

要点
●江苏省是中国经济最发达的省份之一,近年来保持较快的经济增速,同时完整的产业链和良好的产业布局构筑了坚实的税收基础,政府财力雄厚。江苏省政府债务规模高企,显性债务规模位居全国第四位,隐性债务规模亦居于国内首位,负债率及债务率处于国内较高水平,整体面临较为严峻的化债压力。
●针对地方政府债务问题,中央层面多次开展置换债以缓解隐债风险,2024年11月8日以来,江苏省隐债置换规模走在全国前列,在有效缓解全省债务压力的同时,将助力地方加快释放发展动力。
●江苏省在债务管控和存量债务化解方面制定了一系列管理措施,围绕“三债统管”的理念推进政府债务、隐性债务和融资平台公司经营性债务的监管工作,引导债务增速、融资结构调整及融资成本下行起到了较好的作用,为江苏省提升了债务风险安全边界。
●江苏省整体化债进度快于规划,各地市严格按照省债务管控要求,在区县隐债清零及化解、平台转型及数量压降、债务规模管控、债务成本下沉等方面取得了较为明显的效果,且在防范尾部风险方面,也通过采取设立“风险周转金”、“资金池”等方式,有效缓解了部分区县的债务风险。
●在严格的省内管理下,江苏省城投债发行规模2022年出现近五年内的首次下滑,同时净融资规模呈现收紧态势;发行利差逐年回落,苏北等经济相对偏弱地市成本下降效果更为突出;相对的,城投企业整体债务规模不断压降,且短债占比2023年以来亦出现下滑,短债压力有所缓释。
主要关注因素
江苏省是中国经济最发达的省份之一,近年来保持较快的经济增速,同时完整的产业链和良好的产业布局构筑了坚实的税收基础,政府财力雄厚。江苏省政府债务规模高企,显性债务规模位居全国第四位,隐性债务规模亦居于国内首位,负债率及债务率处于国内较高水平,整体面临较为严峻的化债压力。
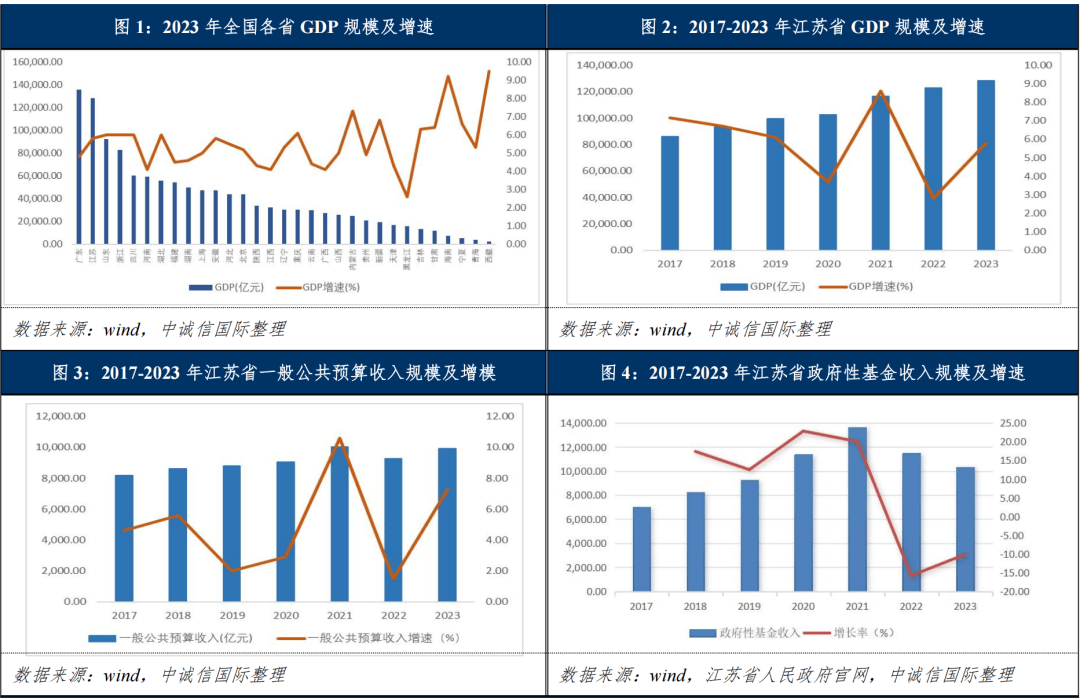
江苏省是中国经济最发达的省份之一,经济体量庞大,且近年来保持了较快的经济增速。2023年江苏省实现地区生产总值(GDP)12.82万亿元,仅次于广东省,经济总量占全国比重达10.2%,稳定发挥了全国发展“压舱石”作用;同比增长5.80%,增速高于全国0.6个百分点,整体较2022年增长3个百分点;2024年1~9月,江苏省实现地区生产总值(GDP)9.77万亿元,同比增长5.70%。较高的经济增速呈现出江苏省生产稳定、消费恢复、出口回升的良好态势,展现了较强的经济韧性和活力潜力。
产业方面,江苏省是工业大省,拥有完整的产业链和良好的产业布局,2023年全省工业经济延续恢复向好态势,当年全省工业增加值同比增长7.6%,增速较2022年回升2.5个百分点,保持相对较高的增长水平,工业生产平稳向好。具体来看,在江苏省列统的40个行业大类中,31个行业实现增加值同比增长,行业增长面77.5%,较2022年提升7.5个百分点;15个行业增速超过10%,其中电气机械、汽车、化工、铁路船舶、石油加工、化纤等行业分别增长15.9%、15.9%、10.6%、15.2%、18.9%、23.1%;15个行业增加值增速较2022年加快5个百分点以上,其中化工、钢铁、电力热力、有色、家具等行业增速实现由负转正。先进制造业方面,江苏省以装备制造、高技术制造、专精特新企业等为代表的先进制造业增势总体向好,全省工业结构趋于改善;一方面在在电气机械、汽车、铁路船舶等行业支撑下,装备制造业增加值同比增长7.8%,增势稳健;一方面,受消费电子市场需求回暖影响,叠加智能手机新品上市备货因素,电子及通信设备制造业生产加快,高技术制造业回升明显;另一方面,1,352家国家级专精特新“小巨人”工业企业合计实现增加值同比增长10.7%,高于全部规上工业企业3.1个百分点,增长较快。
财政实力方面,2023年江苏省一般公共预算收入为9,930亿元,仅次于广东省,同比增长7.3%,较2022年上升14.9个百分点;近年区域内土地市场行情呈现一定波动趋势,但政府性基金收入仍然是江苏省地方政府财力的重要补充,当年规模达到10,316.13亿元。财政平衡方面,江苏省财政平衡能力强,2023年为65.15%,较上年提升3.02个百分点,仅次于上海、北京、广东和浙江四地。总体来看,江苏省2023年经济财政水平在在全国31个省市中处于前列,但受土地出让收入下降影响,综合财力出现下降,地方财政运行压力增大。
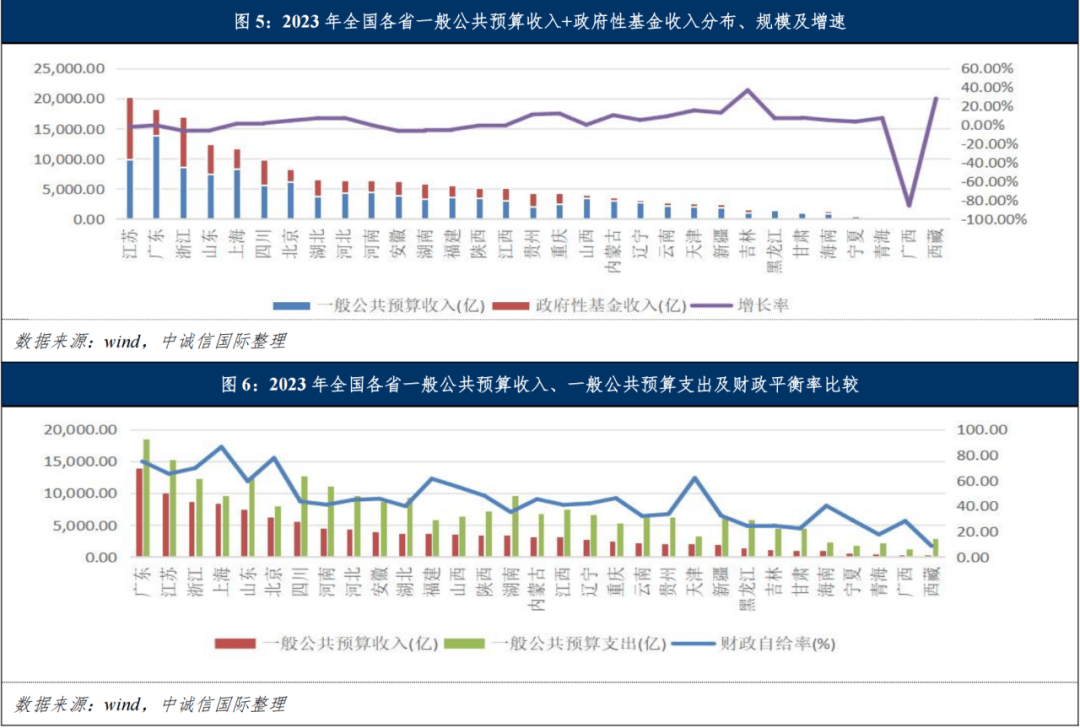
截至2023年末,江苏省地方政府债务限额为23,850.24亿元,其中一般债务限额8,171.28亿元,专项债务限额15,678.96亿元;地方政府债务余额为22,732.83亿元,其中一般债务余额7,667.02亿元,专项债务余额15,065.81亿元。从显性债务口径看,2023年江苏省地方政府债务余额为22,732.83亿元,规模位于全国第四位,较上年下降一个位次,相比2022年地方债务余额增加2,038.78亿元,同比增长9.85%。2023年江苏省债务率为81.38%,较2022年上升7.38个百分点;负债率为17.73%,较2022年上升0.90个百分点。2024年11月8日,全国人大常委会办公厅举行新闻发布会,财政部部长蓝佛安介绍,2023年末,经过逐个项目甄别、逐级审核上报,全国隐性债务余额为14.3万亿元。以中诚信国际测算的纯城投企业有息债务规模来看,江苏省纯城投企业有息债务国内占比约为16.40%,近年来占比持续走低但一直居全国首位;以此测算,2023年江苏省隐性债务规模约为2.35万亿元[1]。考虑隐性债务后,江苏省负债率为36.02%,低于欧盟60%警戒线;但债务率达到165.33%,大幅超过国际100%警戒标准。


针对地方政府债务问题,中央层面启用置换债以缓解地方债务风险,前期置换额度主要集中于12个重点省份,2024年11月8日十四届全国人大常委会以来,江苏省置换存量隐性债务的再融资专项债务发行规模走在全国前列,在有效缓解全省债务压力的同时,将助力地方加快释放发展动力。
分税制改革导致地方上财权与事权的不匹配,催生了地方政府隐性债务的出现和发展,而随着地方政府融资平台信贷和债券融资规模的迅速扩张,债务风险逐步显现,由此中央层面进行了多轮置换债。
第一轮为2015年至2018年国内统筹开展“置换债”置换“非政府债券方式举借债务”,部分隐性债务得以显性化。
2014年新《预算法》颁布,对地方政府债务进行清理甄别并赋予地方政府发行地方政府债券权力。同年,《国务院关于加强地方政府性债务管理的意见》(国发〔2014〕43号)提出要规范地方政府举债融资机制,控制和化解地方政府债务风险。2015年3月,全国人大常委会预算工委组成调研组,对地方政府债务进行摸底,结果显示,截止2014年末全国地方政府债务(政府负有偿还责任的债务)余额15.4万亿元,其中仅8%为地方政府债券。同年财政部下发《财政部关于对地方政府债务实行限额管理的实施意见》,提出“地方政府存量债务中通过银行贷款等非政府债券方式举借部分,通过三年左右的过渡期,由省级财政部门在限额内安排发行地方政府债券置换”。
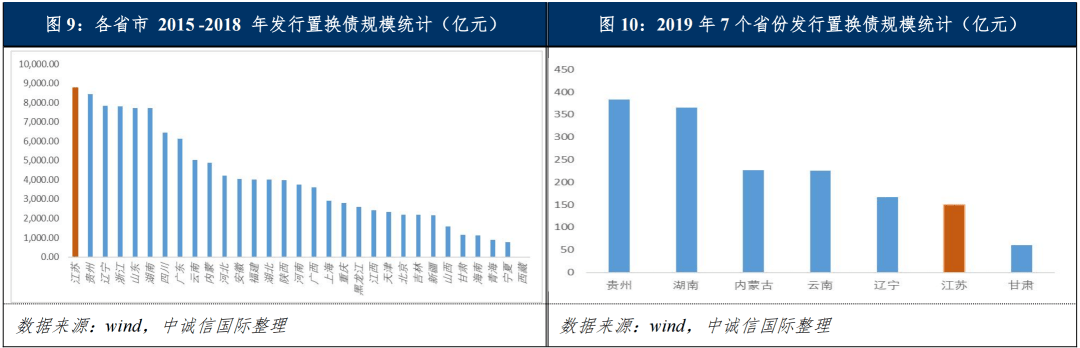
2015-2018年,全国各地政府共发行了12.24万亿元置换债,分省份来看,江苏、贵州、辽宁、浙江、山东等省政府债置换规模较高,均超过7,000亿元;第二梯队为湖南、四川、广东、云南四省,置换隐债规模在5,000-7,000亿元左右。
第二轮在2019年,中央层面主要在债务压力较大的省市选择建制县作为隐性债务化解试点,湖南、贵州、云南、辽宁、内蒙古、甘肃6个省份的部分建制县纳入试点,通过发行置换债来置换隐性债务,同时江苏省作为非试点省份,也积极参与化债工作,发行了150亿元置换债,有助于缓解地方债务压力,降低债务风险。2019年全年,上述7省合计发行规模1,579亿元,其中,贵州、湖南发行规模均超过300亿元,甘肃省发行规模最少,仅60亿元;从债券类型来看,专项债规模956亿,占比约61%;一般债发行623亿,占比约39%。
第三轮为2020年12月至2022年6月,各省市利用“特殊再融资债”置换隐债。2018年5月,财政部在《2018年4月地方政府债券发行和债务余额情况》首次提到了“再融资债券”,并将其定义为用于偿还部分到期地方政府债券本金的债券,不能直接用于项目建设。至2020年末,再融资债的资金用途发生改变,从此前的“偿还到期政府债券”变为“偿还政府存量债务”,而地方政府债务中除了包括地方政府债券,还包括隐性债务,因此市场普遍将可用于偿还隐债的再融资债称为“特殊再融资债”,其也成为置换隐债的重要地方债品种。
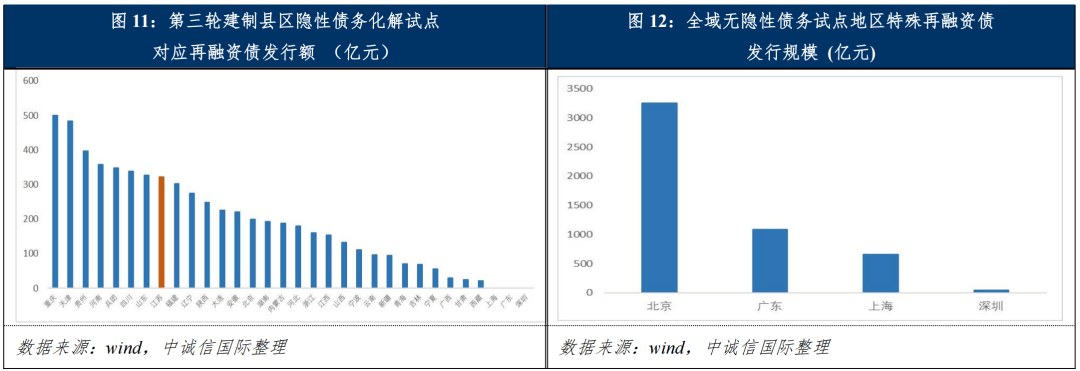
其中,2020年12月至2021年9月,全国共有29个省份发行了6,128亿元的特殊再融资债券,均为本轮建制县区隐性债务风险化解试点的再融资债。2021年10月北京、上海、广东开启了全域无隐性债务试点工作,至2022年6月三地特殊再融资债发行额依次为3,252.26亿元、654.80亿元和1,086.55亿元(不含计划单列市深圳的48.20亿元),合计5,041.81亿元。至此,第三轮合计发行规模合计1.12万亿元,其中江苏省在本轮置换债发行中于2021年1月发行了322亿元的特殊再融资债。
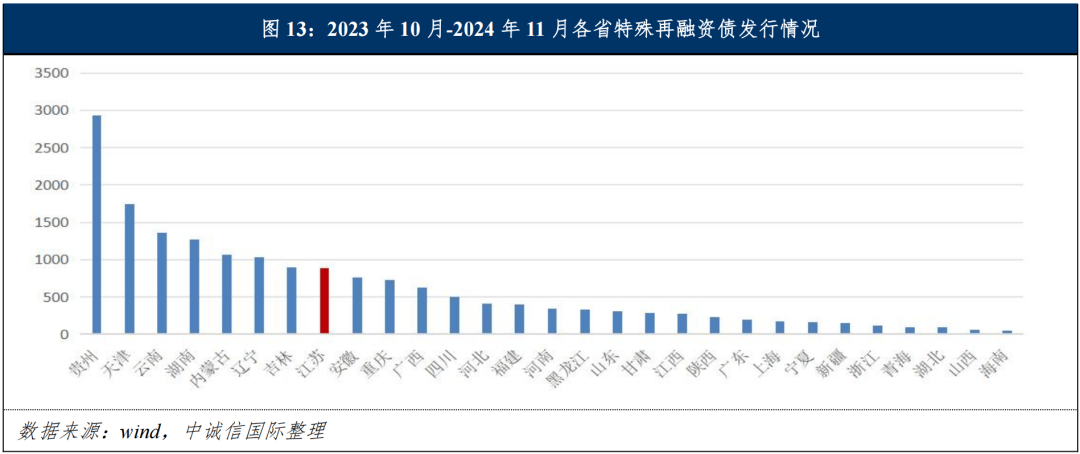
新一轮,2023年7月中央政治局会议以来,一揽子化债工作持续展开,10月特殊再融资债再度开启,各地化债进程快速推进。2023年10月至2024年11月13日,29个省市累计发行194只特殊再融资债,累计发行规模1.75万亿,发行规模大、时间跨度短,且集中于12个重点省份,本轮化债更具针对性,彰显中央对本轮隐性债务化解的决心;其中,江苏省在本轮特殊再融资债发行中发行规模为886亿元。
2024年11月8日,十四届全国人大常委会第十二次会议表决通过了关于批准《国务院关于提请审议增加地方政府债务限额置换存量隐性债务的议案》的决议。在压实地方主体责任的基础上,将增加6万亿元地方政府债务限额置换存量隐性债务。为便于操作、尽早发挥政策效用,新增债务限额全部安排为专项债务限额,一次报批,分3年实施。按此安排,2024年末地方政府专项债务限额将由29.52万亿元增加到35.52万亿元。同时,财政部部长蓝佛安表示,从2024年开始,连续5年每年从新增地方政府专项债券中安排8,000亿元,补充政府性基金财力,专门用于化债,累计可置换隐性债务4万亿元。加上此次全国人大常委会批准的6万亿元债务限额,直接增加地方化债资源10万亿元;另外也明确,2029年及以后年度到期的棚户区改造隐性债务2万亿元仍按原合同偿还。
本轮化债工作由河南省于2024年11月15日率先完成发行的规模318.17亿元、期限10年的24河南债66正式开启,截至2024年12月11日北京市财政局晚间公告拟于12月18日发行2024年第十一批地方债,规模合计47亿元,至此,2024年内新增2万亿元“隐债置换”专项债已经全部披露,共涉及29个省市。截至2024年12月12日,该批专项债已发行规模为1.97万亿元,其中江苏省拟发行规模为2,511亿元,已全部完成发行,居各省份首位。
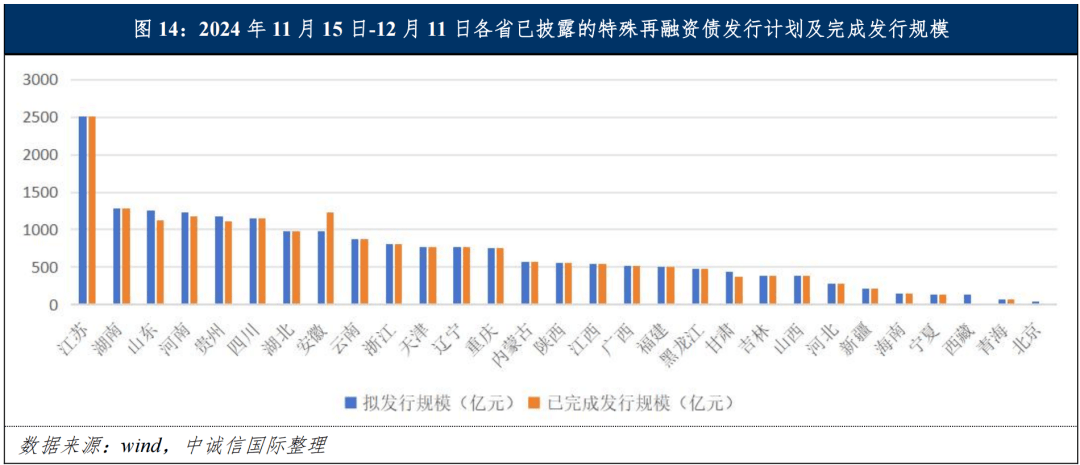
此前三轮置换债发行中,江苏省发行规模分别为8,751亿元、150亿元和322亿元,分别占当期发行量的7.15%、9.50%和2.88%,合计占总发行规模的比重为6.82%,但就江苏省债务规模在国内第一的位次来看,在前三轮中央层面化债进程中,江苏省获得的化债额度并不高。2023年以来的新一轮化债工作中,前期(十四届全国人大常委会第十二次会议前)化债集中于12个重点省份,江苏省当期获批的发行规模为886亿元,占比为5.06%,规模较小。2024年11月8日以来,江苏省已公布7只用于置换存量隐性债务的再融资专项债券,走在全国前列;同时根据江苏省财政厅于2024年11月27日公布的关于提请审议《江苏省2024年省级预算调整方案(草案)》的议案显示,财政部对江苏省一次性下达、分三年实施专项债务限额7,533亿元,2024-2026年每年2,511亿元,用于置换存量隐性债务。此次举措,一方面将大幅缓释江苏省地方当期化债压力,整体债务风险获得有效缓解,另一方面,释放地方原计划用于化债的资金,增强发展动能,推进地方经济发展。
江苏省在债务管控和存量债务化解方面制定了一系列管理措施,围绕“三债[2]统管”的理念推进政府债务、隐性债务和融资平台公司经营性债务的监管工作,引导债务增速、融资结构调整及融资成本下行起到了较好的作用,为江苏省提升了债务风险安全边界。
江苏省制定了严格的债务管理规则,为全面落实国家对防风险的要求并持续推进省内地方债务风险化解,江苏省从加强地方债务管理、推进存量债务化解等方面着手,出台了一系列控制债务风险的政策。
在加强债务管理方面,江苏省是全国较少从省级层面统一发文对债务管理提出要求的省份,2021年5月发布的94号文构成了江苏债务管理的总框架,核心内容包括加强投融资行为管理、强化融资规模约束、改善融资产品结构、推动融资成本压降、防范化解债务风险和落实投融资管理责任六大方面。
在存量债务化解上,江苏省提出了加快存量政府债务置换、鼓励用社会资本改造存量债务及履行政府性债务到期偿还责任等方式持续有效推动江苏省存量地方政府债务的化解。鼓励将符合置换条件的存量政府债务全部置换成地方政府债券,引入社会资本通过PPP等模式,改造与运营存量政府性债务特别是政府债务项目,并相应调整权责利关系,将部分有条件的政府性债务转换为非政府性债务,以降低政府性债务规模。
在2024年上报给国务院并获得批复的化债方案中,江苏省又再次强调了“省负总责、市县尽全力化债”原则,同时将继续加强债务源头管理,严控融资平台经营性债务增长,设立债务风险化解基金或周转金,确保融资平稳接续等方法措施,将继续稳妥推动江苏省债务化解进展。
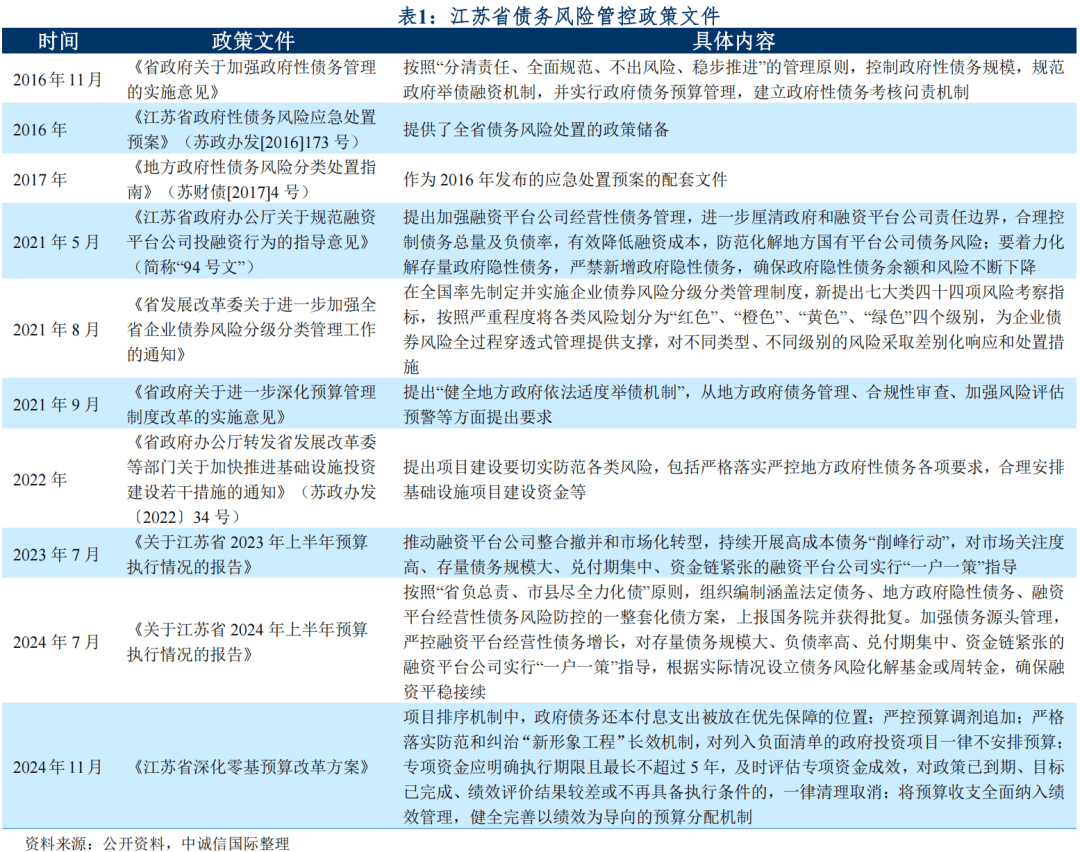
在江苏省严格的债务管理指导下,各市也针对性地制定了各自的管理政策,总体还是围绕“三债统管”、债务总量及增速管控、融资成本压降、融资结构调整及防范尾部风险等方面展开。其中南京市要求“合理确定政府债务规模、加快隐性债务化解,持续降低隐债规模、严控经营性债务增长”;无锡市要求“加强债务管理、切实杜绝新增隐性债务”;徐州市要求“统筹调度兑付资金、加强国有企业经营性债务管控,压降融资成本”;常州市要求“严控债务总量”;苏州市要求“持续压降融资成本,将政府性债务规模控制在合理区间”;南通市要求“全市全口径债务不增长、经营性债务增幅低于省定管控目标、进一步优化债务结构、全面清退6%以上成本融资,力争隐债平均综合利率与5年期LPR接轨”;连云港市要求“推动全市政府性债务率继续稳步下降、开展融资平台经营性债务管控工作、探索平台公司退出和债务剥离机制、督促各主体及时置换高成本债务、严格约束新增超成本管控上限的融资行为”;淮安市要求“持续压降债务率水平、确保全市债务风险等级不反弹”;盐城市要求“政府性债务双降、推动有条件的地区债务风险等级转绿、多措并举控降债务增速、降成本调结构”;扬州市要求“推进政府债务、隐性债务和融资平台公司经营性债务监管工作、稳步压降政府性债务率”;镇江市要求“推进政府性债务规模与债务率双降目标,统筹各类资源和支持性政策措施,多渠道提升风险防范能力,更大力度推进融资成本下降与融资结构优化”;泰州市要求“加大财政资金统筹化债力度、确保完成年度化债任务、坚决遏制违规新增隐债、虚假化债等违规行为、积极推动融资平台公司市场化转型、深入推进经营性债务控量降本工作、加强与驻泰银行机构沟通对接扩大周转金规模”;宿迁市要求“加强政府债务管控、有力有序化解隐性债务、确保不折不扣完成年度化债任务”。
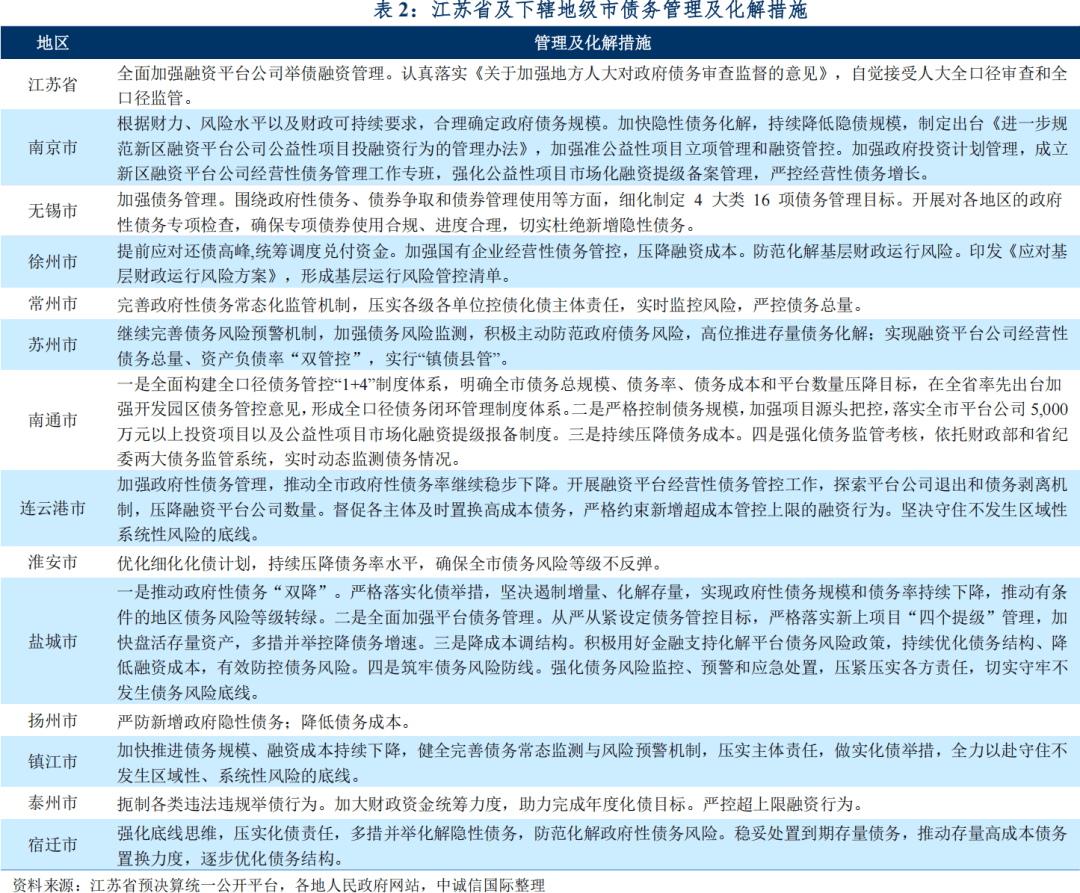
总体来看,江苏省及下辖各市围绕“三债统管”的理念推进政府债务、隐性债务和融资平台公司经营性债务的监管工作,并且通过跨部门协作(纪委、财政、国资等)执行债务管控要求,对引导债务增速、融资结构调整及融资成本下行起到了较好的作用,且降低利息负担对维持区域债务周转较为重要,以上管控措施也为江苏省提升了债务风险安全边界。
江苏省整体隐债化解进度快于规划,各地市严格按照省债务管控要求,在区县隐债清零及化解、平台转型及数量压降、债务规模管控、债务成本下沉等方面取得了较为明显的效果,且在防范尾部风险方面,也通过采取设立“风险周转金”、“资金池”,积极申报特殊再融资债等方式,有效缓解了部分区县的债务风险。
江苏省未披露隐债规模及具体化债情况,通过公开资料查询,江苏省整体化债进度快于规划。同时从各地披露的政府工作报告或预算执行计划来看,各地市、区县严格按照江苏省债务管控要求,除了完成计划内的隐债化解工作外,在平台数量、债务规模、债务成本等方面均取得了切实有效的管控成果。
隐债清零方面,2022年徐州市云龙区与连云港市东海县率先完成政府隐债清零;2023年淮安市淮安区、盐城市射阳县和镇江市京口区也加入了区域隐债清零的队伍,目前江苏省隐债清零的区县已达到5个。
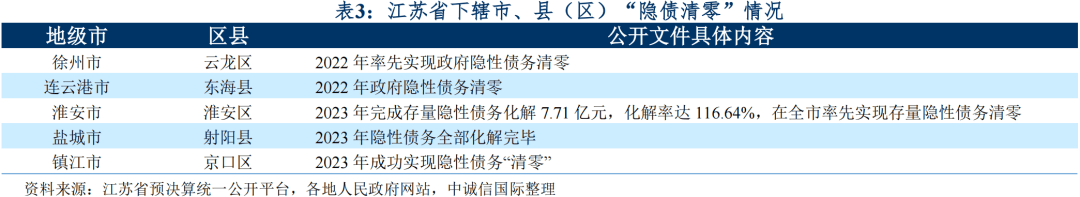
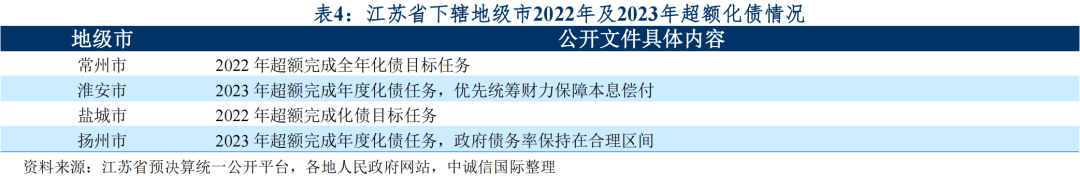
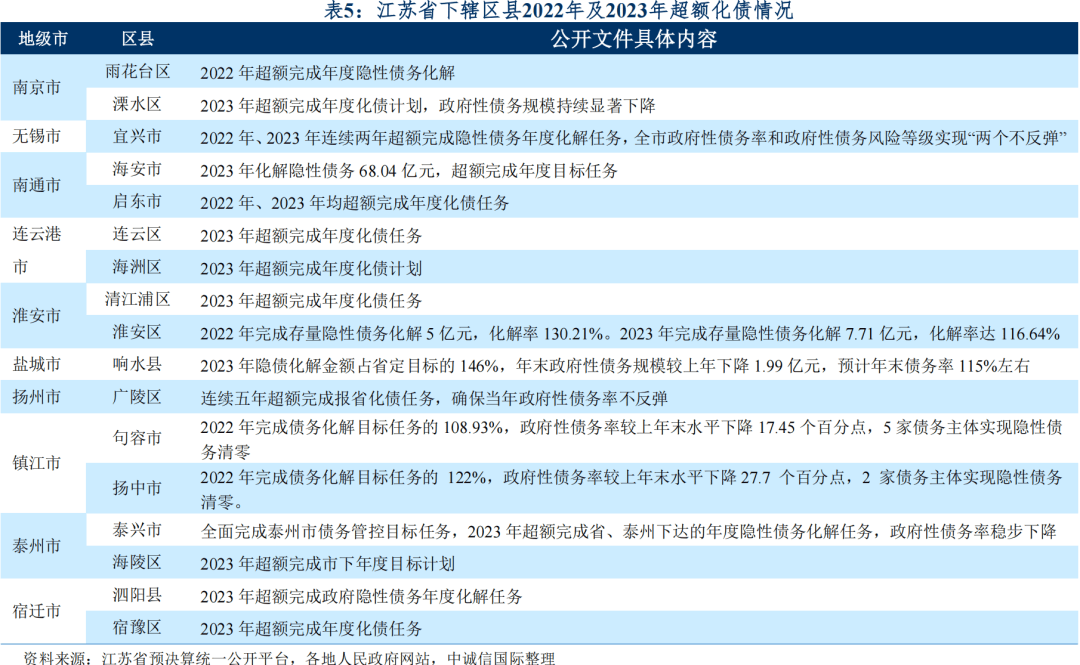
隐债化解进度方面,2022-2023年常州市、淮安市、盐城市、扬州市、镇江市五个地级市以及秦淮区、宜兴市、邳州市、吴江区、如皋市、连云区、泰兴市、宿城区等36个区县明确在预算执行报告或政府工作报告中表示完成全年隐债化解任务。此外,根据各地市发布的《2023年政府工作报告》,淮安市和扬州市均已超额完成年度化债任务。区县方面,有18个区县超额完成2022年或2023年的年度化债任务,如南通市海安市2023年全年化解隐性债务68.04亿元,超额完成年度目标任务;淮安市淮安区2023年完成存量隐性债务化解7.71亿元,化解率达116.64%;盐城市响水县全年隐债化解金额占省定目标的146%。
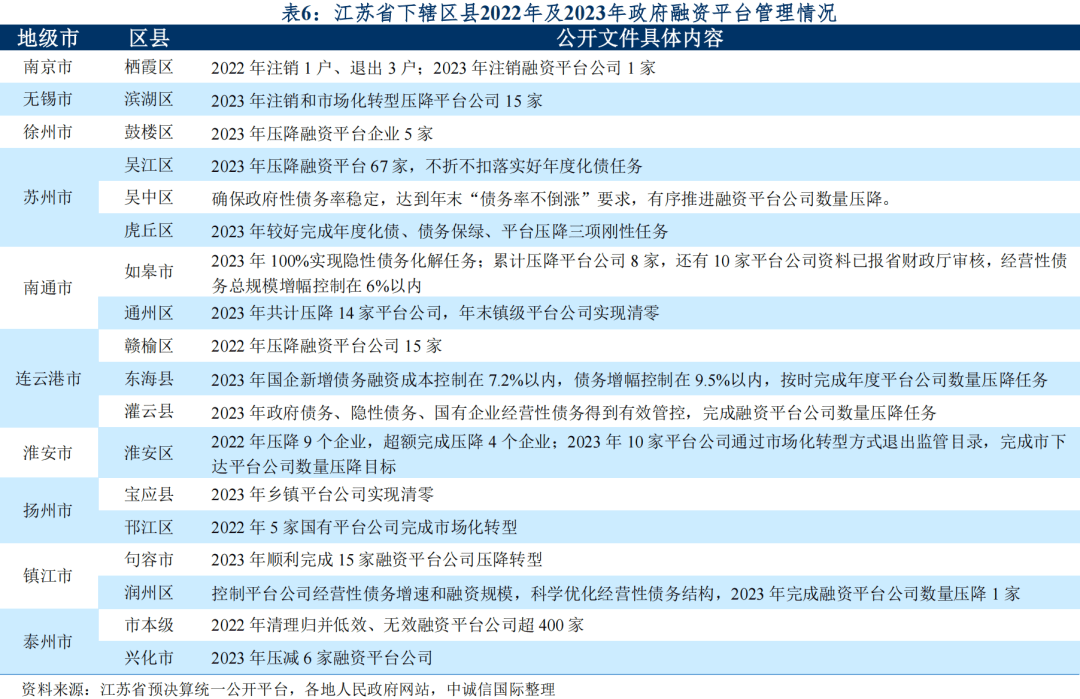
融资平台管理方面,江苏省除加强其经营性债务的管理,对平台数量也提出了压降要求,具体包括各地3年内将融资平台数压降50%以上,5年内乡镇级平台清零,市本级保留8家左右,区县保留3家左右。2022-2023年江苏省共18个区域公开其平台数量的压降情况,其中无锡市滨湖区注销和市场化转型压降平台公司15家;苏州市吴江区压降融资平台67家;南通市通州区压降14家平台公司;连云港市赣榆区压降融资平台公司15家;淮安市淮安区10家平台公司通过市场化转型方式退出监管目录;镇江市句容市顺利完成15家融资平台公司压降转型;泰州市清理归并低效、无效融资平台公司超400家。
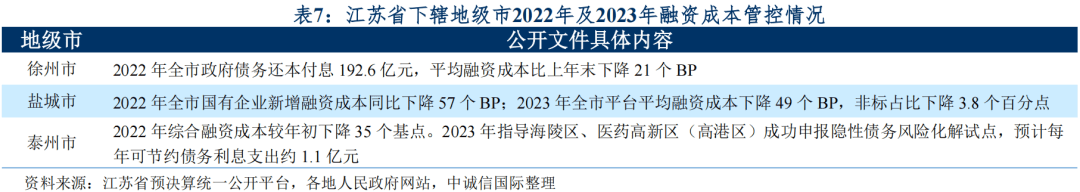
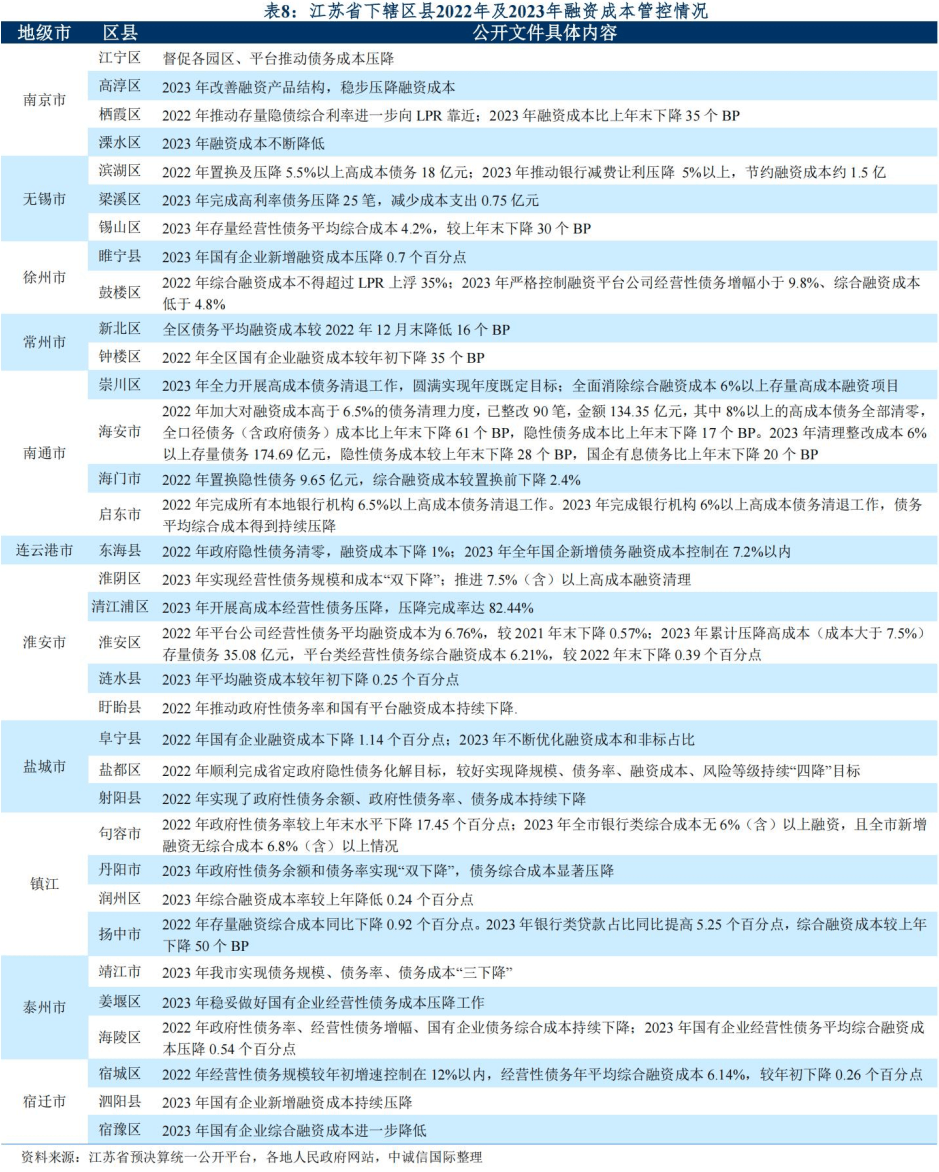
成本管控方面,2022-2023年徐州市、盐城市、泰州市三个地级市公开其成本压降情况,新增融资成本及综合融资成本同比下降20-60bp不等;同时江宁区、滨湖区、崇川区、东海县、淮阴区、句容市、宿城区等35个区县也公开其融资成本的压降情况。
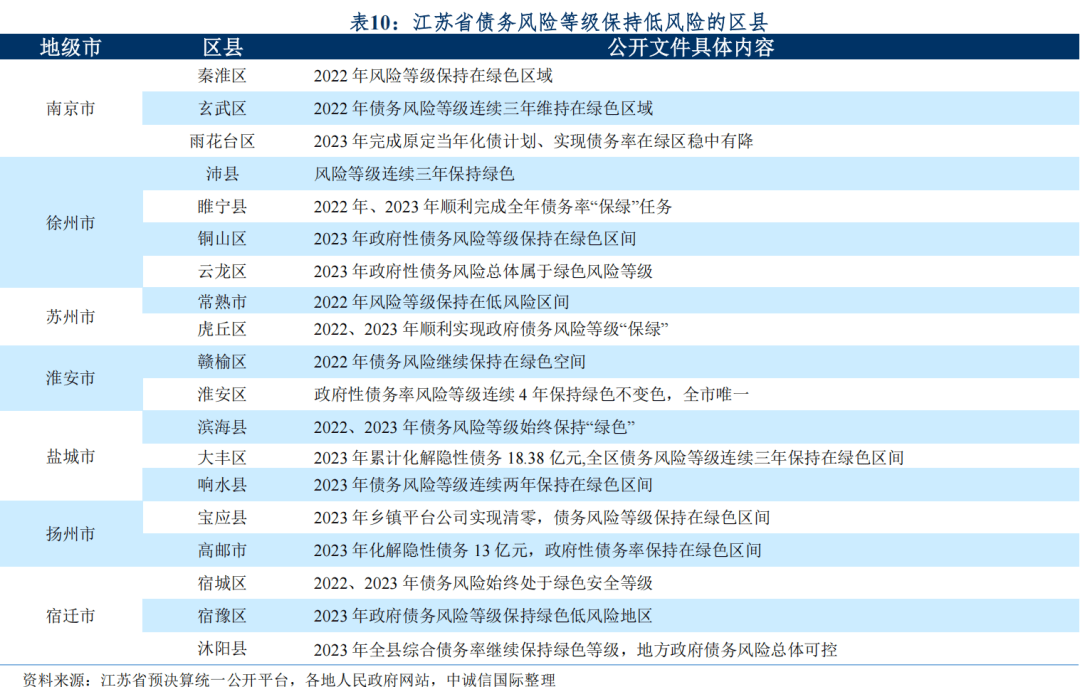
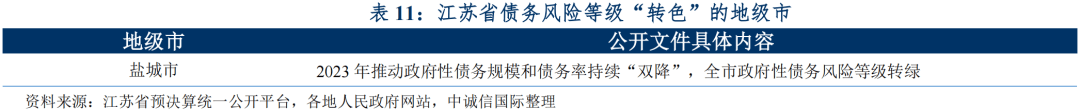
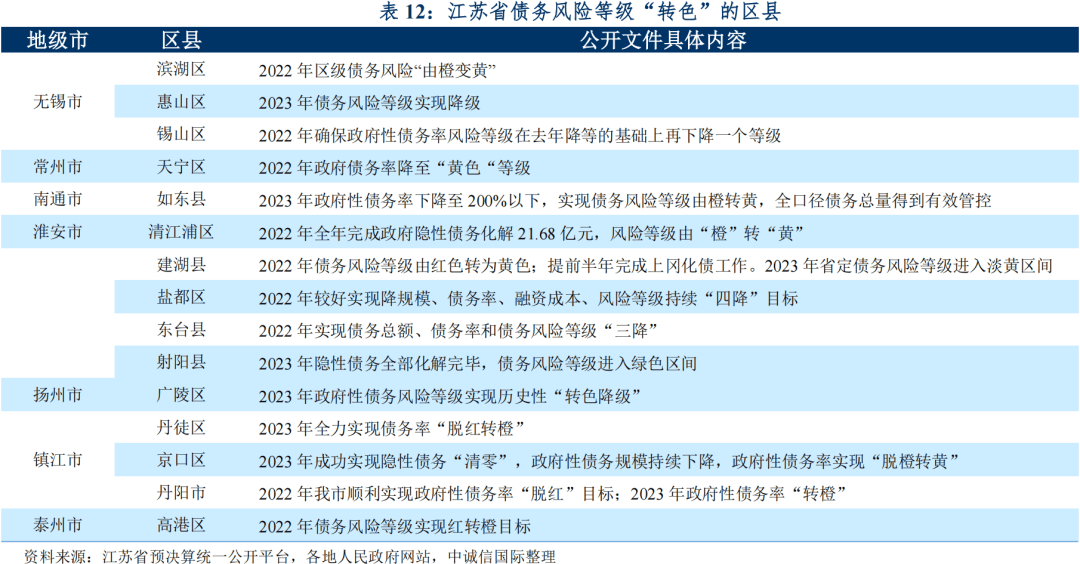
债务风险等级管理方面,无锡市、徐州市、苏州市政府性债务风险等级保持在绿色或低风险区域,秦淮区、沛县、常熟市、赣榆区、淮安区、滨海县、宝应县、宿城区等20个区县债务风险等级保持在绿色或低风险区域。此外,盐城市2023年政府性债务风险等级转绿,2022-2023年滨湖区、天宁区、如东县、广陵区、丹徒区、高港区等15个区县实现了债务风险等级的下降。

防范尾部风险也是江苏省债务管控的重要组成部分,其中盐城市的滨海县设立了10亿元的债务风险周转金;亭湖区也与江苏银行、南京银行合作,签约授信22亿元风险资金池,保障到期债务平稳有序周转;南京市溧水区要求用好“资金池”;徐州市新沂市设立了10亿元应急周转资金池。除了设立“风险资金池”等流动性补充措施外,江苏省在“一揽子化债”政策启动后,部分区域积极申报隐性债务风险化解试点,其中南通市通州区成功申报建制县区隐性债务化解试点区,获批13.8亿元特殊再融资债券资金;泰州市指导海陵区、医药高新区(高港区)成功申报隐性债务风险化解试点,其中海陵区成功申报财政部隐性债务风险化解试点,获批特殊再融资债券资金11.4亿元。
在严格的省内管理下,江苏省城投债发行规模2022年出现近五年内的首次下滑,同时净融资规模呈现收紧态势;发行利差逐年回落,苏北等经济相对偏弱地市成本下降效果更为突出;相对的,城投企业整体债务规模不断压降,且短债占比2023年以来亦出现下滑,短债压力有所缓释。
江苏省2019年-2021年城投债发行规模逐年增长,增速分别为43.00%、38.39%和37.00%,其中2021年发行规模达到近年高峰,当年为15,736.44亿元;2021年94号文出台后,2022年江苏省发行规模出现近五年内首次下滑,当年发行规模为13,261.11亿元,发行增速为-15.73%,2023年发行规模小幅上升后,2024年城投债市场迅速降温,1-11月整体发行规模为9,969.2亿元,同比增速为-14.66%。净融资方面,江苏省2020-2021年为净融资高峰,而2022年以来迅速回落,其中2023年虽然发行规模相较2022年仍呈增长态势,但净融资规模仅为上年度一半,同时2024年前11个月净融资出现负值。江苏省城投企业总债务增速2021年开始逐步回落,并在2022年迅速降至个位数,2024年上半年总债务增速仅为5.62%,为2018年以来最低水平;债务结构方面,江苏省城投企业短期债务占比集中在35%左右,整体变动幅度不大,债务期限结构较为合理。总体看,江苏省城投企业融资呈现收紧态势。
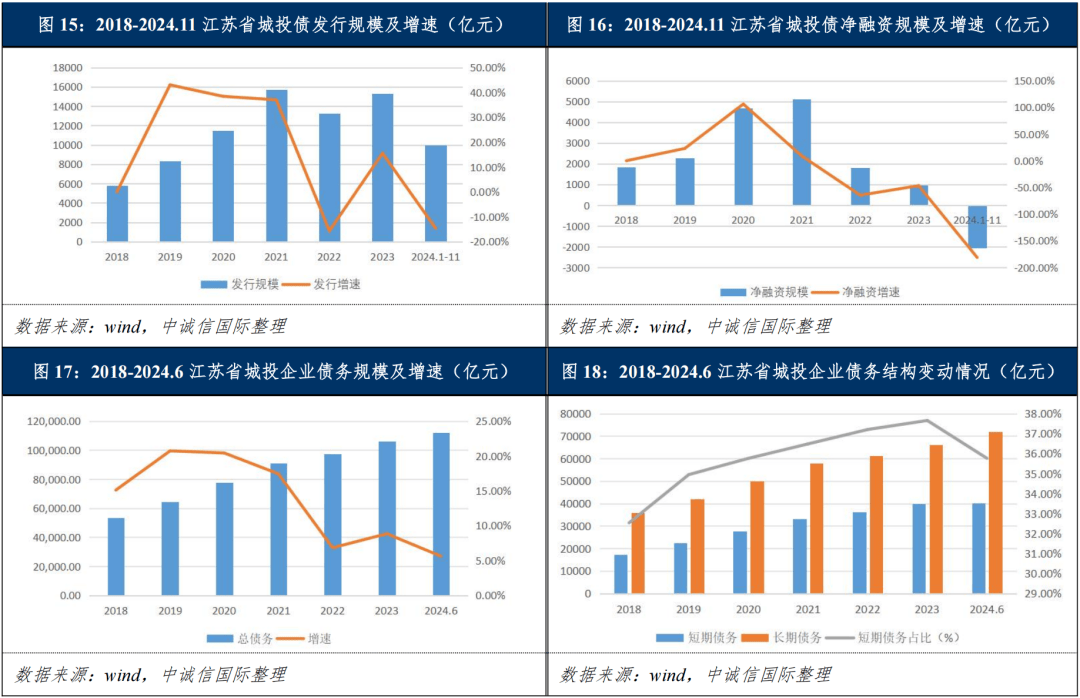
分地市看,受江苏省“南强北弱”的经济格局影响,苏南、苏中和苏北的城投债发行规模差异较大,其中南京、苏州两市近六年发行规模合计均超万亿,南通、常州、无锡三市发行规模合计均超5,000亿元,而苏北的连云港、宿迁发行规模合计不足2,000亿元。由于城投类企业存在较大的“借新还旧”需求,在债务严控的背景下,各地区发行规模即使部分年份出现一定下滑,但整体趋势仍然保持增长。而在发展和控风险的“拉扯”中,各地市净融资方面仍然呈现出比较明显的特点,其中2020-2021年度除淮安市净融资规模与2018-2019年度持平外,其他地市均出现了明显的增长,如南京、南通、苏州净融资规模均在1,000亿元以上,同比增幅超过150%;泰州、常州净融资规模次之,但净融资倍数超过5倍,其中泰州达到了19倍;甚至镇江在政府债务风险缓释后,净融资规模从净流出转为了净流入。而进入2022-2023年度后,各地市净融资态势迅速“降温”,南通、镇江净融资规模由正转负,其他地市也呈现出不同程度的下降。
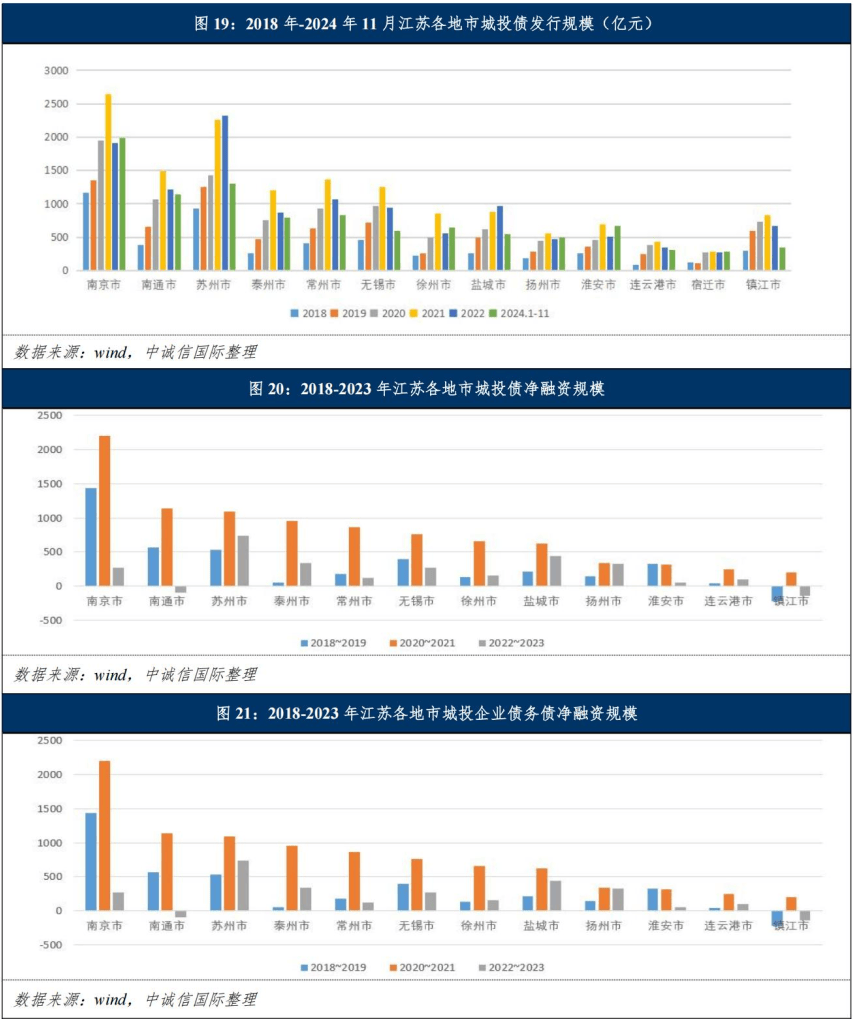
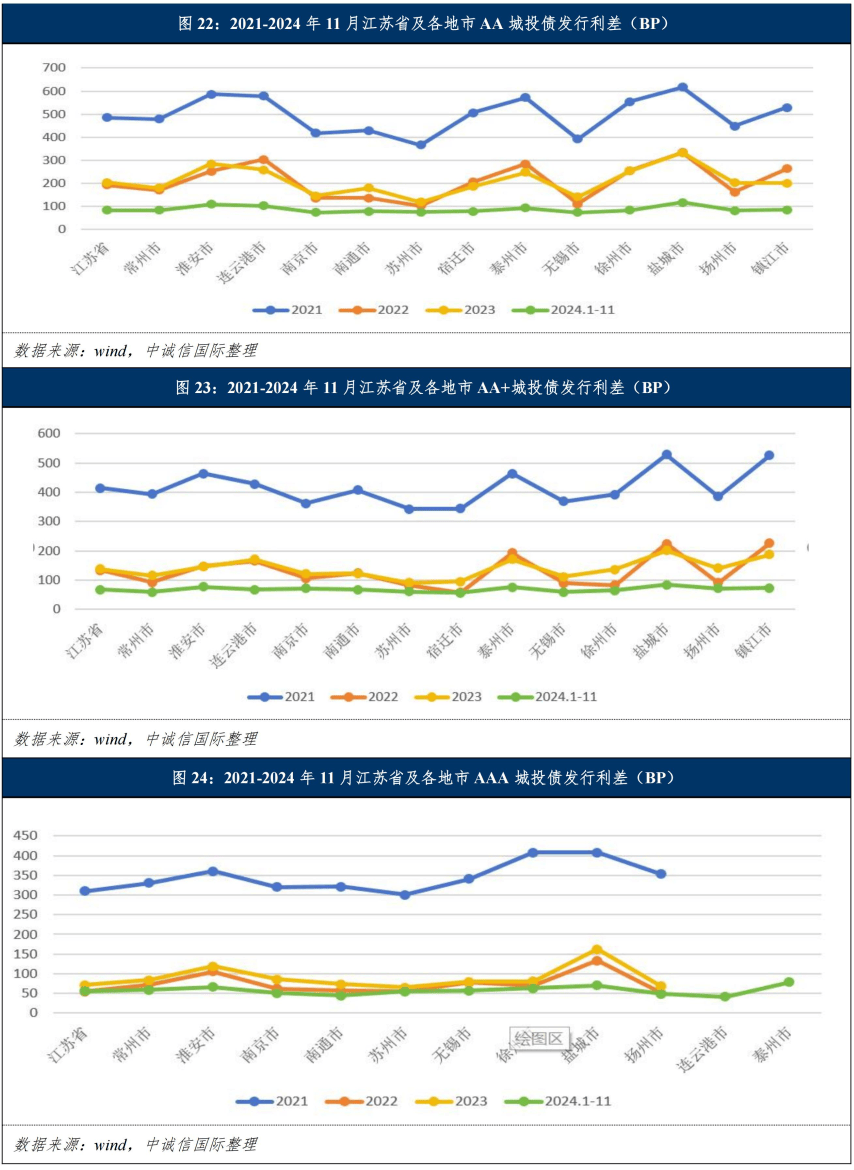
江苏省2021-2023年城投债发行利差逐年回落,2024年以来在一揽子化债政策带动下,城投信仰获得充值,江苏省作为经济大省,其城投债投资者偏好更甚,收益率快速回落,整体发行成本持续下行。分地市看则存在一定分化,其中苏南、苏中地区的南京、苏州、无锡、常州和南通等地发行利差回落曲线较为平稳,而苏北等经济相对偏弱地市的利差曲线走阔,成本下降效果更为突出。
结论
作为中国经济最发达的省份之一,江苏省保持较快的经济增速和雄厚的政府财力,相对的其政府债务规模和隐性债务规模亦居于国内第一梯队,面临严峻的化债压力。在2024年11月8日以来的新一轮化债工作中,江苏省化债规模走在全国前列,一方面大幅缓释地方当期化债压力,另一方面地方资金链得以畅通,发展动能获得增强,工业大省的发展地位继续巩固。同时,江苏省自身债务管控严格,围绕“三债统管”的理念推进政府债务、隐性债务和融资平台公司经营性债务的监管工作,目前整体化债进度快于规划,且各地市严格按照省债务管控要求,在区县隐债清零及化解、平台转型及数量压降、债务规模管控、债务成本下沉等方面取得了较为明显的效果。双管其下的带动下,江苏省城投债发行规模2022年出现近五年内的首次下滑,同时净融资规模呈现收紧态势;发行利差逐年回落,苏北等经济相对偏弱地市成本下降效果更为突出;相对的,城投企业整体债务规模不断压降,且短债占比2023年以来亦出现下滑,短债压力有所缓释。中长期来看,江苏省隐债化解进度将平稳推进,并凭借自身强劲的经济财政实力及有效的债务管理手段,整体债务风险管控将保持高质、高效。
[1] 江苏省隐性债务余额=全国隐性债务余额*(江苏省纯城投企业有息债务规模/全国纯城投企业有息债务规模)
[2]政府债务、政府隐性债务、融资平台公司经营性债务返回搜狐,查看更多