2025年汽车零部件行业深度报告:出海+国产替代推动发展,智驾+机器人打开新增量(附下载)
(精选报告来源:报告研究所)
一、2024 回顾:下游需求旺盛,产业新趋势创造板块新气象
1.1 需求:以旧换新拉动内需,自主格局强化
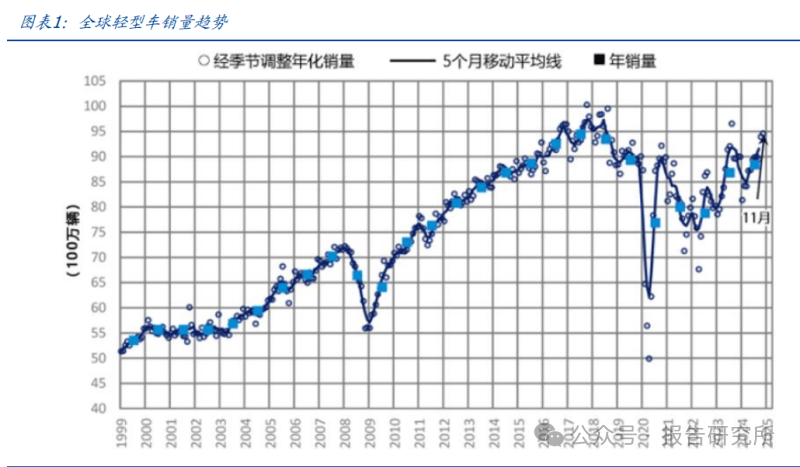
全球销量:2024 前 11 月累计销量近 8000 万辆,接近历史稳态区间。根据 Marklines 数据,全球轻型车 2024 年 11 月销量 818 万辆,同比+6.1%,前 11 月累计 7996 万辆, 同比+1.6%。全球销量自 2022 年以来逐步恢复,目前销量规模接近 2021 年,已恢复历 史稳态区间。
国内销量:2024 年前低后高,内需侧贡献了四季度的主要增量。根据中汽协数据,2024 年 11 月乘用车批发销量 300.1 万辆,同比+15%,前 11 月累计销量 2443 万辆,同比 +5.2%。其中,上半年销量增长主要受益于出口规模的快速增长,叠加问界、小米、比 亚迪等热门车型的相继上市,下半年起,随着以旧换新政策效果的逐步体现,内需销量 持续超预期,贡献了行业销售的主要增量。
新能源方面,混动贡献全年主要增量,渗透率处快速提升区间。2024 年 11 月乘用车新 能源销量 145 万辆,同比+49%,环比+6%,新能源渗透率 48%,同比+11 PCT,环比 -1 PCT。前 11 个月累计 1076 万辆,同比+37%,渗透率 44%,同比+10 CPT。其中: 纯电:11 月销量 85 万辆,同比+30%,环比+8%,纯电渗透率 28%,同比+3 PCT, 环比持平。前 11 个月累计 627 万辆,同比+15%,渗透率 26%,同比+2 CPT。 混动:11 月销量 60 万辆,同比+88%,环比+3%,混动渗透率 20%,同比+8 PCT, 环比-1PCT。前 11 个月累计 449 万辆,同比+86%,渗透率 18%,同比+8 CPT。
2024 年 7 月,发改委、财政部联合印发了《关于加力支持大规模设备更新和消费品以旧 换新的若干措施》,大幅提高的补贴金额,并且明确了安排超长期国债资金,支持地方开 展乘用车置换更新,而后各地方相继出台细则,补贴金额中枢普遍在 1 万元(油车)、1.5 万元(新能源)附近,刺激效果强。根据商务部数据,截至 12 月 19 日,全国汽车报废 更新近 270 万辆,汽车置换更新超 310 万辆,合计 580 万辆。 随着以旧换新政策效果体现,行业 2024Q4 内需销量持续超预期,油车、新能源环比均 显著改善。随着 7 月补贴新政发布,行业内需同比增速在 7 月见底,而后持续修复。中 汽协口径下,10 月/11 月内需销量分别同比+11%/+17%,环比+11%/+13%,其中油车分别同比-18%/-8%,环比+11%/+16% ,新能源分别同比+58%/+56%,环比 +11%/+10%。
国内市场自主份额快速提升。截止 2024 年 11 月,自主品牌零售份额已达 64%,较 2022 年 1 月提升接近 19PCT,对应主流合资的零售份额从 2022 年初的 41%降至目前 25%, 而豪华品牌的市场份额在 2024Q3 前,合资份额尚能维持在 12-15%区间,随着下半年 自主车型的新一轮车型热销,目前市场份额,已经降至 9-11%区间。 国内市场,截至 2024H1 自主、新势力、合资品牌盈利能力已开始显著分化:头部自主,比亚迪、吉利、长城等车企,凭借前期电动化技术的积累,目前销量规 模领先,行业价格战的背景下,依靠强规模效应,依然实现 3-6%的利润率水平,与 合资品牌 2021-2022 年水平相当; 新势力品牌,理想汽车、赛力斯先后迈过盈亏平衡线,小鹏汽车前三季度减亏; 合资品牌,受销量份额大幅下滑影响,叠加电动化、智能化的刚性投入,经营压力 显著增大,其中上汽通用 2024H1 由盈转亏,上汽大众 2024H1 利润率仅 1.3%。
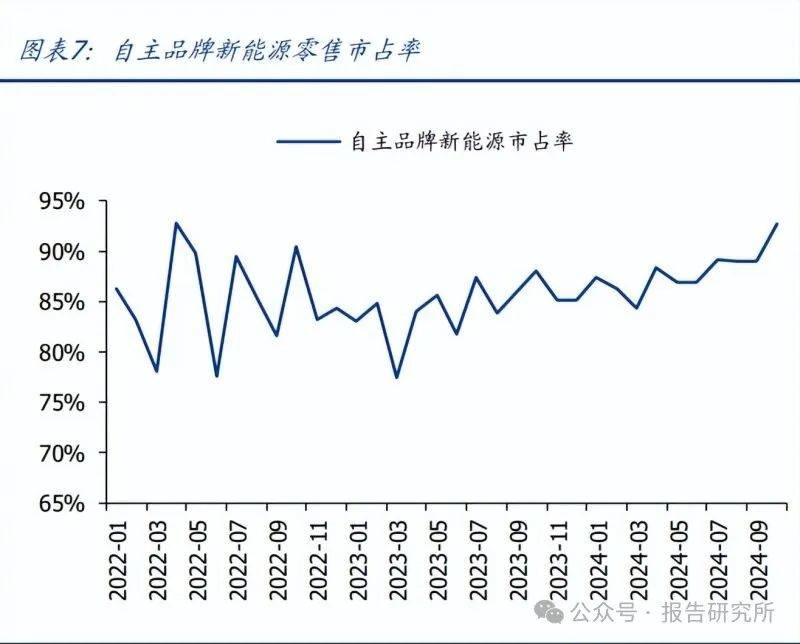
分车型看:2024 年自主品牌主要增量车型分别为小米 SU7、小鹏 MONA M03、P7+、比 亚迪 DM5 混动车型、问界及智界相关车型、理想 L6 等,因此带动相关供应链增长明显。 目前竞争格局: 15 万元以下性价比市场,已基本被自主品牌占领,比亚迪优势明显; 15-35 万元主力市场,是目前竞争最激烈的价格带,自主品牌、新势力凭借在新能 源、智能驾驶方面的领先优势,逐步蚕食合资份额; 35 万元以上价格带,竞争格局相对较好,合资&BBA 仍占据大部分份额,而华为、 理想、比亚迪也开始逐步起量。
1.2 成本:原材料、运费价格下降,汇兑有所损失
2024 年以来,行业平均折扣率基本维持在 17.2%-18.6%的高位区间,但油车/新能 源显著分化:1)新能源车型在 2024Q3 起,随着重点新车的陆续上市,以及以旧换新带 动内需销量持续超预期,折扣率呈现收拢趋势。2)油车车型受合资品牌竞争压力影响, 2024Q2 起折扣率大幅提升,从 2024Q1 的 19-20%区间,提升至目前 23-25%区间。
成本:2024 年原材料、运费价格波动幅度较小,零部件企业通过价格联动机制可以较 好消化。
1)原材料:2020-2022 年,原材料价格涨幅较大,当时企业尚未建立有效的价格联动机 制,被动承担成本上涨。2023 年,铝价涨幅 7%,塑料城价格指数跌幅 3%,钢价跌幅 1%;2024 年,铝价涨幅 2%,塑料城价格指数涨幅 7%,钢价跌幅 18%。 2)运费:INE 集运指数(欧线)期货结算价在 2023/8/18-2023/12/29 期间涨幅 79%, 在 2024 年期间涨幅 17%。
汇兑:2024 年,欧元兑美元汇率较平缓,美元兑人民币从 7.1 变化至 7.3,美元兑比索 从 17.0 变化至 20.8,墨西哥比索贬值对海外布局企业业绩有一定影响。
1.3 行情复盘:爆款车型+机器人产业进展,带动板块上行
汽车零部件指数层面: 2024 年 2 月-3 月期间,中央财经委员会举行第四次会议,提出研究大规模设备更 新和消费品以旧换新,而后七部委陆续出台补贴细则,预计带动整车销量增长,从 而拉动零部件企业出货量; 2024 年 4 月-9 月期间,由于购置税减半政策退坡+中美贸易摩擦,美国出台政策提 高电动车关税,供应链出货量承压,同时盈利方面,原材料、运费价格上涨+终端降 价传导,零部件企业盈利能力预计有所承压;2024 年 9 月-12 月期间,随着整车销量同步转正,叠加以旧换新补贴金额大幅提高, 行业基本面预期大幅改善,板块整体均有较好涨幅,同时原材料、运费价格有所下 滑,零部件企业经营压力有所减缓。
机器人指数层面: 2024 年 2 月,马斯克在社交平台 X 上发布机器人相关视频,展示了 optimus 的行 走与叠衣能力; 2024 年 10 月,特斯拉召开 werobot 发布会,展示了 optimus 的舞蹈、倒酒以及分 发礼品的互动行为,并体现了灵巧手更高的自由度和运动效率,表明特斯拉人形机 器人在硬件的成熟度和迭代升级方面实现了重要的进步。
二、全球化:国内市场集中度提升,出海空间广阔
2.1 国内客户集中度提升,带动零部件集群化
随头部车企销量增长+地区推出扶持政策,零部件产业链呈现向头部集中、区域集中等 特点。 1)终端集中度提升:头部新能源车企市占率提升,带动产业链向其零部件供应商聚焦。 头部新势力&自主品牌的客户画像&品牌清晰,技术品牌已显著强于合资品牌。技术方面, 比亚迪推出 DM 混动+刀片电池,实现行业领先的高性价比;理想汽车锚定家庭用车赛 道,从产品设计阶段实现客户需求的精确定位;特斯拉、小鹏、华为在智能驾驶方面, 都树立了各自的品牌形象。2)区域集群化:地区产业链不断发展,打造区域集群效应。
2.2 出海:客户优质+竞争缓和,凸显国内企业竞争优势
海外市场的主要优势在于空间广阔+客户优质,叠加高效管理放大国内企业竞争优势。 1、市场空间广:欧美乘用车市场合计占比 28%。2023 年全球乘用车销量 6527 万台, 同比增长 11%,其中美国、欧洲分别占比 5%、23%。欧美市场汽车销量占比较高,且 国内零部件企业供应比例较低,未来发展空间大。
2、客户需求迫切:海外车企降本需求+国内车企海外就近配套需求,带动产业链全球化 布局。在主机厂引导下,零部件企业出海建厂,潜在订单充足,且外资车企客户给予的 商务条款更优惠,并可由客户承担关税等部分成本,经营压力较小。 海外车企市场占比高,有望拉动国内零部件企业高增长。除上汽名爵在墨西哥市场表现 较好外,2023 年,欧洲、美国及墨西哥销量前十大车企均为外资车企。外资车企在海外 主要区域市场占比高,若国内零部件企业切入外资车企的海外市场供应体系,预计有望 较大地拉动业绩增长。

加征关税推动国内车企出海建厂,带动配套供应链实现属地化建厂。目前,比亚迪、赛 力斯、广汽、长安、长城均已在海外布局产能,地区包括东南亚、欧洲、南美,其中大 部分工厂预计 2024 年起陆续投产。未来属地化生产结合国内零部件企业低成本、高效 率等竞争优势,有望加强国内车企的成本优势,并部分规避贸易壁垒的潜在影响。
3、竞争格局好:海外零部件企业盈利能力差,国内企业竞争优势明显。海外零部件企业 盈利能力较差,2023 年法雷奥、日本电装、麦格纳、李尔的销售净利率不超过 6%。未 来,国内供应商有望凭借高效管理+自动化生产+成本低+响应更快速等优势获得更高市 场份额。
从收并购出海到主机厂引导出海,海外市场有望成为零部件企业中长期发展的驱动力。 复盘汽车零部件企业国际化进程: 1)第一阶段:通过收并购出海。当时外资车企的供应商体系较封闭,国内多家汽车零部 件企业通过收、并购海外企业,接手现有车企客户,从而实现国际化。但由于文化、成 本等差异,海外企业整合困难,多数成为了业绩拖累; 2)第二阶段:跟随 tier1 出海建厂。为了实现就近配套,国内部分 tier2 零部件企业跟随 国际 tier1 企业出海建厂,但由于海外原材料、人工等成本较高,海外产能多数也未给企 业贡献净利润; 3)第三阶段:跟随主机厂出海建厂。主机厂为了实现海外业务降本,引领国内供应商出 海建厂,因此会给予一定的价格优惠,从而改善零部件企业在海外的经营环境,最终实 现主机厂成本下降、零部件发展空间扩大的双赢局面。
零部件企业出海扩产主要集中在墨西哥、东南亚地区。由于欧美车企对就近配套需求较 高,近年零部件企业在海外扩产主要集中在墨西哥等地。但随欧美国家对进口关税的提 升,部分零部件企业选择在东南亚地区建厂。
三、自动驾驶:智能驾驶快速发展,产业链充分收益
下载完整报告,请扫描下方图片二维码入知识星球社群查阅下载
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)
我们组建了研究报告知识星球社群,加入后您可以享受以下服务:
1、星球中分享最新、专业、深度的行业研究报告、投行报告、白皮书、蓝皮书、公司研报等。报告持续更新,公众号发布的报告可同步下载;
2、海量研究报告均可下载PDF高清版,无限制;
3、会员可以用提问方式获取具体报告需求;
温馨提示
应广大粉丝要求,「报告研究所」成立了报告交流群,欢迎各位 公司企业、投行、投资机构、政府机构、基金、创业者及金融资本圈朋友加入!
这里能且不限于:“行业交流、报告交流、信息交流、寻求合作等......”
声明: 本文由入驻搜狐公众平台的作者撰写,除搜狐官方账号外,观点仅代表作者本人,不代表搜狐立场。
回首页看更多汽车资讯
大白兔
0大白兔 小子
0