导语:一场“成本与生存”的极限博弈
美国对华84%关税落地、国内用工成本攀升、东南亚政策红利诱惑——三重压力下,中国跨境电商和制造企业正经历一场史无前例的供应链“大迁徙”。钛度浪潮调研显示,2025年一季度,珠三角、长三角约32%的跨境电商关联企业启动东南亚产能转移,但这场看似“双赢”的产业迁移,实则是中国卖家以效率折损、利润透支为代价的“带血出海”。
一、东南亚“抢单”真相:政策红利背后的效率陷阱
1. 人力成本“幻象”:每小时省2美元,效率流失30%
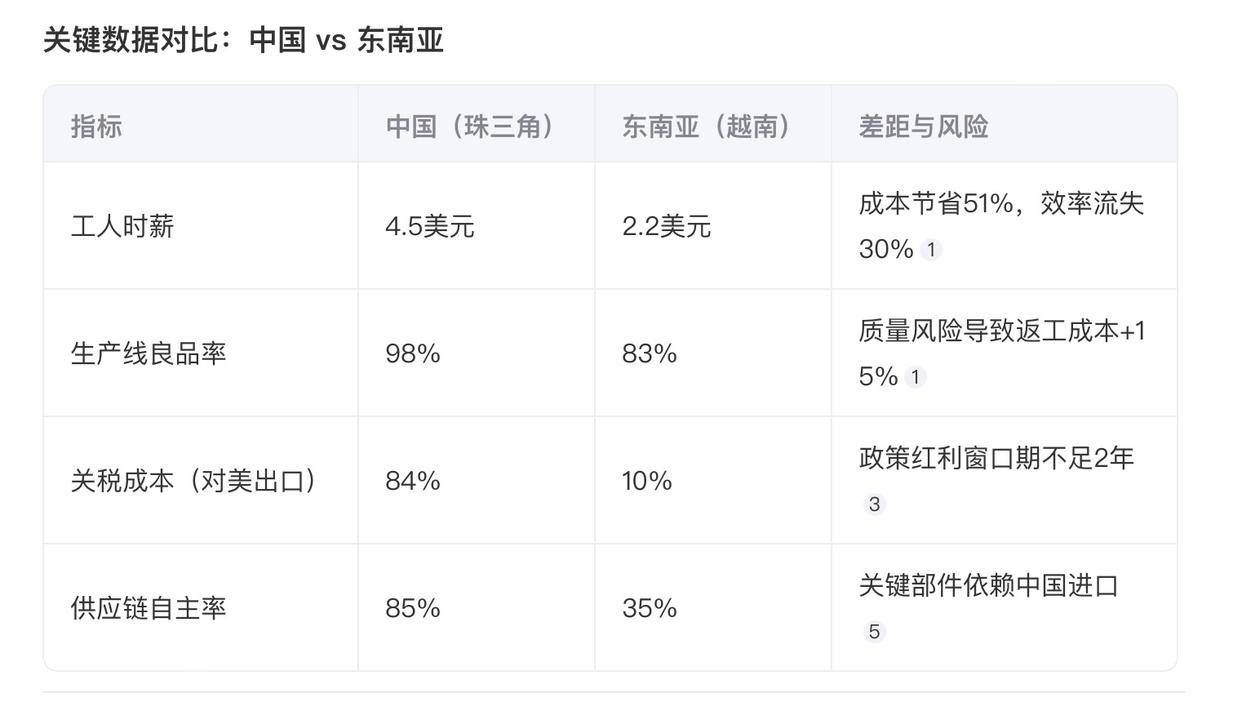
数据对比:越南工人时薪仅为中国的50%(2.2美元 vs 4.5美元),但单位产能成本反而高出25%——因生产效率仅为中国工人的70%,且培训周期延长30%。
案例直击:东莞电子厂“华冠精密”将60%产能转移至越南北宁省后,生产线良品率从98%骤降至83%,每月因返工和供应链中断损失超200万美元。
2. 供应链“断链”危机:模具、芯片、物流的致命短板
硬伤暴露:东南亚本土供应链配套率不足40%,精密模具、检测设备、芯片等核心部件70%依赖中国进口,跨境物流时效延长5-8天。
成本反噬:某深圳蓝牙耳机卖家为维持越南工厂运转,被迫在中国保留“备份产线”,综合成本不降反升18%。
二、政策“糖衣炮弹”:东南亚的“合规黑洞”
1. 税收与本地化“双杀”
印尼“数字税”围剿:要求跨境电商本地化率超40%(仓储、支付、数据存储),否则加征20%数字服务税,合规成本激增300%。
案例:某杭州服装卖家为达标,投资1500万美元在雅加达建仓,但当地物流基础设施落后,订单履约率从95%跌至68%。
越南“持股比例”限制:外资企业持股上限50%,技术转让条款强制开放核心工艺,中国卖家知识产权泄露风险陡增。
2. 政策套利“短命狂欢”
泰国“变脸”警示:2025年3月突然将外资企业最低工资标准上调25%,某佛山家具厂被迫裁员30%,前期投资回报周期拉长至8年。
马来西亚“补贴陷阱”:承诺的电商出口补贴仅覆盖首年,次年政策退坡后,企业运营成本飙升45%。
三、“带血出海”背后:中国产业链的深层危机
1. 国内制造业“空心化”隐忧
订单流失:2025年一季度,东莞电子产业出口额同比下降35%,3000家中小配套工厂濒临倒闭。
技术断层:低端产能外迁后,高端制造所需的技工培养体系停滞,长三角精密制造人才缺口扩大至120万人。
2. 东南亚“虚假繁荣”的真相
数据反差:越南2025年一季度制造业增长12%,但70%的原材料、设备依赖中国进口,实质仍是“中国制造”的组装车间。
生态畸形:东南亚电商平台Lazada、Shopee上60%的热销商品由中国卖家供货,但利润空间被本土税收、物流成本压缩至不足5%。
四、生死突围:中国卖家的“断腕式”转型
1. 区域化“双基地”策略
案例:华冠精密保留东莞40%产能专攻高端定制产品(毛利率35%),越南基地承接标准化订单(毛利率8%),用技术溢价对冲转移成本。
2. 技术“护城河”构建
智能改造:宁波某家电企业投入1.2亿元研发自动化检测系统,将越南工厂良品率从83%拉回92%,但研发成本需5年摊销。
3. 合规“本土化”深水区
股权换生存:某3C大厂在印尼合资成立公司,让渡30%股权并共享数据系统,换取本地化率豁免,但核心算法控制权丧失。
关键数据对比:中国 vs 东南亚
结语:当“红利”成为饮鸩止渴的毒药
东南亚“抢单潮”的本质,是全球化退潮下中小企业的生存焦虑与政策套利的脆弱平衡。中国卖家以效率流失、技术泄密、利润透支为代价换取的“关税避风港”,终将因东南亚本土供应链羸弱、政策反复性而反噬自身。
钛度警示:若未来3年东南亚无法突破芯片、精密制造等关键技术瓶颈,这场迁徙将演变为中国与东南亚的“双输困局”——前者流失产业链根基,后者沦为低端代工泥潭。真正的赢家,或许只有坐收关税、地租、物流红利的跨国资本。
生存法则:要么死守技术壁垒与柔性供应链,要么彻底重构全球生产网络——中间地带的投机者,终将被浪潮吞没。返回搜狐,查看更多