一、资产审计的核心重点(最新法规版)
资产审计是确保企业资产安全、完整、高效利用的关键环节,需结合《企业会计准则》《企业国有资产法》《民法典》《数据安全法》等最新法规,重点聚焦以下7大方向:
1. 资产的存在性与完整性
核心验证:账实是否一致?是否存在虚增、隐匿或账外资产?
实操手段:
实物盘点:对现金、存货、固定资产等采用突击盘点(如循环盘点法)。
权证核查:房产、车辆、专利等需核对权属证明原件。
数据比对:通过ERP系统导出资产清单,与财务账、部门台账三方交叉验证。
2. 资产计价与分摊的准确性
合规重点:
折旧与摊销:是否符合《企业会计准则第4号——固定资产》要求?如加速折旧政策适用性。
存货减值:是否按《企业会计准则第1号——存货》计提跌价准备?
公允价值计量:投资性房地产、金融资产是否按市场价或评估价入账?
3. 资产权属的合法性
风险点排查:
抵押/质押资产:是否登记公示?抵押合同与登记信息是否一致?
租赁资产:融资租赁与经营租赁的划分是否合规(《企业会计准则第21号——租赁》)。
共有资产:如联营、合营项目,权属分割协议是否合法有效?
4. 资产使用效率与效益
管理审计延伸:
闲置资产:超过1年未使用的设备、土地是否计提减值?
低效资产:存货周转率、固定资产成新率是否低于行业均值?
报废处置:是否履行审批程序?残值收入是否入账?
5. 高风险资产专项审计
针对性审查:
货币资金:核对银行对账单与账面余额,关注大额异常流水(反洗钱要求)。
在建工程:是否资本化与费用化混淆?工程进度与预算偏差是否超10%?
无形资产:研发费用资本化是否符合《企业会计准则第6号——无形资产》?
6. 数据资产与数字化合规
新增重点(2023年强化):
数据确权:用户数据、商业数据权属是否清晰?是否符合《数据安全法》《个人信息保护法》?
数字化资产:软件、数据库、云资源是否纳入资产管理?
网络安全:是否因漏洞导致资产损失(如勒索攻击)?
7. 关联交易与利益输送
合规红线:
关联方资产转移:价格是否公允?是否履行披露义务?
非经营性占用:大股东是否违规占用资金、设备等?
二、资产审计全流程(附实操模板)
流程总览:准备→实施→报告→整改跟踪
阶段1:审计准备(占20%时间)
1.制定计划:
明确审计范围(如全资产或专项)、时间、人员分工。
参考模板:《资产审计方案》(含风险评估表、抽样方法)。
2.资料预审:
收集资产台账、采购合同、折旧表、盘点报告等。
3.风险评估:
阶段2:现场实施(占60%时间)
1.实物盘点:
方法:全面盘点(小企业)+抽样盘点(大企业,按金额或ABC分类)。
技术工具:RFID标签扫描、无人机盘点(大型仓库)。
2.凭证审查:
关键凭证:采购发票(验证资产来源)、验收单、处置审批单。
异常标记:连号发票、跨期凭证、无审批人签字的单据。
3.分析程序:
横向对比:同类资产单位成本波动是否合理?
纵向分析:折旧率突变是否匹配资产使用状态?
4.访谈与确认:
对象:资产管理员、财务负责人、使用部门。
技巧:突击询问“某设备为何连续3个月未移动?”
阶段3:报告与整改(占20%时间)
1.问题汇总:
按重要性水平分类:重大缺陷(如资产丢失)、一般缺陷(如台账错误)。
2.沟通确认:
与被审计单位逐条核对,获取书面反馈。
3.报告撰写:
模板结构:审计背景、发现问题、风险等级、整改建议(需具体到责任人、时间)。
4.后续跟踪:
90天后复查整改情况,出具《审计整改验收报告》。
三、典型案例与合规建议
案例1:某制造企业虚增存货500万元,通过“虚假入库单+关联方交易”掩盖,审计时通过比对出库物流记录与销售数据发现异常。
合规建议:
建立资产管理系统(如SAP)实现动态监控。
每年至少1次突击盘点,由审计部与第三方联合执行。
结语
资产审计不仅是“查错纠弊”,更是提升企业价值的抓手。建议企业结合本文要点完善内控,必要时引入专项审计服务规避风险。
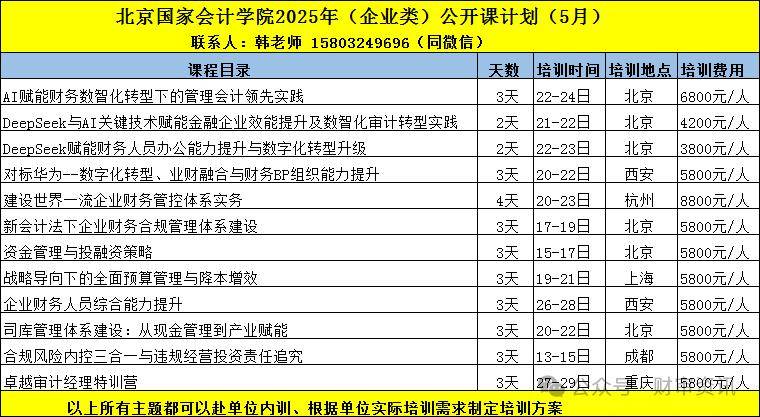
附件:北京国家会计学院2025年5月公开课计划
财审资讯
国家会计学院行政事业类,企业类:财务,审计,税务等专业课程培训,专业知识分享,最新政策发布。感谢您的关注与支持。
102篇原创内容返回搜狐,查看更多