一、全球叉车销量稳步增长,亚洲、欧洲和美洲占比较大
根据观研报告网发布的《中国叉车行业现状深度分析与发展前景研究报告(2024-2031年)》显示,叉车是指对成件托盘类货物进行装卸、堆垛和短距离运输、重物搬运作业的各种轮式搬运车辆,广泛应用于车站、港口、机场、工厂及仓库等部门。
叉车与传统工程机械逻辑不同,成长性大于周期性。行业需求来源于制造业、物流业投资规模增长,对搬运工具需求提升;人工成本提升,工厂、仓库等对工作效率的要求提高,机器替人为趋势。
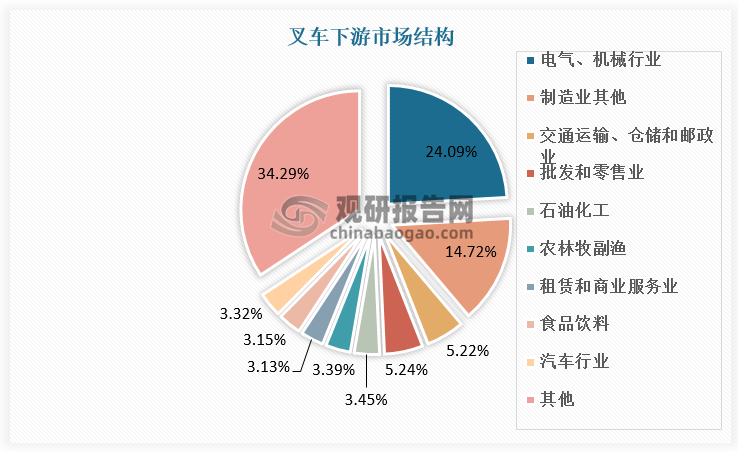
数据来源:观研天下数据中心整理
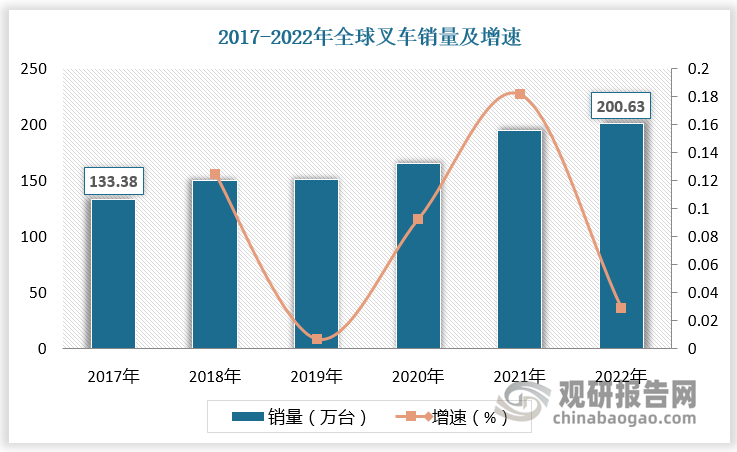
近年来,全球叉车销量稳步增长。2017-2022年全球叉车销量由133.38万台增长至200.63万台,CAGR为8.51%。
数据来源:观研天下数据中心整理
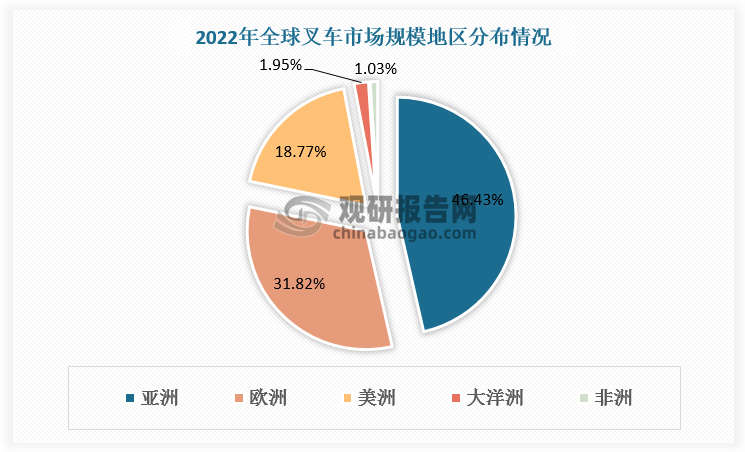
分区域看,亚洲、欧洲和美洲市场规模较大,市场份额分别为46.43%、31.82%、18.77%。
数据来源:观研天下数据中心整理
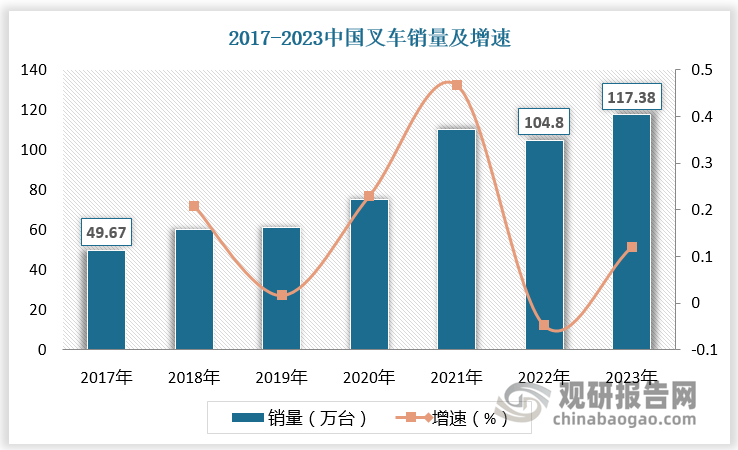
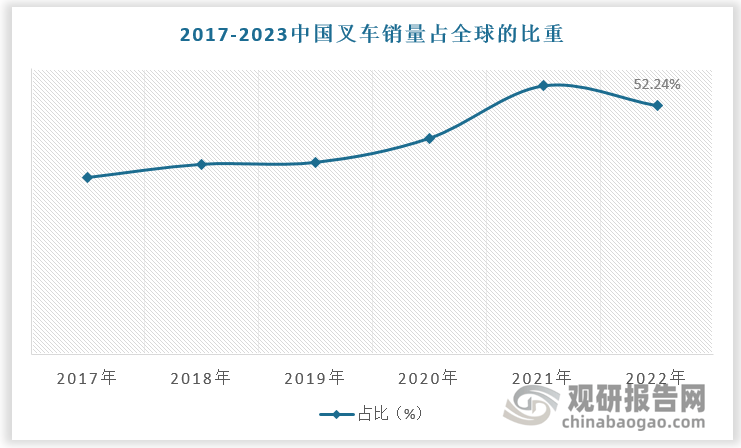
分国家来看,中国是全球主要叉车市场之一,2022年叉车销量为104.80万台,占全球的比重为52.24%。2023年中国叉车销量进一步增长,达为117.38万台,同比增长12%。
数据来源:观研天下数据中心整理
数据来源:观研天下数据中心整理
二、叉车行业集中度高,竞争格局较为稳定
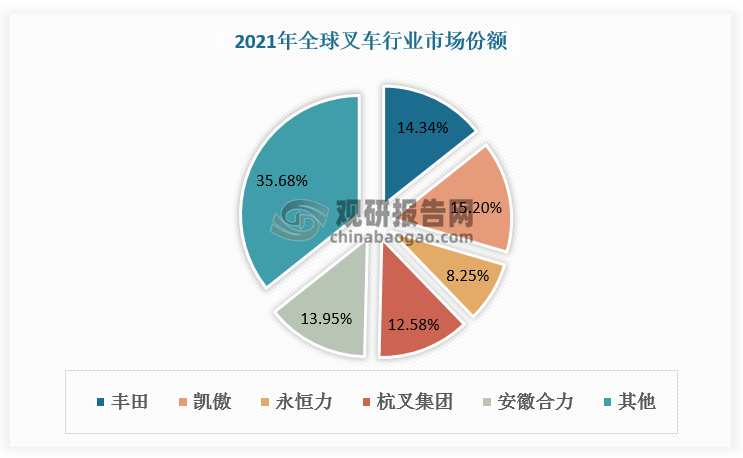
叉车行业集中度较高,竞争格局较为稳定。根据数据,2021年全球叉车销量占比前三分别是凯傲、丰田和安徽合力,CR5销量占比超过60%。
数据来源:观研天下数据中心整理
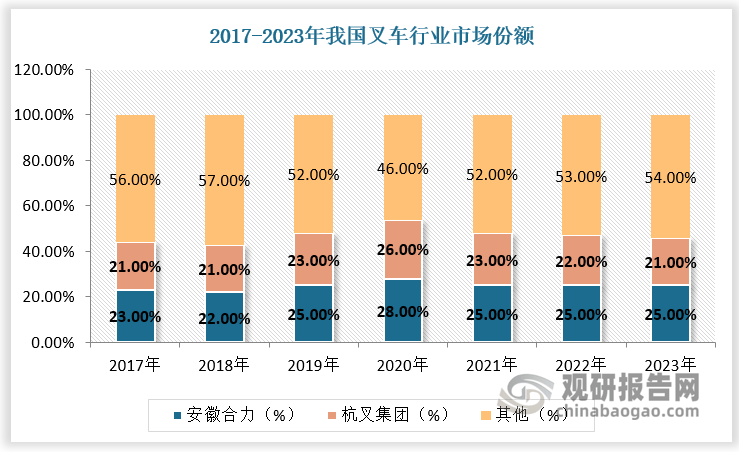
从国内市场看,叉车行业呈现双寡头垄断格局。杭叉集团、安徽合力长期占据国内叉车主要市场。2017年-2023年杭叉集团、安徽合力总市占率均达40%以上,其中2020年杭叉集团、安徽合力总市占率达50%以上。
数据来源:观研天下数据中心整理
三、电动化成为叉车重要发展趋势之一,欧洲、中国市场尤为显著
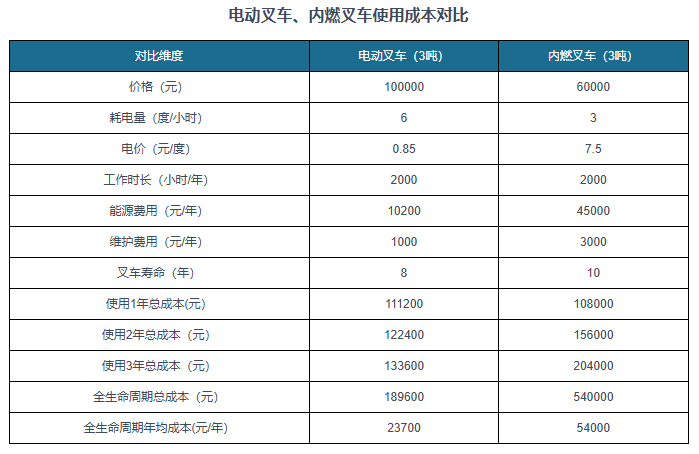
叉车可分成电动叉车和内燃叉车。电动叉车具备污染小、噪音低、使用成本低等优点,随着全球环保政策日益趋严,电动化成为叉车重要发展趋势之一,其中欧洲、中国市场尤为显著。
资料来源:观研天下整理
2013年欧洲、中国、全球叉车电动化率分别为79.2%、54.08%、27.05%,2022年欧洲、中国、全球电动叉车市占率分别为88.81%、70.57%、64.39%。

数据来源:观研天下数据中心整理
电动叉车主要以铅酸电池或锂电池作为动力,铅酸电池充放电次数少,使用寿命短,维护要求高,对环境影响较大,且充电时间较长。相较于铅酸电池,锂电池具备质量更轻、体积更小、能量密度高、充电快、寿命长、维护成本低等优势,锂电叉车逐渐成为电动叉车主力。
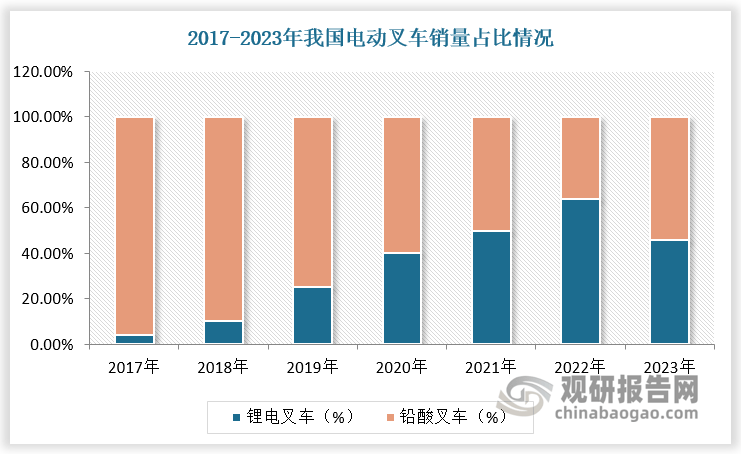
数据来源:观研天下数据中心整理(zlj)返回搜狐,查看更多