光伏胶膜占组件成本的3%~7%,组件客户对胶膜的性能、品质及稳定性均有较高要求。
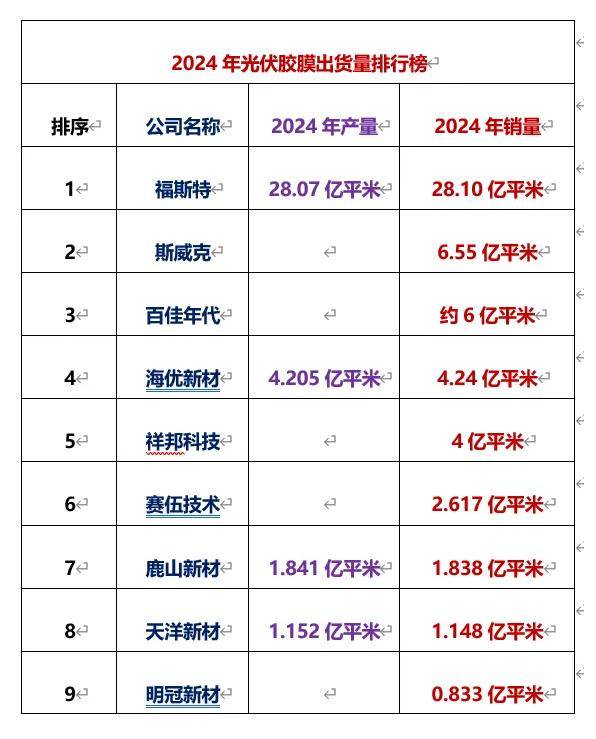
目前,在光伏胶膜领域主要厂商有福斯特、斯威克、百佳年代、海优新材、祥邦科技、赛伍技术、鹿山新材、天洋新材和明冠新材。其中,主营兽药的*ST绿康(002868)于2023年通过收购绿康玉山并设立绿康海宁,启动光伏胶膜项目建设。
但因胶膜行业价格内卷严重毛利率低且因设备产能利用率不足等因素,导致2024年绿康生化业绩出现严重亏损。现股票简称为*ST绿康已决定出售光伏胶膜业务资产。
大部分光伏胶膜厂商已上市,斯威克计划分拆上市,百佳年代和祥邦科技曾启动A股IPO,先后于2024年6月3日和7月日撤回上市申请。
1、福斯特:内外兼修的单一龙头
就出货量而言,总部位于杭州的福斯特(603806)是胶膜环节的单一龙头,全球市场占有率长期保持在50%左右。
福斯特属于“内外兼修”型的胶膜龙头,是率先布局海外的光伏胶膜企业。公司出海的第一站在泰国,2018年基地建成投入使用。2022年,福斯特启动越南基地的建设,并于2024年开始逐步释放光伏胶膜产能,同时启动泰国基地的二期扩产项目建设。
2024年全球光伏组件出货Top10厂商,晶科能源、隆基绿能、天合光能、晶澳科技、通威太阳能、正泰新能、阿特斯、协鑫集成、一道新能、东方日升、横店东磁和英利能源均为福斯特长期客户。美国的Firstsolar(美国),韩国的韩华QCell(韩国),印度的RelianceIndustries也为福斯特的核心客户。
2024年,福斯特光伏胶膜光伏胶膜产量280745.55万平米,销量281055.80万平米,同比增长24.98%,库存量16395.16平米。光伏胶膜业务实现营收1,750,419.76万元,同比下降14.54%。公司光伏背板销售量10,054.96万平方米,同比下降33.50%,营业收入60,673.56万元,同比下降54.26%。福斯特的光伏胶膜业务毛利率为14.72%。
福斯特2024年年报显示,公司主营收入191.47亿元,同比下降15.23%;归母净利润13.08亿元,同比下降29.33%;扣非净利润12.83亿元,同比下降25.13%。
2、斯威克:国企的“宠儿”,冲刺创业板
斯威克是全球第二大光伏封装胶膜企业,它原为HJT电池、组件龙头东方日升控股子公司。2021年,国有控股上市公司深圳燃气(601139)出资18亿元收购斯威克50%股权,打造“燃气+清洁能源”双主业模式。
斯威克创立于2005年,目前拥有江苏常州金坛、宿迁、盐城及浙江义乌4个生产基地,年产能超过10亿平方米,先后开发了透明EVA胶膜、白色EVA胶膜、POE胶膜、共挤POE胶膜等核心产品。因光伏胶膜销售价格下滑,公司综合能源板块收入50.26亿元,同比减少27.01%,其中斯威克公司销售收入37.91亿元,同比减少35.03%。光伏胶膜销售量6.55亿平方米,与上年基本持平。
2023年8月,深圳燃气披露,拟分拆斯威克至创业板上市,现仍处于上市辅导阶段。
3、百佳年代:规划产能130GW,不甘人下的胶膜“老三”
据第三方统计,在光伏封装胶膜领域,出货排名第三的是百佳年代。百佳年代成立于2007年,总部位于江苏常州,公司现设有常州、盐城、滁州、咸阳、越南五大生产基地,全球封装胶膜规划产能超130GW,与隆基、天合、晶科、晶澳等众多头部光伏企业达成长期战略合作,占据重要市场份额。
百佳年代曾计划在上交所主板上市,拟募资15.97亿元,其中8.54亿建2.6亿平米光伏胶膜项目,2.81亿建8,800万平米光伏胶膜,4亿元用于补充流动资金。百佳年代IPO前的股东阵容豪华,有中石化资本、三峡资本和东方电气等。2024年6月3日,百佳年代撤回了IPO申请。
4、海优新材:亏到肉疼的光伏胶膜“老四”
海优新材(688680)主要产品为特种高分子材料膜,目前主要用于太阳能组件、新能源汽车、高端建筑等领域。2024年,公司成功推出六大新品:转光膜、黑膜、新型共挤、0BB、HTPO和PVE,覆盖TOPCon组件封装、HJT组件封装、0BB互联技术覆膜等多个技术路线。
2024年,海优新材光伏胶膜生产量42,054.89万平米,销量42,419.76万平米,库存量1,018.24万平米。光伏胶膜业务实现营收25.03亿元,营业成本25.17亿元,毛利率-0.54%。
年报显示,海优新材2024年度营业收入25.91亿元,同比下降46.81%;归属于上市公司股东的净亏损5.58亿元,亏损扩大。
5、祥邦科技:福斯特的小弟也拟IPO
祥邦科技,成立于2006年,是国内封装胶膜领域的领导型企业之一,总部位于浙江省杭州,与胶膜老大福斯特是同省、同市的兄弟企业。公司目前拥有华中和华东两大生产基地,正在积极筹建海外生产基地以及国内第三处生产基地。
祥邦科技曾计划在创业板IPO募资18亿元,其中9.7亿用于年产3亿平米胶膜项目、8.3亿元用于补充流动资金。2024年7月2日,祥邦科技撤回了IPO申请。
6、赛伍技术:背板龙头,光伏胶膜也不弱
赛伍技术(603212)于2008年创建于中国苏州,主要从事以粘合剂为核心的薄膜形态功能性高分子材料的研发、生产和销售,尤其在光伏背板细分领域处于国际领先地位,其中赛伍技术首创发明的KPf背板,自2014年以来雄踞全球销量第一。
2024年,赛伍技术封装胶膜业务出货量26,174万平方米,与去年同期基本持平,实现营业收入17.24亿元,同比下降29.36%。因胶膜单价大幅下滑,使得公司封装胶膜业务营收和毛利均出现下滑。
赛伍技术已开拓海外胶膜基地,公司越南生产基地一期5GW胶膜产能已于2024年第二季度投产,目前已经达产。同时,公司扩大了包括在印度、日本、土耳其、越南、中国台湾等地的销售和技术服务团队规模。
7、鹿山新材:立足粤港澳,拥有4亿平米产能
鹿山新材(603051)成立于1998年,是一家专注于绿色环保高性能功能高分子材料研发、生产和销售的高新技术企业。公司拥有广州云埔、广州永和、江苏常州、江苏盐城、马来西亚5大生产基地。
热熔胶膜产品方面,公司太阳能电池封装胶膜已形成较为完善的产品系列,包括透明EVA胶膜、白色EVA胶膜、EPE胶膜、POE胶膜、黑膜及UV转光胶膜等,技术指标及品控水平已形成较强的市场竞争力,产品获得比亚迪、晶澳科技、天合光能、晶科能源、爱旭股份、东方日升、海泰新能、华晟新能源、一道新能源、正泰、横店东磁等知名客户的充分认可。
截至2024年,鹿山新材太阳能电池封装胶膜已形成4亿平方米/年的产能,功能性聚烯烃热熔胶粒已形成12万吨/年的产能,产能保持稳定。2024年热熔胶胶膜生产量18,416.39万平米,销量18,389.83万平米,库存558.45万平米。
8、天洋新材:起步于嘉定南翔,2025总产能11平米
天洋新材(603330)始创于1993年,总部位于上海市嘉定区南翔镇。在江苏昆山、南通、海安、山东烟台拥有7座现代化工厂,其中4座是光伏封装胶膜生产基地,光伏基地面积逾325亩,规划总产能11亿平方米(2025年达产)。2017年初,于上交所主板成功上市。
2024年,天洋新材光伏胶膜生产量11526.86万平方米,销量11488.63万平主方,库存量219.48万平方米。天洋新材董事长、总经理为李哲龙,1963年5月出生,毕业于天津大学精细化工专业,本科学历。
9、明冠新材:胶膜出货占比提升,出海布局越南
明冠新材(688560)的主要业务为:光伏组件封装材料(太阳能电池背板、太阳能电池封装胶膜等)、锂电池软包封装材料(动力与储能锂电池铝塑膜、3C数码锂电池铝塑膜等)、特种防护膜等复合膜材料的研发、生产和销售。
2024年,明冠新材光伏组件封装胶膜销售出货8,335.93万平米,同比增幅达30%;背板销售出货3,048.71万平米,背板销量和销售收入同比均下降60%以上。2024年,公司背板产品出货总量占比由2023年同期的58%下降到26%,胶膜产品出货量占比由2023年同期占比39%提升到70%。
截至2024年12月,公司已具备年产2.2亿平米胶膜产能。同时,公司合肥基地年产2亿平米胶膜项目土建工程基本完工,后期将根据市场变化情况组织实施设备安装调试。2024年,公司建成海外越南生产基地胶膜1亿平米产能,提升公司海外胶膜市场的供货能力。
统计数据显示,2023年胶膜需求量达到40亿平方米,2024年胶膜需求量约65亿平方米以上,2030年光伏胶膜需求有望超过百亿平,市场空间持续扩大。
根据行业数据显示,平均新增1GW光伏装机量所需胶膜面积通常为1,000-1,300万平方米。参考近年来太阳能电池单位组件功率的逐渐增加趋势,按保守估计每GW新增光伏装机容量对应的光伏封装胶膜需求量约1,000万平方米,2025年全球光伏胶膜需求量约为73亿平方米。
根据中国光伏行业协会于2024年2月28日发布的《2023年光伏行业发展回顾与2024年形势展望》报告显示,2023年度中国新增光伏装机216.88GW,同比增长148.1%;2023年度全球新增光伏装机390GW,2030年全球光伏新增装机预计将达到512-587GW,继续呈现高速发展趋势,未来市场空间广阔。
据上市公司2024年报和第三方统计数字,上述9家企业2024年光伏胶膜累计出货量达到553364万平方米,即55.3364亿平方米。其中,福斯特胶膜出货占比达50.79%,凸显在这一环节的单一市场龙头地位。(草根光伏)返回搜狐,查看更多