行业发展承压,市场逆势增长:
医疗行业正从传统模式向数字化、智能化转型,医疗机构为实现精细化管理、提升临床决策支持能力、实现医疗资源协同共享等目标,对医疗软件系统的功能和性能提出了更高要求。而受到外部的环境的不利影响,2024年以来医院用户的需求延递、验收回款推迟,整体医疗IT市场发展不如预期。其中,在医院等级评级、公立医院国考等政策的驱动之下,核心诊疗系统的配置及升级需求确切,市场在逆境中保持了一定的增长。2024年核心诊疗系统市场增速为10%。
破茧初羽,技术革新带来新机遇:
核心诊疗系统产品自2021开始进行云化升级,随着云化产品的不断落地和验证,用户的升级需求正在释放,正带动市场的增长。此外,人工智能技术的应用,尤其是大模型技术的发展进一步增强了产品的能力,核心诊疗系统正在从被动的工具,转变成为赋能医生的助手。当前,大模型技术正融入到诊疗流程以及核心诊疗系统的产品设计之中,并已初见雏形。
与此同时,智慧医疗分级评价标准对医院信息系统提出了更高的要求,并增加了人工智能、自主可控、易用性等指标,加速了市场对于大模型技术应用的认可。产品初备,市场正展开对具备大模型能力的产品展开新一轮论证,未来有望带动市场的进一步升级需求。
市场承压,头部厂商创新领跑:
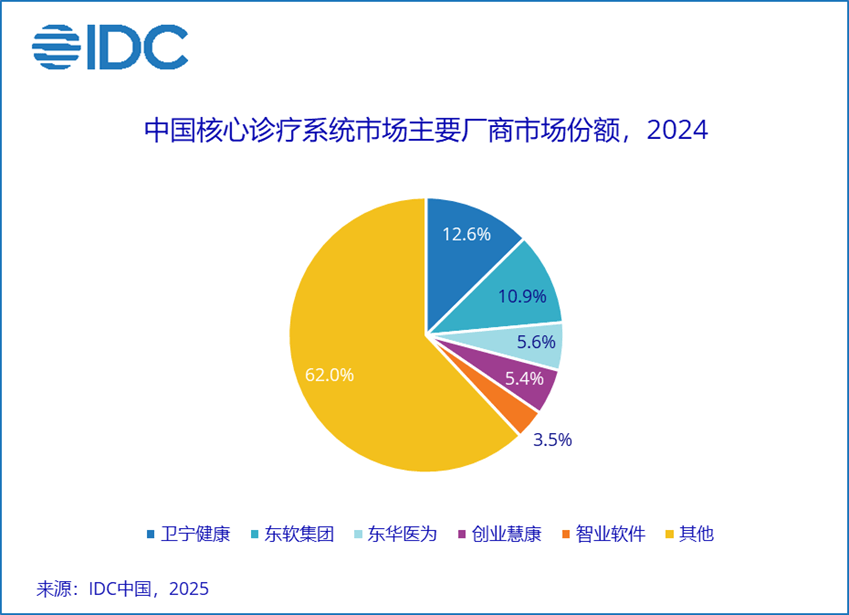
2024年市场的不利因素对市场格局造成了影响,部分小厂商退出,但同时在政策导向下新的厂商正在切入市场,从而分散了订单,市场集中度有所降低。其中,头部厂商凭借自身的规模化客户基础,同时紧跟技术趋势创新产品,从而巩固了自身在市场的优势,在逆势中保持了领先地位,形成了较高壁垒。2024年市场份额前五的厂商占比为38%。

林红
IDC中国高级分析师
IDC中国高级市场分析师林红表示,2024年市场医疗软件市场是机遇与挑战并存的一年,核心系统市场同样受到市场环境不利影响,规模增长不如预期。但核心诊疗系统作为医疗机构的基础系统,在政策的驱动下仍保持较为稳定的增长。在未来的发展中,人工智能技术,尤其是大模型技术将是未来新一代产品的必备能力,厂商需要尽快将大模型能力与产品深度融合,并加以验证,从而在新一轮升级中取得先机。返回搜狐,查看更多