
一、什么是 双抬头报关:一票报关单,两个公司名
“双抬头”指在报关单的“收发货人”和“消费使用单位/生产销售单位”两个栏目中,分别填写不同主体的信息。通常情况下,这两个栏目由同一家企业填写(即“单抬头”),但若货物实际使用方与进出口代理方分离,则需采用双抬头模式。
经营单位:有进出口权的公司(一般是代理公司)
发货单位/消费单位:实际货主(没进出口权,委托别人代理)
举个栗子:A工厂(没进出口权)委托B外贸公司出口一批货,报关单上:
经营单位:B外贸公司
发货单位:A工厂
这就是“双抬头”报关。
双抬头适用场景:工厂/贸易商没进出口权,找代理出口
外贸公司帮客户代理进口,但实际收货人是客户
二、相关税收政策
1、国家税务总局关于印发〈增值税问题解答(之一)〉的通知(国税函发〔1995〕288号)
三、问:代理进口货物应如何征税?
答:代理进口货物的行为,属于增值税条例所称的代购货物行为,应按增值税代购货物的征税规定执行。但鉴于代理进口货物的海关完税凭证有的开具给委托方,有的开具给受托方的特殊性,对代理进口货物,以海关开具的完税凭证上的纳税人为增值税纳税人。即对报关进口货物,凡是海关的完税凭证开具给委托方的,对代理方不征增值税;凡是海关的完税凭证开具给代理方的,对代理方应按规定增收增值税。
2、国家税务总局关于加强进口环节增值税专用缴款书抵扣税款管理的通知(国税发[1996]32号)
一、对海关代征进口环节增值税开据的增值税专用缴款书上标明有两个单位名称,即,既有代理进口单位名称,又有委托进口单位名称的,只准予其中取得专用缴款书原件的一个单位抵扣税款。
3、国家税务总局关于增值税发票管理等有关事项的公告(国家税务总局公告2019年第33号)
二、增值税一般纳税人取得海关进口增值税专用缴款书(以下简称“海关缴款书”)后如需申报抵扣或出口退税,按以下方式处理:
(一)增值税一般纳税人取得仅注明一个缴款单位信息的海关缴款书,应当登录本省(区、市)增值税发票选择确认平台(以下简称“选择确认平台”)查询、选择用于申报抵扣或出口退税的海关缴款书信息。通过选择确认平台查询到的海关缴款书信息与实际情况不一致或未查询到对应信息的,应当上传海关缴款书信息,经系统稽核比对相符后,纳税人登录选择确认平台查询、选择用于申报抵扣或出口退税的海关缴款书信息。
(二)增值税一般纳税人取得注明两个缴款单位信息的海关缴款书,应当上传海关缴款书信息,经系统稽核比对相符后,纳税人登录选择确认平台查询、选择用于申报抵扣或出口退税的海关缴款书信息。
三、双抬头海关进口缴款书怎么抵扣进项税?
下图是一张双抬头的海关缴款书
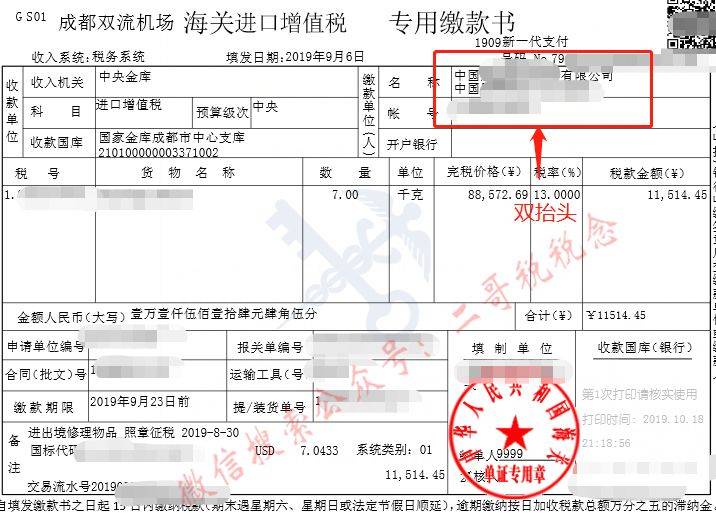
下图是一张单抬头的海关缴款书
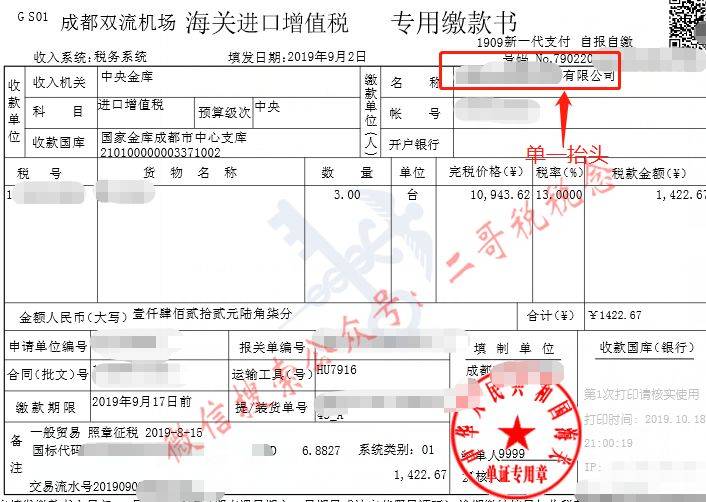
为什么都是缴款书,会出现双抬头和单抬头的不同情况,这个主要是和我们进口方式有关系。
进口业务其本身就有自营进口和委托代理进口方式。
所谓自营进口就是公司直接采购付款,然后自行报关,或者委托报关行以进口公司名义报关。
从报关单上来看,报关单上境内收货人、消费使用单位都是进口公司自己的名字。
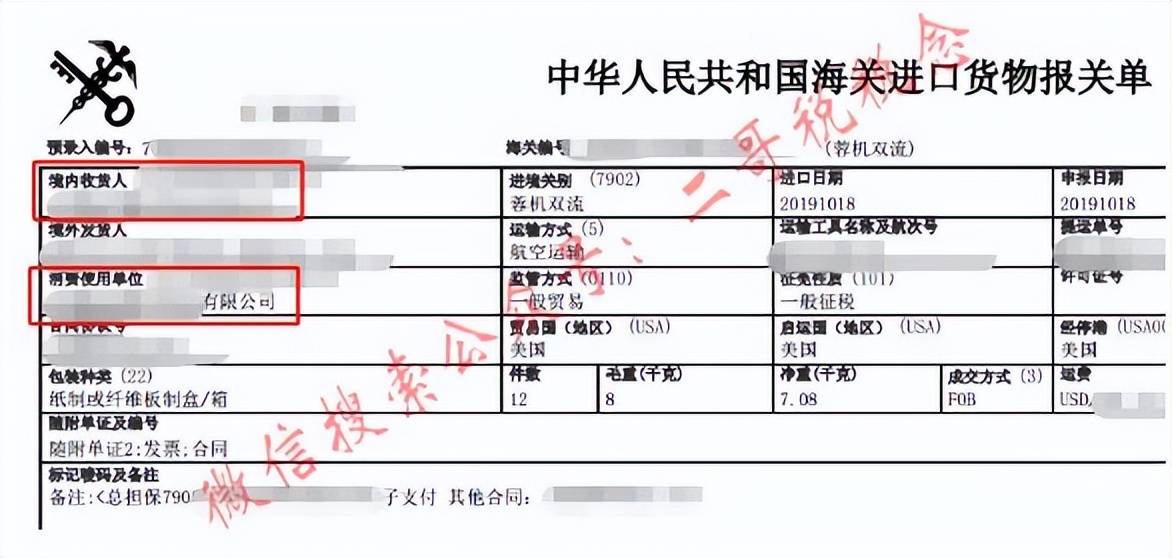
那么这种情况下,取得的海关进口增值税专用缴款书它就是单一抬头的。
委托代理公司进口,就是找一个进口代理公司,货款付给代理公司,代理公司再付给境外,由代理公司报关。报关单的体现就是报关单上境内收货人是代理企业、消费使用单位都是委托企业。
那么这种情况下,取得的海关进口增值税专用缴款书一般就是双抬头。
1. 单抬头海关缴款书的抵扣和退税主体明确,自2020年2月1日起,税务机关会按照海关缴款书上注明的纳税人统一社会信用代码将海关缴款书电子信息通过增值税发票综合服务平台(以下简称“综合服务平台”)直接推送给纳税人。
税务局把单抬头的电子数据推送到平台,我们核实勾选抵扣就行了。
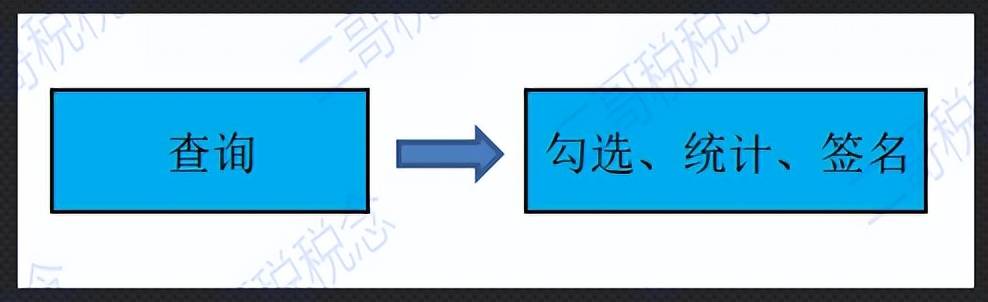
2. 对于双抬头海关缴款书,按照《国家税务总局关于加强进口环节增值税专用缴款书抵扣税款管理的通知》(国税发〔1996〕32号)规定,代理进口单位和委托进口单位均有可能成为抵扣或退税主体。因此,自2020年2月1 日起,纳税人需要继续录入海关缴款书信息,并经稽核比对相符后,再通过综合服务平台对海关缴款书进行用途确认。
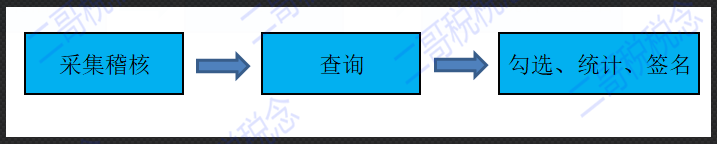
所以,我们看到,对于双抬头的系统是不会直接推送给你的,因为代理进口单位和委托进口单位系统不知道推送给谁,都有可能抵扣。
所以,就多了一步采集,那么这个采集流程是如何的呢?
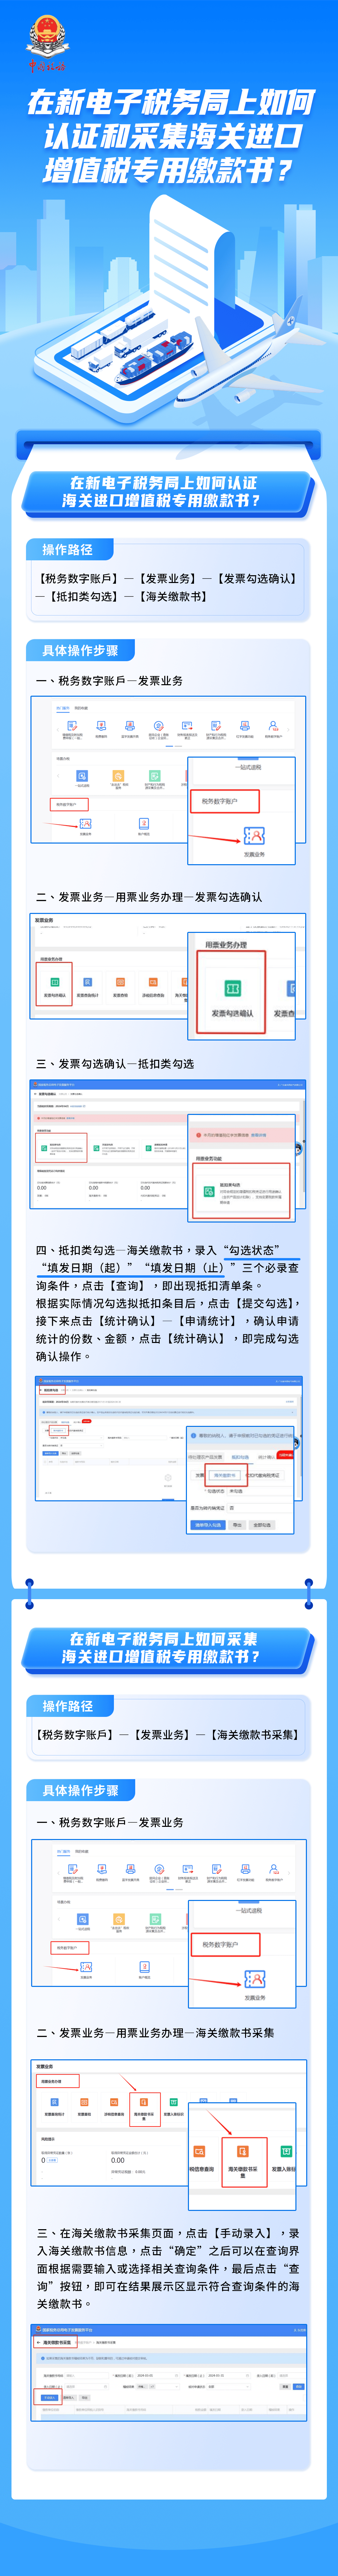
由于新电子税务局的推出,相关程序发生重大变化,二哥税税念这篇文章的后半部分不做展示,我们直接用东莞税务的一遍文章来回答。
新电子税务局业务办理指引之在新电子税务局上如何认证和采集海关进口增值税专用缴款书?
来源:二哥税税念、麒麟扒税、东莞税务及其他。本文内容仅供一般参考用,均不视为正式的审计、会计、税务或其他建议,我们不能保证这些资料在日后仍然准确。任何人士不应在没有详细考虑相关的情况及获取适当的专业意见下依据所载内容行事。本号所转载的文章,仅供学习交流之用。文章或资料的原文版权归原作者或原版权人所有,我们尊重版权保护。如有问题请联系我们,谢谢!返回搜狐,查看更多