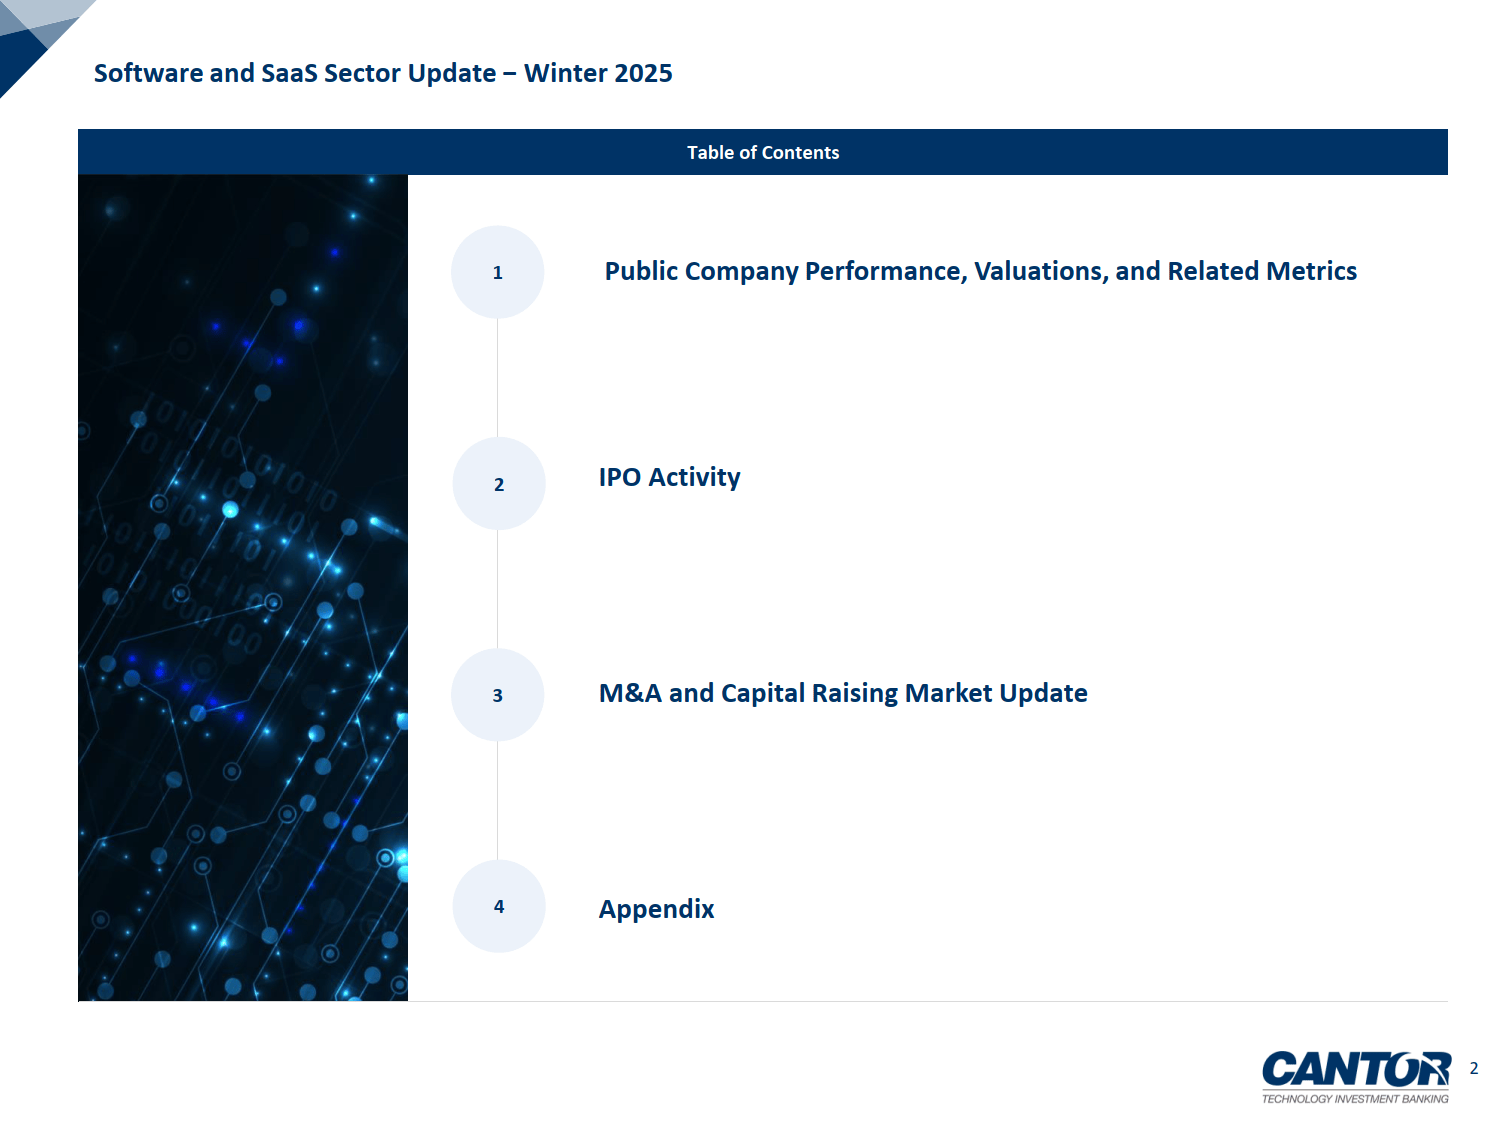
报告为 Cantor 投行发布的 2025 年冬季软件和 SaaS 行业更新报告,分析了行业 2024 年表现并展望 2025 年趋势,核心围绕企业估值、IPO、并购及细分赛道表现展开,指出行业正从 “唯增长” 转向增长与盈利并重,2025 年有望迎来并购和 IPO 市场的复苏。
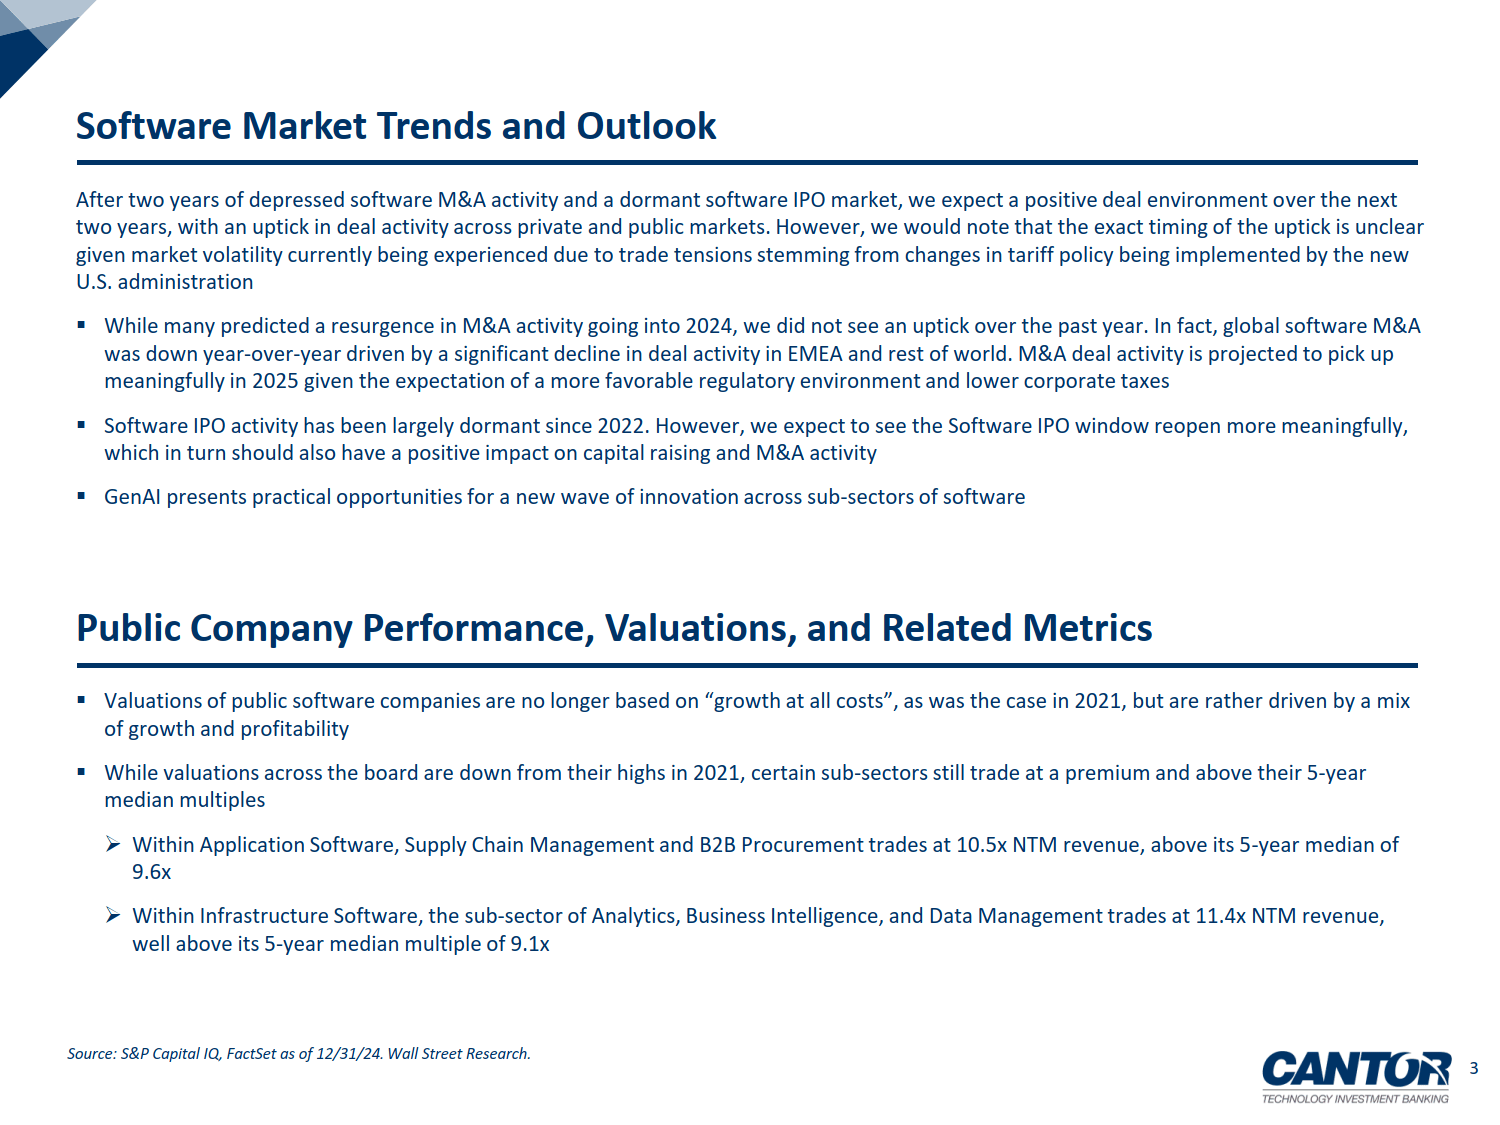
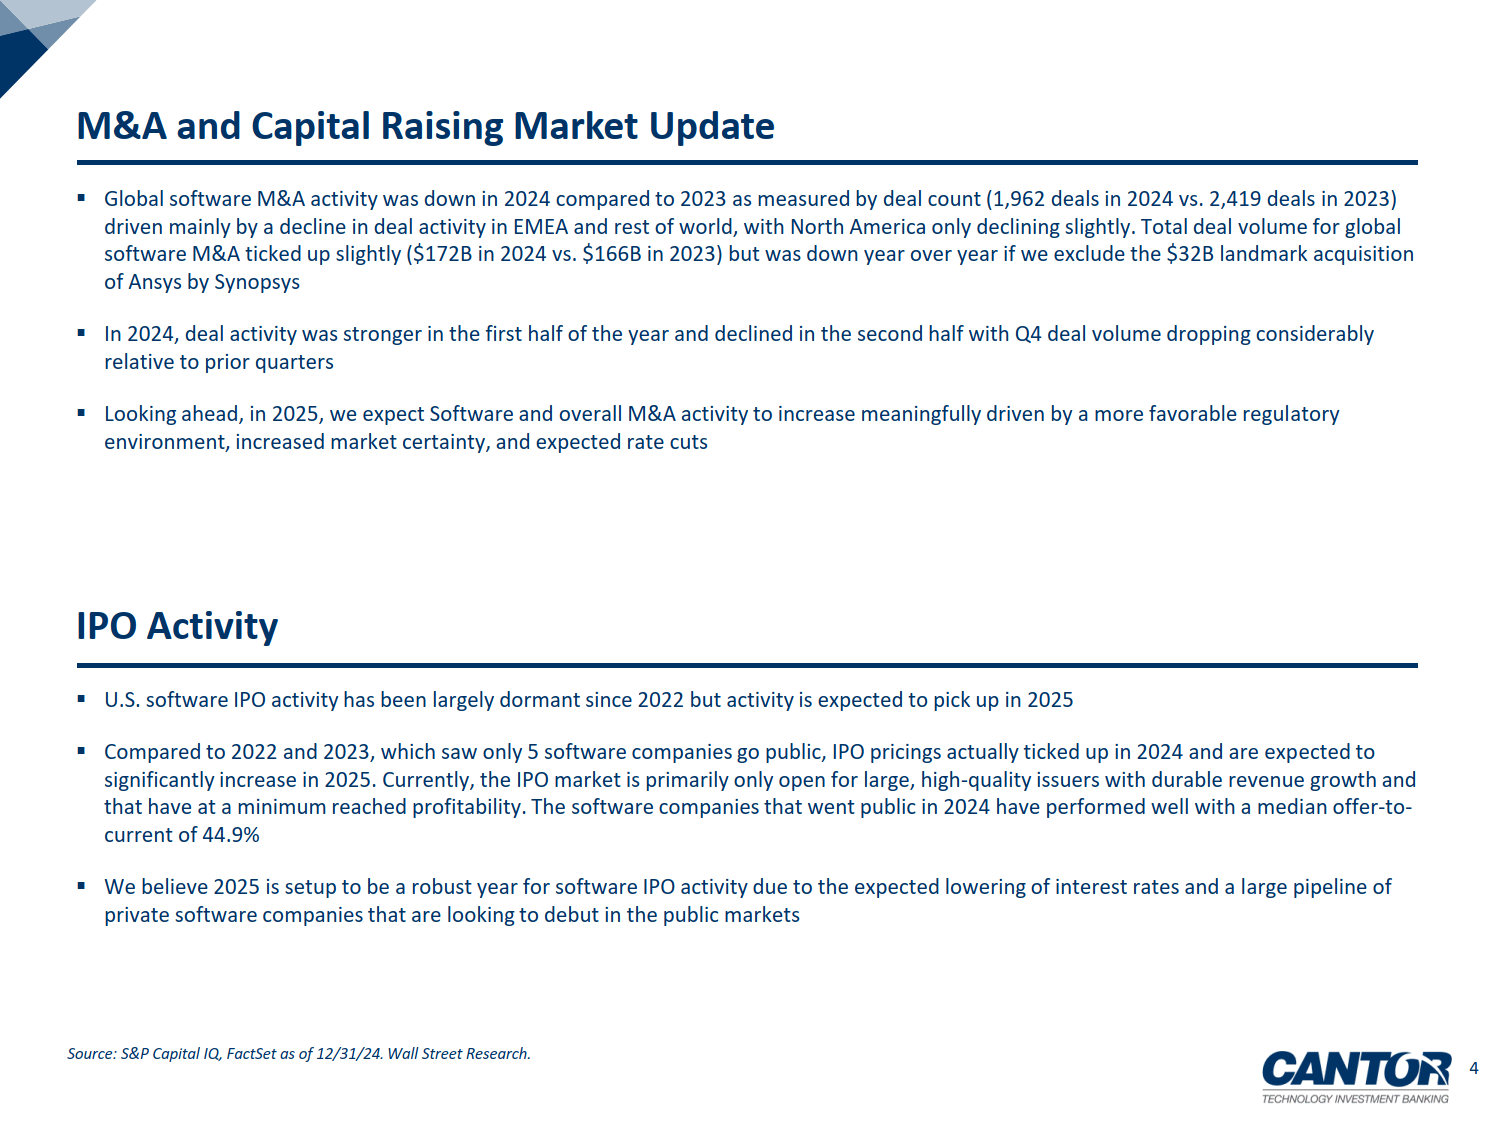
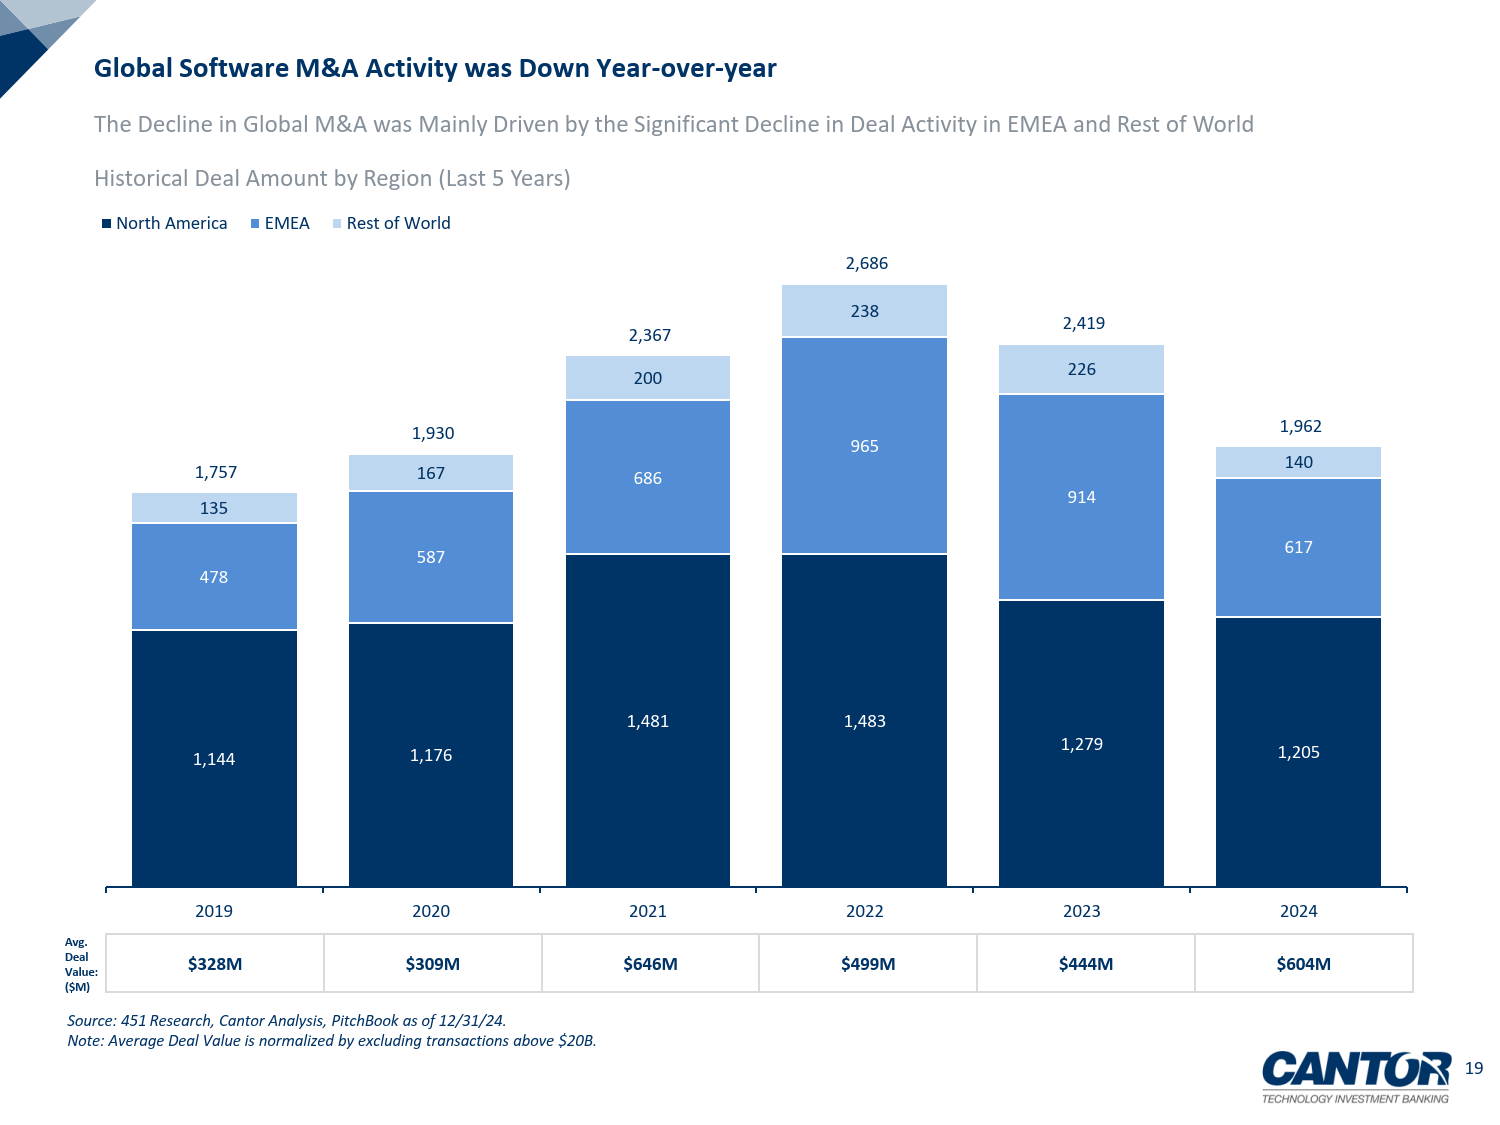
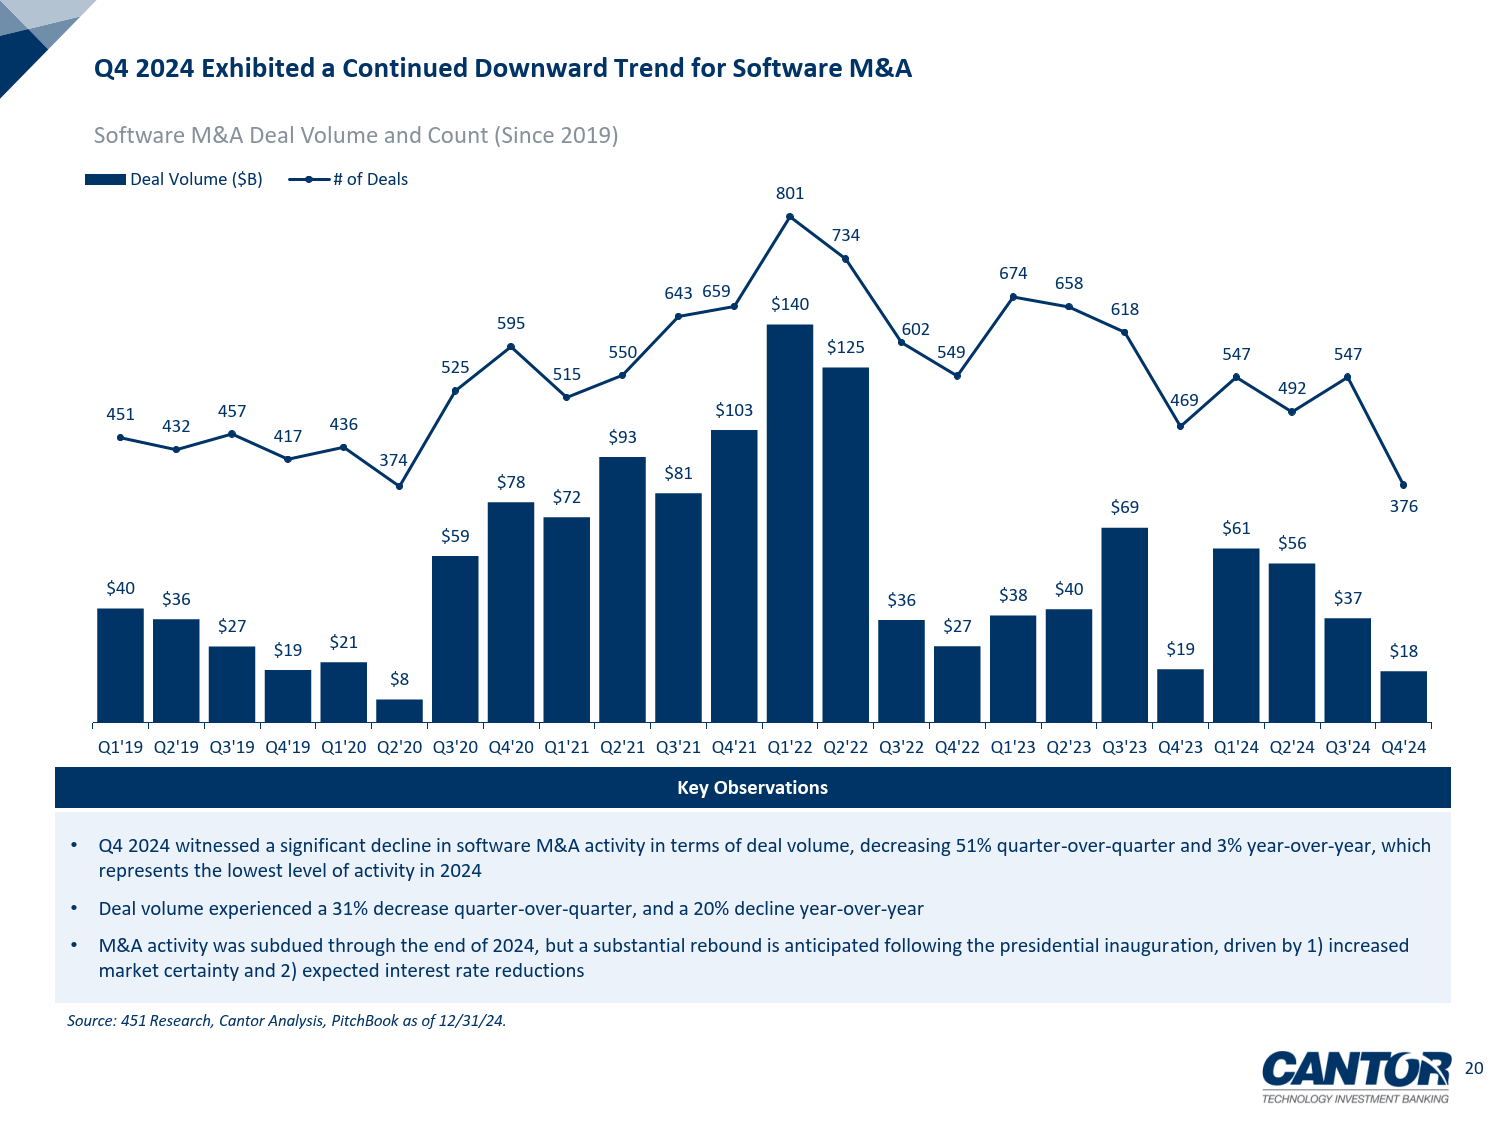
2024 年全球软件行业并购活动同比下滑,交易数量从 2023 年 2419 笔降至 1962 笔,主要受欧洲、中东和非洲及其他地区交易萎缩拖累,北美仅小幅下降;交易规模虽微升至 1720 亿美元,但剔除 Synopsys320 亿美元收购 Ansys 的标志性交易后仍同比下滑,且 2024 年下半年交易活跃度显著回落,四季度创年内新低。不过受益于更利好的监管环境、市场确定性提升及降息预期,报告预计 2025 年全球软件并购将大幅回升。私人资本活动自 2022 年持续下滑,但 2024 年四季度交易规模显著反弹,新独角兽企业数量也保持稳定。
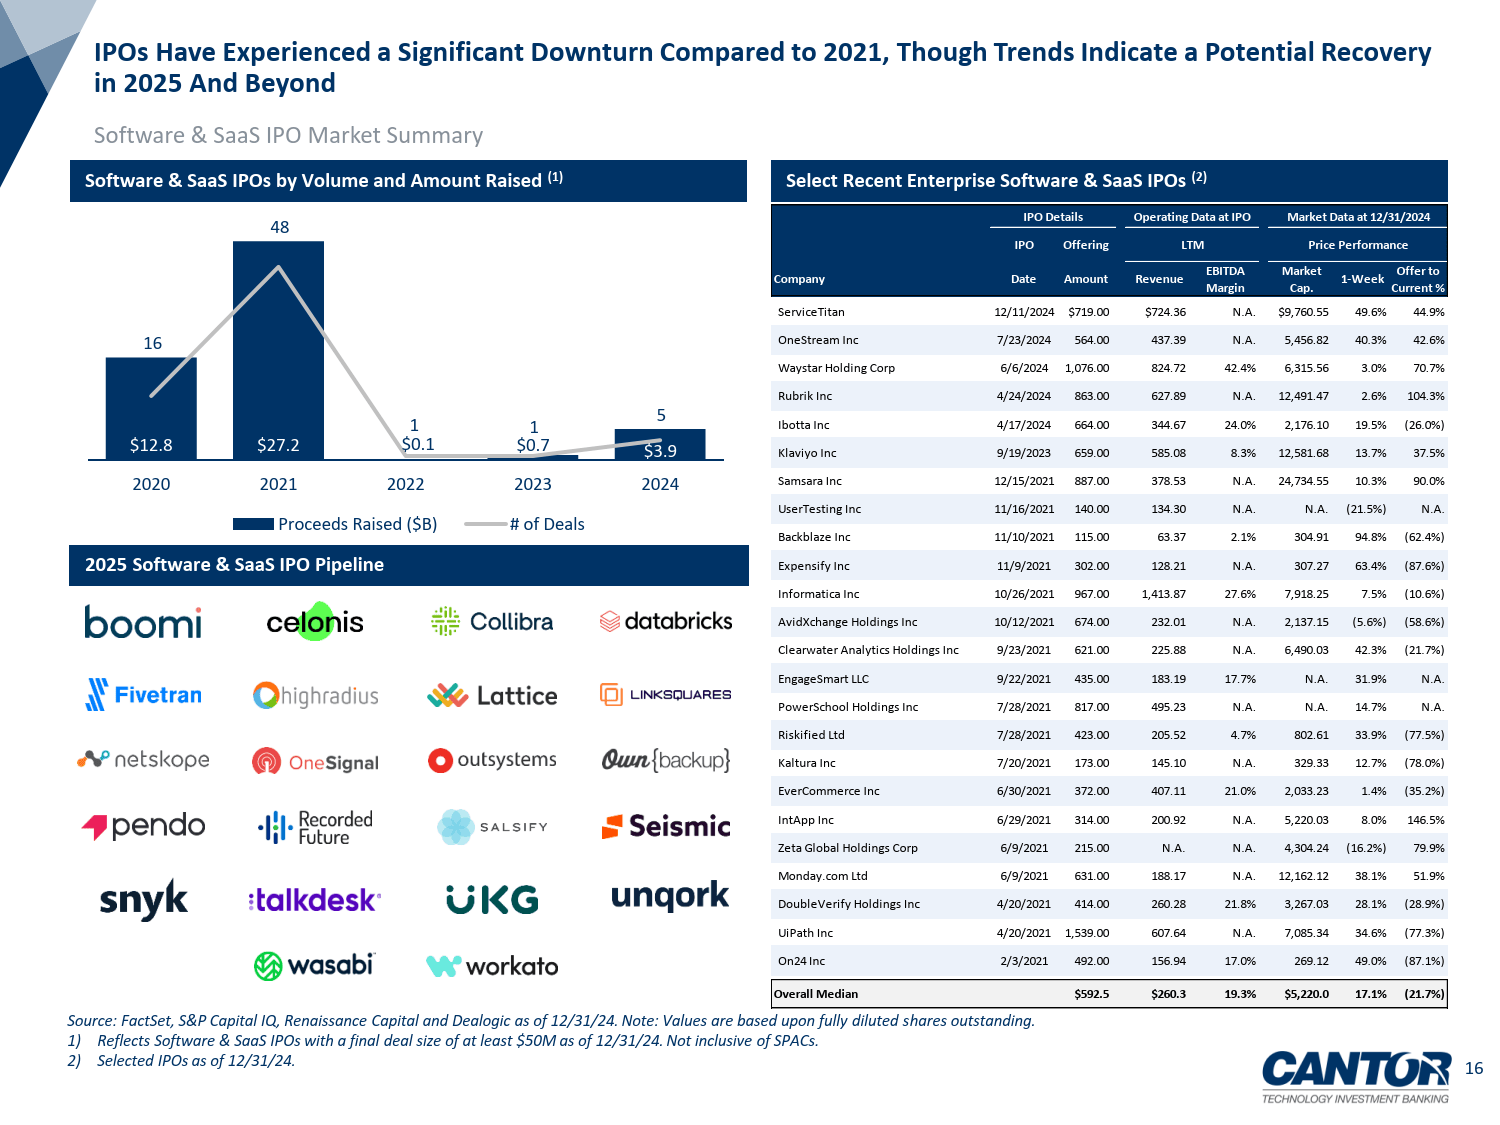
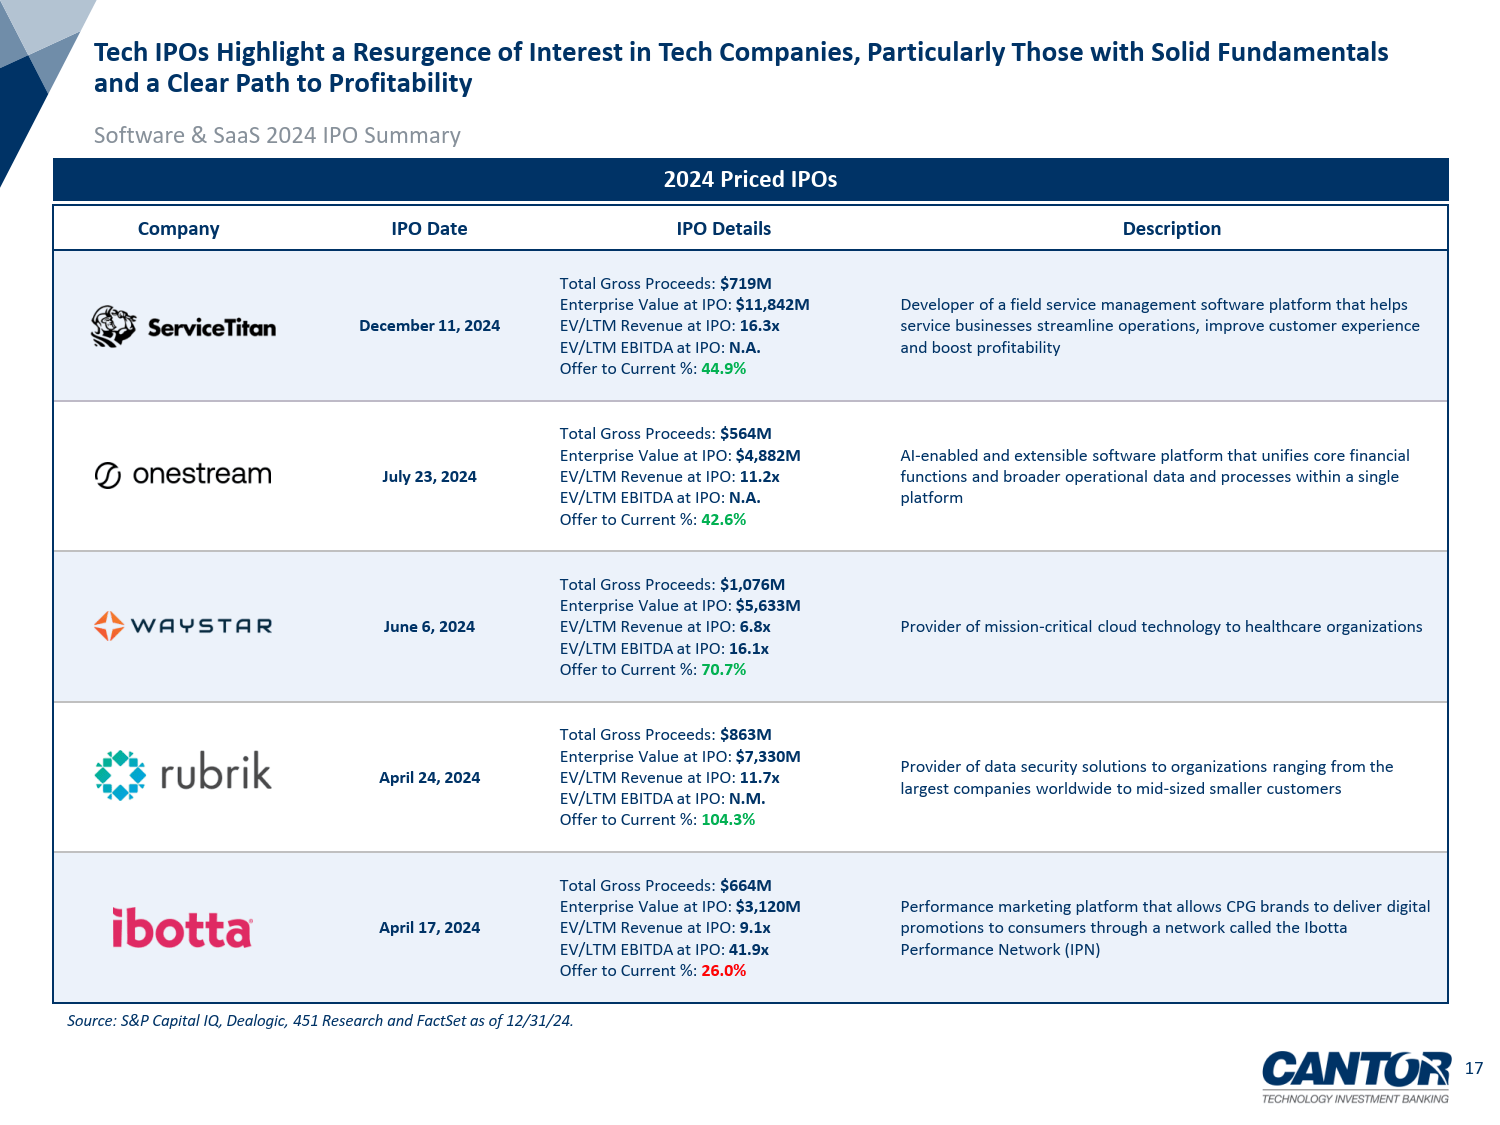
软件 IPO 市场自 2022 年陷入沉寂,2022-2023 年仅 5 家企业上市,2024 年 IPO 定价有所回升,上市企业中位发行价至当前涨幅达 44.9%,且均为具备稳定收入增长和盈利能力的头部企业。随着利率下调及大量私有软件企业等待上市,2025 年软件 IPO 窗口将显著重启,有望带动行业融资和并购活动进一步活跃。
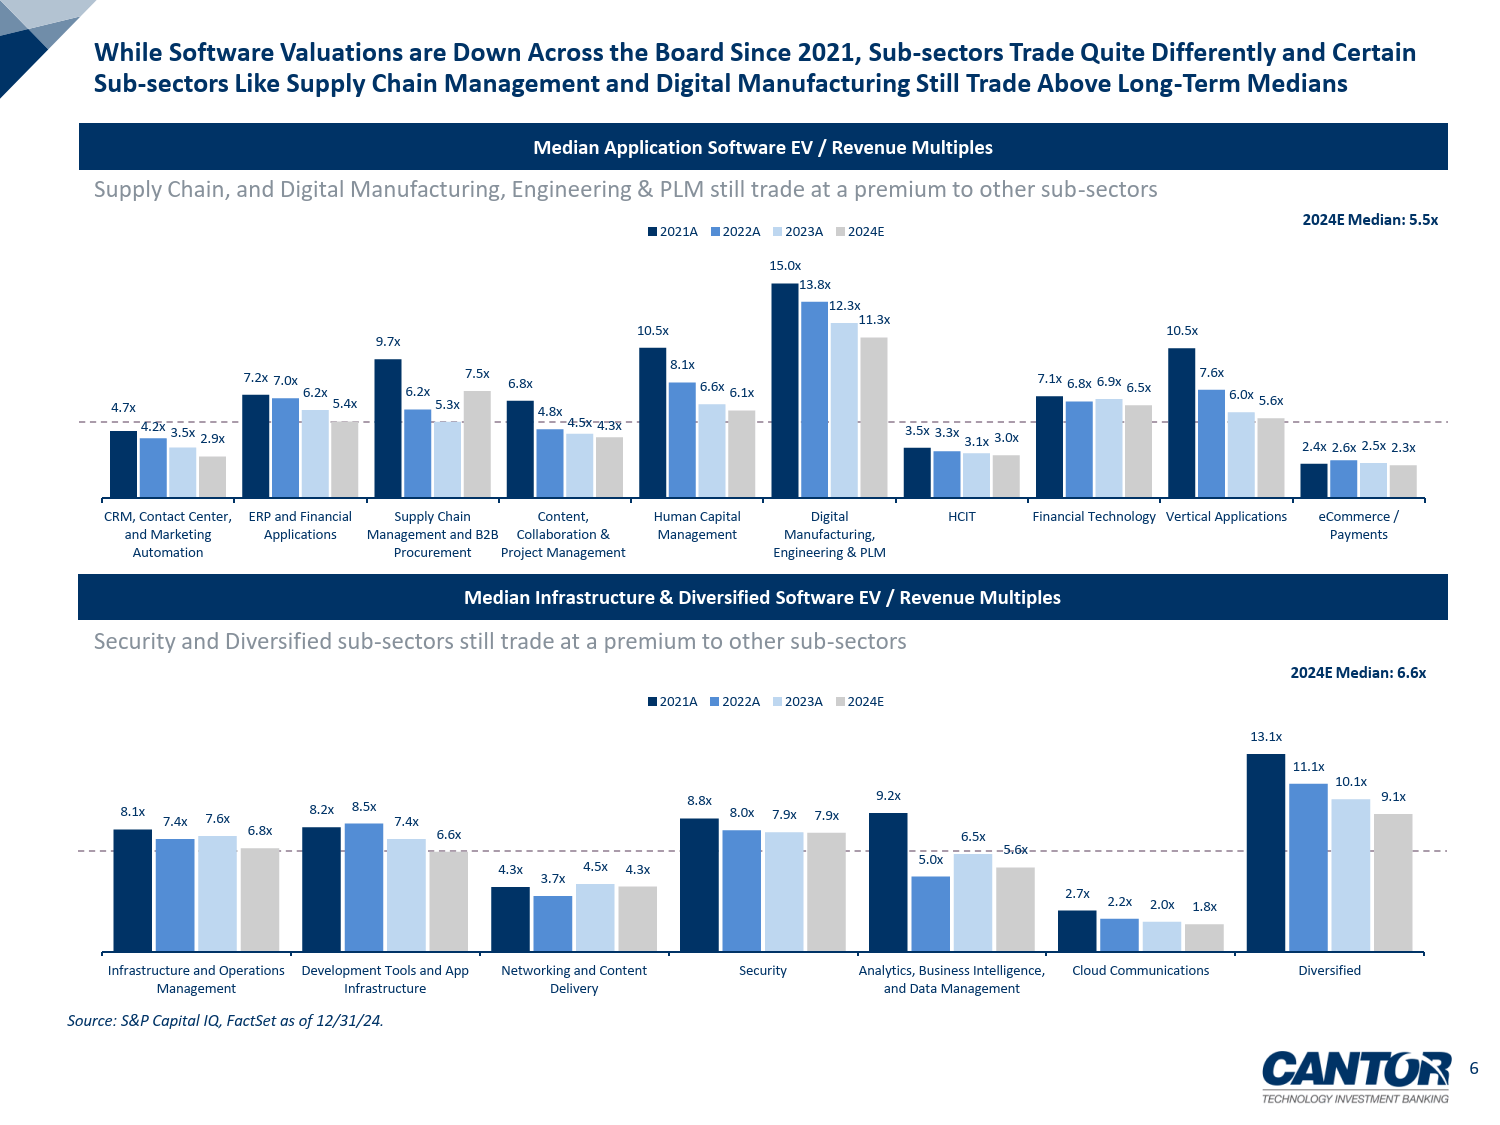
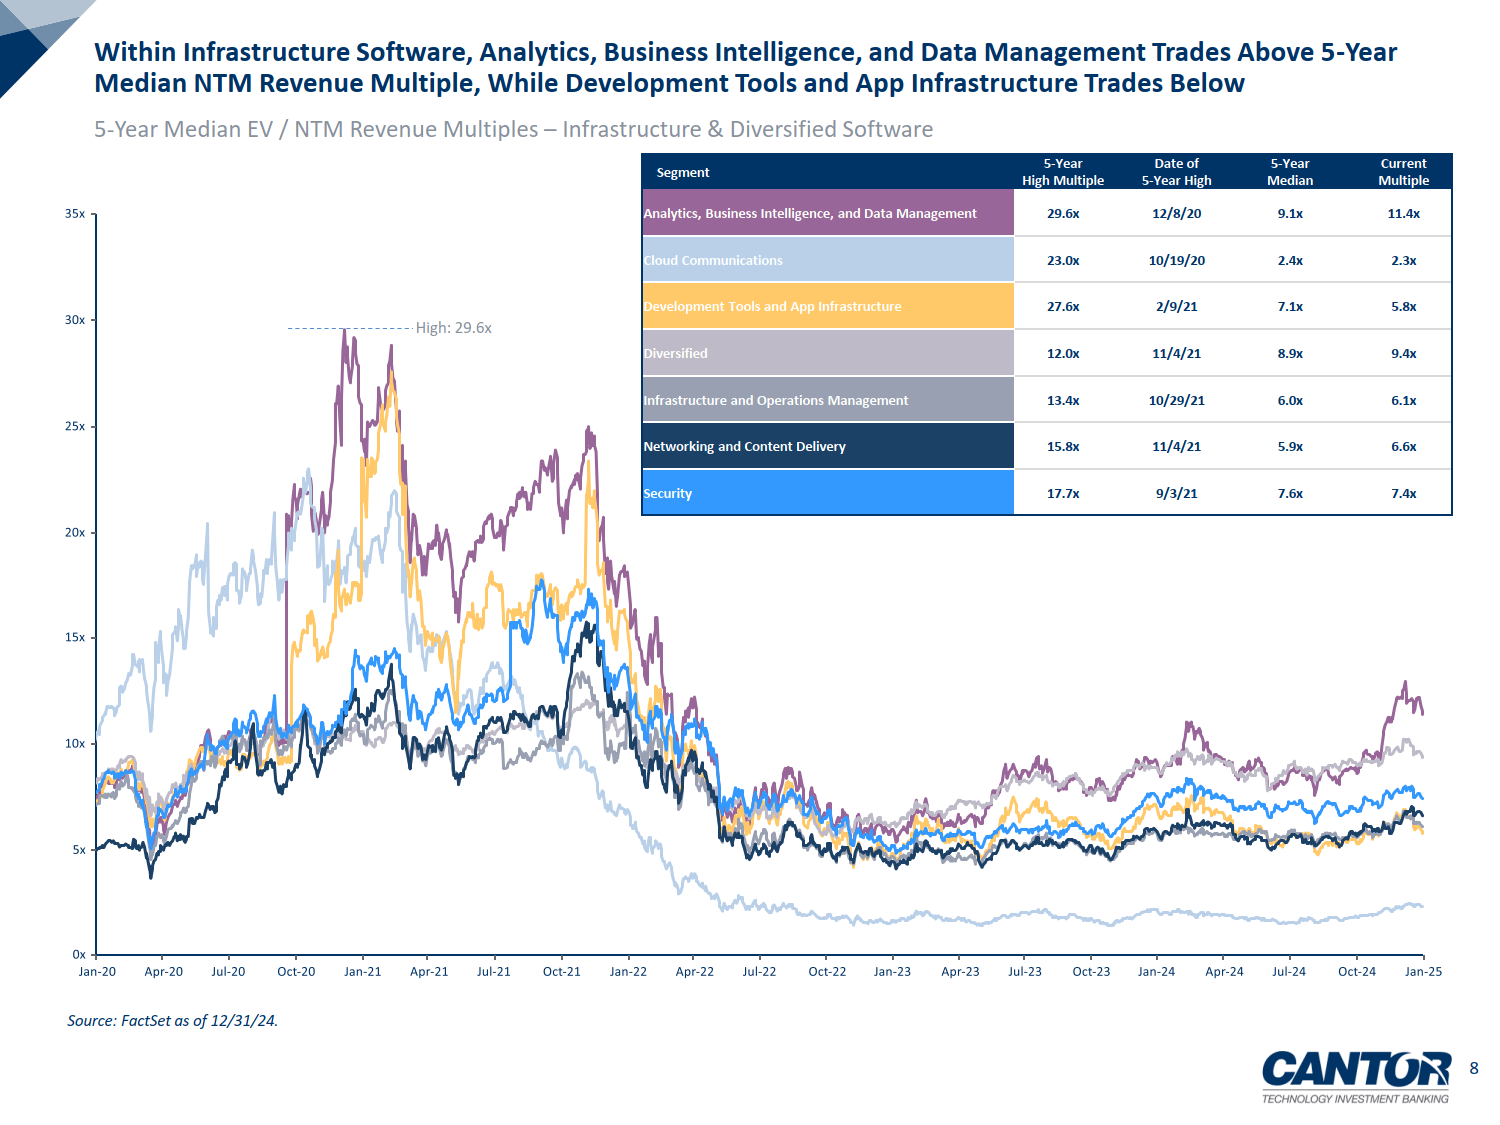
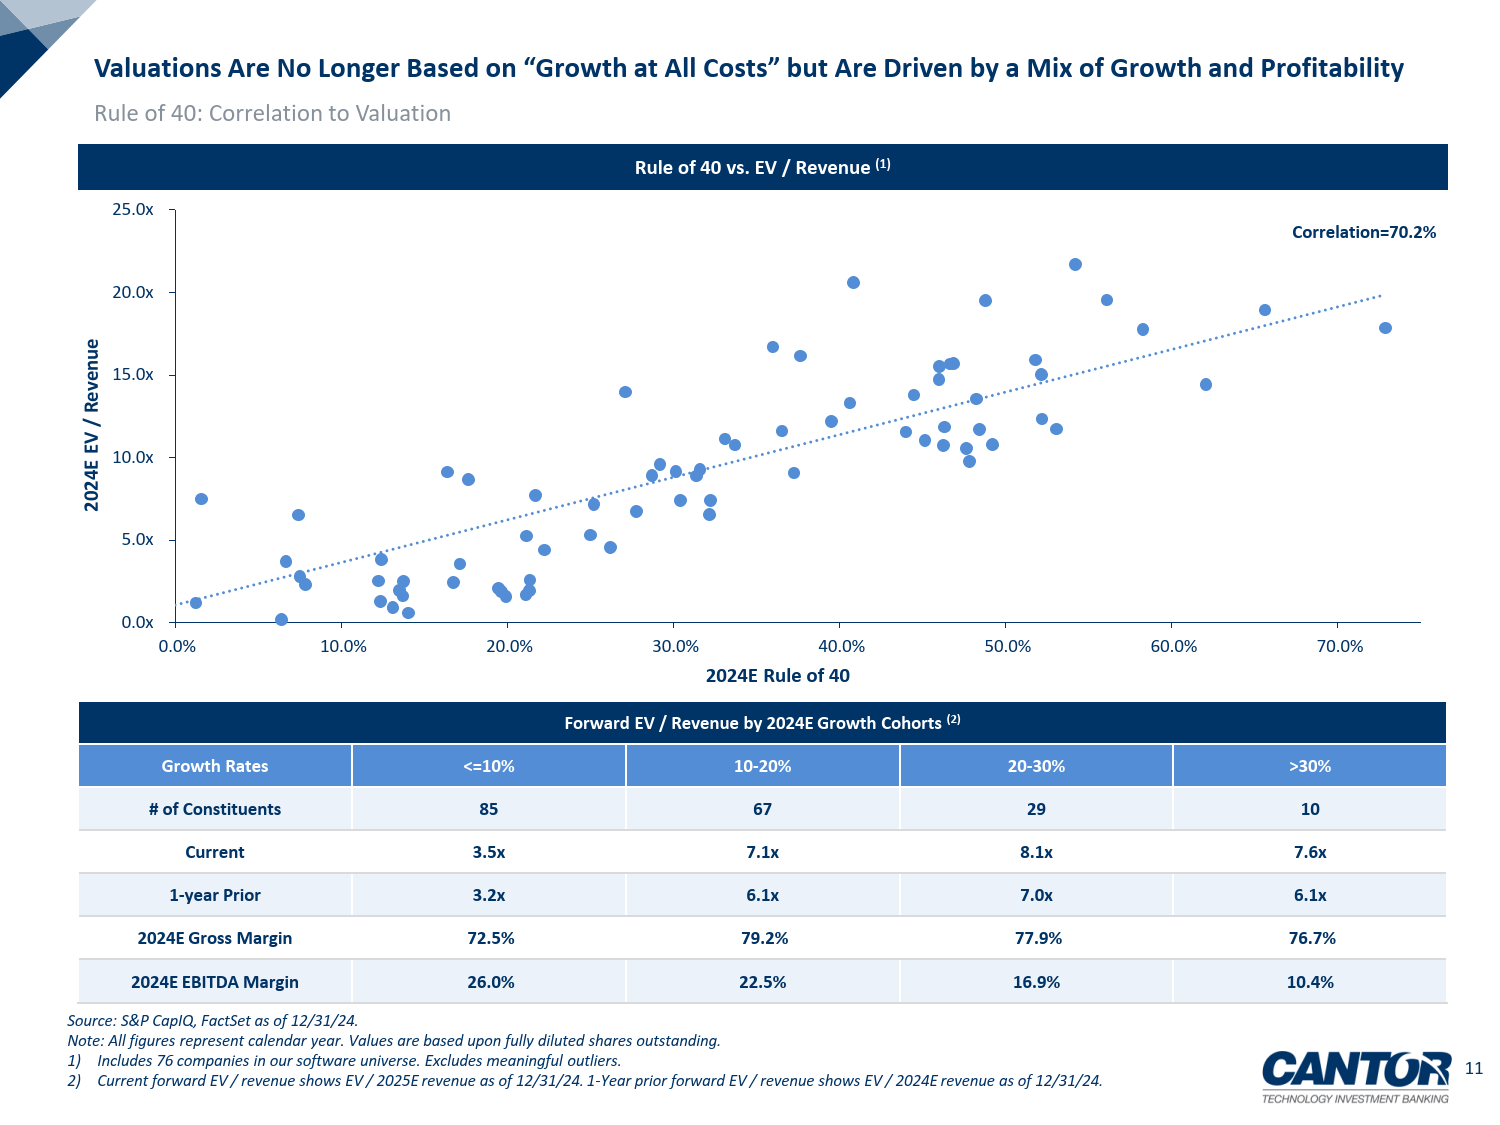
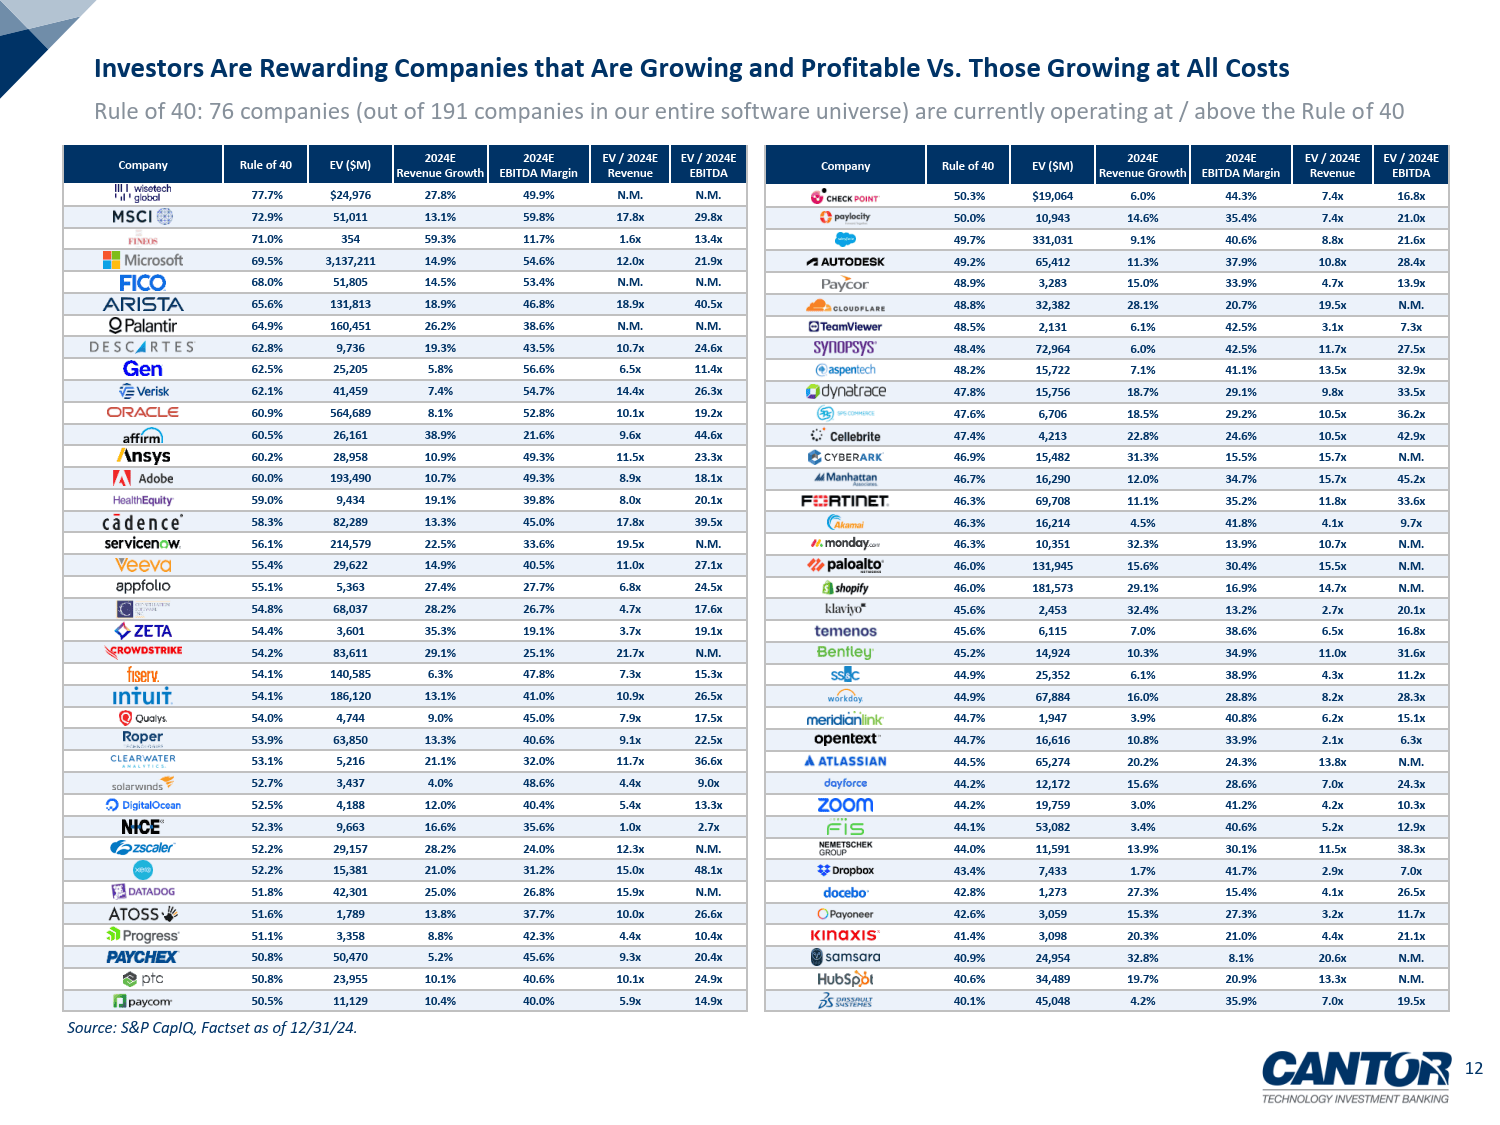
行业估值逻辑发生根本性转变,告别 2021 年 “不惜一切代价增长” 模式,增长与盈利结合成为核心驱动因素,Rule of 40 成为重要估值指标,76 家企业达到该标准并获得市场溢价。整体估值较 2021 年高点下滑,但部分细分赛道估值仍超 5 年中位数,其中应用软件领域的供应链管理、B2B 采购及数字制造板块,基础设施软件领域的分析、商业智能和数据管理板块表现突出。不同增长梯队企业估值分化明显,营收增速超 30% 的企业估值 7.6x,高于增速 10-20%(7.1x)和≤10%(3.5x)的企业,且高增长企业毛利率仍保持高位。
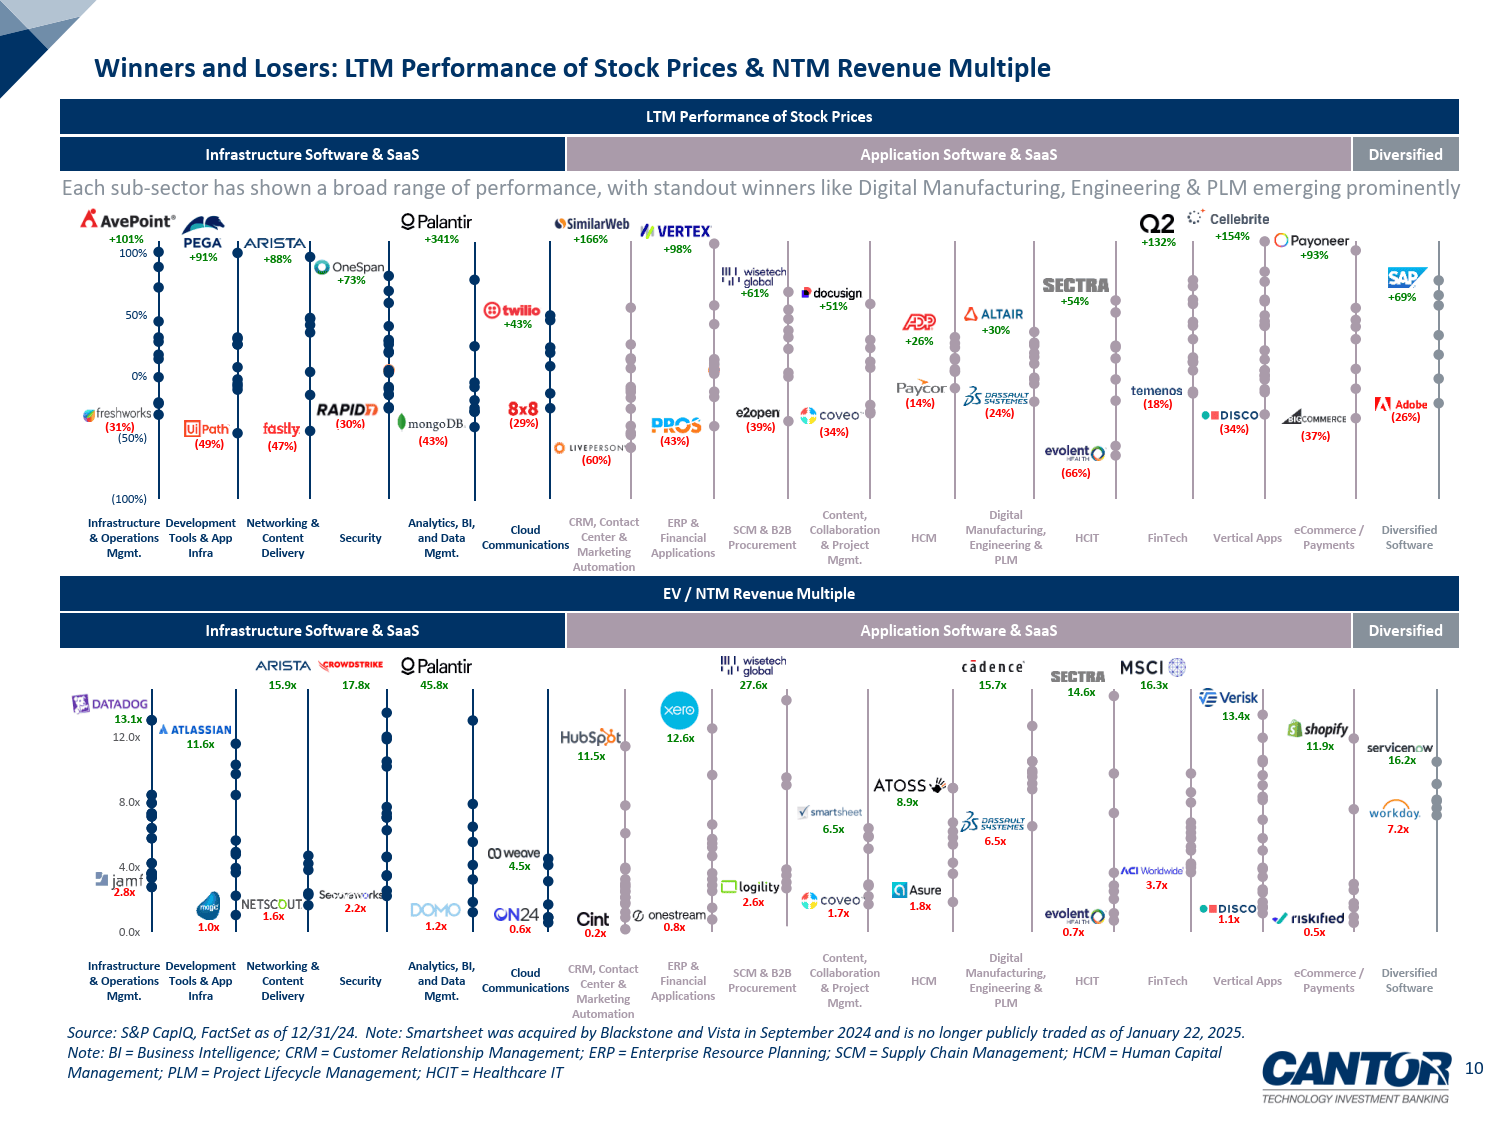
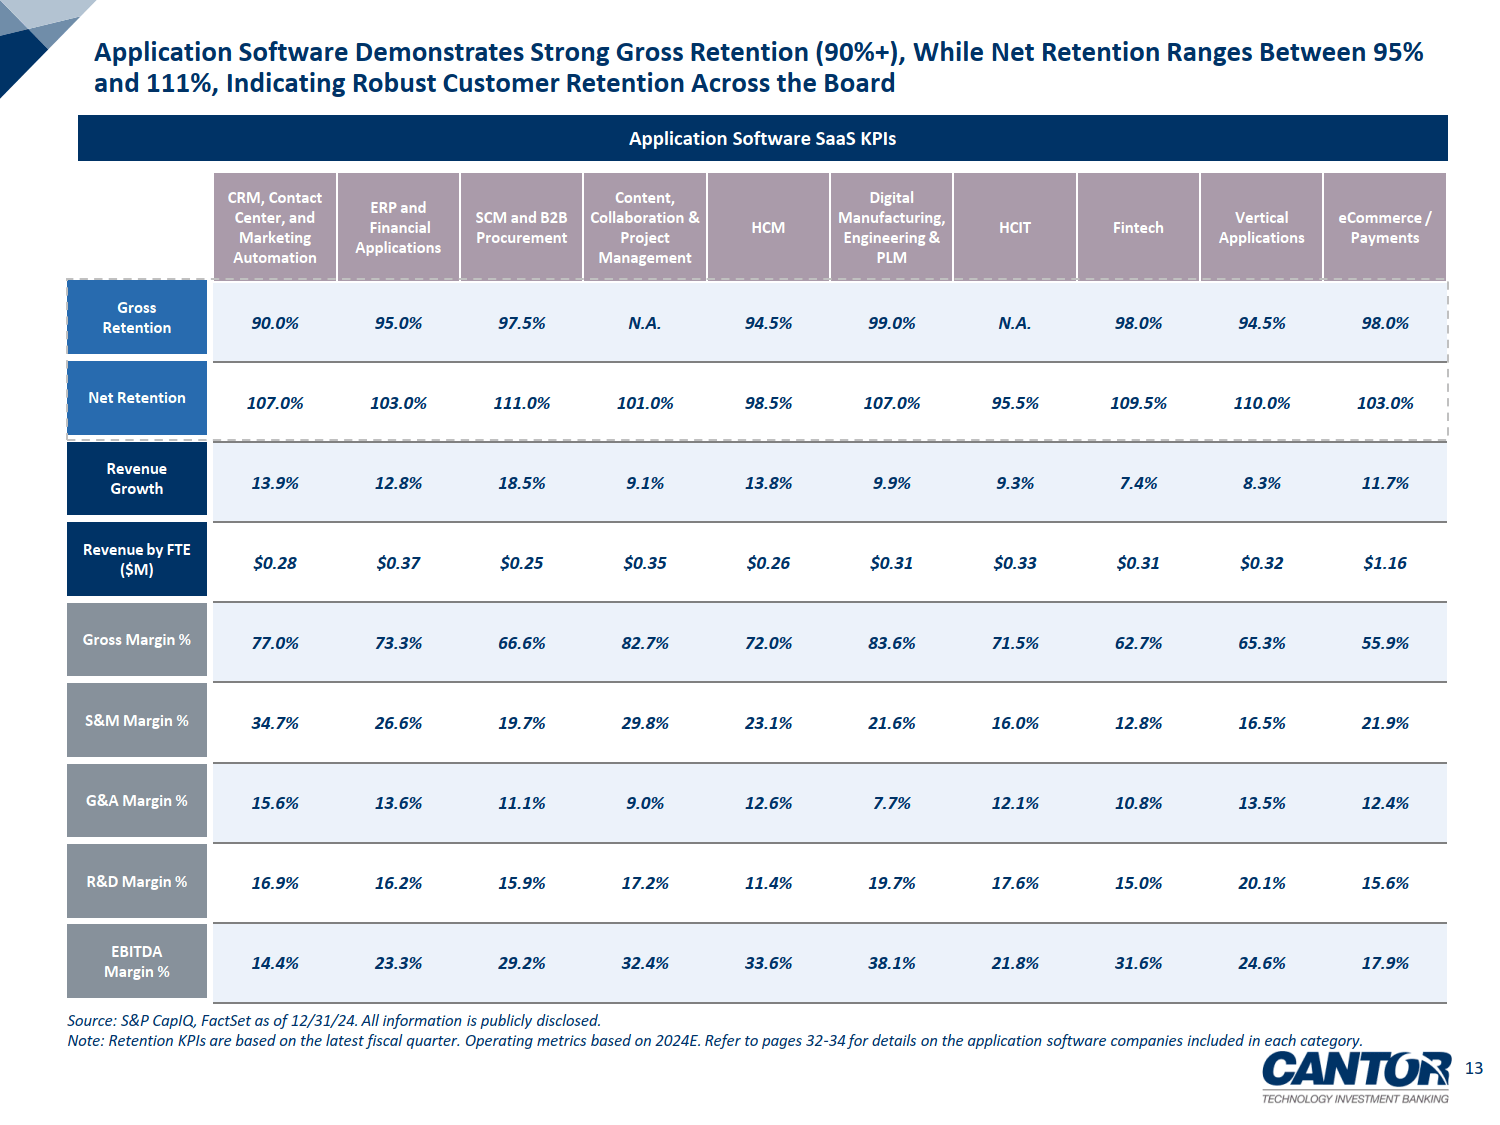
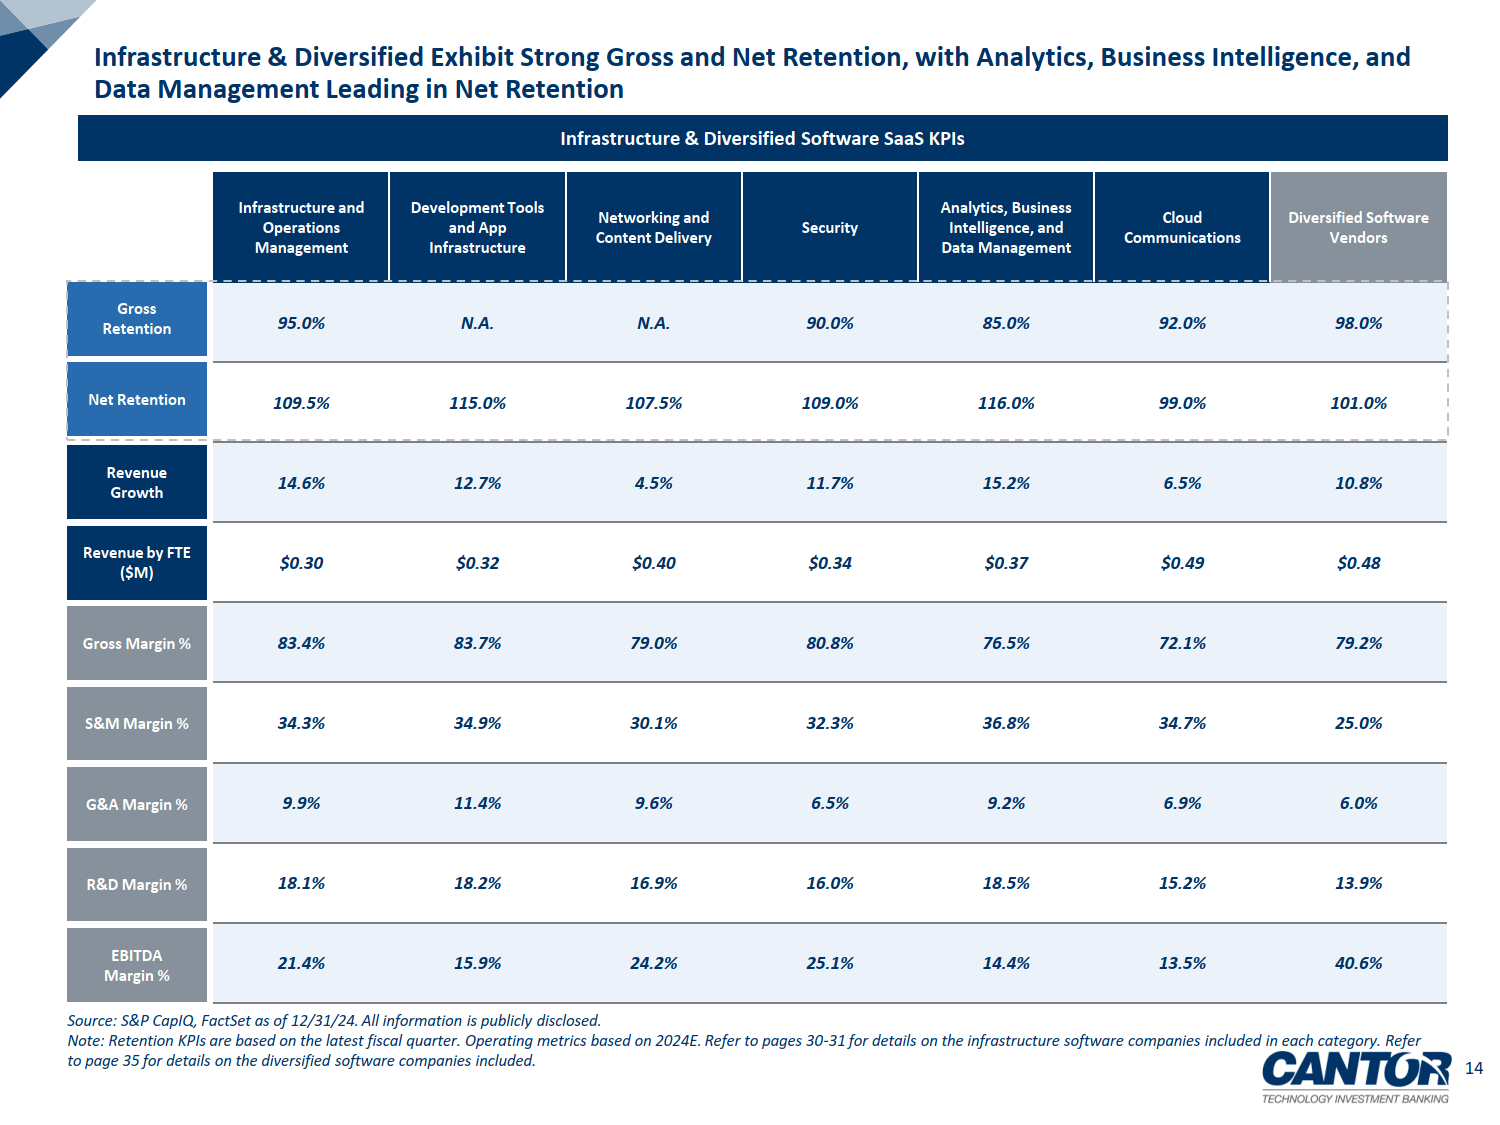
各细分赛道经营表现差异显著,应用软件整体毛留存率超 90%,供应链管理毛留存 97.5%、净留存 111% 居首,数字制造板块 EBITDA 利润率达 38.1% 为细分最高;基础设施软件中,分析、商业智能和数据管理净留存 116% 领跑,多元化软件企业 EBITDA 利润率达 40.6%,展现出强劲的盈利能力。龙头企业股价表现分化,数字制造、分析 BI 等赛道企业股价涨幅显著,而云通信、电商支付等部分赛道企业股价承压。
此外,生成式 AI 为软件各细分赛道带来全新创新机遇,成为行业未来发展的重要增长点,预计将推动相关企业的技术升级和业务拓展。



免责声明:我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系返回搜狐,查看更多